カカオバンクが1年満期の定期預金金利を年3.7%に急引き上げ、銀行業界最高水準の金利優遇を提供し始めました。最近の市場金利上昇基調に合わせて主要な市中銀行が一斉に預金商品の金利を引き上げる傾向の中で出た嬉しいニュースです。例えば、余剰資金を安全に運用しようとするサラリーマンやまとまった資産を持つ富裕層の間で乗り換えブームが起きているようです。今回の措置により、6ヶ月満期の定期預金や自由積立預金の金利も並んで引き上げられ、選択肢が広がりました。果たしてどのような商品がどのように変わったのか、具体的な内容を確認しながら、自分の資産を増やす方法を探っていきましょう。残りの期間、どのように貯蓄戦略を立てれば利益になるのか、一緒に考える時間を過ごしましょう。
=
カカオバンク、1年定期預金金利を3.7%に引き上げ、銀行業界最高水準と比較
1. カカオバンク定期預金金利引き上げの内容
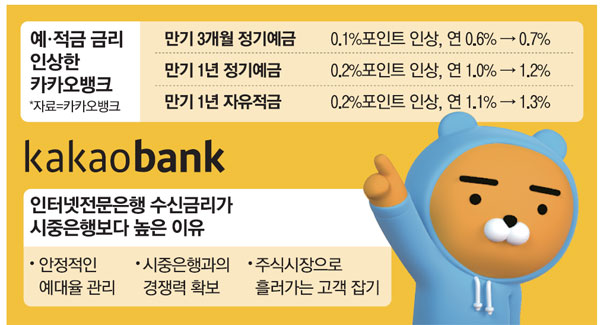
カカオバンクは今回、定期預金と自由積立預金商品全体の金利を0.1ポイントずつ一律に引き上げました。特に1年満期の定期預金金利は年3.7%に跳ね上がり、現在銀行業界で最も高い水準の利子をもたらすことになりました。6ヶ月満期の定期預金も従来の年3.4%から年3.5%に小幅上昇し、短期資金運用にも有利になりました。毎月一定額を貯める節約志向の人々にとって重要な自由積立預金商品も、12ヶ月満期基準で年3.75%に調整されました。このような破格の金利引き上げは、最近激化している銀行業界の預金獲得競争の中で顧客を獲得するための戦略的な選択と解釈されています。実際に周りの友人たちの話を聞くと、少しでも利子が多く付く商品にお金を移そうとする動きが非常に活発に行われています。カカオバンクが今回実施した金利引き上げは、短期および1年満期商品をすべて網羅し、貯蓄の楽しさを再び思い出させてくれています。複雑な条件なく加入できる基本定期預金で最高水準の利子を提供している点が最大の長所です。銀行支店に直接足を運ぶことなく、モバイル機器の画面を数回タップするだけですぐに加入できるため、アクセス性も非常に優れています。サラリーマンのキム氏は、昨年加入した預金の満期が近づき、どこに預けるか悩んでいたところ、このニュースを聞いてすぐに加入したと伝えました。このように市場の動向に機敏に対応するインターネット銀行の動きは、他の伝統的な市中銀行にも少なからぬ刺激を与えています。結局、金利優遇を十分に享受する主体は、賢く情報を調べ、行動する一般の金融消費者と言えるでしょう。
カカオバンクが1年満期の定期預金金利を年3.7%に引き上げ、銀行業界最高水準の優遇を提供し始めました。
2. 自由積立預金の優遇金利の活用方法
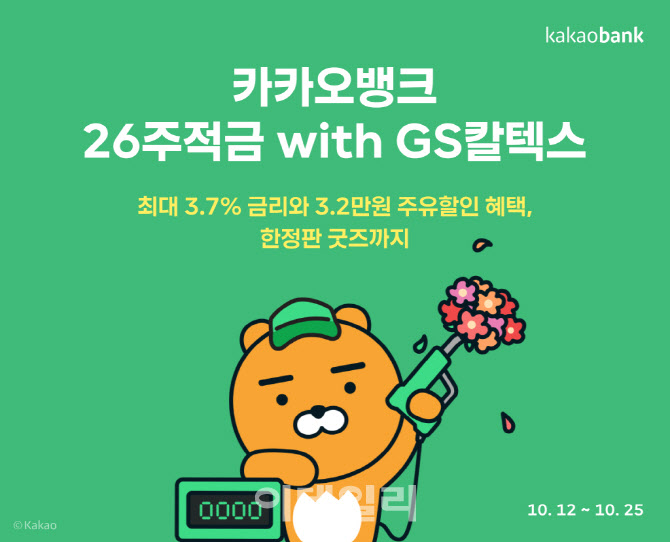
カカオバンクの12ヶ月満期自由積立預金は、基本金利年3.75%に加えて追加の優遇まで受けられるため人気があります。自動振替条件を満たす場合、0.2ポイントの優遇金利が追加適用され、最高年3.95%の利子を受け取ることができます。毎月少額でもコツコツ貯める習慣を持つ社会人初年度の人々にとって、この商品は非常に魅力的な選択肢となり得ます。サラリーマンのパク氏は、毎月給与日に自動で引き落とされるように設定しておけば、気にせず自然とお金が貯まるので非常に満足していると話しました。優遇金利を受けるための条件は厳しくなく、誰でも簡単に達成できるレベルなので、実質的な利回りがかなり高いです。こうした長所のおかげで、周りの同僚にも積極的に勧める代表的な貯蓄商品として定着しています。自由積立預金という名前の通り、積立額と回数を柔軟に調整できる点も、忙しい現代人にとって大きな長所として感じられます。突然の緊急資金が必要になったり、支出が多い月には積立額を減らし、余裕が生まれた時に補充する形で運用できます。銀行への訪問なしで、モバイルアプリ環境ですべての加入および解約手続きが行われるため、時間と労力を大きく節約できます。自動振替登録という簡単なミッションを実行するだけで、最高年3.95%という高い金利を確定できるので、必ず 챙むべきです。低金利時代には積立預金をする楽しさがありませんでしたが、最近の金利引き上げのおかげでまとまったお金を貯める達成感が一段と大きくなりました。少額でも毎月誠実に貯めていく過程そのものが、未来のための確かな資産形成の礎となります。
自由積立預金は自動振替優遇金利を活用すると、最高年3.95%の高い利子を受け取れるため人気があります。
3. ハナ銀行定期預金金利の動向
ハナ銀行も市場金利上昇のトレンドを積極的に反映し、代表的な預金商品である「ハナ定期預金」の金利を引き上げました。1年満期基準で従来の年3.3%だった金利を年3.4%に0.1ポイント引き上げ、顧客を迎えています。ハナ銀行は先月頭にも一度金利を引き上げた経緯があるため、今回の引き上げは最近の急激な市場変化を明確に示しています。伝統的な大手市中銀行も、インターネット銀行の激しい挑戦に対抗し、預金高を守るために金利競争に積極的に参入する姿勢です。専業主婦のイ氏は、近所の支店に用事があって立ち寄った際、預金金利が上がったという案内を受け、加入を真剣に検討するようになったと明かしました。このように市中銀行が相次いで金利を引き上げることで、安全に資金を預けようとする預金者の足取りが一段と活発になっています。ハナ銀行のこうした動きは、単に金利を高めることを超えて、長期顧客を獲得するための必須の営業戦略の一環です。支店ネットワークを活用した対面相談と便利なモバイルサービスを同時に提供し、多様な年齢層の顧客層を確実に吸収しています。金利が上がるたびに素早く対応する銀行ほど、消費者の信頼を得て、より多くの資金を安定して誘致できます。サラリーマンのチョン氏は、複数の銀行の商品条件を綿密に比較した結果、ハナ銀行の安定性と引き上げられた利回りが気に入ると評価しました。今後も金融市場の変動性に応じて追加的な金利調整が起こる可能性が高いため、随時確認する習慣が重要です。賢い金融消費者になるためには、各銀行の公式発表と変更事項を見逃さずにチェックする目利きが必要です。
ハナ銀行も1年満期の定期預金金利を年3.4%に引き上げ、市中銀行間の預金競争に参加しました。
4. 国民銀行とウリ銀行の金利引き上げ比較
国民銀行は、代表的な定期預金商品である「KBスター定期預金」の1年以上2年未満満期金利を年3.4%から年3.5%に引き上げました。ウリ銀行も「ワンプラス預金」の1年満期金利を年3.4%から年3.5%に並んで引き上げ、競争に参加しました。主要な大手市中銀行が一斉に年3.5%の列に加わり、預金者は自分の傾向に合った銀行を選ぶ楽しみが生まれました。自営業のチェ氏は、事業資金をしばらく預けておくために複数の銀行の条件を検討した結果、国民銀行の商品に決めたと言いました。このように大手銀行が争先して金利を引き上げる理由は、市中の流動資金を確保し、健全な預金比率を維持するためです。各銀行が提供する代表的な定期預金商品の金利は似て見えますが、詳細な加入条件や付随取引の優遇に差があります。例えば、給与の振替や通帳の継続的な使用などの条件に応じて追加利子を受け取れる商品を綿密に検討する必要があります。単に基本金利のみを比較するのではなく、普段よく利用するメインバンクの優遇と組み合わせる方が有利なことが多いです。大学生のキム氏は、アルバイトで貯めたお金を分散して複数の銀行に預け、後で利子进行比较する楽しみを感じています。大手銀行のこうした同調現象は、市場金利が今後どの方向に流れていくかを推測できる重要な指標となります。預金者はそれぞれ有利な条件を提示する金融機関を探し、資産を再配置するマネー・ムーブ現象を加速させています。
国民銀行やウリ銀行などの主要な市中銀行も定期預金金利を年3.5%に引き上げ、金利引き上げの列に加わりました。
5. 銀行業界の預金競争の背景と意義
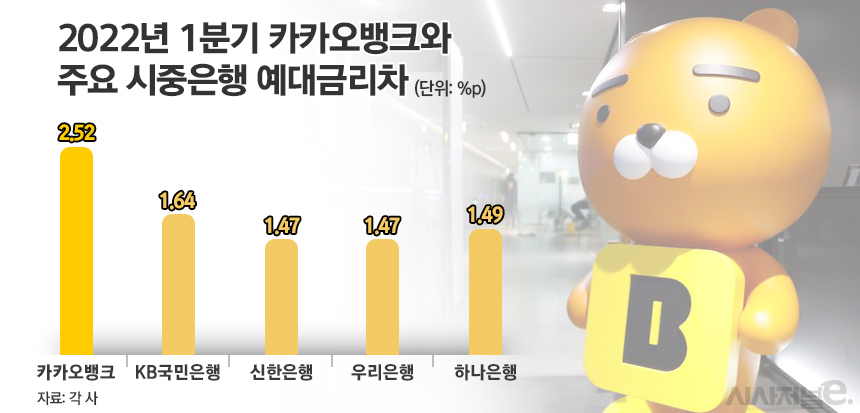
最近銀行業界が一斉に預金金利を引き上げ始めた背景には、急変する市場金利と激しくなった顧客獲得競争があります。市中の流動資金を吸収して安定した資金構造を確保しようとする金融機関の足取りが、かつてないほど忙しく動いています。インターネット銀行が破格の年3.7%という高い金利を提示すると、伝統的な市中銀行もこれに負けないとばかりに金利を引き上げる状況です。会社員のカン氏は、以前は銀行にお金を預けても物価上昇率に追いつけず残念でしたが、最近は少し息が通じる気分だと話しました。このように金利上昇期は、資産を保守的に守りながら確実な利子収益を得たいとする預金者にとって絶好の機会となります。銀行間の妥協のない預金競争は、結局消費者により良い条件と多様な選択肢を提供するプラスの機能として作用しています。過去には固定金利に満足しなければなりませんでしたが、今は財布の状況と貯蓄期間に合わせて最も有利な商品を選べます。専門家は、こうした金利上昇局面がしばらく続く可能性が高いため、満期を迎えた預金を無条件に再預入するのではなく、比較するよう助言しています。フリーランサーのハン氏は、複数の銀行のアプリを開いて金利比較するのが最近の日常的な楽しみになったと笑いながら伝えました。金融市場のこうした動的な変化は、賢く資産を管理する人により多くの報酬をもたらす構造を作っています。今後も各銀行の微細な金利変動の推移に注目し、大切な資産を安全かつ充実させながら増やしていく知恵が必要です。
市場金利上昇と顧客獲得競争が重なり、銀行業界全体で預金金利を引き上げるドミノ現象が現れています。
6. 預金乗り換え戦略と今後の展望
市中銀行の金利引き上げリレーが続く中、以前に加入していた低金利の預金を解約し、乗り換えようとする動きが活発です。ただし、無条件に中途解約を実行するのではなく、既存商品の残り期間と約定利子、中途解約利率を綿密に検討する必要があります。資産管理士は、新しく乗り換える商品の金利と既存商品の残り期間を収支計算し、実益が大きい場合のみ移動するよう助言しています。専業主婦のオ氏は、満期までわずか1ヶ月しか残っていないためそのままにしましたが、半年以上残っている預金は果断に解約し、新しく加入しました。このように冷静な計算と情報分析が裏付けられて初めて、真の意味での資産増殖を実現できるものです。今後も金融市場の通貨政策の変化や経済指標の発表に応じて、市中金利はいつでも揺れ動く可能性が非常に高いです。したがって、一箇所にすべての資金を縛り付けるのではなく、満期を複数に分けて加入する分散投資戦略が安全かつ効率的です。サラリーマンのベ氏は、6ヶ月物と1年物の定期預金を時差で加入し、流動性と収益性を同時に確保していると自慢しました。今回のカカオバンクの3.7%金利引き上げは、預金者にとって確実な刺激剤となり、今後の貯蓄の構図を変えるきっかけとなりました。変化する流れに合わせて賢く対応する金融消費者だけが、急変する経済状況の中で笑える主人公となるでしょう。残りの下半期も各銀行の金利変動ニュースを継続的にモニタリングし、自分の財布を厚くしてくれる最適な機会を捉えてみましょう。
無条件な乗り換えよりも、既存商品の条件を比較し、満期を分散する戦略的なアプローチが不可欠です。
よくある質問
=