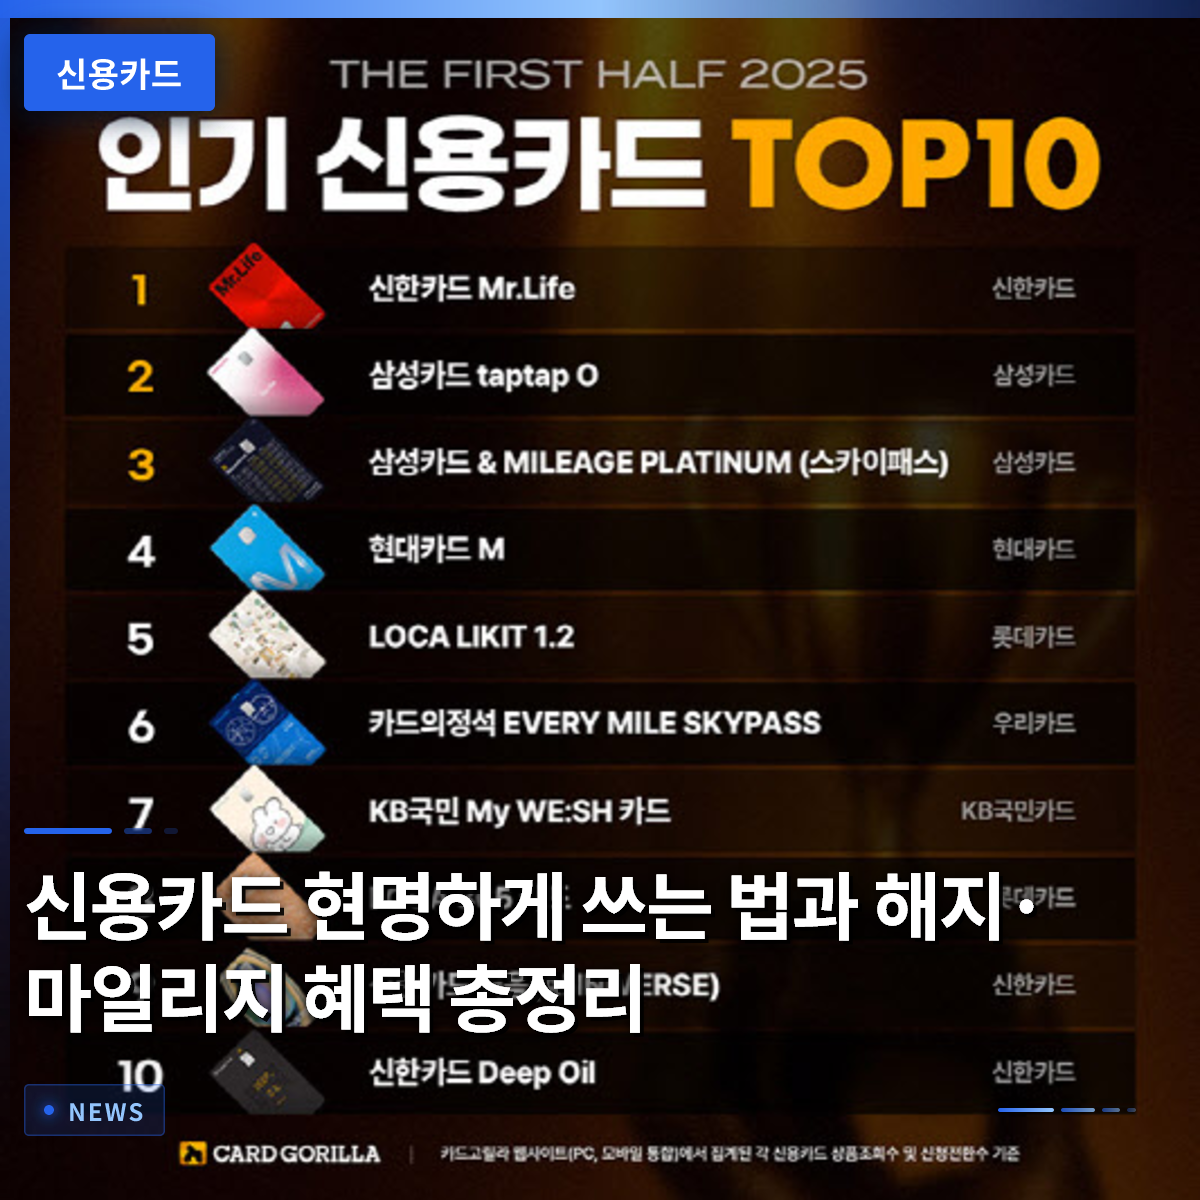
クレジットカードは、単に先に使ってから後で支払う決済手段を超えて、日常の経済生活を支える重要なツールとして定着しています。多くのカード会社が激しいシェア争いを繰り広げる中、人々は様々な特典を慎重に比較検討してカードを発行しています。しかし、前月実績条件やキャッシュバックの支払い時期を正しく確認せずに、予期せぬ損失を被るケースも少なくありません。最近では、国税をカードで納付する際に発生する手数料の負担や、 간편決済環境における税務管理の問題も浮上しており、より細やかな管理が必要になっています。この記事では、クレジットカードの選び方から賢く使い、きれいに整理するまでの全プロセスのノウハウを詳しく解説します。
=
クレジットカードの賢い使い方と解約・マイル特典の総まとめ
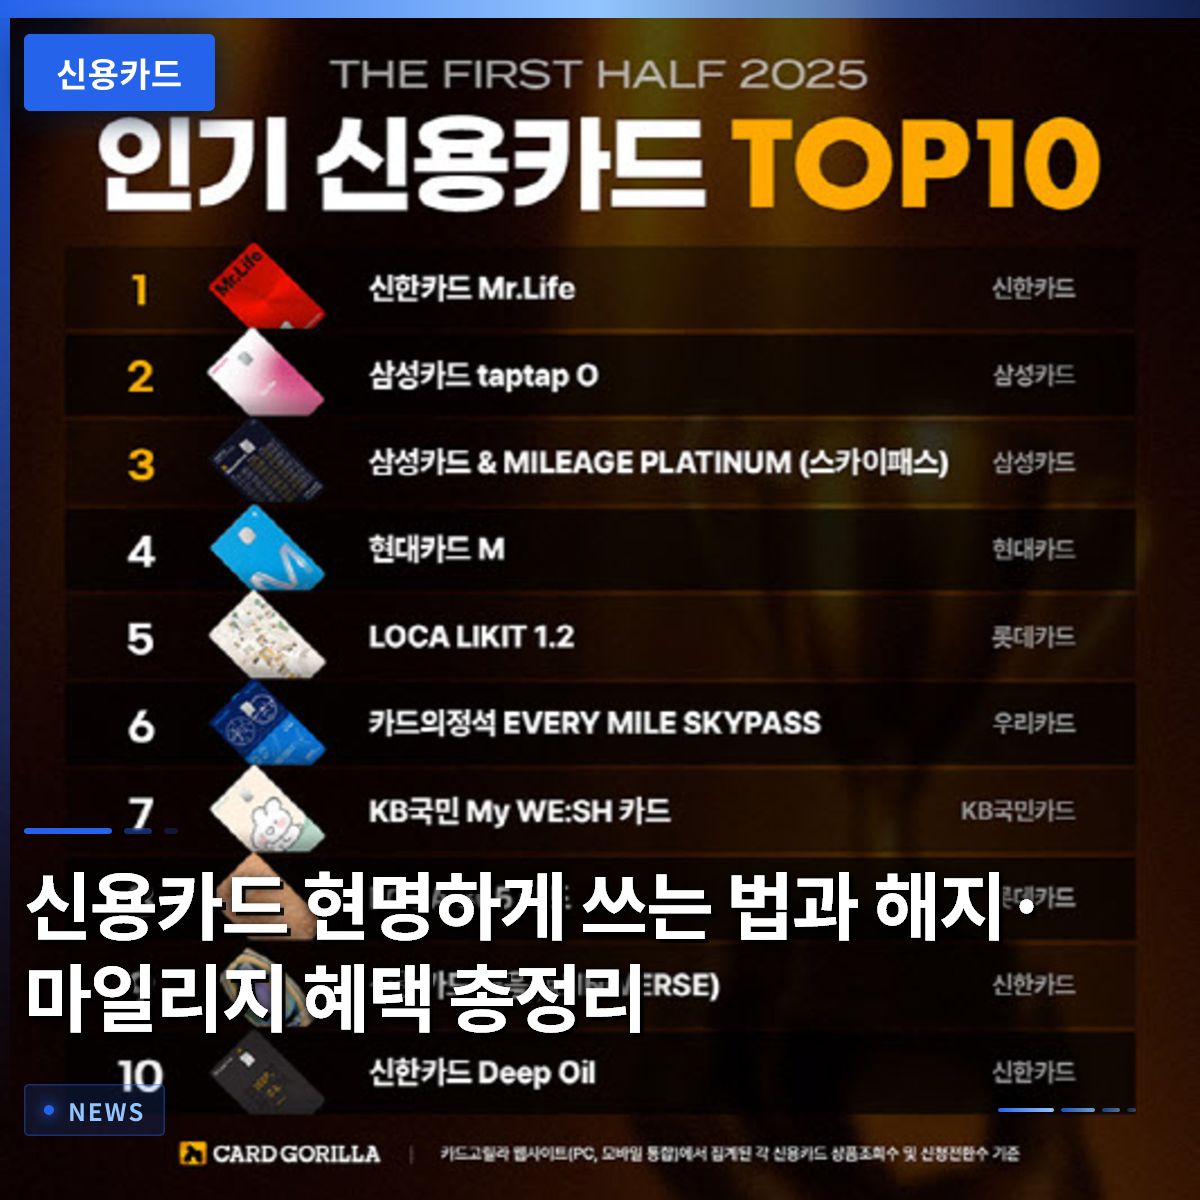
1. クレジットカードとデビットカードの決定的な違いと選択基準

クレジットカードは、カード会社がまず加盟店に代金を支払い、利用者は決められた支払日に利用金額を納付する後払い方式を採用しています。一方、デビットカードは、紐付けられた預金口座の残高範囲内でリアルタイムに決済が行われるという特徴があります。クレジットカードには、手元に現金がなくても計画的な消費や分割払い機能を活用できるという強力な利点があります。ただし、自分の収入水準を考慮せずに無謀に使用すると、支払日に高額な請求が発生し、経済的な困難に陥る可能性があります。したがって、収入の流れが不規則な社会人経験の浅い方や、支出管理が必要な方は、両方式の違いを正確に理解し、自分の傾向に合ったカードを選ぶ必要があります。自分の消費パターンを振り返れば、毎月固定的に発生する支出と不定期な支出の比率を容易に把握できます。例えば、毎月発生する光熱費や通信費は、特典が充実したカードで自動決済を設定しておく方がはるかに有利です。一方、衝動買いが多い傾向がある場合は、予算範囲内でのみお金が引き出される方式を併用することが、支出を削減する近道になります。カード会社が提供する数多くの商品広告に惑わされるのではなく、まず自分の実際の支出項目を分析する姿勢が重要です。結局、自分に最も適した決済方法を選ぶことが、資産形成の第一歩と言えるでしょう。
クレジットカードは後払いと分割払いが利点ですが、収入に見合った計画的な利用が不可欠です。
2. キャッシュバックと請求割引、紛らわしい特典構造の理解

多くの消費者が、カード案内書に記載されたキャッシュバックや割引特典だけを見てカードを作成し、後に失望することがあります。キャッシュバックとは、条件を満たすと一定の金額を現金で返還されたり、ポイントとして蓄積されたりする形態を指します。一方、請求割引とは、決済時点ではなく翌月の請求書で特定の金額が差し引かれる方式を意味します。この2つの方式は外見上は似ていますが、特典が適用されるタイミングや前月実績の算定方法において大きな違いが見られます。したがって、広告文句に記載された高い還元率だけを信じるのではなく、自分が実際にその特典を受けるための条件を満たしているかどうかを検討する必要があります。例えば、あるカードでは前月実績からマンション管理費や税金の納付額が除外される場合が多く、実績の達成が難しいことがあります。また、キャッシュバックの支払い月がカード利用時点より2ヶ月遅れる場合もあるため、スケジュールをカレンダーに書き込んで確認しておく必要があります。オンラインコミュニティやブログに掲載されたレビューを見ると、条件の算定方法を誤解して特典を受けられなかったという不満の声が簡単に見つかります。これを防ぐためには、カード発行前に商品説明書を熟読し、自分の月平均消費額と比較するプロセスが必ず必要です。小さな違いが積み重なり、年間数十万ウォンの生活費節約効果を生み出すことを覚えておくべきです。
キャッシュバックと請求割引は適用タイミングと前月実績の算定基準が異なるため、商品説明書を慎重に確認する必要があります。
3. 航空マイル貯蓄の真実と効率的な活用方法
国内航空マイル制度は、数十年にわたり消費者が特定の航空会社に忠実に利用させるための強力なインセンティブでした。飛行機を頻繁に乗るビジネスパーソンや旅行を楽しむ会社員は、マイル貯蓄特化型カードを使用して賢くポイントを貯めてきました。しかし、ここ数年で航空会社がマイル積算基準を変更したり、座席確保を極めて困難にしたりして批判を浴びることもあります。実際、マイルを貯める過程は苦労を伴いますが、上手に活用すれば高価な国際線航空券を無料で手に入れることができる魔法のような特典になります。普段の生活費支出をマイル還元率の高いカード1枚に集中させる戦略が最もよく使われる方法です。もちろん、単にマイルだけを追い求めて年会費が非常に高いカードを発行したり、不必要な消費を増やしたりするのは本末転倒です。海外旅行をあまり行かない人にとっては、マイル型カードよりもすぐに現金のように使えるポイントや割引型カードの方がはるかに得策です。マイルを貯めると言って不必要な物品を大量に購入する行為は、資産形成の観点から最も警戒すべき態度の一つです。自分が1年間に飛行機に乗る回数と目標とする旅行地の積算基準を事前に計算してみることが賢明です。絵に描いた餅のように感じられるマイルも、明確な計画の下で管理すれば素晴らしい旅行資産に変身します。
航空マイルは還元率と自分の実際の旅行頻度を考慮して、実用的に貯めるべきです。
4. 国税納付のカード手数料と日常の税金管理の常識
最近、付加価値税や総合所得税などの国税をクレジットカードで納付する会社員や自営業者が着実に増加する傾向にあります。銀行に直接行く必要なく、自宅で簡単に税金を納められるという利便性から、多くの人々がこの方式を好んでいます。しかし、国税をカードで納付する際に発生する納付代行手数料は、そのまま納税者の負担になるという隠れた真実があります。ここ数年で国民が負担した手数料の規模が莫大なレベルに達したという統計が出るほど、無視できないコストです。資金運用が逼迫している時に分割納付の恩恵を受けることができますが、手数料支出まで慎重に計算して決定する必要があります。また、最近では個人間の中古品取引やSNSでの注文過程において、口座振替とカード決済を巡る税務当局の監視が強化されています。販売者と購入者が直接連絡を取り、口座間で金をやり取りすると、従来のクレジットカードや現金領収書中心の情報収集網に捕捉されないためです。税金を透明に管理し、不必要な加算税のリスクを避けるためには、適切な決済手段を選択することが重要です。事業登録をしている販売者であれば、カード決済システムを適切に整えることが長期的な信頼を築く道です。日常的な消費と税金納付の両方で金融コストを最小化する知恵が求められる時代です。
国税のカード納付は便利ですが手数料負担が伴うため、資金状況を考慮して慎重に決定すべきです。
5. 使わないクレジットカードの安全な解約と実カードの廃棄手順
財布を整理していると、数年間使っていないものや特典が期限切れになったクレジットカードが複数見つかることがあります。もう使わないカードをそのまま放置すると、年会費が引き続き引き落とされるだけでなく、紛失時の不正利用のリスクも高まります。多くの人が、実カードをハサミで細かく切れば自動的に解約完了だと誤解するミスをしてしまいます。しかし、プラスチックの破片を切ることは物理的な廃棄に過ぎず、カード会社のシステムに残っている契約状態を消去するものではありません。必ずカスタマーセンターやモバイルアプリを通じて公式な解約申請を完了した後にカードを切ることで、被害を防ぐことができます。カードを解約する前に必ず確認すべき事項としては、残っているポイントの有効期限切れと自動決済の連携状態があります。毎月通信費やストリーミング料金が引き落とされるように設定したカードを無断で解約して、延滞に繋がるトラブルを招く可能性があります。したがって、カード整理専用のアプリケーションを通じて固定費支出項目を他の決済手段に事前に切り替える必要があります。また、これまで貯まったポイントを現金に換算したり、残りの年会費を日割りで計算して返還を受け取る手続きも怠ってはいけません。細かな生活金融の常識を一つずつ実践することが、家計簿を堅牢にする秘訣です。
実カードを切ることは解約ではなく、必ずカスタマーセンターやアプリを通じて契約を整理する必要があります。
6. クレジットカードの紛失および不正利用の防止と安全な金融生活
道端で偶然拾った他人のクレジットカードで物を支払ったり、娯楽費を支払ったりする犯罪行為は、厳重な処罰を受ける重大な犯罪です。韓国鉄道公社(KORAIL)の関連会社社員が拾ったカードで物を支払い、勤務中に飲酒騒ぎを起こして発覚した事件は、道徳的弛緩がどれほど深刻であるかを示しています。自分の財布にあるカードを紛失した際に、すぐにカード会社に報告しないと、瞬く間に他人による不正利用の被害に遭う可能性があります。普段からスマートフォンの通知サービスをオンにして、決済明細がリアルタイムで送信されるように設定しておくことが最も安全な予防策です。万が一の事故に備え、カードの裏面に署名をしておき、他人に貸さないという基本的な原則を守る必要があります。今後も金融環境はより速く進化していくでしょう。それに合わせて、私たちの消費習慣とセキュリティ意識も共に成熟していく必要があります。特典だけを追い求める無謀な発行を避け、自分の収入と支出に正確に合致するカードを数枚だけ充実して使うことが賢明です。使わないカードは定期的に整理し、決済明細を毎日確認する習慣は、金銭的損失を防ぐ確かな盾になります。今日をきっかけに、財布の中のカードを取り出して、年会費と自動決済の状態をチェックしてみるのはいかがでしょうか。小さな関心と実践が積み重なり、あなたの資産を守り、より豊かな金融生活を完成させてくれるでしょう。
カード紛失時はすぐに報告し、リアルタイム通知を設定して不正利用被害を徹底防止すべきです。
よくある質問
=