経営権防衛や自主的な上場廃止の手段として主に用いられてきた企業の持分公開買付が、最近では株価を押し上げる強力な支援カードとして台頭しています。最大株主が市場価格よりもはるかに高い価格で直接持分を購入するこの方法は、単なる自社株買いよりもはるかに強く株価を刺激する効果を発揮します。今年に入って金融監督院の開示を通じて、株主価値向上を目的に掲げて公開買付に乗り出した企業が前年比で2倍以上急増しました。同額株の上場廃止要件の導入と相まって、低価格株の強力な株価防衛手段として定着できるのか、投資家の関心が集まっています。こうした現象が起きている正確な背景と、投資家が注目すべき核心ポイントを本記事で詳しく解説します。株式市場の新たな潮流を把握したい方は、ぜひ最後までお読みください。
=
サムチョンリ自転車、セアホールディングス:株価支援のための公開買付ブームの理由分析
1. 株主価値向上を掲げて広がる公開買付の波
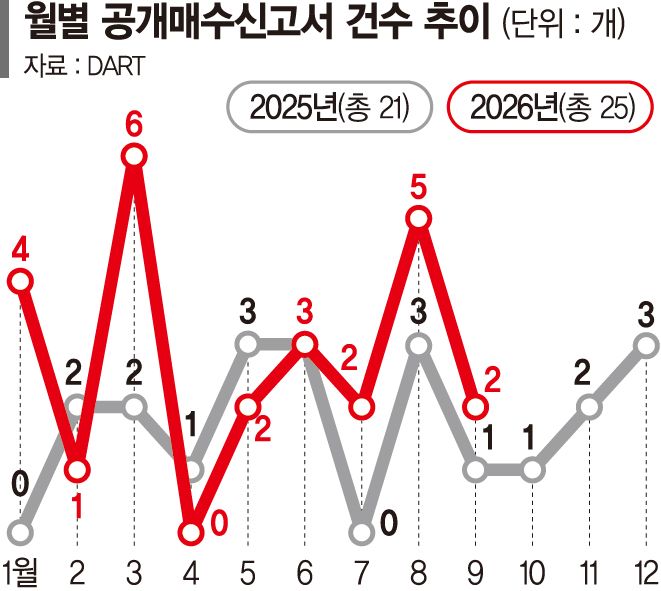
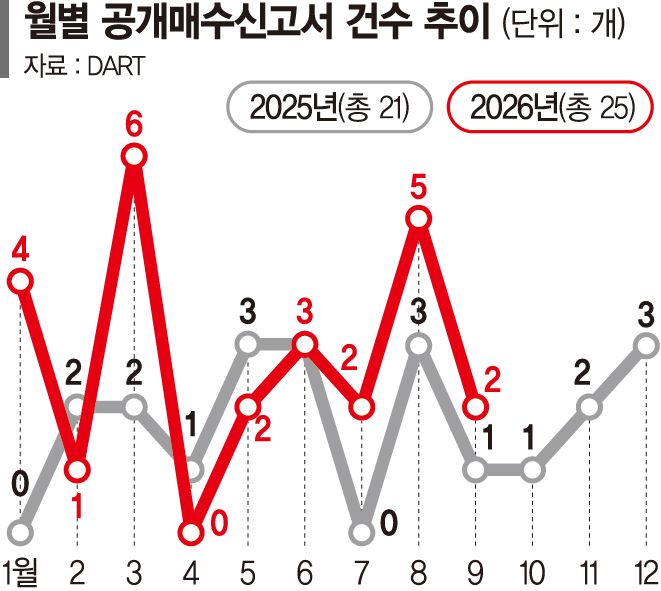
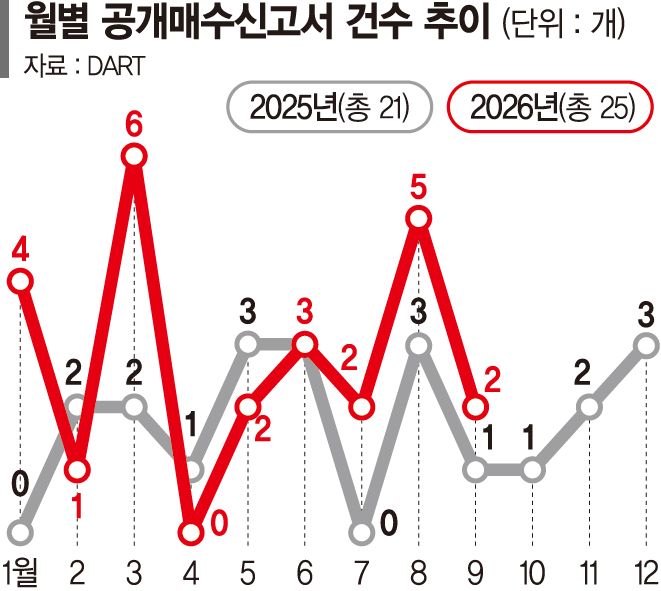
今年に入って株式市場では、最大株主が直接持分を購入し株主還元に取り組む企業が急速に増加しています。金融監督院電子開示システムによると、今年初めから10日までに公開買付届出書を提出した企業の中で、株主価値向上を目的に明記した企業は合計8社に達しています。これは前年同期間と比較して実に2倍に増えた数値であり、企業の経営方式に変化が生じていることを示しています。トンイル製鋼やリファインをはじめ、サムジンイン、サムチョンリ自転車、セアホールディングス、アナム電子、アイスクリームエデュ、KPTUなどがこの流れに加わりました。こうした多様な企業が公開買付を選択する理由は、株主の不満を鎮め、市場で企業の価値を正しく認めてもらうためです。過去には防衛的な目的でのみ使われていた制度が、今では積極的な株主還元政策の中核的なツールへと変貌を遂げています。実際に自社株の公開買付を通じて株価支援に成功した代表的な事例としては、サムチョンリ自転車を挙げることができます。同社は先月、普通株240万8,000株を1株5,000ウォンで公開買付を行い、取得した株式を全量消却するという画期的な計画を明らかにしました。当時投入予定の金額だけでも120億4,000万ウォンという莫大な規模でした。3,000ウォン台まで下落し低迷していたサムチョンリ自転車の株価は、このニュースが伝わった後、急激な上昇基調に入りました。投資家の買い入れが殺到し、株価は瞬く間に回復し、最終的に4,000ウォン後半の価格で取引を終えました。
株主価値向上を目的とする公開買付が前年比で2倍以上増加し、低価格株の強力な株価支援手段として定着しつつあります。
2. セアホールディングスとアイスクリームエデュの株価防衛戦略
セアホールディングスもまた、公開買付を成功裏に活用し、株主還元と企業価値の再評価を引き出した模範的な事例です。同社は5月に普通株18万7,000株を1株16万ウォンという高値で公開買付する手続きを進めました。その後、先月25日には当該株式の消却まで完全に完了し、市場との約束を誠実に履行しました。セアホールディングスのこうした動きは、単なる自社株取得を超え、確実な発行済株式数の減少効果をもたらしました。結果として、既存の株主は持分価値が上昇するポジティブな体験を享受することができ、企業イメージも大きく改善されました。大企業グループでもこうした手法を積極的に活用している点は、市場全体に非常に新鮮な衝撃を与えました。アイスクリームエデュの場合は、最大株主が直接立ち上がって会社の株価を防衛した非常に特別なケースに該当します。親会社であるシコンテックは10日、アイスクリームエデュの株式360万株を1株1,200ウォンで公開買付すると突然発表しました。総額4億3,200万ウォン規模の今回の買付価格は、発表直前の終値918ウォンと比較して実に30%以上高い水準でした。会社が直接自社株を取得する方式ではなかったものの、最大株主による高い買い付け提示は即座に株価上昇を刺激しました。実際、発表後、投資心理が活発化し、株価は1,100ウォンラインをあっさり超える強い動きを見せました。
セアホールディングスやシコンテックなどの大株主は、高値で持分を購入することで、株価防衛と信頼回復を同時に達成しました。
3. プレミアム付き買付の魔法と株価再評価効果
公開買付が市場で注目される最大の理由は、明確な価格、期間、そして数量を提示することで株主の心を掴むことができるからです。一般的な場内数量中心の自社株買い方式は、いつ株式を買うのか分からず不満を感じさせます。しかし、公開買付は定められた価格と期間中に確実に数量を確保できるため、市場に強力な意志を伝えます。特に市場価格より割高なプレミアムを上乗せするため、投資家にとっては歓迎せざるを得ないイベントとなります。こうした画期的な条件は、割安とされていた企業の株価を本来の価値に戻す強力な触媒としての役割を果たします。株価再評価のプロセスにおいて、投資家は企業の将来の成長性について改めて真剣に考えさせられます。大株主が自社の資金を使って高値で株式を購入することは、それだけ会社の将来に自信があるというシグナルとして解釈されます。したがって、一般株主も安心して投資に参加できる環境が自然と整うのです。市中の流通数量が減少することで、今後株価がさらに上昇する余地もそれだけ大きくなります。企業の経営陣と小株主が共存共栄できる最も模範的な資本政策の一つとして評価される理由です。今後も株価を支援したい多くの企業が、この手法を採用する可能性が非常に高いでしょう。
市場価格にプレミアムを上乗せして持分を購入する方式は、短期的な株価上昇を引き出し、企業価値の再評価を促します。
4. 公開買付の隠れたリスクと税負担の壁
公開買付が常に成功するわけではなく、必ずしも自社株買いより有利だと断じることはできません。もし限られた予算で同じ金額を投入する場合、高いプレミアムを上乗せする分、実際に取得できる株式数は減少せざるを得ません。また、公開買付は法的に場外取引に分類されるため、個人投資家がこれに参加する場合、税金の問題に直面します。地方所得税を含め、譲渡益に対して実に22%に達する重い税率が適用される点は大きな負担です。もし公開買付価格より場内株価が高くなってしまえば、個人は当然、税金を払って応募するのではなく、場内での売却を選択します。実際、アナム電子の場合は3月から4月にかけて1株1,560ウォンで大規模な公開買付を推進しましたが、残念な結果に終わりました。当初目標としていた数量のわずか5%程度しか実際に取得できず、事実上失敗に終わりました。応募率がこれほど低調だった決定的な理由は、公開買付開示直後に株価がストップ高を記録し、買い付け価格を軽々と上回ったためです。ここに重い税負担まで重なり、投資家は公開買付の応募ではなく、市場に売り出す側を選択しました。企業にとって、お金を使っても望むだけの持分を確保できないという苦い現実を示す場面です。
場外取引に課される高い税金と場内株価の逆転現象は、公開買付の成功を阻む主要な障害です。
5. 商法改正の波と株主利益中心の資本政策
最近の株式市場を取り巻く制度的環境の変化も、企業の公開買付ブームを背後から力強く支えています。最近の商法改正の動きとともに、企業は大株主のための経営だけでなく、一般株主の利益を積極的に考慮しなければなりません。株主の権益を保護し、資本効率を高めよという社会的な圧力が強まる中、会社の政策も素早く変化しています。これに伴い、額面併合や株式消却を伴う公開買付が、株価を支援する最も洗練された手段として注目されています。かつてのように株主を無視し、オーナー一族中心の経営だけを強行していた時代は、今や確実に幕を閉じつつあります。証券業界の専門家は、こうした流れが一時的な現象に留まらず、今後さらに強まるものと予測しています。株式市場の質が改善され、株主価値を毀損する企業は市場で生き残るのが難しい構造が作られています。企業が自発的に株価を管理し、株主に利益を還元しようとする努力は、非常に好ましい変化です。一般投資家にとっても、会社が発表する各種資本政策の開示を丁寧に確認する知恵が必要になりました。制度の変化を正確に読み解く人だけが、株式市場で成功した投資成果を収めることができるのです。
商法改正と株主権益保護強化の基調に 힘입え、株主利益を優先する資本政策が主流として定着しています。
6. 成功した投資のための賢明な対応戦略と展望
今年吹き荒れたサムチョンリ自転車やセアホールディングスなどの公開買付ブームは、国内株式市場に多くの示唆を与えています。最大株主が直接プレミアムを上乗せして持分を購入する行為は、単なる株価防衛を超え、企業の体質改善を意味します。ただし、無条件に肯定的に見るのではなく、場内株価との乖離率や税金問題など現実的な制約も一緒に検討する必要があります。税負担のため応募率が低調になる可能性があることを認識し、会社の実際の意図と財務状況を冷静に分析しなければなりません。今後も割安な株式を保有する企業を中心に、こうした株主還元政策は継続する可能性が高いでしょう。投資家は、会社が開示する公開買付届出書の条件を丁寧に読み、最も有利な売買戦略を立てる必要があります。無謀な追撃買いよりも、企業の実態と株主フレンドリーな政策の真意をまず確認する姿勢が不可欠です。変化する市場環境の中で機会を捉え、リスクを徹底的に管理すれば、十分に良い収益を上げることができます。今日見た公開買付の光と影をよく覚えておき、成功した投資結果を生み出してください。
公開買付ブームの中で成功した投資を行うには、税金と場内株価の動向を綿密に分析する慎重なアプローチが必要です。
よくある質問
=