今後、投資家が企業が保有する土地の実際の価値を容易に把握できるよう、公示地価を注記に必ず記載しなければならない制度が本格実施されます。金融委員会は最近の会議で、この内容を含む企業会計基準書改正案を最終確定し、発表しました。これまで企業は財務諸表に土地資産を記載する際、原価法を適用してきたため、実際の市場価格との差を把握することが非常に困難だったという指摘が多くありました。その結果、一般投資者は企業が持つ真の資産規模を推測することが難しく、結局、正しい投資判断を下す上で大きな障害となってきました。今回の制度改善により、こうした情報非対称の問題が相当程度解消され、市場の透明性もさらに高まることが期待されています。ここでは、具体的な改正内容とそれが私たちの株式市場に与える波及効果について詳しく見ていきましょう。
=
企業価値の把握を容易に:金融委員会の企業所有土地の公示地価注記開示義務化
1. 土地資産の価値把握の難しさ
私たちの周りで株式投資をしている人々を見ると、企業の財務諸表を綿密にチェックするケースは多いものの、実際に土地資産の正確な価値を突き止めるのは、天の星を摘むほど難しいものです。過去の会計基準によると、企業が以前に購入した土地は、帳簿に最初に取得した価格のまま記録されるため、数十年経って地価が暴騰しても、財務諸表上は古い価格のまま残ってしまいます。ソウル江南の中心部に莫大な規模の優良土地を持つ企業であっても、帳簿上の価値だけを見ると、ただの平凡な中小企業のように見えることが珍しくありませんでした。そのため、一般の株式投資者は、企業訪問に行ったり、別途不動産登記簿謄本を取得したりしない限り、企業がどの程度の隠れた資産を抱えているのか知る術がありませんでした。専門家であっても、企業の真の価値を評価する際、資産価値を適切に反映できず、的外れな判断を下すケースが数えきれないほど多くありました。結局、情報に詳しい少数の勢力だけが利益を得て、善良な個人投資家には闇雲な投資を強いるという構造的な矛盾が続き、それが常態化していたのです。
既存の会計基準では、古い土地資産が元の取得価格のまま記録されており、実際の市場価値を全く反映していませんでした。
2. 金融委員会の会計基準書改正
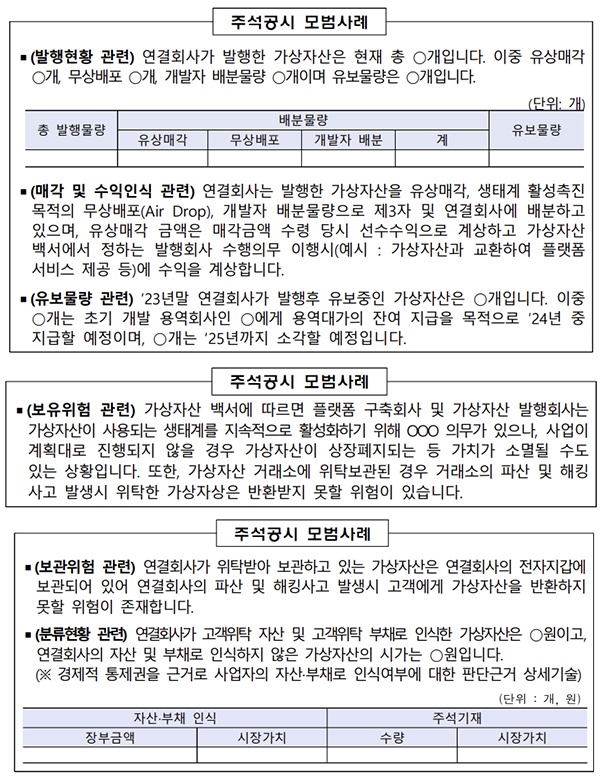
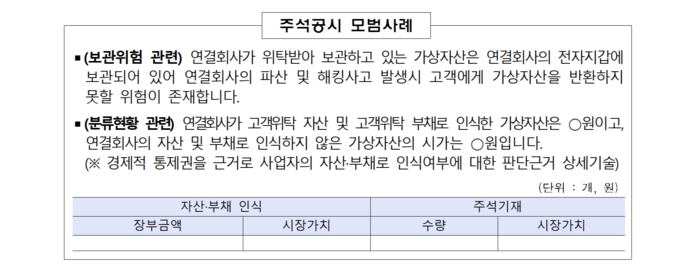
金融当局は、こうした市場の慢性的な問題を解決するため、企業会計基準書第1016号「有形固定資産」改正案を急遽可決しました。今回確定された改正案の核心は、原価モデルを適用する土地については、関連法律に基づく公示地価を必ず財務諸表の注記に開示することを義務付けることです。現行制度では、帳簿金額と公正価値の間に差がある場合の開示を単なる勧告事項としていたため、企業はコストや手間の理由で遵守しませんでした。しかし、今後は義務規定に変更され、法的に公示地価を明示しなければならないため、企業はもう様子見をしたり隠したりすることはできません。ただし、国内法令の適用を受けない海外にある土地や、そもそも公示地価が存在しない特殊な土地については、今回の開示対象から除外されます。こうした例外規定を除けば、大部分の上場企業や外部監査対象企業が保有する国内土地資産の公示地価が透明に公開されることになります。これは、投資家が企業の財務状況をより直感的かつ正確に把握するための強力な武器となるでしょう。
金融委は原価モデル適用土地の公示地価注記開示を義務化し、企業資産の透明性を高めました。
3. 投資家視点での変化と期待効果
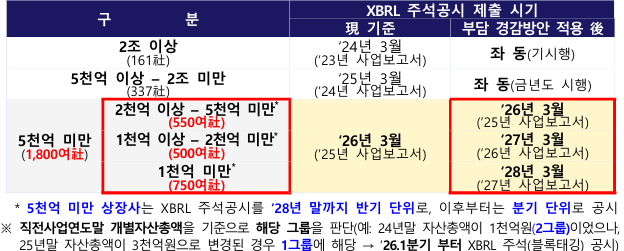
一般投資家の立場から見れば、今回の会計基準改正はまさに旱魃の恵みのような朗報であり、企業分析の構図を完全に覆すものとなります。今後は証券会社のレポートや財務諸表を複雑に分析しなくても、注記の一行を読むだけで、当該企業が持つ不動産の公示地価総額を一目で把握できるようになります。例えば、時価総額が数百億ウォン程度に過ぎないある製造会社が、ソウル近郊に数千億ウォン相当の公示地価を持つ工場用地を保有しているという事実を、注記を通じて簡単に発見することができます。こうなれば、資産価値に対して株価が過小評価されているいわゆる「隠れた優良銘柄」を、個人投資家でも非常に簡単に探し出し、投資機会を捉えることが可能になります。また、企業が資産を隠蔽したり縮小したりして会計の透明性を損なう行為も、根本的に阻止する効果が見込めます。結果として、私たちの株式市場全体の信頼性がさらに厚みを増し、外国人や機関投資家の流入もより活発になることが期待されます。
注記開示の義務化により、投資家は隠された不動産資産の価値を簡単に確認し、過小評価された銘柄を発掘できるようになります。
4. 一般企業会計基準との公平性の調整
今回の改正案は、上場企業が主に従う国際会計基準と、非上場企業や中小企業が主に使用する一般会計基準の間の乖離を縮める意味も持っています。実は、一般企業会計基準を適用される企業は、以前から土地の公示地価を注記に忠実に開示してきた 반면、むしろ大企業が主に使う基準ではこの部分が欠けていました。これにより、両基準を適用される企業間の財務情報の比較可能性が大幅に低下するという指摘が、会計法務界から継続的に提起されてきました。金融当局が今回、国際基準適用企業にも公示地価の注記開示を義務付けることで、こうした比較不可能性の問題が完全に解消されました。どの基準を見ても、企業が持つ土地の公示地価を同様に確認できるようになるため、会計情報の一貫性が最大化されるのです。これは、会計監査人が企業を評価・監督する際にもはるかに容易な基準を提供し、全体的な会計の先進化に大きく貢献することでしょう。
既存の一般会計基準適用企業のみ行っていた公示地価注記開示が全企業に拡大され、基準間の公平性が調整されました。
5. 施行時期と企業の準備状況
新しく変わった会計基準は、遅滞なく今年の年末決算から直ちに適用されるため、企業の動きが非常に活発になっています。今回の改正案は、12月31日で終了する年度財務諸表から直ちに効力を発揮するため、直ちに今年の事業報告書から土地の公示地価が注記に詳細に記載されなければなりません。財務担当部門や会計部門の従業員は、年末を前に会社が保有するすべての土地の区画ごとの公示地価を一つずつ確認・検証するために汗を流しています。特に全国に無数の支店や工場用地を散在して保有している大企業グループの場合、その膨大な土地データを整理するのに相当な努力が必要になる見込みです。一方では、急な開示義務化により実務的な混乱が生じる可能性があると懸念する声もありますが、大部分の企業はすでに電算システムを通じてデータ管理を行っているため、大きな支障なく対応できるものと見られています。会計法人も、監査手続きに土地価値検証項目を追加し、徹底した備えを整えています。
改正案は今年12月31日で終了する財務諸表から直ちに適用されるため、企業の迅速な準備が求められます。
6. 今後の展望と正しい投資戦略
金融委員会の今回の企業土地公示地価注記開示義務化措置は、単なる書類作業の変化を超え、私たちの資本市場の体質を変える重要な転換点となるでしょう。今後、株式市場に参加するすべての人は、企業の外見だけでなく、その根底にある真の不動産資産の重さを正確に計測して投資する習慣を身につける必要があります。情報の透明性が高まるほど、市場はより合理的に動き、誤った不良企業に資金が集中する副作用も大きく減少するでしょう。投資家の皆様は、迫りくる年末決算シーズンから、新しく公開される注記内容を綿密に 살펴보고、過小評価された宝石のような企業を見つける目を養わなければなりません。政府もまた、こうした会計透明性強化政策を継続的に補完・発展させ、先進的な投資環境の整備に全力を尽くすべきです。透明に公開されるデータを武器に賢明な投資判断を下せば、成功した資産増殖の夢に一歩近づけることができるでしょう。
透明になった土地資産情報を基に賢明な投資戦略を立てることが、今後の成功した株式投資のための核心鍵です。
よくある質問
=