保険金の支払拒否の半数以上は、思っているよりも複雑な書類の欠落や形式エラーに起因していることをまず心に留めておいてください。多くの読者は「実損24」のようなポータルベースの請求システムがすべての問題を自動的に解決してくれると誤解しがちです。しかし、2026年時点で電子請求の比率が74%に達しているにもかかわらず、一部の保険会社が受信停止を宣言し、サービスの有料化や限定的な処理が増えているという現実を直視する必要があります。特に介護保険の場合、約款で定められた基準の充足有無と実際の介護サービス利用事実の証明が必須ですが、家族が直接ケアした場合、その立証難易度は非常に高くなります。単に領収書のみを提出すれば終わりではなく、診療記録簿や入退院確認書など脈絡のある証拠体系がなければ審査遅延は避けられません。今日は、こうした現場の状況が分かれる中で、実際に保険会社を動かせる核心的な書類の準備法と現場事例に基づく実戦的な対応戦略を具体的に案内いたします。
=
保険請求書類の欠落に注意!実損24の電子請求時代でも押さえておくべきこと
1. 書類の種類別必須提出リストと不備点の分析
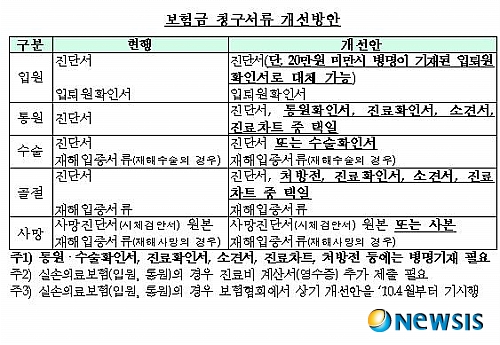
保険契約ごとに要求される書類の範囲は動的に変化し、基礎的な書類だけでなく状況に応じた特殊な書類が重なるため、丁寧な確認が必要です。単純な外来診療のように見える事件でも、処方箋や詳細な算定内訳書が時折欠落し、追加書類の要求につながることがあり、この過程で支払時期が2〜3週間遅れるケースが多数発生しました。例えば、先日近隣の病院で整形外科のレビューをご覧になった場合、レーザー治療費の請求時に時間単位の算定内訳が明記された書類を別途要求される可能性があります。病院側が「書類を案内します」ということと「保険金が実際に支払われる」ということは本質的に異なる意味を持つため、加入時期や期限経過の有無を自らチェックする姿勢が必要です。廃車場の選択時に車両の名義整理で遅延しないように、保険請求もまた行政手続きの遅延が金銭的損失に直結しうることを認識すべきです。したがって、請求前に約款の条項を1行ずつ読み、該当する事故タイプに合わせた書類リストをチェックリスト化し、不足部分を埋めるプロセスが必須です。
事故タイプと約款条項に合わせた複合的な書類チェックリストの作成と欠落防止体制の構築
2. 電子請求の普及と紙書類共存の混乱
J&Netの統計によると、今年第3四半期までの累積実損請求件数は435万件に達し、電子請求の比率が幾何級数的に増加しました。消費者が紙の書類を発行してもらわず、医療機関が保有するデータを電子的に送信するその利便性は、否定できない革新でした。しかし、最近一部の保険会社による民間システムへのデータ受信停止が続く中、一部の提携チャネルでの請求可能対象保険会社が縮小されたり、有料化が進められています。こうした逆行現象は、ユーザーが慣れ親しんだ一貫した体験を壊し、むしろFAXや郵送といった後進的な方式の復活を招いています。実損24の宣伝カフェのように「1分で終わる」というメッセージと、実際の現場で経験する「別途書類要求」の間の乖離が消費者の不満を拡大させています。政府が民間保険の行政と絡んでいるという批判の中で、保険会社が個別要件を強化する傾向が明確になっているため、単一チャネルへの依存度を下げるのが賢明です。
電子請求への依存度のリスクと通信環境の変化に伴う対応策の必要性を強調
3. 家族介護保険の立証条件と対処法
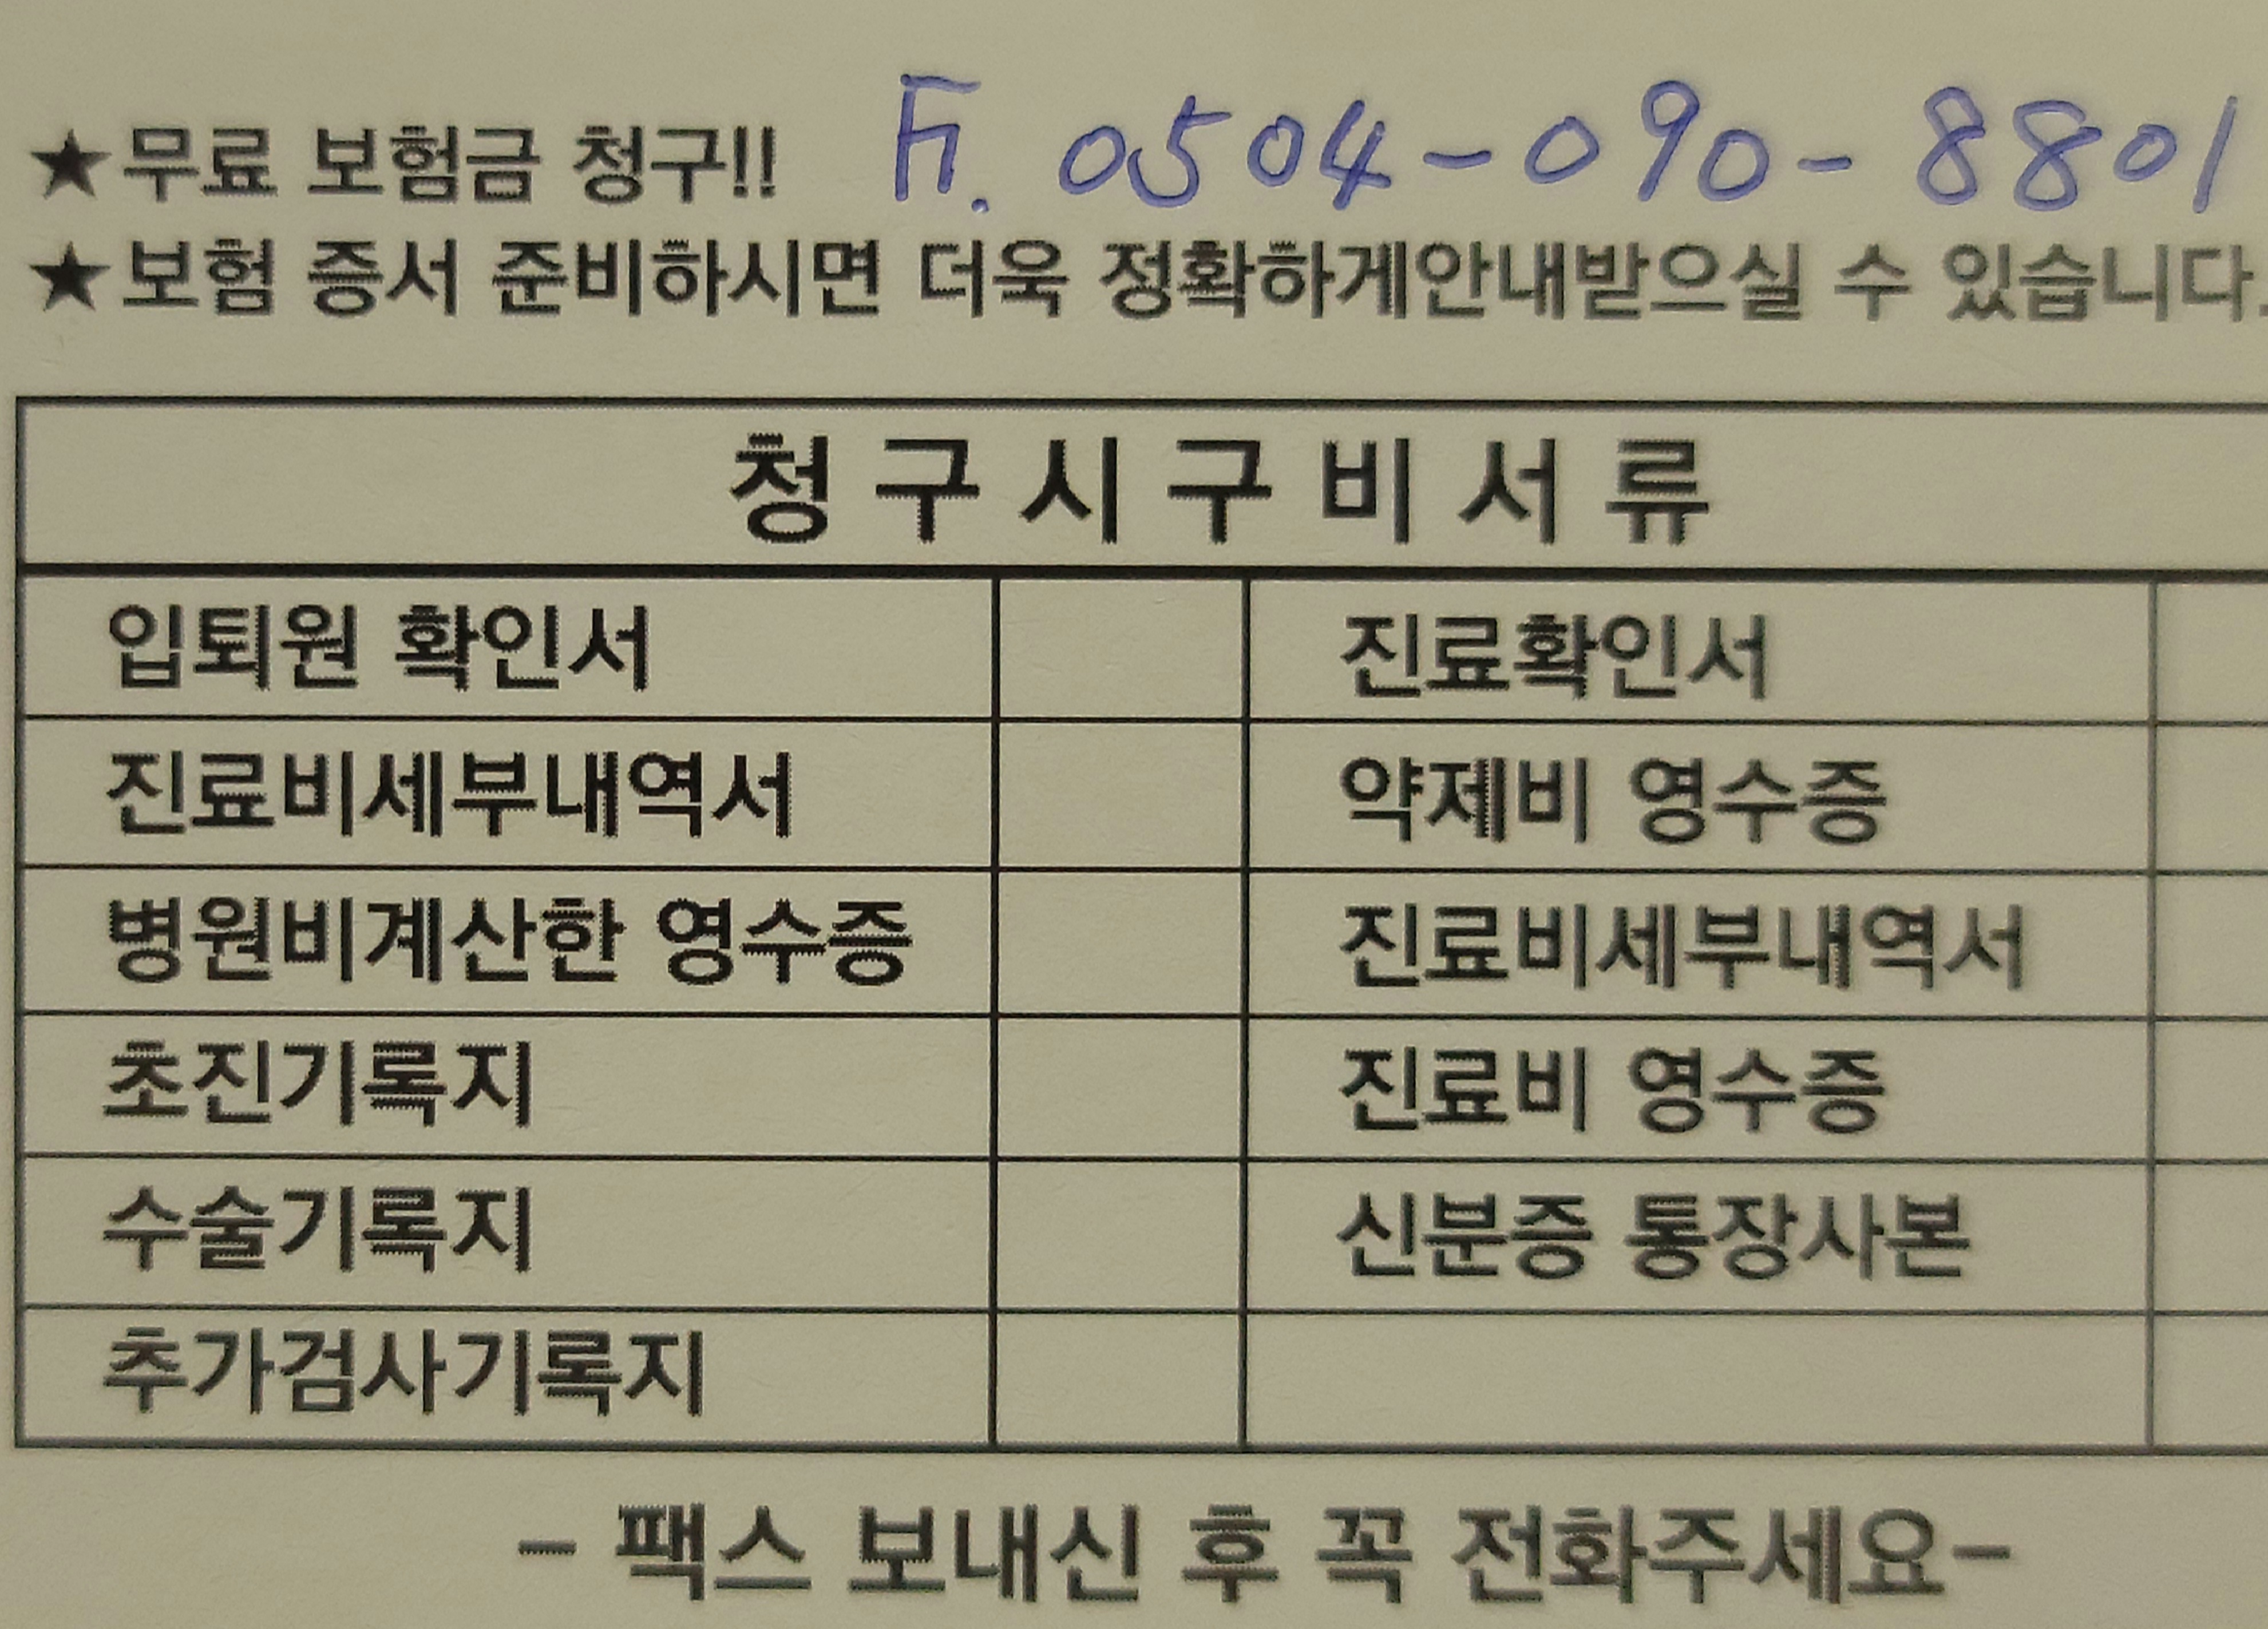
家族が直接患者をケアする介護保険は、商業的な給与付き介護とは異なり、勤務時間表やボランティア活動内訳で代替が困難な、ゼロベースの証拠が要求されます。医療機関が発行した入院確認書だけでは「実質的な介護活動があった」ことを完全に証明できないというのが審査陣の典型的な論理です。この時、家族が作成した介護支出内訳書や病院の協力に基づく面会およびケア記録が決定的な防波堤の役割を果たします。特に不在着信を減らし訪問回数を記載した詳細な日誌や、地域住民や近所の住民の確認書などの付随的な説明資料が追加されることで承認の可能性が高まります。裁判所の判例や保険約款の定義を調べると、「経済的支援」と「身体的ケア」を区別する厳格な基準が存在します。したがって、治療費の請求と同時に介護関連の立証資料を並行して準備し、必要に応じて専門家の助けを借りて論理的整合性を備えた説明書の作成に力を注ぐべきです。
非公式なケア行為に対する客観的証拠の確保のための付随的な説明資料活用戦略
4. 診療記録の整合性検証と行政リスク管理
保健当局が診療記録の虚偽摘発に力を入れる中、病室や手術室の申告事項と実際の麻酔記録および請求資料間の不一致は重大な行政リスクに発展します。許宗植議員が指摘したように、書類上は閉鎖された空間で実質的な運営が行われている場合、事故保険金の請求時に支障が生じる可能性があります。保険会社もこうした医療業界の不透明性を意識し、請求資料と元となる医療データの連携を強化する体制を導入しています。消費者の立場では、健康保険請求資料と民間保険請求書類の内容の一致を維持することが最も基本的な防御線です。例えば、外来で請求した項目を入院処理にしたり、非給付項目を給付に偽装したりする行為は、後日返還要求や刑事問題に発展する可能性があります。病院内の情報セキュリティシステムの特性上、データ不一致が発生しやすいため、請求完了後に交付された領収書原本と電子データを照合するプロセスを経る必要があります。
医療データの整合性確保による行政的リスクの事前遮断と信頼性構築
5. 委任書類と個人情報保護の法的メカニズム
家族代理人による保険金請求は、個人情報保護原則に抵触し、案内範囲が制限されたり追加の委任書類が要求されたりすることがあります。教保生命カスタマーセンターのような主要な損害保険会社コールセンターでも、依頼人の拒否または確認なしに第三者による詳細情報の閲覧を根本的に禁止しています。この時に必要な要約された委任状には、住民登録番号、連絡先、関係証明書が明確に記載され、署名と押印が欠けていない必要があります。家族間の親密さだけで処理されるものではないため、法的効力を持つ標準様式を事前に印刷しておくと役立ちます。また、代理受領時に発生する電子決済の期限問題も見落としがちですが、口座振替確認書が除外されていないか細かく検討する必要があります。こうした法的メカニズムを理解しないと、相談段階から時間の無駄が発生し、最終的に支払漏れや紛争につながる可能性があるため、事前の教育が重要です。