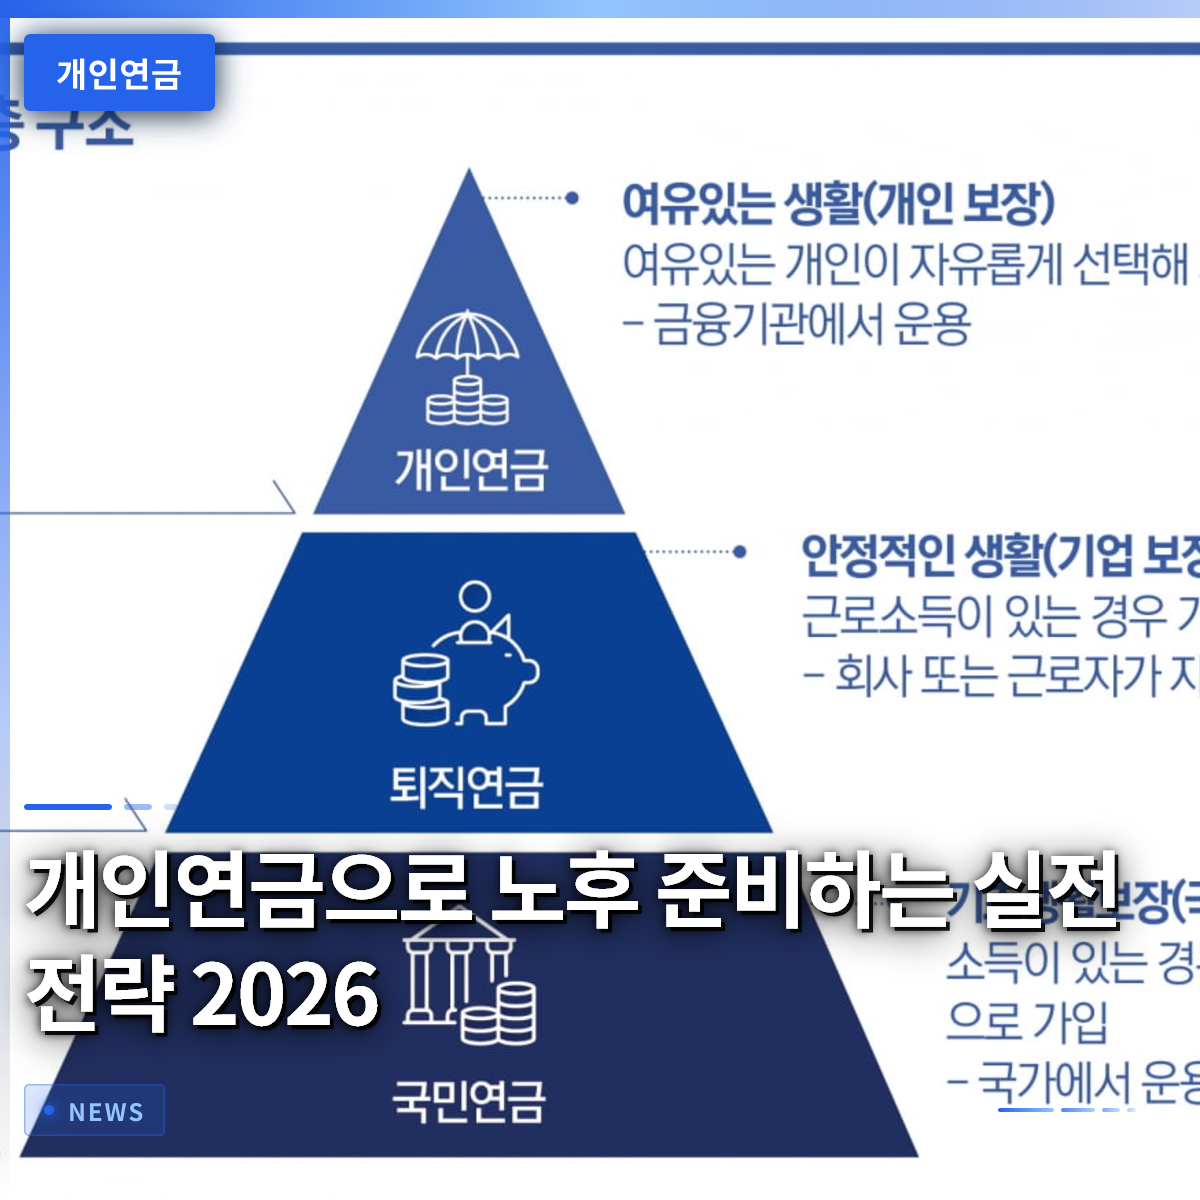
個人年金は、国民年金だけでは不足する老後の収入を補う最も実効性のあるツールです。2026年9月21日現在、多くのサラリーマンが個人年金に関心を持つ理由は、税額控除と長期的な効果にあります。私が直接会った30代のサラリーマンのキムさんは、毎月20万ウォンを積み立てて10年後の目標額を達成したと笑いながら話してくれました。彼の話を聞いて、私もカフェで膝を叩きながら「本当に可能なんだな」と感じたことがありました。この記事では、個人年金の基本概念から税制優遇、具体的な積み立て戦略まで段階的に解説していきます。読み進めるうちに、ご自身の状況に合わせて適用できるヒントを得られるでしょう。さっそく本題に入り、個人年金をどのように設計すべきか見ていきましょう。
=
個人年金で老後資金を準備する実践戦略 2026
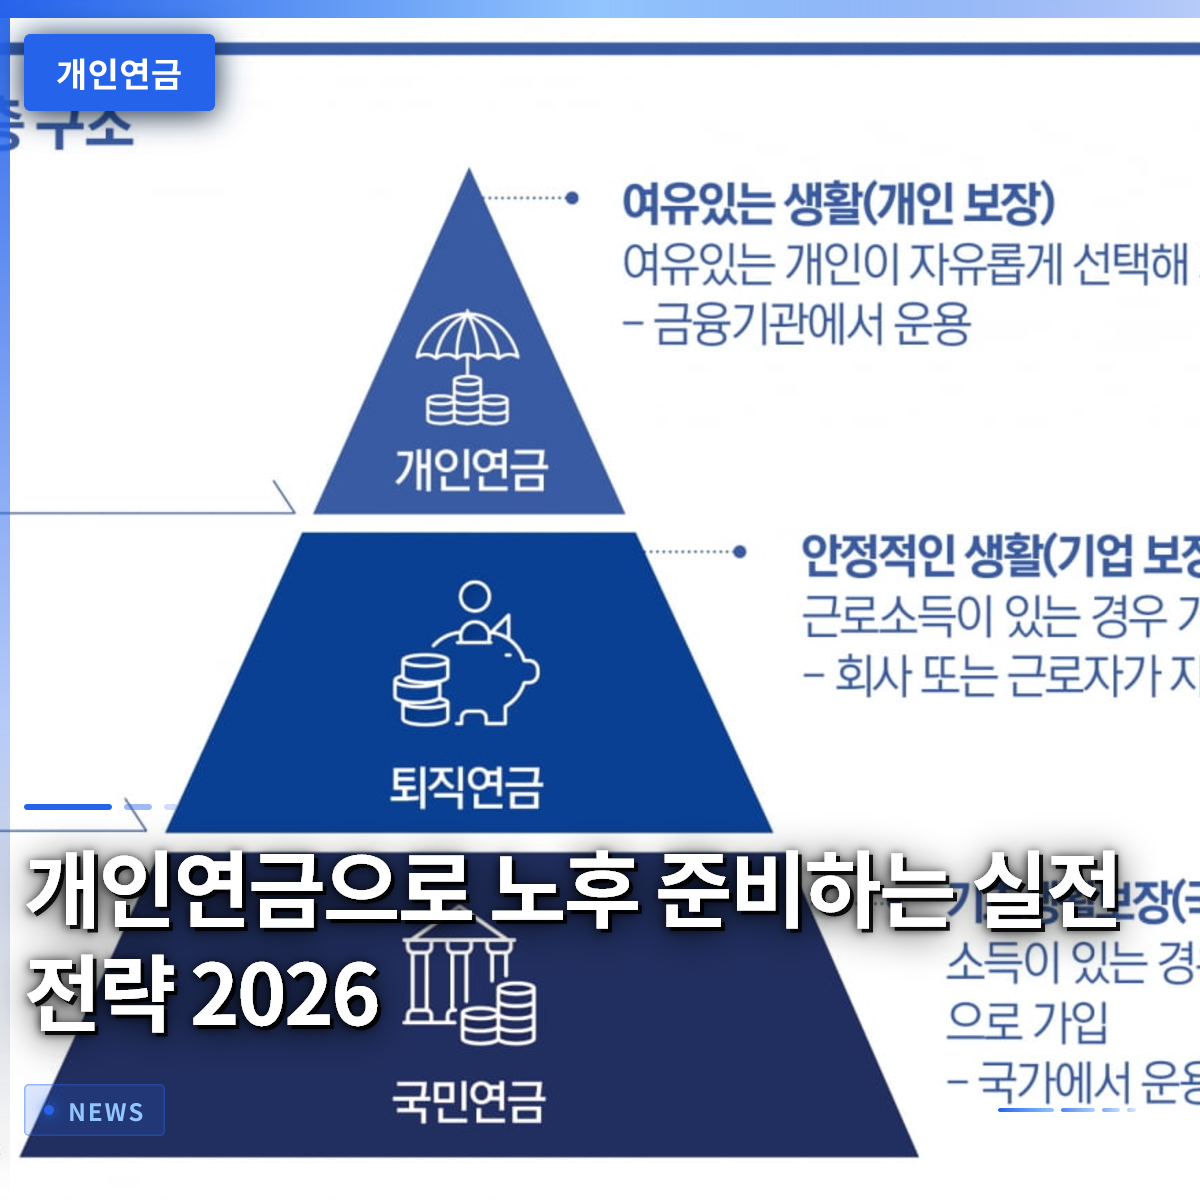
1. 個人年金の種類と選択基準

個人年金は大きく分けて、年金貯蓄ファンド、個人型退職年金(IRP)、保険型個人年金の3種類に分類できます。年金貯蓄ファンドはファンド形式で株式・債券の混合投資を行い、収益率の変動はありますが、長期的には高い期待収益を狙えます。個人型退職年金(IRP)は会社が提供する退職年金と同様に運営され、中途解約時にも税制優遇が一部維持される特徴があります。保険型個人年金は確定利回り型や変額型の商品で構成されており、元本保証を重視する人に適しています。選択基準としては、まず自分の投資性向とリスク許容度を確認する必要があります。例えば、株式の変動に耐性のある投資家なら年金貯蓄ファンドを、安定した収益を求める中高年層なら保険型個人年金を検討できます。最後に、加入可能な金融機関の手数料とアフターサービスと比較検討することが、賢明な選択の第一歩です。
自分の投資性向とリスク許容度に合わせ、年金貯蓄ファンド、IRP、保険型個人年金の中から最も適した商品を選択してください。
2. 税額控除の優遇と限度額

個人年金への拠出金は年間限度額内で税額控除を受けられるため、節税効果が大きいです。2026年現在、年金貯蓄口座への拠出金は年間600万ウォンまでが税額控除の対象となり、これにIRP口座の拠出金を加えると年間合計900万ウォンまで控除が可能です。例えば、年収5,000万ウォンのサラリーマンが毎月50万ウォンを個人年金に積み立てれば、年間600万ウォンに達し、最大限の税額控除優遇を受けることができます。税額控除率は区分によって異なりますが、通常13.2%~16.5%程度が適用され、実際の税額削減額は相当なものになります。ここで注意すべき点は、控除限度額を超える金額については税額控除の優遇を受けられないことです。したがって、年初に予想拠出額を計画し、月ごとに自動振替を設定して限度額を超えないよう管理することが重要です。税額控除の領収書は年末調整時に必ず添付しないと還付を受けられないため、ファイル管理を怠らないようにしてください。
年間拠出限度額(年金貯蓄600万ウォン、IRP含む900万ウォン)を満たして最大限の税額控除優遇を受け、超過分は別途貯蓄したり他の商品に活用したりしてください。
3. 積立投資戦略の例

個人年金に積み立てる際は、積立投資方式を通じて市場タイミングのリスクを軽減するのが一般的です。毎月一定額をファンドに投資することで、高値で少なく買い、低値で多く買うことで平均コスト効果(ドルコスト平均法)を得られます。例えば、KOSPIが2500ptのときは20万ウォンで0.08口買い、2000ptのときは同じ金額で0.10口買うといった具合です。これにより、変動の大きい市場でも長期的に平均取得価格を下げる可能性があります。同時に、ポートフォリオ内の資産配分を株式60%、債券30%、代替資産10%程度に設定すれば、リスクを分散しながら収益機会を高めることができます。毎年年初に資産比率をリバランスして目標比率に戻す習慣をつけると、市場の変動に振り回されなくなります。リバランスのタイミングは、半期ごとまたは大きな変動があった際に設定するのが実務上よくある方法です。最後に、積立金が一定水準に達したら、一部を引き出して緊急資金として活用したり、追加投資に再投資したりする柔軟な運用方法も検討する価値があります。
毎月一定額を積み立ててドルコスト平均法の効果を得、定期的なリバランスでリスクを管理してください。
4. 受給時の税金と受給方法
個人年金は55歳以降から受給が可能で、受給時点によって課税方式が異なります。年金形式で分割して受給する場合、年間受給額に対して雑所得課税が適用され、税率は総合所得税率と同様に累進構造に従います。一時金で中途解約すると、その全額に対して雑所得課税が一度に課されるため、税負担が急増する可能性があります。したがって、可能な限り年金形式で分割受給することが、税後実受給額を増やす戦略です。受給開始時期を遅らせると、拠出期間が長くなり積立額が大きくなるだけでなく、受給時点での税率が低くなる可能性もあります。例えば、60歳から受給を開始すると、同じ拠出額でも年間受給額が減るため、税率の低い区分に留まることができます。また、受給額が基礎生活保障受給基準以下であれば非課税優遇を受けられる場合もあるため、事前の確認が必要です。最終的には、自身の予想生活費とその他の収入を考慮し、最適な受給時期と形式を設計する必要があります。
年金形式で分割受給して税負担を最小限に抑え、受給時期を慎重に調整して実受給額を最大化してください。
5. 実際の事例:30代サラリーマンが月20万ウォンの積み立てで目標達成
ソウルに住む30代のサラリーマンのイさんは、月給が約300万ウォンで、生活費を除いた余剰資金として毎月20万ウォンを個人年金に積み立てることに決めました。最初の1年は変動の大きい株式型ファンドに全額投入しましたが、損失が大きくなったため債券の比率を30%に増やしました。その結果、2年目からは収益率が安定し、年平均4.5%程度の複利効果が見られました。5年が経過すると積立額は約1,300万ウォンに達し、ここで発生した利息を再投資することで複利効果がさらに大きくなりました。イさんは10年で3,000万ウォンを達成するために、途中でボーナスや税還付金の一部を追加拠出하기도しました。結局、10年目に入った時点で積立額と累積利息で約3,100万ウォンを確保し、これを基に今後年金形式で月25万ウォンの追加収入を期待できるようになりました。彼の成功要因は、継続的な積み立て、中間での資産配分調整、そして予期せぬ収入を再投資する柔軟性です。「少額でも長く」。
月定額積み立てと資産配分調整を継続的に維持すれば、長期的な目標達成が可能であり、余剰資金を再投資して複利効果を高めてください。
6. 展望と読者への行動提言
今後数年間、低金利基調が続く場合、個人年金の税額控除優遇はさらに魅力的な選択肢として浮上するでしょう。政府は老後収入の補強のために年金関連の税制改正を継続的に検討しているため、今後の控除限度額や税率の変化に注意を払う必要があります。個人的には、毎年財務チェックの時間を設け、現在の拠出額と予想受給額を再計算する習慣をつけるのが良いでしょう。スマートフォンの通知機能を活用して入金日を管理し、ロボアドバイザー 기반の年金貯蓄ファンドは自動的に資産配分を調整してくれるため、初心者には有用です。最後に、この記事を読んだ方は、目標額を設定し自動振替を申請することで第一歩を踏み出すことをお勧めします。小さな始まりでも今日から実践すれば、10年後の自信ある老後生活を想像できるでしょう。核心:低金利時代には税額控除優遇を最大限活用し、定期的なチェックと自動化によって継続的な積み立てを維持してください。
よくある質問
=