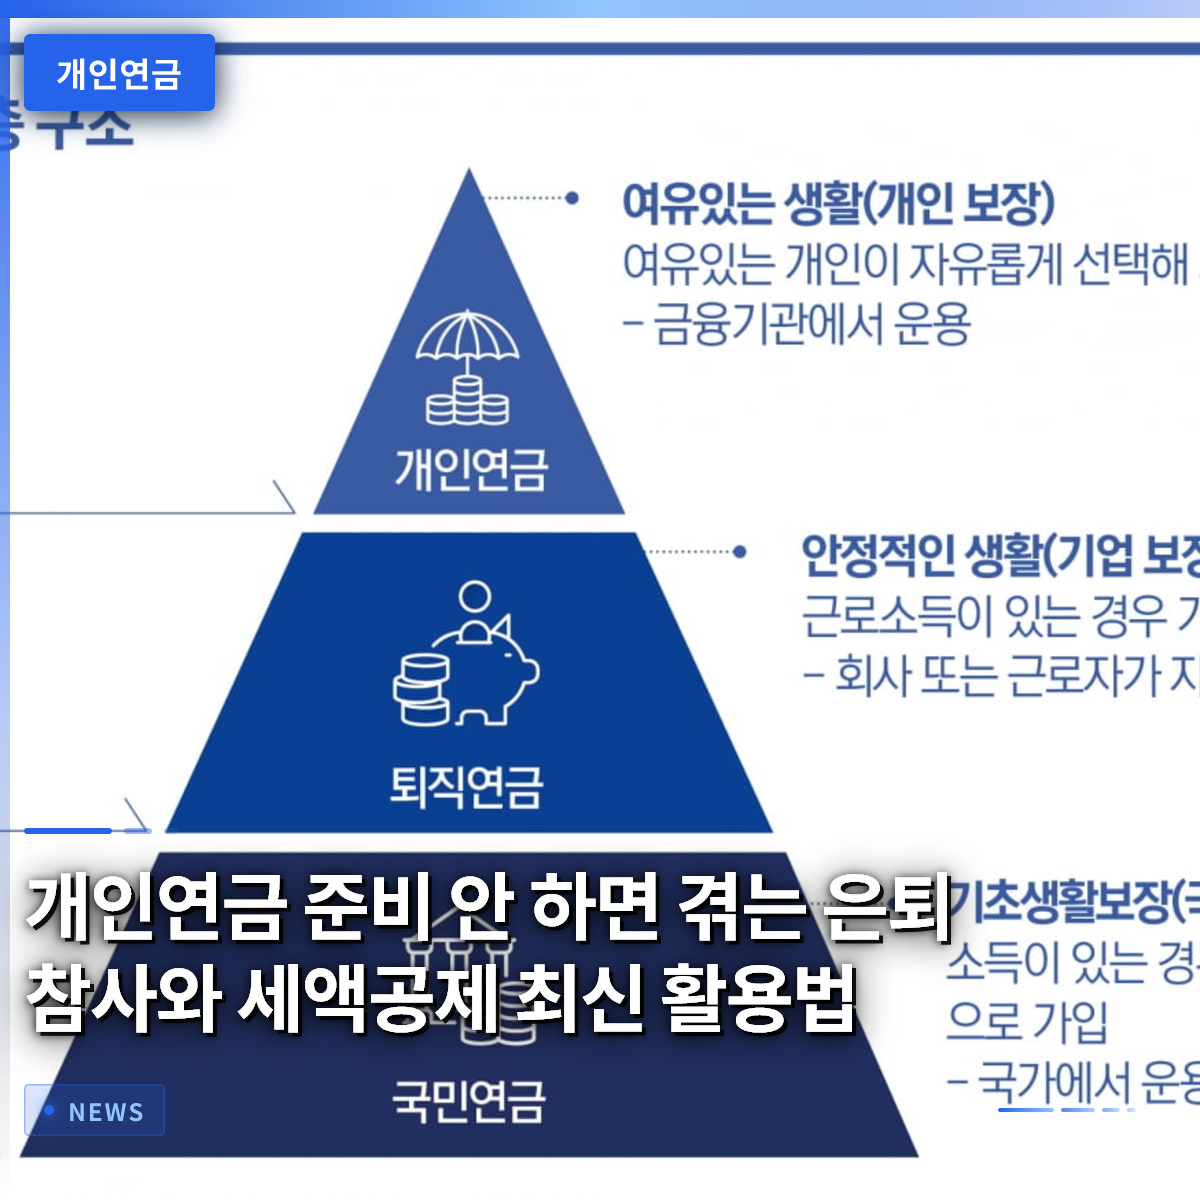
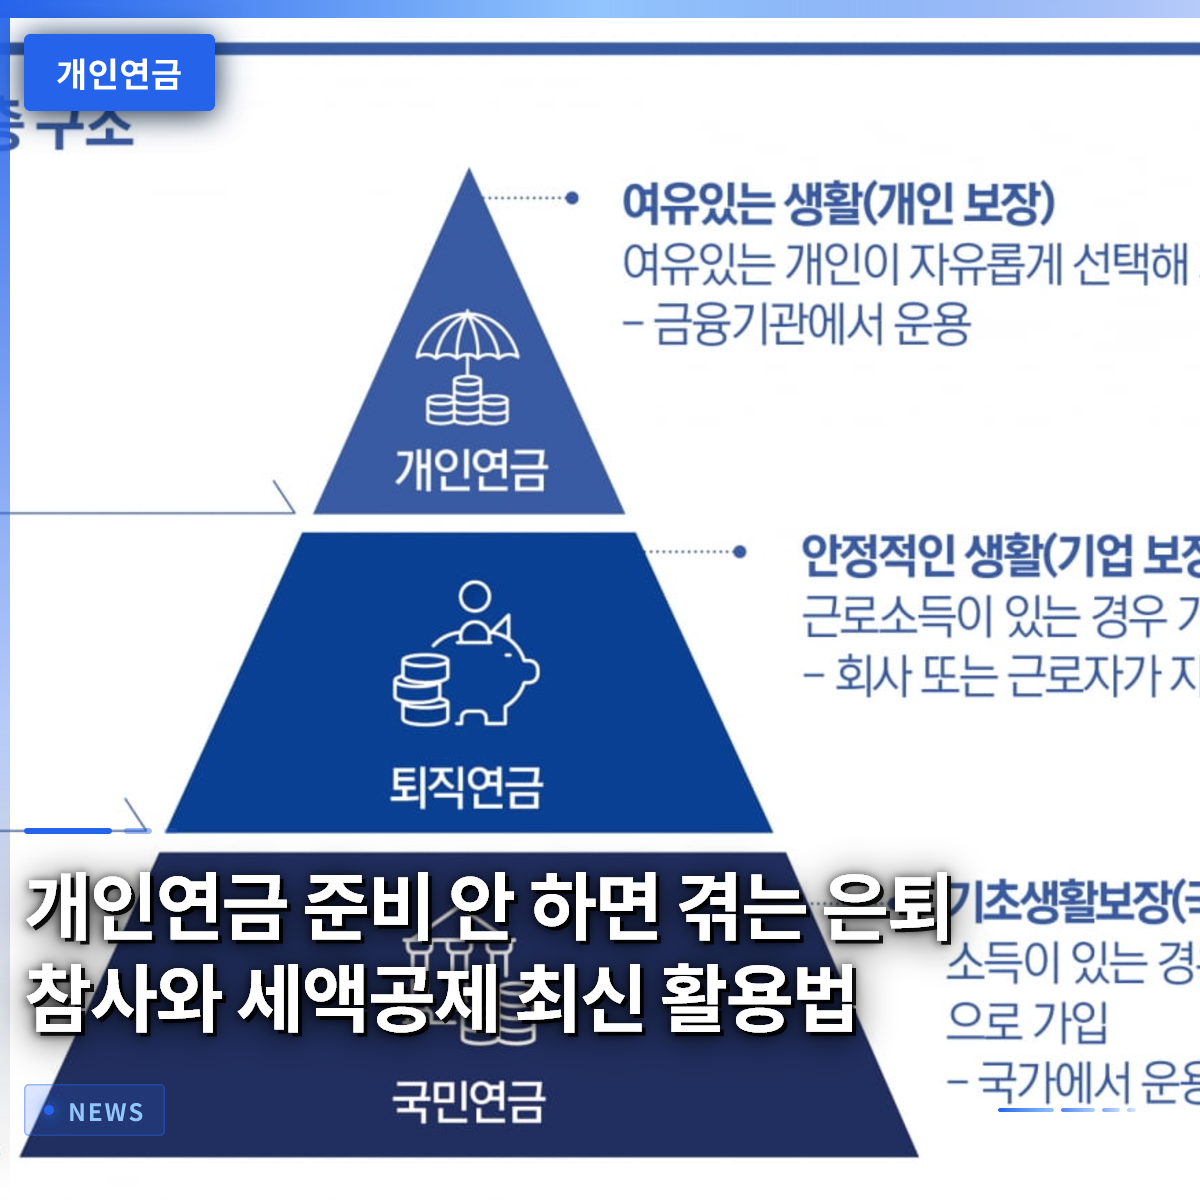
国民年金だけでは退職後の生活費を賄うには到底不十分であり、今すぐ個人年金に加入して追加資金を確保する必要があります。若い頃に学資ローン返済や生活費の出費に追われて老後の準備を先延ばしにすると、退職時に手元に残る資産が予想の半分近くまで減ってしまうという痛ましい状況に直面することになります。実際に、20代に発生した学資債務の反動が退職資金の相当部分を蝕んでいるという分析が続出しており、自発的な退職資産の蓄積の重要性は日に日に高まっています。国が提供する多様な税制優遇措置を積極的に活用すれば、税負担を軽減しながらも確かな老後資金を積み立てていくことができます。この記事では、なぜ今すぐに個人年金を始めなければならないのか、そしてどのようにすれば税制優遇を最大限に享受しながら賢く運用できるのかを詳しく見ていきましょう。漠然と恐ろしかった老後準備の糸口を見つけ、安定した未来を描く貴重な時間となることを願っています。
=
個人年金の準備を怠ると直面する退職の悲劇と、税額控除の最新活用術
1. 小見出し

国民年金だけに頼って痛い目を見る退職の現実 かつては、国から支給される国民年金だけで生活すれば老後がいくらかは保証されるという認識が支配的でしたが、今は状況が完全に変わりました。平均寿命は飛躍的に伸びる一方で物価は急騰しており、公的年金だけでは毎月生活するだけでもかかる固定支出を賄うのが厳しい時代になりました。周囲では、退職を迎えた先輩たちが若い頃の貯蓄不足により、退職後も再び職を探してさまよう姿を容易に目撃できます。特に社会人初期から肩を圧迫していた学資債務や住宅購入ローンなどの財政的障害は、時間が経つにつれて老後貯蓄額を蝕む巨大な雪だるまのように大きくなります。
こうした財政的圧迫の中で自ら老後を放置すれば、退職後の生活は祝福ではなく、過酷な生存競争の連続に変わりかねません。毎月一定額をコツコツと拠出する自発的な年金商品は、こうしたリスクを防ぐ最も確実で頼もしい盾の役割を果たします。会社勤めで蓄積した退職金や、以前加入して忘れていた年金情報を統合照会サイトですぐに確認する習慣が必要です。自分の全資産の流れを正確に把握して初めて、今後不足する退職資金がどれくらいかを客観的に算出できるからです。今すぐ自分の年金口座を開き、空っぽの老後の隙間を埋める具体的な計画を立てて初めて、安心できるのです。
公的年金だけでは退職後の生活費を賄うのが困難なため、不足分を補う自発的な準備が不可欠です。
2. 小見出し

税金の爆弾を避け、還付される税額控除の恩恵 老後準備をためらわせる最大の理由は、目の前の厳しい生活費ですが、国は税額控除という強力なインセンティブを提示しています。毎月懸命に働いて得た収入から一定額を年金口座に貯めるだけで、年末調整時に税金の還付を受けたり、支払うべき税金を大幅に減らしたりできます。総給与が比較的少ないサラリーマンの場合、控除率がより高く適用されるため、実感できる節税効果は想像を絶するほど大きいです。例えば、年末調整シーズンに数十万ウォンから最大100万ウォン以上の還付を受けたサラリーマンの体験談を見ると、なぜ事前に加入すべきか納得させられます。
こうした節税メリットは、単に老後資金を貯めるだけでなく、毎年訪れる税金納付の苦痛を軽減する頼もしい商品として大活躍しています。個人型退職年金や年金貯蓄などの商品への拠出額を合算して上限までしっかり埋めることが、賢いサラリーマンの必須節税戦略として定着しています。節約した税金を再び再投資原資として活用すれば、複利効果を最大化し、退職時に手元に残るまとまった金額を飛躍的に大きくできます。ただし、無理に上限を埋めて直近の生活費が不足し、途中で口座を解約するという誤りを犯しては絶対になりません。自分の所得水準と毎月負担可能な支出規模を慎重に見極め、最も有利な拠出額を設定する知恵が必要です。
年金商品への加入を通じて老後資金を確保すると同時に、年末調整の税額控除の恩恵も十分に受け取ることができます。
3. 小見出し

リターン率のジェットコースターから生き残る投資のコツ 年金口座を作り、お金を入れ始めたからといって老後準備が終わったわけではなく、どのように運用するかが成否を分ける核心です。単に金利の低い預金・貯蓄商品だけに資金を埋め込むと、物価上昇率に追いつけず、実質的な資産価値がむしろ縮小する結果を招きます。最近では、株式市場に上場した多様な上場指数ファンド商品を年金口座内で直接取引できるようになり、資産運用の幅が非常に広がりました。毎日または毎週一定の周期で優良商品を自動的に買い付ける積立投資方式を活用すれば、市場の変動に揺らぐことなく安全に資産を増やせます。
しかし、周囲でリターン率が高いという噂だけを信じて、他人の推奨に従って商品を買い入れた結果、市場が下落した際にメンタルが崩壊して損切りする個人投資家が相次いでいます。退職資金は短期間で莫大な利益を狙う投機的な資金ではなく、10年、20年以上と長期的な視点で黙々と歩み続けるマラソンに似ています。自分の投資傾向が安定型か攻撃型かを正確に把握し、株式型商品と安全資産の比率を適切に配分するポートフォリオ管理が不可欠です。手数料構造や運用会社の専門性も慎重に見極め、信頼できる金融機関を選択することで、貴重な老後資金を安全に守ることができます。焦って毎日口座を確認して一喜一憂するのではなく、黙々と定めた原則に従って長期投資を続ける粘り強さが求められます。
短期的なリターン率に執着せず、積立投資と資産配分の原則を守りながら長期的に運用すべきです。
4. 小見出し
自分の年金を一目で確認する統合照会方法 自分がこれまでどのような商品にいくら拠出してきたのか記憶にもない場合、今すぐ統合年金照会ウェブサイトを訪れてみることをお勧めします。過去の転職時に無心に放置していた退職年金や、以前に親が加入させてくれた年金保険まで、一度に画面で確認できます。公共機関が提供する統合照会サービスを利用すれば、隠れた自分の資産を見つけるだけでなく、予想受取額まで事前に計算できます。この過程で、外国産のAI技術よりも韓国人の公共サービス利用パターンに最適化された国内技術ベースの対話型検索ツールを活用すれば、よりスムーズに情報を見つけられます。
自分の正確な年金加入状況を定期的にチェックすることは、健康診断を通じて体の状態を事前に確認することと同様に、老後対策の基本中の基本です。稀に、長期間拠出が中断された休眠口座が見つかることもありますが、これを再び有効化したり他の口座に統合したりするだけで、管理コストを大幅に節約できます。自分の名義で所有しているすべての年金資産を一目で把握すれば、目標とする退職生活費に合わせるために今後毎月いくら追加で貯蓄すべきかが明らかになります。漠然とした恐怖の中で心配するよりも、客観的なデータに基づいて現状を直視することが最も賢明な第一歩です。今日すぐにスマートフォンやパソコンを起動し、自分の貴重な退職資産がどこで眠っているか詳しく確認することをお勧めします。
統合照会サービスを活用し、分散している国民年金、退職年金、個人年金の情報を一目で把握してチェックすべきです。
5. 小見出し
基礎年金と健康保険料に与える影響の分析 年齢を重ねて所得が減少すると、国から支給される基礎年金の対象者になることがありますが、その際に個人が保有する年金資産が変数として作用し得ます。老後に受ける年金収入が多すぎたり、財産基準を超えたりすると、基礎年金の受給対象から除外されたり金額が減額されたりするのではないかと心配する人が多くいます。しかし、政府の関連基準を詳細に調べると、年金貯蓄や年金保険などの私的年金の比率を適切に高めることが、むしろ全体的な資産防衛に有利な構造で設計されています。公的年金やその他の収入とのバランスを調整して賢く分散しておけば、福祉恩恵と安定したキャッシュフローを同時に確保することが可能になります。
また、退職後に会社加入者から地域加入者に転換される際、健康保険料の賦課体系で頭を悩ませる退職者が数多くいます。保有する財産や所得に応じて健康保険料が急激に跳ね上がる可能性があるため、年金の受取時期と受取額を調整する戦略的なアプローチが必要です。私的年金の所得が年間一定額を超えると、健康保険料の追加負担につながる可能性があるため、金融専門家との相談プロセスを経ることが安全です。税制優遇だけを追い求めて無闇に上限を埋めるのではなく、今後発生し得る健康保険料や福祉受給資格の変動まで立体的に考慮して初めて後悔しなくなります。複雑に絡み合った税法と福祉制度の隙間を突く、自分だけのオーダーメイドの退職設計図を事前に描いておくことが何より重要です。
退職後の基礎年金受給資格と健康保険料の負担を考慮し、私的年金の受取規模と時期を戦略的に調整すべきです。
6. 小見出し
成功した老後に向けた実践的な提言と展望 百歳時代という巨大な波の前に、他人の話ではなく自分の現実として迫ってくる退職に備えるためには、今すぐ小さな実践から始める必要があります。周囲で耳にする不確かな噂に振り回されるのではなく、自分の収入と支出構造を正確に分析し、毎月コツコツと拠出できる金額を確定しなければなりません。金融市場の変化に合わせて、多様な資産運用プラットフォームや商品が絶えず進化しているため、自分に最も合ったツールを賢く選択する目を養わなければなりません。後日、退職マラソンのゴールラインに近づいた際に笑顔で余裕を楽しむためには、今日流す貯蓄の汗が絶対に必要です。
先延ばしにするほど雪だるまのように膨らむ複利の恩恵を逃し、結局若い日の無関心が老後の過酷さとしてそのまま返ってくるという事実を忘れてはなりません。今日この瞬間からスマホアプリを起動し、自分の年金口座を開設したり、既存の加入商品のポートフォリオをチェックしたりする行動力を発揮してほしいと思います。専門家の助けを借りて体系的な資産管理計画を立て、揺るぎなく実践していけば、怖くしかなかった老後は最も期待できる人生の黄金期となるでしょう。自分の手で築き上げた確かな年金資産こそが、残りの人生を堂々として快適に生きるための最も強力な武器です。今すぐ始めるあなたの小さな一歩が、後日豊かで幸せな退職生活を完成させる偉大な奇跡となるでしょう。
先延ばしにせず、今すぐ年金口座をチェックし、継続的な貯蓄を実践して豊かな退職を自ら準備すべきです。
よくある質問
=