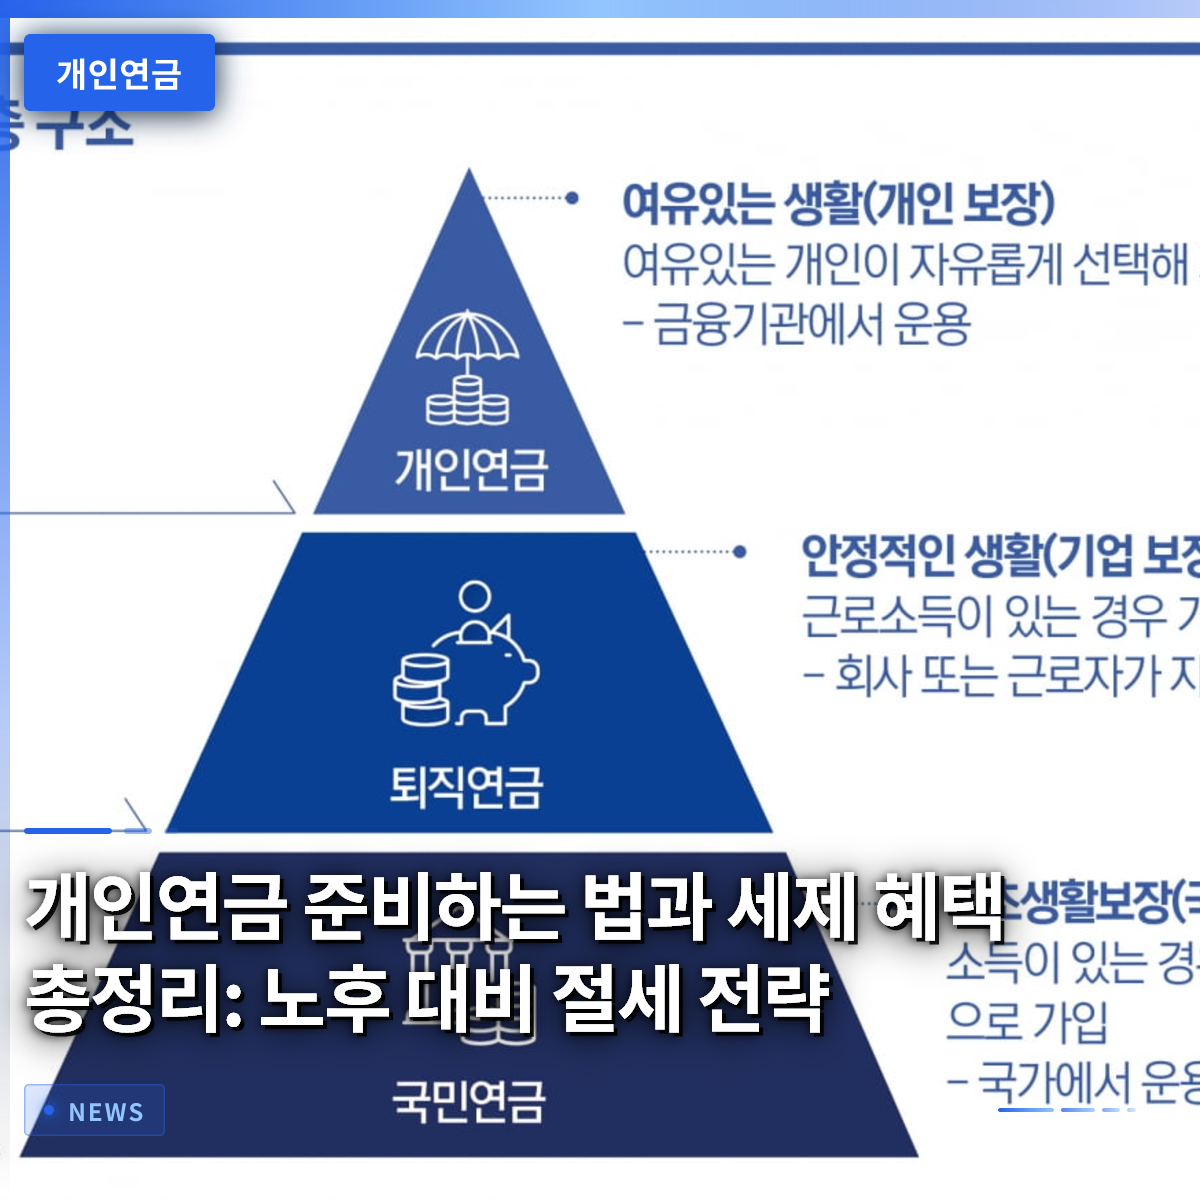
個人年金は、退職後の安定した老後収入を確保し、さらに毎年の年末調整で実質的な税金還付の恩恵も受けられる、最も確実な金融商品です。多くのサラリーマンは国民年金だけでは老後の生活費が不足することを認識し、年金貯蓄や個人型確定拠出年金(iDeCo)に加入して大切な資産を増やしています。特に最近では、金融監督院の統合年金ポータルを通じて、自分が加入しているすべての商品の予想受取額を一目で確認できるようになり、資産管理の透明性が大きく高まりました。漠然と未来を心配するのではなく、今から自分に合った月々の拠出額を設定し、継続的に資金を投入することが何よりも重要です。この記事では、退職準備を始めようとする方々が最も関心を持つ税制優遇の変化と、効率的な口座運用のコツを詳しく解説します。この記事を読めば、複雑に感じられていた老後資産管理の方向性が明確になるでしょう。
=
個人年金の準備方法と税制優遇の総まとめ:老後対策としての節税戦略
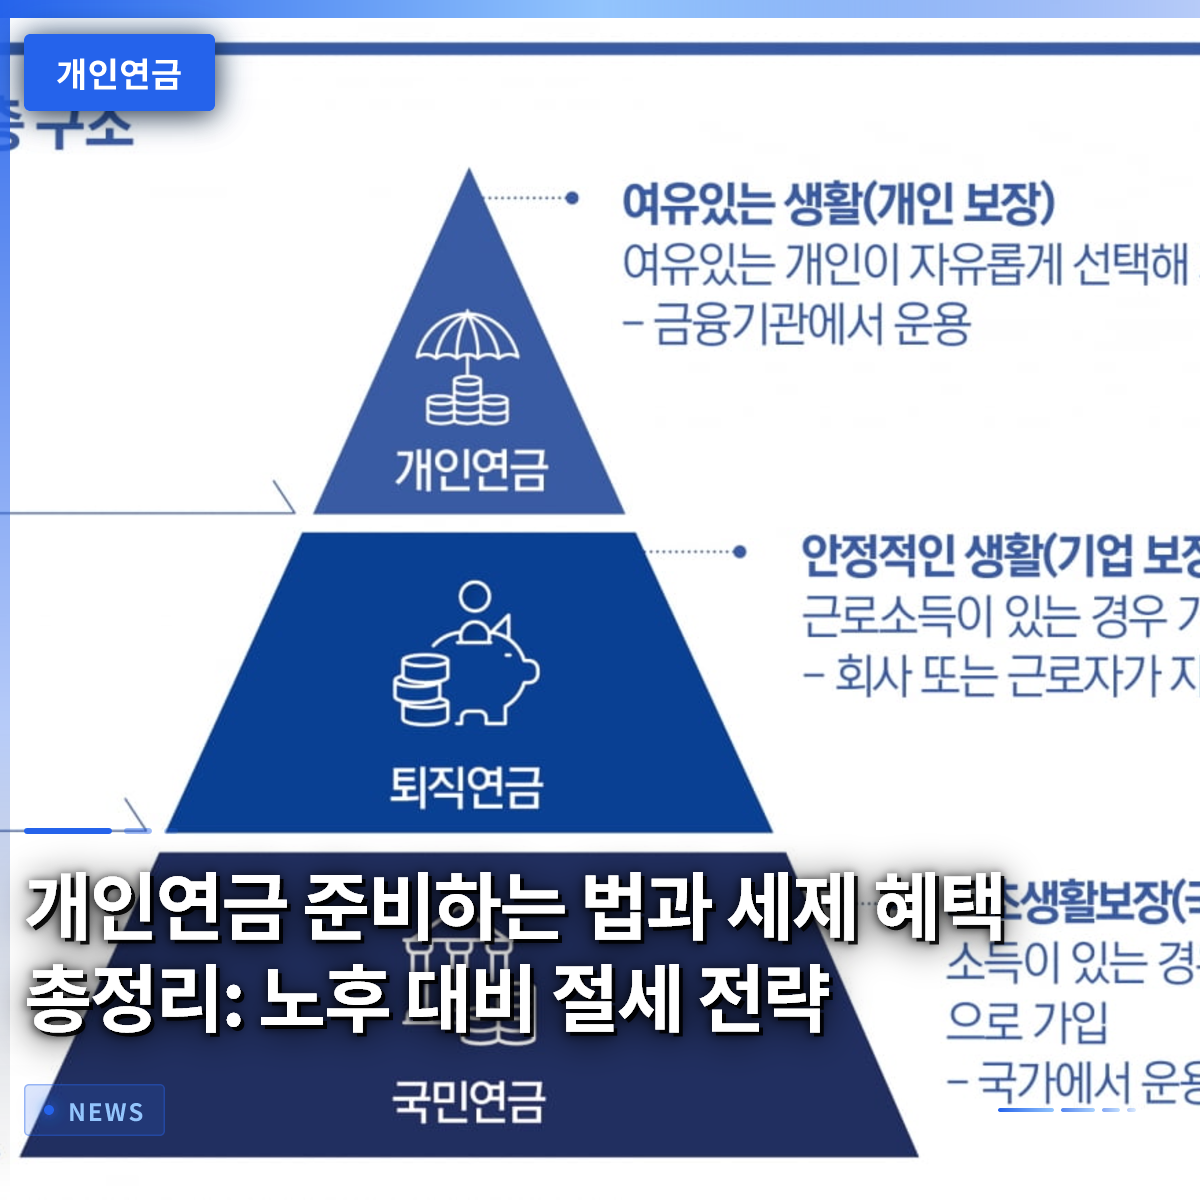
1. 年金貯蓄とiDeCo(個人型確定拠出年金)の違い
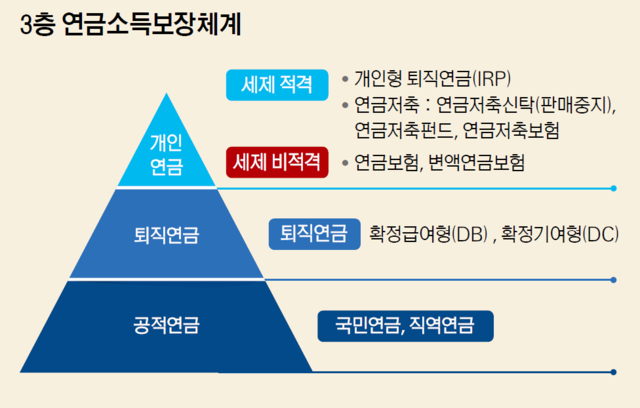
年金貯蓄口座は、銀行や証券会社、保険会社で誰でも自由に加入でき、株式やファンドなど多様な資産に投資できる代表的な商品です。一方、個人型確定拠出年金(iDeCo)は、収入が発生する労働者や自営業者のみが加入できる退職資産管理用の口座であり、比較的リスクの低い資産の比率が一定水準以上維持されなければなりません。両方の口座とも年末調整時に税額控除の恩恵を受けられますが、詳細な運用規定や資金の引き出し条件には微妙な違いが存在します。例えば、年金貯蓄は急な出費が必要な場合、税額控除を受けなかった元本中心に部分的な引き出しが比較的自由に行えます。しかし、iDeCoは法定事由がない限り中途解約が非常に厳格であるため、長期的な視点で慎重にアプローチする必要があります。
実際に、サラリーマンのキムさんは年末調整の還付金を最大化するために、まず年金貯蓄に最大限の金額を拠出し、余剰資金が生じた際にiDeCo口座に追加で拠出する戦略を採用しました。このように2つの口座を同時に活用すれば、控除限度額を最大限に満たしながらも、投資目的に合わせて資産を分散して運用できる利点があります。周囲の同僚の話を聞くと、安易な勧誘に惑わされて加入し、中途解約して損失を被るケースをしばしば目撃します。したがって、自分の月収水準と将来のキャッシュフローを事前に予測した上で、どちらの商品に比重を置くべきか決定する必要があります。綿密な比較プロセスを経れば、不要な税負担を減らし、老後資産を賢く増やしていくことができます。
年金貯蓄とiDeCoの特徴を理解し、自分の収入に合わせて適切に配分することで、税制優遇の効果を最大化できます。
2. 税法改正と節税口座の活用方法
毎年新たに発表される税法改正안은、私たちの資産管理の成果を左右する核心的な変数であるため、常に注意深く 살펴봐야 합니다。최근 금융 시장에서는 세미나 등을 통해 다가올 세법 변화에 선제적으로 대응하여 절세 효과를 누리는 방안들이 활발하게 공유되고 있습니다. 특히 연금 계좌와 개인종합자산관리계좌를 함께 활용하는 방식은 직장인들 사이에서 이미 필수적인 재테크 기술로 자리 잡았습니다. 이들 계좌를 통하면 금융 소득 종합과세 대상에서 일정 부분 제외되거나 과세 이연 혜택을 누릴 수 있어 실질 수익률이 크게 향상됩니다.
주변에서 재테크에 밝은 지인들을 살펴보면 연말정산 시즌에만 반짝 관심을 가지는 것이 아니라 연중 상시로 세법 동향을 체크합니다. 예를 들어 세제 혜택이 적용되는 펀드 상품을 고를 때 일반 계좌가 아닌 연금 계좌를 창구로 삼으면 배당소득세를 나중에 연금을 받을 때까지 미룰 수 있습니다. 세금이 줄어든 만큼 그 돈이 다시 복리로 불어나는 구조이기 때문에 시간이 흐를수록 자산 규모에서 큰 격차가 벌어지게 됩니다. 국가가 제공하는 합법적인 절세 울타리를 적극적으로 활용하는 것야말로 평범한 직장인이 부를 축적하는 지름길입니다. 따라서 금융 기관에서 주관하는 관련 설명회 자료를 눈여겨보거나 전문가의 조언을 참고하여 본인에게 유리한 납입 전략을 세워야 합니다.
매년 바뀌는 세법을 미리 파악하고 연금 계좌와 종합자산관리계좌를 연계하여 과세 이연 효과를 극대화해야 합니다.
3. 통합연금포털 활용한 자산 조회
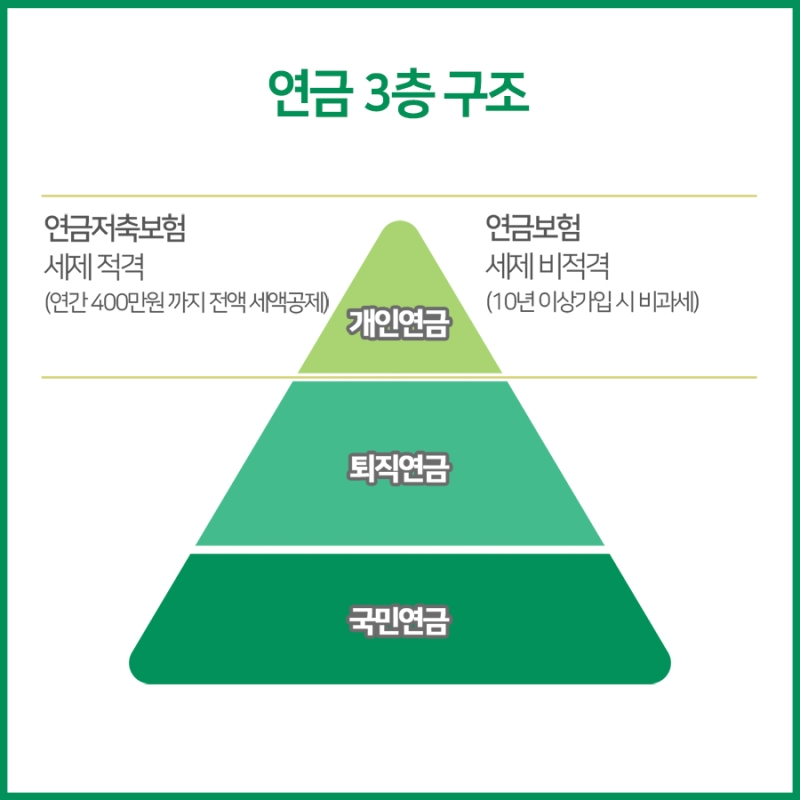
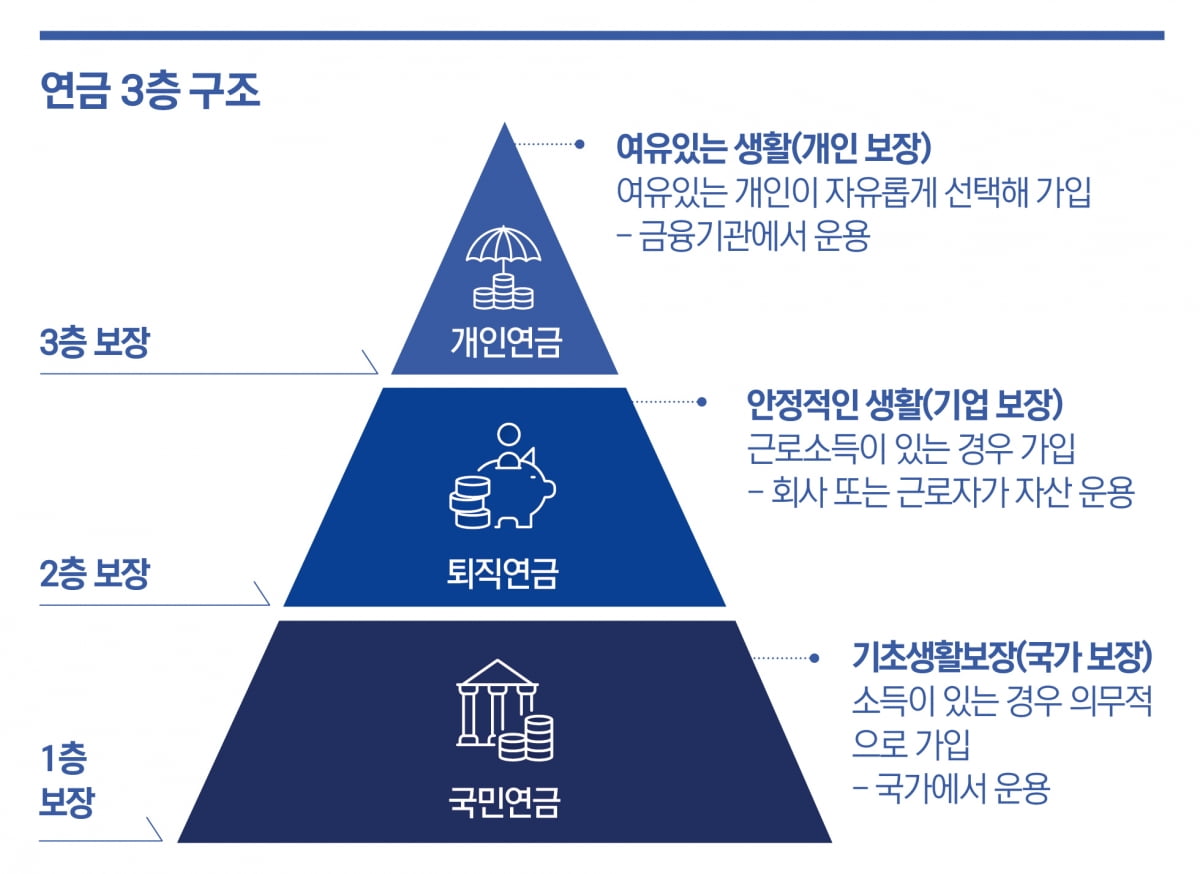
자신의 노후 준비 상태를 객관적으로 파악하려면 금융감독원이 운영하는 통합연금포털 서비스를 적극적으로 활용하는 것이 매우 편리합니다. 이 시스템에 접속하여 본인 인증만 거치면 국민연금과 퇴직연금은 물론이고 개인이 가입한 모든 상품의 납입 내역을 한눈에 확인할 수 있습니다. 과거에는 각 금융회사마다 따로 전화를 걸거나 홈페이지를 방문해야 해서 전체 자산 규모를 파악하기가 대단히 번거로웠습니다. 하지만 이제는 통합 조회 기능을 통해 예상 수령액까지 실시간으로 계산해 주기 때문에 은퇴 계획을 세우기가 훨씬 수월해졌습니다.
직장인 박 씨는 최근 통합연금포털에 접속해 보고 깜짝 놀랐는데, 생각보다 과거에 가입해 둔 이름 모를 보험 상품의 적립액이 쏠쏠하다는 사실을 알게 되었습니다. 잊고 지냈던 자산을 찾아내어 전체 포트폴리오를 재정비한 덕분에 매달 노후에 받게 될 예상 연금액이 눈에 띄게 늘어났습니다. 이처럼 파편화된 자산을 한곳에 모아서 점검하는 과정은 성공적인 은퇴 설계를 위한 첫 번째 관문이자 필수적인 절차입니다. 주기적으로 접속하여 수익률이 저조한 상품은 없는지 꼼꼼하게 따져보고 필요하다면 다른 우수한 상품으로 갈아타기를 시도해야 합니다. 복잡한 가입 서류를 뒤적일 필요 없이 스마트폰이나 컴퓨터 화면 하나로 모든 노후 자산을 통제할 수 있다는 점은 현대인에게 큰 축복입니다.
통합연금포털을 주기적으로 방문하여 흩어져 있는 연금 자산을 한눈에 파악하고 전체적인 수령액을 점검해야 합니다.
4. 건강보험료 피부양자 소득 기준
은퇴 후 연금을 수령할 때 반드시 고려해야 할 현실적인 암초 중 하나는 바로 건강보험료 피부양자 자격 유지 조건입니다. 국민연금이나 퇴직연금, 그리고 개인이 불을 지핀 연금소득을 합친 금액이 연간 일정 기준을 넘어가면 피부양자 자격을 상실하게 됩니다. 이 경우 자녀의 직장가입자에 얹혀서 의료비를 아끼던 부모님이 갑자기 지역가입자로 전환되어 매달 적지 않은 건강보험료를 부담해야 하는 상황이 발생합니다. 많은 은퇴자들이 세금 혜택만 생각하고 연금을 수령하다가 예상치 못한 건보료 폭탄을 맞고 당황하는 경우가 매우 흔하게 벌어집니다.
실제로 은퇴를 맞이한 이 씨는 매달 나오는 연금액이 늘어나서 좋아했지만, 그로 인해 피부양자 자격이 박탈되면서 매달 나가는 건보료가 연금 수령액 증가분을 상쇄해 버렸습니다. 따라서 연금 개시 시기를 조절하거나 다른 금융 소득과의 비율을 적절히 분산하여 연간 총소득이 기준선을 넘지 않도록 관리하는 지혜가 필요합니다. 연금소득뿐만 아니라 이자나 배당소득, 임대소득까지 모두 합산해서 계산하기 때문에 종합적인 자산 포트폴리오 설계가 반드시 선행되어야 합니다. 은퇴 전문가들은 세금 절감 효과와 향후 지출될 건강보험료의 상관관계를 면밀히 따져보고 수령 개시 연도를 결정하라고 조언합니다. 사소해 보이는 기준 하나가 노후 가계 경제에 큰 타격을 줄 수 있으므로 관련 법령과 기준을 사전에 철저히 숙지해야 합니다.
연금소득과 기타 금융 소득을 합산한 금액이 건강보험료 피부양자 기준을 넘지 않도록 철저히 관리해야 합니다.
5. 자동 점검 서비스와 펀드 관리
최근 시중 은행들은 인공지능 기술을 접목한 자산 관리 시스템을 도입하여 고객들이 가입한 펀드 상태를 자동으로 진단해 주는 서비스를 선보이고 있습니다. 다만 세제 혜택이 적용되는 연금저축이나 개인형퇴직연금, 그리고 종합자산관리계좌 내의 상품들은 이러한 일반 자동 점검 대상에서 제외되는 경우가 많습니다. 이는 세제 상품 특유의 장기 투자 성격과 복잡한 세법 규정을 반영한 조치이므로 가입자가 직접 주기적으로 수익률을 확인해야 합니다. 은행 앱에서 제공하는 알림 기능이나 자산 진단 화면을 참고하더라도 연금 계좌만큼은 본인이 직접 애정을 가지고 들여다보는 노력이 필수적입니다.
주변의 성공적인 투자자들을 관찰해 보면 아무리 자동화된 프로그램이 잘 되어 있어도 본인의 연금 계좌는 매달 정해진 날짜에 직접 접속하여 현황을 파악합니다. 특히 증권사 앱을 통해 글로벌 지수를 추종하는 상장지수펀드 등을 매수할 때 수수료와 분배금 지급 현황을 꼼꼼하게 따져보는 습관이 배어 있습니다. 기술이 아무리 발전해도 내 노후 자산을 지키는 최종 책임은 결국 본인에게 있으므로 방치해 두는 것은 금물입니다. 정기적으로 계좌 잔고를 열어보고 시장 상황에 맞추어 포트폴리오의 자산 배분 비중을 조금씩 조절해 나가는 것이 현명합니다. 이러한 능동적인 관리 태도가 쌓일 때 은퇴 시점에 웃을 수 있는 든든한 자산가로 거듭날 수 있습니다.
세제 혜택 연금 상품은 일반 자동 점검 서비스에서 제외되므로 본인이 직접 주기를 두고 수익률과 자산을 관리해야 합니다.
6. 성공적인 노후를 위한 제언
지금까지 살펴본 바와 같이 개인연금은 단순한 저축을 넘어 노후의 삶의 질을 결정짓는 핵심적인 생존 전략이자 최고의 절세 수단입니다. 청년 시절부터 꾸준히 소액이라도 적립해 온 사람과 그렇지 않은 사람의 은퇴 이후 풍경은 하늘과 땅 차이만큼 벌어질 수밖에 없습니다. 정부와 금융기관이 제공하는 다양한 절세 혜택과 통합 조회 시스템을 적극적으로 활용한다면 누구나 안정적인 노후를 맞이할 수 있습니다. 앞으로 다가올 세법 개정이나 경제 상황 변화에도 흔들리지 않도록 자신만의 명확한 투자 원칙을 세우는 것이 중요합니다.
주위 사람들의 카더라 통신에 휘둘리지 말고 오늘 당장 스마트폰 앱을 켜서 본인의 연금 가입 현황을 직접 조회해 보는 것으로 첫걸음을 내디뎌 보세요. 매달 치킨 몇 마리 값을 아껴서 연금 계좌에 납입하는 작은 실천이 수십 년 뒤에는 거대한 자산으로 돌아와 여러분을 든든하게 받쳐줄 것입니다. 노후 대비는 너무 일찍 시작해도 결코 지나치지 않으며 지금 이 순간이 바로 가장 빠르고 확실한 타이밍입니다. 앞으로도 변화하는 금융 트렌드에 발맞추어 지식을 넓히고 슬기로운 자산 관리를 이어간다면 편안하고 여유로운 은퇴 생활은 반드시 현실이 될 것입니다. 독자 여러분 모두가 철저한 준비를 통해 경제적으로 자유롭고 행복한 노후를 맞이하시기를 진심으로 응원합니다.
지금 바로 연금 현황을 점검하고 꾸준히 납입하는 실천을 통해 안정적이고 여유로운 노후를 준비해야 합니다.
자주 묻는 질문
=