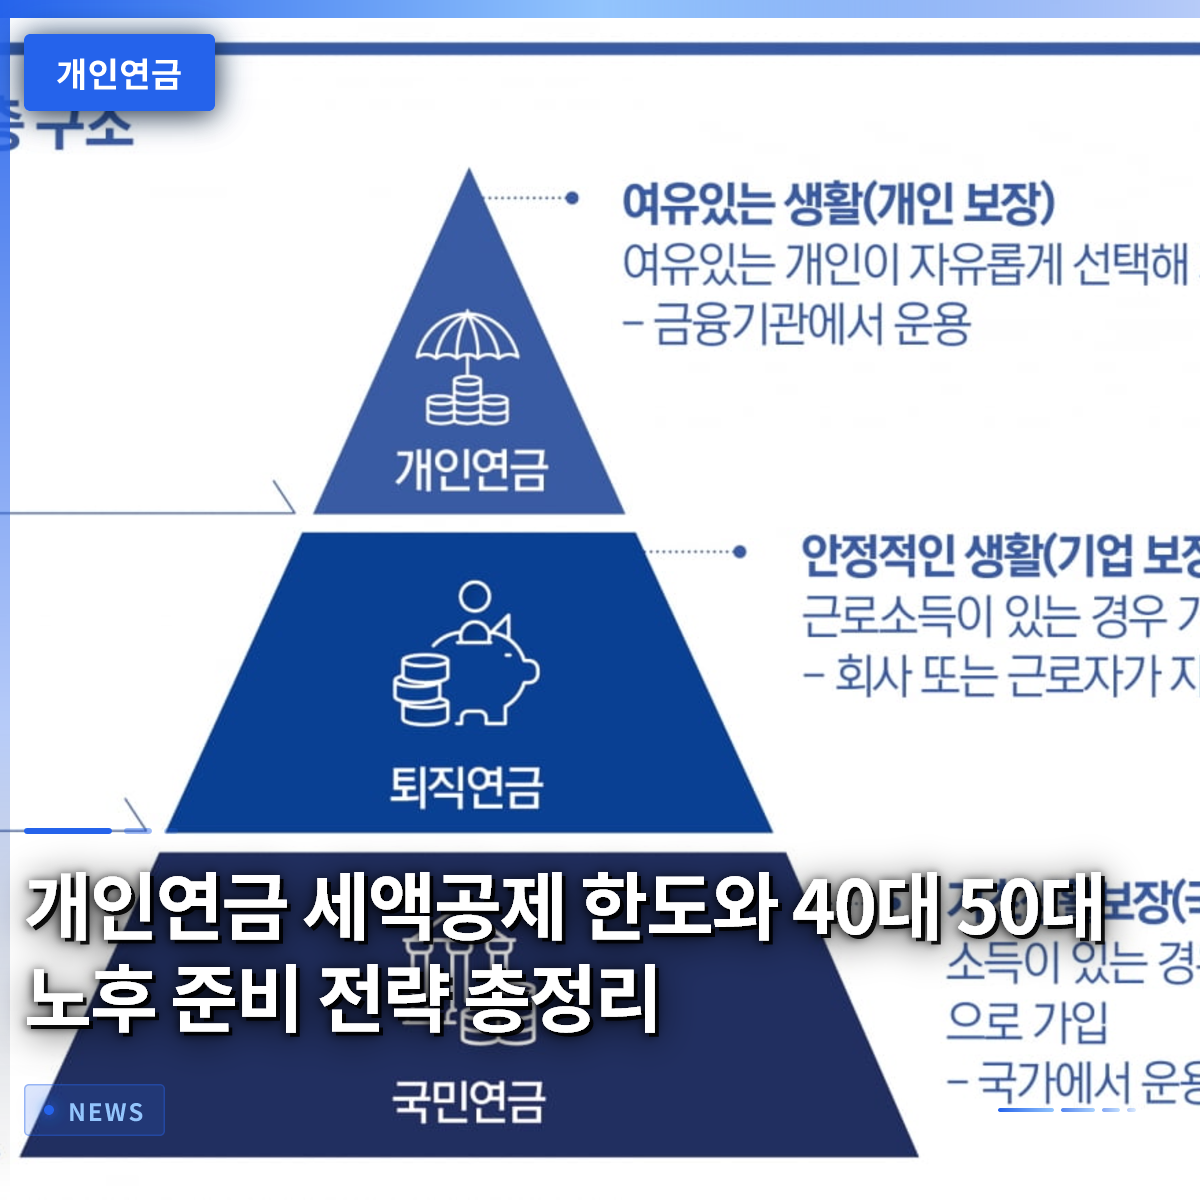
成功した老後準備の鍵は、国民年金だけに依存せず、私的年金をどれだけ徹底的に準備できるかに掛かっています。退職後に毎月30万円の収入を生涯にわたって保証してもらうためには、今すぐに個人年金貯蓄と退職年金を組み合わせた資産管理戦略を立てる必要があります。多くの会社員は、毎年確定申告の時期になると、税額控除の恩恵を逃さないように慌てて商品を確認しがちです。しかし、単に税金を節約する目的を超えて、退職時に必要なキャッシュフローを正確に予測し、資産を増やしていくことがはるかに重要です。最近では、さまざまな金融会社が年金ラウンジや資産管理ウェブサイトなどのコミュニケーションスペースを開き、顧客が直接投資パフォーマンスを確認できるように支援しています。私たちの周りでも、40代半ばを過ぎると、老後の不安を解消するために積立方式で年金に資金を入れている人が急増しています。この記事では、会社員が必ず知っておくべき個人年金のすべてのメリットと具体的な加入の手順を一つずつ見ていきましょう。
=
個人年金の税額控除限度額と40代・50代の老後準備戦略まとめ
1. 国民年金だけでは不十分な理由

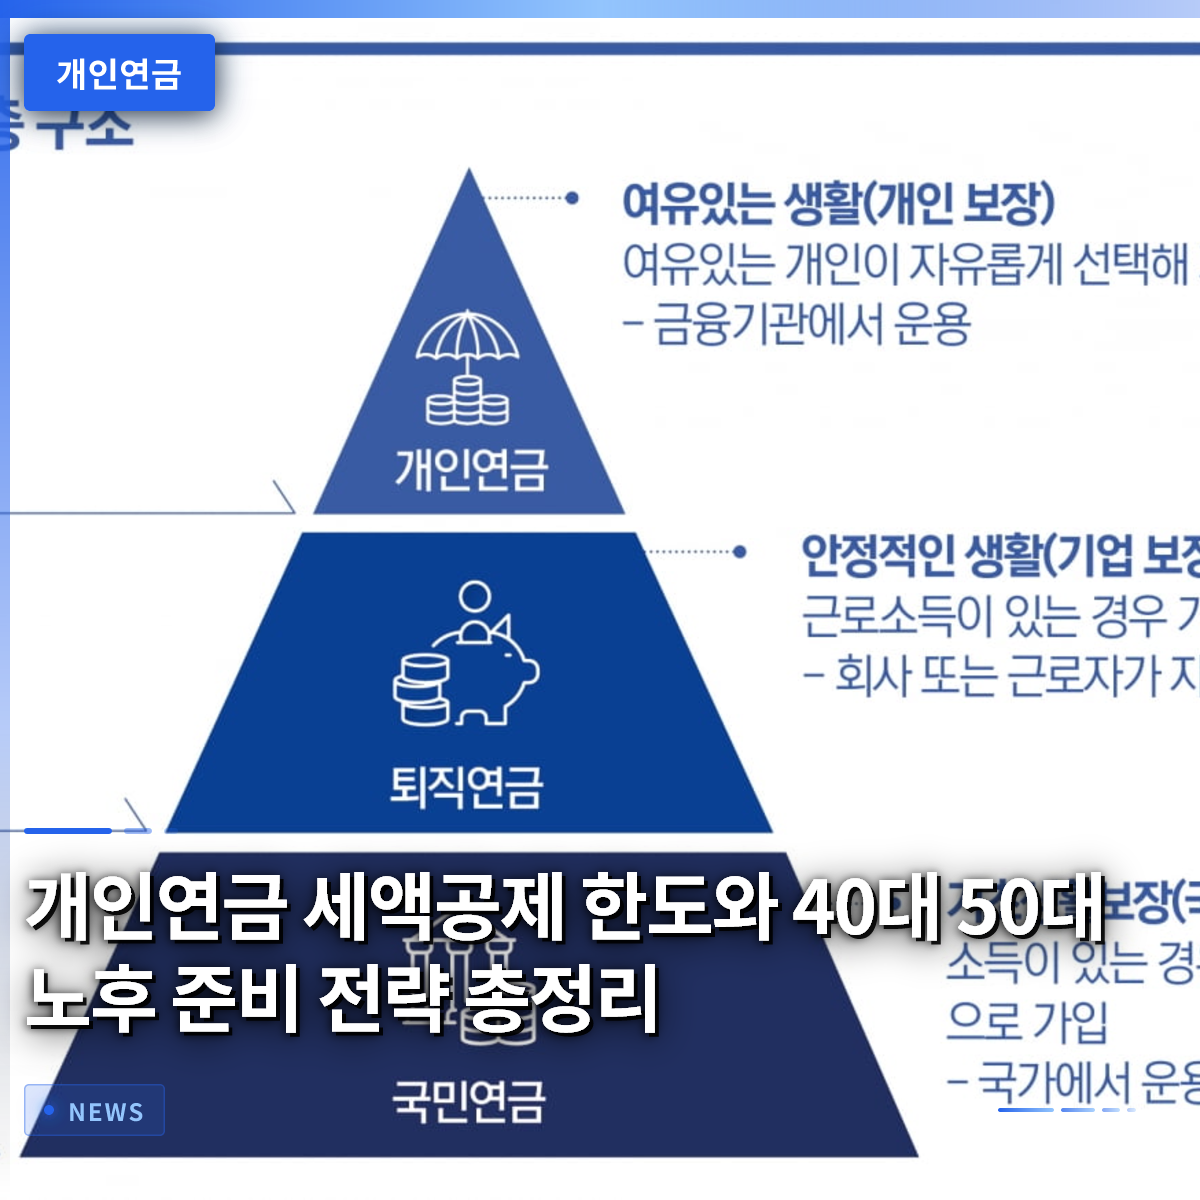
私たちが退職後に受け取る国民年金の予想受給額は、物価上昇率に追いつかないことが多く、想定よりもはるかに不足している可能性があります。毎月の固定的な生活費を賄うためには、国民年金以外にも追加の収入源を必ず確保する必要があります。例えば、ソウルに住む40代の会社員キムさんは、退職後の月30万円の生活費を目標に設定していましたが、国民年金だけでは半分にも満たないことに気づきました。結局、不足分を埋めるために、自ら準備する私的年金である個人年金に加入し、毎月一定額をコツコツ積み立てることを始めました。このように、国家が保証する制度だけを信じて手をこまねいていれば、老後貧困という大きな壁にぶつかるリスクが非常に高くなります。実際、退職専門家は、国民年金、退職年金、そして個人年金の3層構造をしっかりと積み上げることが、安定した老後のために不可欠だと口を揃えて言います。退職時期が近づくにつれて、予想受給額と現在の積立金を一目で整理し、不足分を埋める努力が必須です。
国民年金だけでは退職後の生活費を賄うのが困難なため、個人年金による追加準備が必須です。
2. 年金貯蓄とIRPの税額控除限度額

国家は、労働者が自ら老後に備えられるよう強力な税制優遇措置を設けており、その代表的なものが税額控除制度です。年金貯蓄口座への拠出金は年間600万円まで控除を受けられ、これに個人型退職年金(IRP)を加えると、合計で最大900万円まで恩恵が拡大します。40代の会社員パクさんは、毎年確定申告のシーズンごとに税金が還付される楽しみを味わいながら、年金口座にコツコツ資金を入れています。拠出限度額を満額まで使い、年間900万円を積み立てる場合、所得区分に応じて相当な金額の還付を受けられるため、資産の増殖と節税を同時に実現できるゴールデンタイムとなります。時に、税額控除の限度額だけ満たして放置してしまうケースが見られますが、口座内でどのような商品を選んで投資するかによって、最終的な退職資金の規模は大きく変わります。したがって、自分の投資スタイルに合った金融商品を慎重に選び、定期的に収益率を確認するプロセスが必ず伴わなければなりません。
年金貯蓄と個人型退職年金を合算すると、年間最大900万円まで税額控除の恩恵を受けられます。
3. 40代会社員のゴールデンタイム資産管理

40代は社会的地位と収入が安定する時期であると同時に、老後準備の成否を分ける最も重要なゴールデンタイムとされています。この時期は子供の教育費や住宅購入などで出費が多いものの、それでも年金口座への拠出を最優先事項にすべきです。例えば、40代前半から毎月一定額を年金貯蓄に入れることを始めれば、複利効果を最大化し、退職時に莫大な資金に成長させます。多くの人は目の前のまとまった資金の確保に急ぎ、老後資金を後回しにしがちですが、時間が経つにつれて毎月負担しなければならない拠出額だけが大きくなっていきます。最近では、さまざまな金融プラットフォームを通じて、自分の投資スタイルや売買パターンを直感的に把握し、他の投資家と情報を交換できる環境が整っています。これらのツールを積極的に活用し、株式型資産と安定型資産の比率を適切に調整する知恵が、40代の会社員に求められています。
40代は複利効果を最大化できる老後準備のゴールデンタイムなので、今すぐ年金を始めましょう。
4. 50代シニア向けの 맞춤형年金組み合わせ方
50代に入ると退職時期が目前に迫るため、これまで積み立ててきた積立金を冷静に評価し、年金受給戦略を再構築する必要があります。これまでに加入した国民年金の予想受給額、退職年金の積立金、そして個人年金貯蓄の総額を一つの表に丁寧に書き出してみるのが 좋습니다。例えば、50代半ばのイさんは、自分がいつからどのくらいの年金を受け取るかをシミュレーションした上で、不足する資金を埋めるために追加拠出を実行しました。この時期には、無理な高リスク投資よりも、退職後の安定したキャッシュフローを作ることに焦点を当てて資産を再配分する戦略が安全です。また、将来的な住宅年金や基礎年金などとの組み合わせを事前に念頭に置き、全体の資産ポートフォリオを設計することで、老後破産を防ぐことができます。退職後の人生が長くなった分、資産が尽きないように年金開始時期を分散するなどの細やかな管理が必要です。
50代には保有しているすべての年金の受給時期と金額を一目で把握し、キャッシュフローを再設計する必要があります。
5. 住宅年金と基礎年金の正しい活用
国民年金と個人年金だけでは生活費が不足する退職者は、自分が所有する住宅を活用する住宅年金を代替案として積極的に検討できます。家を担保にして、生涯または一定期間毎月年金形式で資金を受け取る住宅年金は、高齢層にとって頼もしい支え役を果たしています。基礎年金の受給者も、制度の盲点に置かれないよう資格要件を丁寧に確認し、漏れる恩恵がないよう自らチェックする必要があります。例えば、政府支援や通信料割引などの福祉恩恵も、基礎年金の受給対象と連動している場合が多いため、積極的な申請が有利です。しかし、住宅年金や基礎年金はどちらも個人の所得や財産状況によってメリット・デメリットが変わるため、実際に申請する前に必ず専門家と相談することが賢明です。さまざまな年金制度を有機的に組み合わせ、不足している部分を補完する知恵が、老後の生活の質を左右します。
不足する老後資金は、住宅年金や基礎年金のような制度的仕組みを一緒に活用して隙間なく補完すべきです。
6. デジタル資産管理プラットフォームの活用展望
最近の金融市場は、目覚ましい技術の発展により、個人が自分の投資パフォーマンスを野球の記録のように直感的に分析できる環境へと進化しています。さまざまな証券会社が提供する専用コミュニティスペースや年金ラウンジを通じて、投資家たちは互いの資産成長ノウハウを共有し、フィードバックを交換しています。この流れに合わせて、個人年金の加入者も受動的に資金を入れるだけでなく、プラットフォームが提供するさまざまな指標を見て能動的にポートフォリオを修正しています。今後、人工知能技術がさらに高度化することで、個人 맞춤형年金運用ソリューションが普及し、誰でも簡単に最適な収益率を得られるようになるでしょう。したがって、変化する金融環境に関心を向け、新しいツールを積極的に学ぶ人が、退職市場での勝者となることができます。今すぐ自分の年金口座を開き、他者より一歩先んじて未来を準備する姿勢を持っていただきたいと思います。
発展するデジタル資産管理プラットフォームを積極的に活用すれば、より効率的に個人年金を成長させることができます。
よくある質問
=