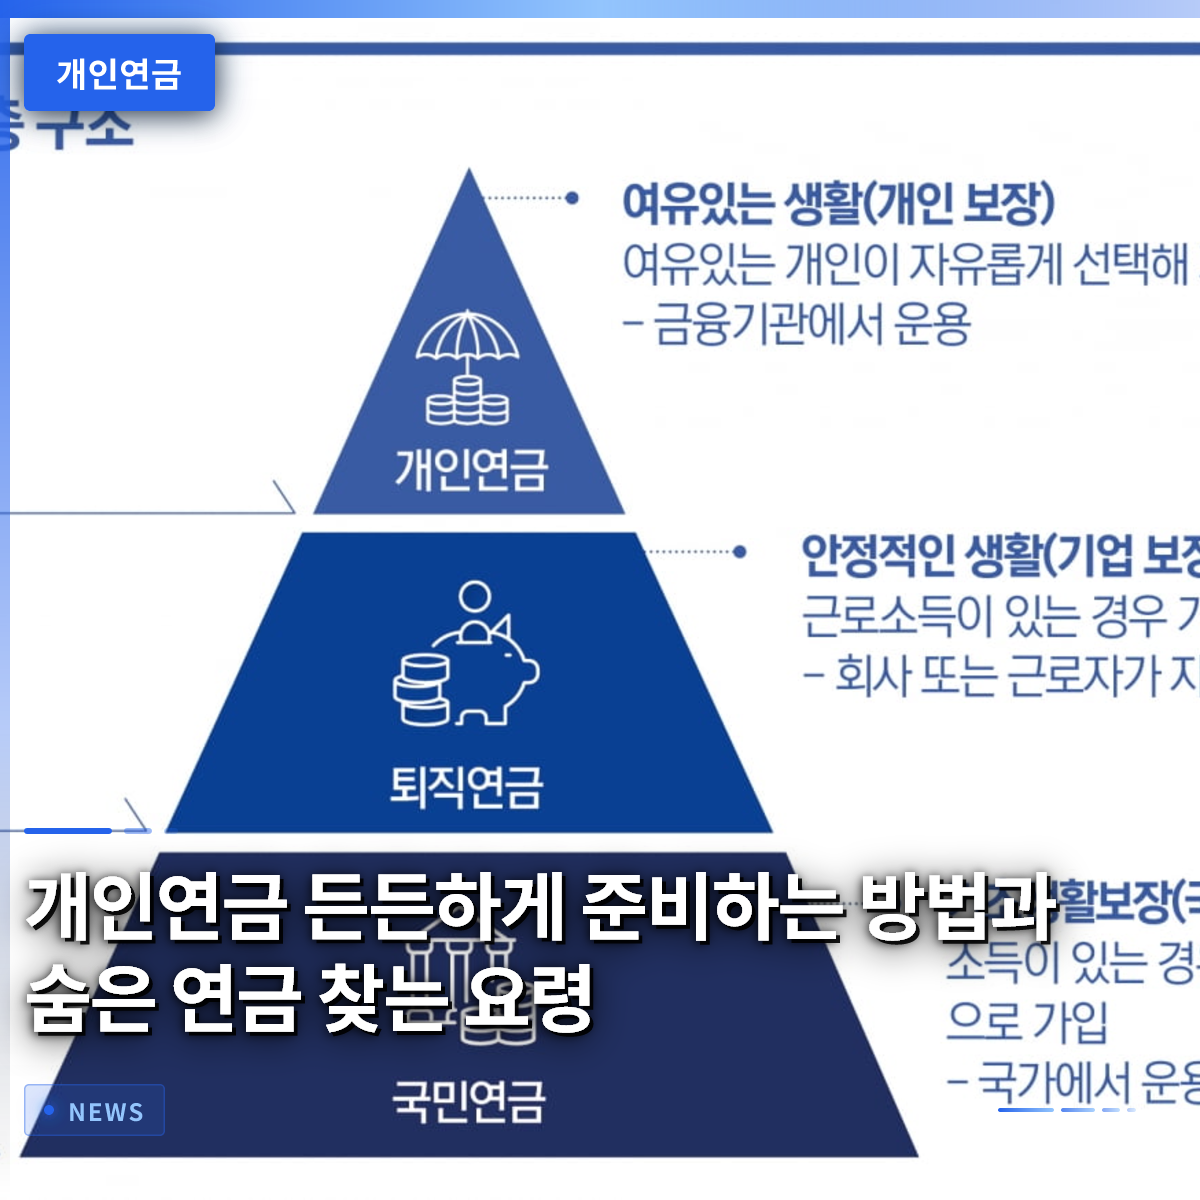
個人年金の準備は、定年後の安定した生活費を確保するために、選択肢ではなく必須のものとなりました。定年を前に公的年金の受給開始までの空白期間が生じたり、子供の学資ローン返済などで老後資金が不足したりするケースが少なくありません。この記事では、散在している個人年金を一括で確認する方法と、効率的な投資管理のコツを詳しく解説します。
=
個人年金を確実に準備する方法と、見落としがちな年金を見つけるコツ
1. 国民年金だけに頼って痛い目を見る理由

国民年金だけに頼って定年を迎えると、痛い目を見る可能性が高いです。物価上昇率に対して、国民年金の受給額だけでは基本的な衣食住を賄うことすら厳しいのが現実です。職場を退職してから国民年金の受給開始年齢までの間に空白期間が生じます。この時期に適切な収入源がなければ、貯蓄を取り崩したり、借金をして生活費を賄わなければなりません。実際に、多くの会社員が退職後の所得空白期間のために深くため息をついています。したがって、国民年金を補完する堅固な防壁が不可欠です。
かつては家一軒あれば老後が解決すると信じられていましたが、今は状況が全く異なります。住宅価格は高騰していますが、手元にお金がないと医療費や食費を賄うのが困難です。子供を育て、家を建てたために個人年金を全く準備できなかった家庭は、さらに苦境に立たされます。そんな時に活用できるのが、住宅を担保にして毎月年金を受け取れる住宅年金制度です。しかし、全財産が家一軒に集中していると、資産運用の柔軟性が大きく損なわれます。若いうちからコツコツと個人年金を積み立てておくことで、定年後の生活がようやく安らぎます。
国民年金だけでは定年後の所得空白期間を乗り切るのが困難なため、個人年金による追加資金の確保が必須です。
2. 自分の名義で加入している見落としがちな年金の探し方

以前に加入して忘れていた個人年金が、口座の片隅で眠っているかもしれません。転職や引っ越しを頻繁に行うと、どの年金に加入していたか記憶から薄れていきます。統合年金照会ポータルサービスを利用すれば、金融機関別に散在しているすべての年金情報を一目で確認できます。加入した商品の種類や積立金額はもちろん、推定受給額まで詳細に照会できるため非常に便利です。以前勤めていた会社の退職年金や個人型確定拠出年金(iDeCo)の口座も漏れなく確認できます。
見落としがちな年金を探すために、金融機関を一つずつ回る必要はありません。公的認証書や簡易認証を通じて本人確認を行うだけで、数分ですべての内訳が画面に表示されます。予想外の口座から、思っていた以上の積立金を発見して驚く人も少なくありません。こうして見つかった年金資産は、現在の老後準備の状況を客観的に評価する基準となります。眠っていた資金を掘り起こし、効率的に再配分するだけでも、堅固な老後設計を開始できます。
統合年金照会サービスを活用すれば、散在している個人年金や退職年金を簡単に探し出すことができます。
3. 利回りに執着して後悔する理由と代替案

老後資金を増やそうと、周りの噂だけを信じて安易に高利回り商品に加入すると大失敗します。単に最近の利回りが最高という理由だけで飛びつき、元本を溶かして精神的に追い込まれる個人投資家が少なくありません。毎日または毎週、一定の周期に合わせて株式型インデックスファンドなどを積立投資で運用する戦略の方がはるかに安全です。未来アセット証券や教保生命などの主要金融会社も、こうした積立投資サービスを退職年金や個人年金に拡大しています。市場の変動に揺らぐことなく、コツコツと数量を積み重ねていく方法が、長期投資で勝利するための近道です。
資産を運用する際は、一つの商品に全資金を投入する愚かな行動を避けるべきです。株式と債券、そして安定した現金性資産を適切に配分してポートフォリオを構築することが重要です。特に変額保険や年金貯蓄のような商品は、少なくとも年に一度は利回りをチェックする必要があります。市場環境の変化に伴い、自分の資産の比率も変わるため、定期的なリバランス作業が必要です。専門家の助言を求めたり、証券会社の資産管理プラットフォームを活用したりすれば、より体系的に利回りを管理できます。
無理な高利回り商品の追随よりも、定期的な積立投資と資産配分を通じて安定性を高めるべきです。
4. 個人年金の税金負担を避ける節税ノウハウ
個人年金にコツコツ積み立てて、後で多くの金額を受け取る場合、税制構造が変わることを知っておく必要があります。年金受給額が一定基準を超えると、総合所得税の課税対象になったり、健康保険料の負担が大きくなったりする可能性があります。したがって、毎年の税額控除の恩恵を受けることも重要ですが、受給時期の税金も事前に計算しておく必要があります。年金貯蓄口座と個人型確定拠出年金を合算して、税額控除の上限額に合わせて戦略的に拠出することが有利です。定年後の年金受給時期を分散させたり、受給額を調整したりすることで、税金負担を大きく軽減できます。
社会人になったばかりの頃から、節税の観点で年金商品を準備しておくと、資産形成に大きな助けになります。学資ローンを返済するために老後貯蓄を先送りすると、後になって社会的なブーメランのように返ってきて、財政を蝕みます。借金を返済しながらも、少額でも個人年金の拠出を並行して行う賢い習慣が必要です。税制優遇を綿密に検討して加入した金融商品が、自分の所得水準に合っているか確認すべきです。税務関連の専門家の助けを借りたり、金融プラットフォームの節税計算機を利用したりするのも良い方法です。
年金受給額が増えるほど税金負担が大きくなる可能性があるため、受給時期と上限額を考慮した節税戦略が必須です。
5. 多様な年金商品の比較と選択ガイド
市場には、銀行や証券会社、保険会社など、様々な金融機関が提供する無数の個人年金商品が存在します。銀行の年金信託は元本が保証されていますが、金利が低く物価上昇率に追いつきにくいという欠点があります。一方、証券会社の年金貯蓄ファンドは、多様な株式型資産に直接投資することで高いリターンを期待できます。保険会社の年金保険は、終身で年金を受け取れる安定性が最大の長所とされています。自分の投資性向と定年時期を正確に把握し、最も適切な商品形態を選ぶべきです。
最近では、資産運用会社が機関投資家だけでなく、個人顧客向けの多様なインデックスファンドを次々と発表しています。教保生命が子会社を通じて総合資産運用プラットフォームへと飛躍するように、金融市場の選択肢は広がりました。複数の会社の商品手数料と過去の実績を綿密に比較し、自分に最も有利な場所を選ぶべきです。一度加入すると長期間維持する必要があるため、中途解約時に発生する不利益も事前に検討しておく必要があります。周りの噂に惑わされず、自分の経済状況に集中して主体的に決定する姿勢が必要です。
銀行、証券、保険など各金融機関の商品の特徴と自分の投資性向を比較し、適切な年金を選択すべきです。
6. 成功した定年生活のための実践的な提言
個人年金は一夜にして完成するものではなく、長い時間をかけてコツコツ積み重ねる積み木のようなものです。今日すぐに自分の年金加入状況を確認し、不足している部分を埋めていく小さな実践が重要です。若き日の資産管理習慣が老後の豊かさを決定するという真理を決して忘れてはいけません。今後、AIベースの資産管理システムがさらに普及し、より精緻な年金設計が可能になると予想されます。こうした技術の助けを積極的に活用しながら、自らの財務知識を広げていく姿勢を維持すべきです。
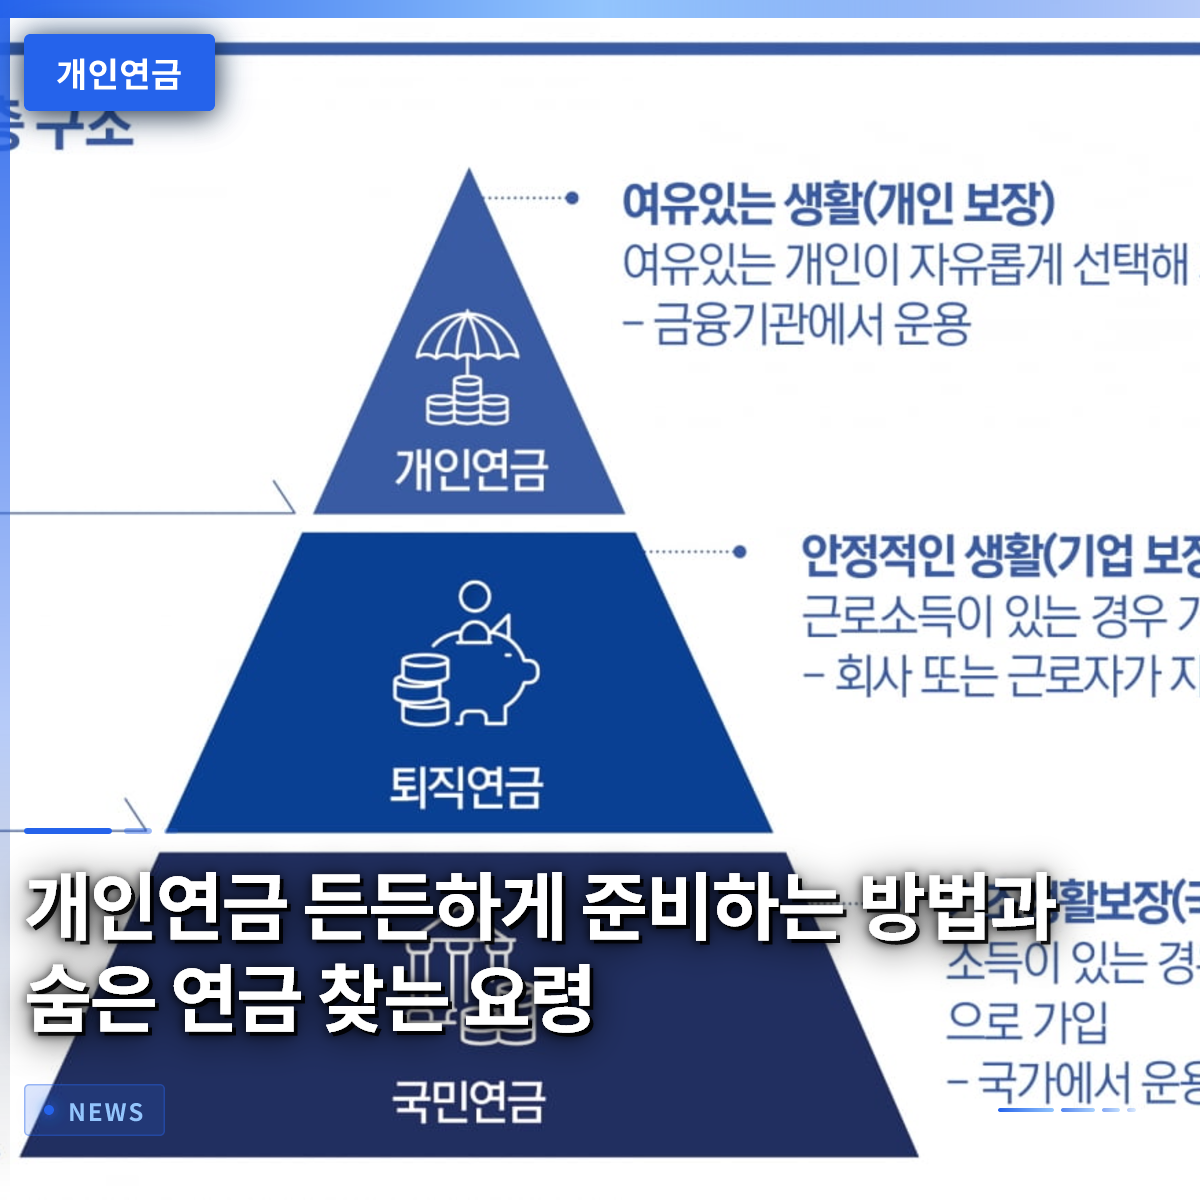
定年は誰にでも訪れますが、どのような準備をしたかによって、その後の生活の質は天と地ほど異なります。国民年金、退職年金、そして個人年金を網羅する3層の年金の枠組みを堅固に構築しておきましょう。予想外の定年後の危機的状況でも動じない、堅固な経済的基盤を自ら作り出す必要があります。今この瞬間にも時間は 빠르게流れ、老後のためのゴールデンタイムは少しずつ減少しています。今日学んだ内容を基に、明日から自分の年金口座を新たに点検し、補完してみてください。
継続的な年金管理と体系的な資産配分を通じて、安定した豊かな定年生活を今から準備すべきです。
よくある質問
=