個人年金貯蓄は、年末調整で数十万円から数百万円までの還付金を受け取れる、最も確実で強力な節税手段です。会社員の金さんは、昨年年金貯蓄口座にコツコツと拠出を続けたおかげで、今年の年末調整で手厚い税金の還付金を受け取り、家族との外食を楽しむことができました。周囲から年金貯蓄の話が出ると、今後どうすればよいか途方に暮れていた方は、ぜひこの記事を読み進めてみてください。多くの人が銀行で商品を契約したり、年金貯蓄保険を放置したりしていますが、物価上昇率に勝つためにはファンド口座に目を向ける必要があります。この記事では、個人年金貯蓄の基本コンセプトから税額控除の限度額、他の金融機関への口座移管のコツまで、誰でも簡単に理解できるよう詳しく解説します。これ以上税金をそのまま納めるのではなく、賢く節税しながら確かな退職資金を積み立てる方法を、これから一つずつ見ていきましょう。
=
個人年金貯蓄の税額控除限度額とファンド移管のコツで老後資金を準備しよう
1. 個人年金貯蓄とは何か、なぜ必ず加入すべきなのか

個人年金貯蓄は、国家が国民の安らかな老後生活を保証するために作った代表的な貯蓄商品であり、税制優遇口座です。毎月納めている国民年金だけでは、物価上昇を考慮すると退職後の豊かな生活を送ることは難しいため、国家が個人の自発的な貯蓄を促しているのです。会社員だけでなく、所得がある自営業者やフリーランサーも加入でき、老後資金を事前に準備すると同時に、毎年の税負担を大幅に軽減できます。かつては銀行の年金貯蓄信託や保険会社の商品が主流でしたが、最近では証券会社を通じた年金貯蓄ファンドが圧倒的な人気を博しています。証券会社の口座を使えば、国内外の様々な上場指数ファンドや株式型商品に直接投資でき、収益性と安定性を同時に確保できるからです。周囲の知人の中にも、すでに年金貯蓄口座を通じて毎年数十万円の税額控除を受けながら、同時に資産を増やしている例を簡単にみつけることができます。したがって、就職したり所得が生じたりした瞬間に最初に作るべき必須の金融商品こそ、この個人年金貯蓄と言えるでしょう。老後資金の確保と節税を同時に達成できる、最も一般的な個人年金貯蓄の基本構造を確実に理解する必要があります。銀行商品と証券会社商品の違いを明確に知り、自分の投資傾向に合った選択をすることが、資産増殖への第一歩です。
個人年金貯蓄は、老後対策と年末調整の税額控除を同時に叶えられる必須の金融口座です。
2. 年金貯蓄の税額控除限度額とIRPの完璧な調和
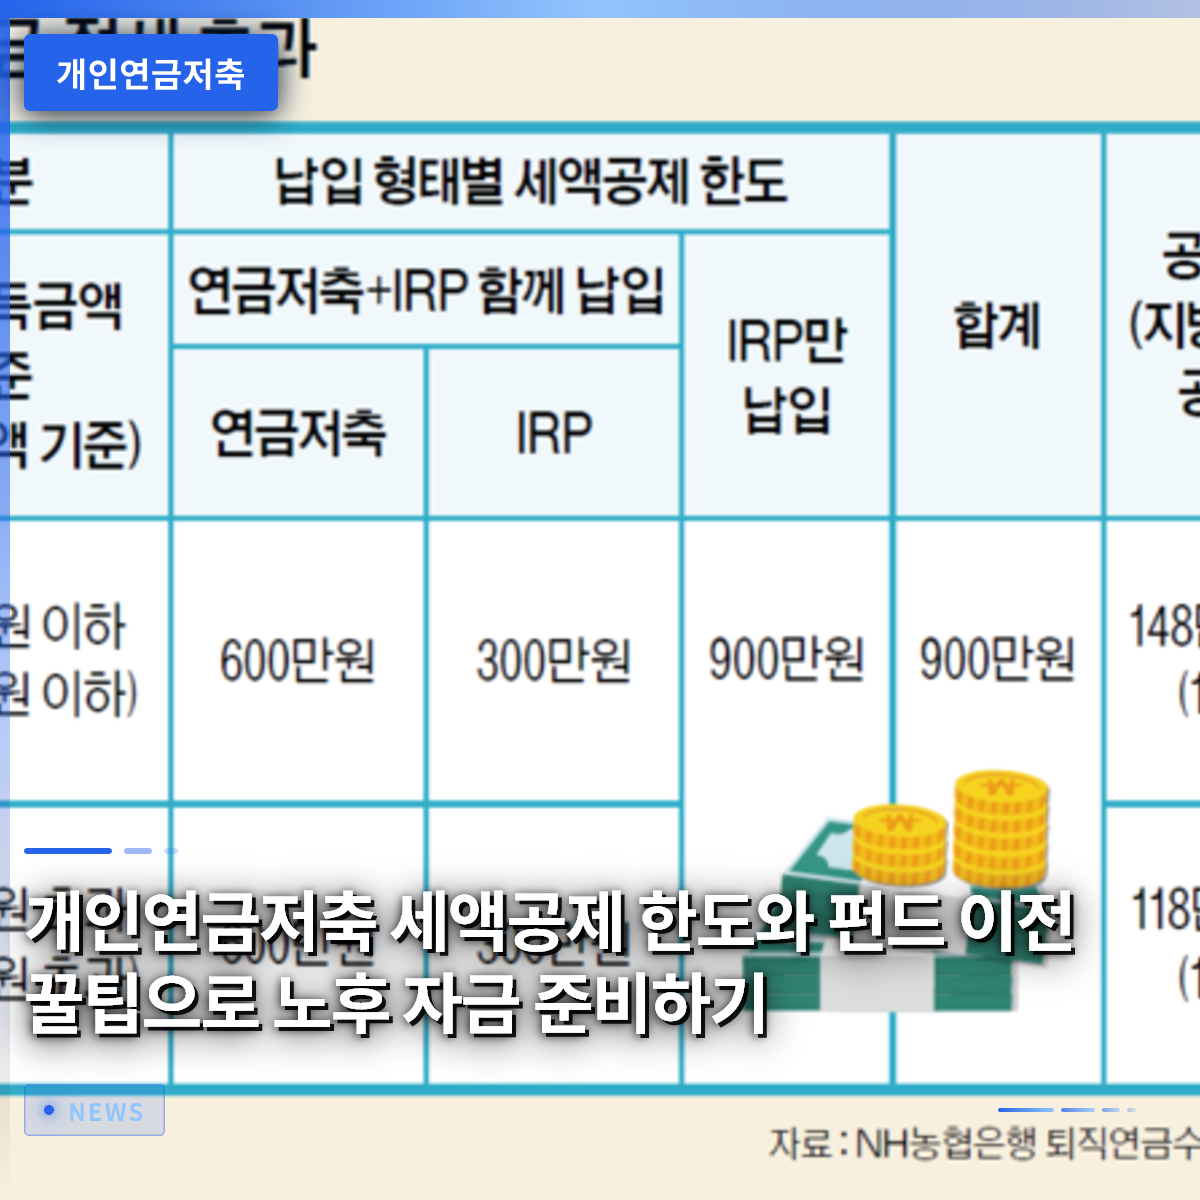
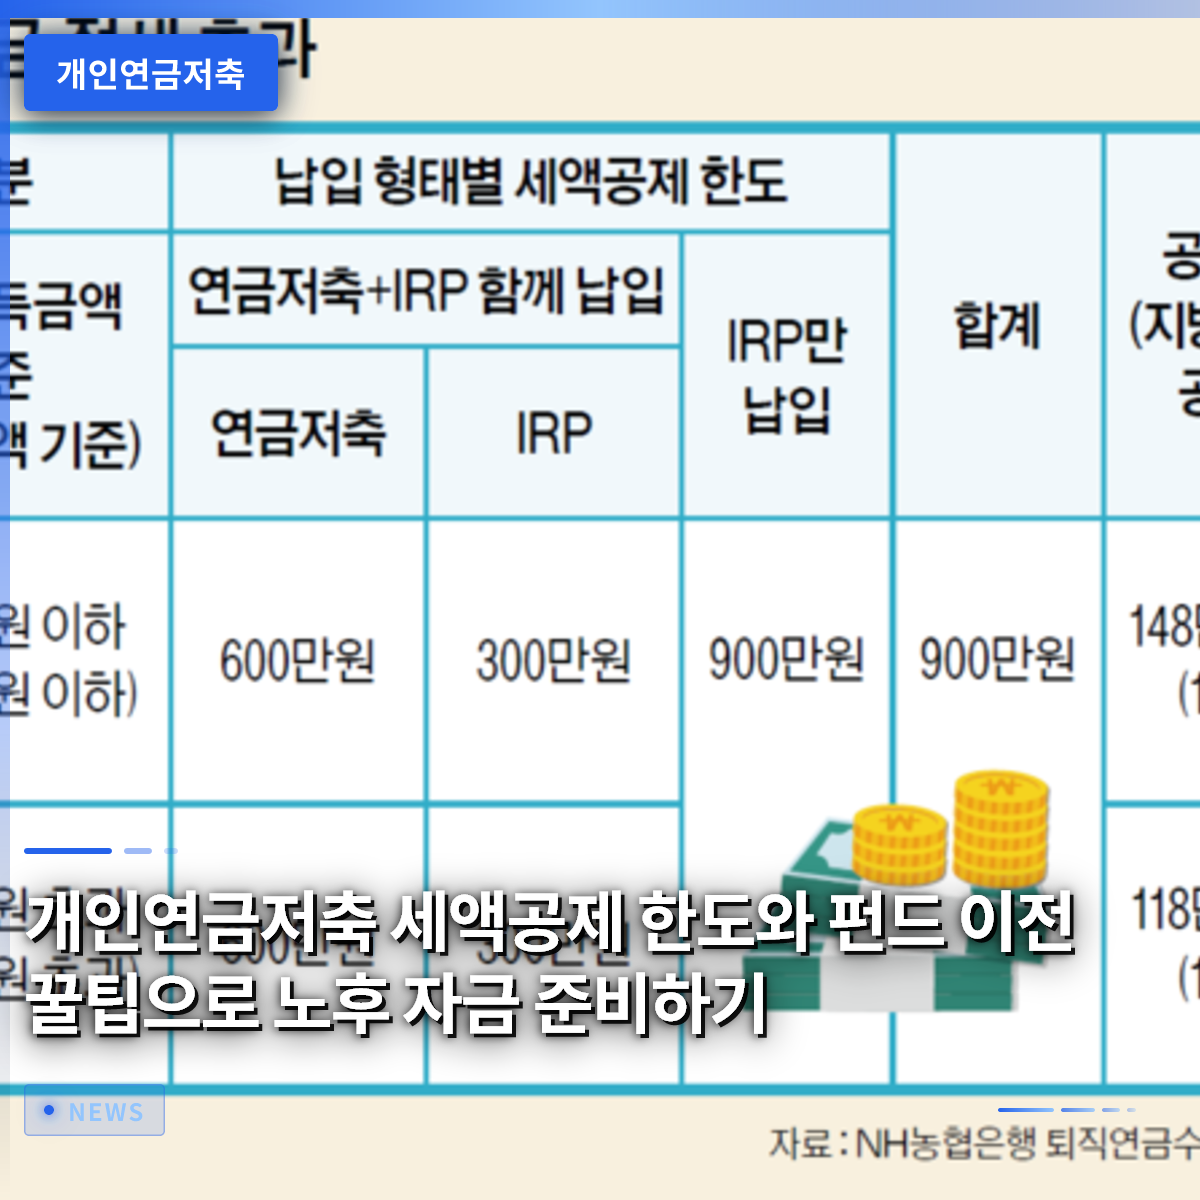
個人年金貯蓄の最大の魅力は、何と言っても年末調整時に付与される強力な税額控除の恩恵です。現在の税法基準では、年金貯蓄口座単独の場合、年間最大600万円までが税額控除の対象となる拠出限度額が設定されています。これに個人型退職年金口座であるIRPを併用すると、合計で最大900万円まで限度額を拡大でき、節税効果を最大化できます。総給与が5,500万円以下の労働者には16.5%の控除率が適用され、最大148万5千円という莫大な金額を返還してもらうことができます。総給与が5,500万円を超えても13.2%の控除率が適用され、最大118万8千円が還付されるため、会社員にとってこれ以上の資産運用手段はありません。毎月50万円ずつ年金貯蓄に拠出する会社員は、1年間誠実に取り立てた報酬として、年末調整時に13万円以上のボーナスを受け取るようなものです。このように、税額控除の限度額を正確に知り、自分の所得区間に合わせて拠出金額を調整することが、資産運用の隠れた秘訣です。税額控除の恩恵を十分に受けるためには、毎月発生する固定支出の中でも年金拠出額を優先する知恵が必要です。年末調整のシーズンになってから後悔するのではなく、今から毎月一定額を自動振替に設定しておくことをお勧めします。
年金貯蓄とIRPを合計すると、年間最大900万円まで税額控除を受けられ、手厚い還付金を確保できます。
3. 保険からファンドへ年金貯蓄口座を移管する方法

過去に加入した年金貯蓄保険の低い利回りに不満を感じ、証券会社のファンドへの切り替えを検討している人が非常に多いです。実際、長期間放置された年金貯蓄保険は、物価上昇率に追いつけず、実質的な資産価値が低下するケースが後を絶ちません。そのような場合は、既存の契約を解約せず、金融機関間の移管制度を活用して、元本損失なしに証券会社の年金貯蓄ファンドへ口座を移すことができます。証券会社の支店に直接訪問するか、モバイルアプリを通じて簡単に移管申請を行い、従来の拠出期間もそのまま認定されます。最近多くの証券会社では、他の金融機関から年金を移管してくる顧客を対象に、多様な現金支給イベントを実施しています。これらのイベントを上手に活用すれば、口座移管と同時にちょっとした投資支援金も受け取れ、一石二鳥の効果を得られます。ただし、保険を解約して新規加入するのではなく、必ず口座移管を通じて従来の加入期間と税制優遇を引き継ぐことで、不利益を避けることができます。既存商品の利回りが満足できない場合は、躊躇せず証券会社へ口座を移し、より積極的な資産運用を開始すべきです。専門家の助けや証券会社のロボアドバイザーサービスを活用すれば、初心者でも安定したポートフォリオを構築できます。
既存の年金貯蓄保険を解約せず、証券会社のファンドへ口座を移管すれば、利回りの改善とイベント特典を同時に享受できます。
4. ISA満期資金の年金転換で追加税額控除を受ける
最近「万能口座」と呼ばれる個人総合資産管理口座(ISA)の満期資金を年金貯蓄へ転換する人が急増しています。ISAの満期資金を年金貯蓄や個人型退職年金口座へ移す場合、転換金額の10%に相当する金額が追加で税額控除されます。例えば、満期解約した資金のうち3,000万円を年金口座へ移した場合、最大300万円の限度額内で追加の控除恩恵を受けられます。従来の年間拠出限度額900万円に加えて、追加の控除恩恵も受けられるため、節税効果を最大化する最良の方法です。まとまった資金を一度に年金口座へ入れ、税金を節約しながら老後資金も一気に厚く積み立てられるため、資産家の間でも必須のコースとされています。証券会社もこうした流れに合わせて、満期資金を転換する顧客に対して特別金利優遇や商品券を支給するマーケティングを活発に展開しています。したがって、ISAの満期を控えている場合は、単純に現金として引き出して使うのではなく、年金口座への転換を真剣に検討すべきです。節税口座間の有機的な資金移動経路を把握し実行するだけで、会社員の資産形成スピードは劇的に変わります。賢い投資家は一つの口座に固執せず、複数の節税手段を有機的に結びつけて税金を最小限に抑えます。
ISAの満期資金を年金貯蓄へ転換すれば、追加の税額控除恩恵とともに老後資金を厚くできます。
5. 統合年金ポータルを活用して自分の年金資産を一目で管理する
自分がこれまで加入した公的年金、退職年金、そして個人年金貯蓄がそれぞれいくらあるかを正確に把握している人は多くありません。金融監督院が運営する統合年金ポータルウェブサイトを利用すれば、自分の名義で加入しているすべての年金情報を無料で一目で照会できます。転職が頻繁だった社会人初期の人や、過去に加入した保険を忘れていた中高年層にとって、このウェブサイトはまさに宝の山のような存在です。公的認証書や簡易認証でログインするだけで、予想受取額はもちろん、各商品の詳細内訳まで細かく確認できます。時々、職場で退職年金が個人型退職年金(IRP)に移管された場合でも、このポータルのシステムにリアルタイムで反映されるため、便利な管理が可能です。定期的に自分の年金資産の状況をチェックし、退職時に必要な資金が十分かを確認する習慣をつけましょう。退職準備は漠然とした不安の中で適当に行うのではなく、正確なデータに基づいて具体的な計画を立てて実行しなければ成功しません。自分の名義の隠れた年金を見つけ出し、今後いくらさらに貯めるべきか具体的な目標を立てることは、老後破産を防ぐ盾となります。今日すぐに統合年金ポータルにアクセスして、自分の年金成績表を確認するという小さな実践が、未来を変えます。
統合年金ポータルを活用すれば、散在している公的年金、退職年金、個人年金を無料で一目で照会し管理できます。
6. 個人年金貯蓄の成功的な運用のための心構え
個人年金貯蓄口座を作り、税額控除だけ受けたからといって老後準備が完了したと安心するのは禁物で、ここからが本当の始まりです。口座に入れた大切な資金を、どのような株式や上場指数ファンドに投資して増やしていくのか、継続的な関心と勉強が必要です。株式市場の短期的な値動きに一喜一憂せず、右肩上がりの優良資産に積立方式でコツコツ投資することが最も賢明な方法です。周囲で耳にする噂話に惑わされず、自分の投資原則を守り、長期的な視点で資産を運用しなければ、退職後に笑うことはできません。今後、金融市場はAI 기반の資産管理システムがさらに高度化し、誰でも簡単に専門家レベルのポートフォリオを運用できるようになるでしょう。こうした変化の流れに合わせて、自分の年金口座を積極的に管理し、最適な商品への切り替えに努めることを怠ってはいけません。今日からすぐに自分の年金貯蓄口座を開き、どのような銘柄に投資されているか点検し、豊かな老後への第一歩を踏み出しましょう。退職後の生活は、結局若い頃にどのような口座を選び、どのように管理したかによって180度変わります。今の税金還付金も重要ですが、10年後、20年後に膨らむ資産の規模を想像しながら、楽しく投資してください。
個人年金貯蓄は加入だけで終わらず、継続的な資産運用と長期投資が支えなければ、初めて成功した老後準備と言えます。
よくある質問
=