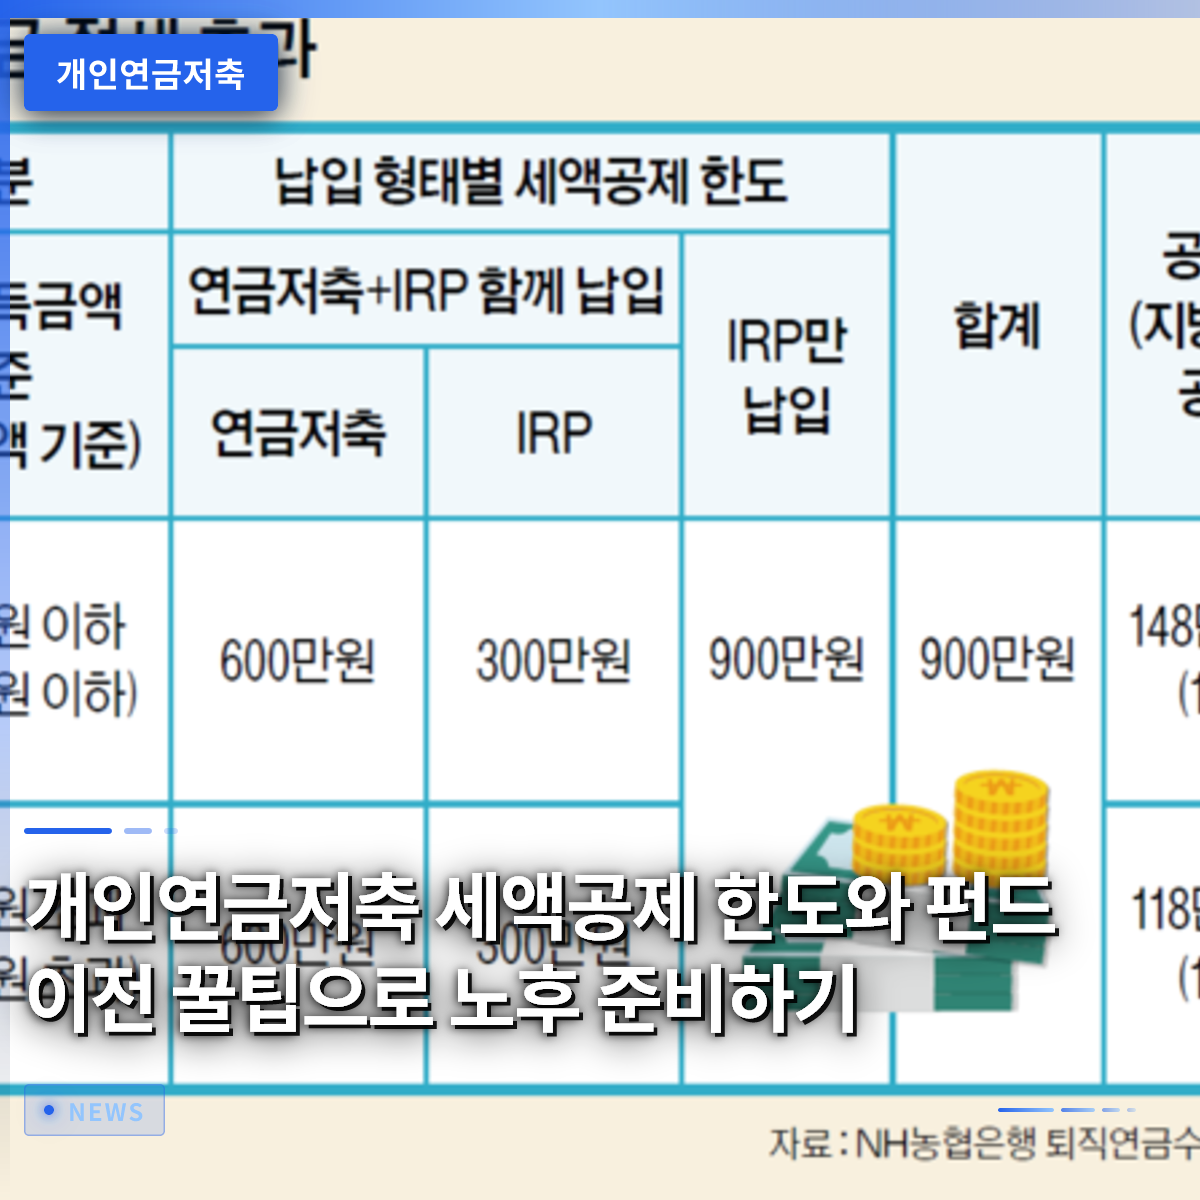
個人年金貯蓄口座は、会社員が年末調整で最も大きな還付金を受け取れるための重要な節税手段です。毎年年末になると、税金の負担を避けるために急いで加入する方が多いですが、事前に正しく理解し運用することで初めて真の恩恵を受けることができます。周囲で税額控除を多く受けたと自慢する同僚の話ばかり聞いていては、自分の口座の状態を確認する必要があります。過去に銀行や保険会社で加入した商品を放置している場合、直ちに収益率を確認する必要があります。実際に会社員の金さんは、10年前に加入した年金保険の収益率が物価上昇率にも届かないことを後から知り、大きな衝撃を受けました。この記事では、個人年金貯蓄の基本概念から税額控除限度額の最大化方法、そして収益率を高めるための口座移管戦略まで詳しく解説します。
=
個人年金貯蓄の税額控除限度額とファンド移管の裏ワザで老後資金を準備する
1. 個人年金貯蓄と税額控除のメリットとは

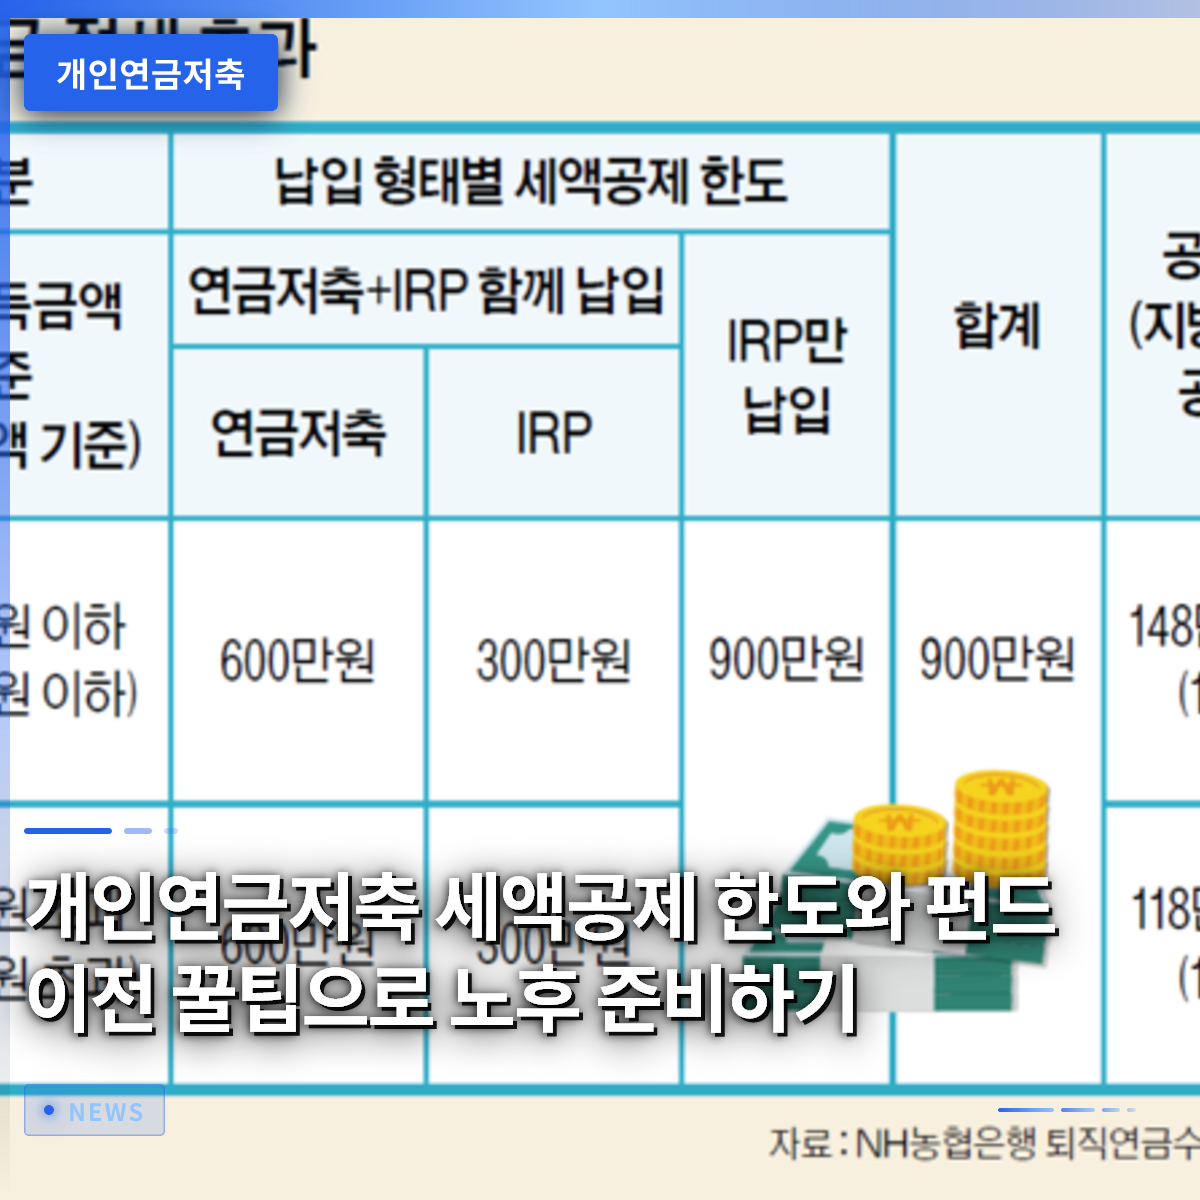
個人年金貯蓄は、老後の生活費を確保すると同時に、毎年税金を還付されるという一石二鳥の効果をもたらします。多くの会社員は、年末調整の時期が近づくと、税額控除の恩恵を受けるために口座に追加で入金します。総給与が550万ウォン以下であれば、入金金額の16.5%が税額控除の対象となり、会社員にとってはまさに渇いた大地に降る雨のような存在です。総給与がそれを超える場合でも13.2%の控除率が適用されるため、通常の預金や積立預金とは比較にならないほどの高い効率を誇ります。
このような税額控除の恩恵は、単に税金を節約するだけでなく、長期的な投資元金を増やすための確かな原動力となります。毎年還付された金額を再投資したり、追加の貯蓄に活用したりすれば、複利効果を最大化できます。周囲には年末調整の還付金で家族旅行に行く人もいますが、それを再び投資口座に入れる人の資産規模は、時間が経つにつれて大きな差がつきます。したがって、自分の年間所得区分を正確に把握し、最大控除限度額に合わせて入金金額を設定する知恵が必要です。税金の恩恵を受けながら老後資産も積み立てる最も確実な方法は、この口座を積極的に活用することです。
個人年金貯蓄は、所得区分に応じて最大16.5%の税額控除の恩恵を受け、老後準備と節税を同時に実現します。
2. 保険型とファンド型の決定的な違いと選択基準
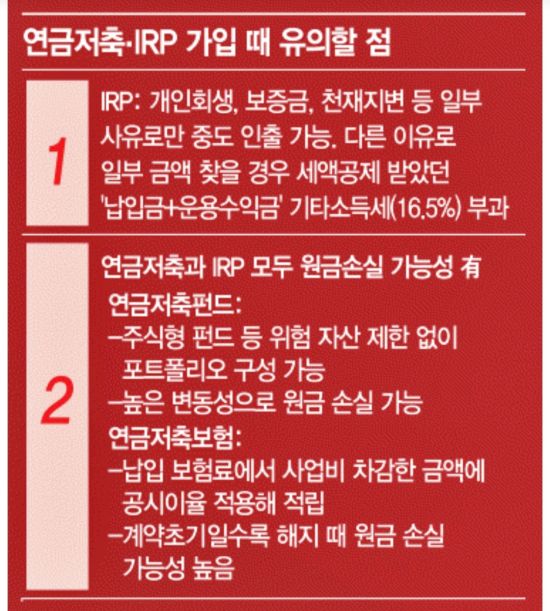
過去に加入した多くの年金貯蓄商品は、保険会社が販売する保険形式でまとめられていることが多いです。保険商品は元本保証という心理的な安心感を与えますが、事業費名目で差し引かれる手数料が少なくなく、長期的な収益率の面では物足りなさを感じます。実際に、過去10年間に加入した変額保険の収益率が物価上昇率を大きく下回りマイナスを記録したという残念なニュースを周囲でよく耳にします。物価は上がり続けるのに、自分の年金資産だけが停滞しているなら、安らかな老後を期待するのは非常に困難になります。
一方、証券会社を通じて加入するファンド形式の口座は、株式や債券市場に直接投資できるため、はるかに高い資産増殖の潜在力を持っています。国内上場の米国指数連動商品や優良企業への分散投資を通じて、安定性と収益性を同時に確保できます。会社員の朴さんは、数年前に収益率が低い保険商品を果断に整理し、証券会社のファンド口座に移した後、毎月 꾸준히優良な株式型商品を買い続けました。その結果、手数料負担は大幅に減少し、収益率は目に見えて改善され、退職後の生活をより余裕を持って想像できるようになりました。安定性だけに固執するのではなく、物価上昇に打ち勝てる投資型口座への転換を真剣に検討すべきです。
元本保証だけを信じて保険型商品を放置するのではなく、収益性と手数料の面で有利なファンド型口座に目を向けるべきです。
3. 証券会社のイベントと資産移転の裏ワザ活用術

最近、多くの証券会社では、他の金融機関にある年金貯蓄資産を自社に移す顧客を対象に、破格のイベントを開催しています。年金口座の移転や、満期を迎えた総合資産管理口座(ISA)の資金を転換する場合、金額を高く評価したり現金性の支援金を支払ったりするキャンペーンが代表的です。こうした金融機関間の獲得競争をうまく活用すれば、追加の金銭的恩恵を受けながら、より良い投資環境に移行できる絶好の機会となります。
移転を決意したなら、単にイベントの景品を追うのではなく、自分が望む投資商品がその証券会社に豊富に揃っているか確認する必要があります。例えば、米国指数連動商品の実際の運用コストや手数料体系を綿密に検討し、有利な場所を選ぶのが賢明です。会社員の李さんは、証券会社移転イベントを通じて一定額の現金性支援金を受け取り、普段から注目していた低コストの指数型商品を大量に組み入れ、ポートフォリオを再編しました。複雑に感じられる口座移転の手続きも、モバイルアプリを通じて非対面で簡単に処理できるため、会社員でも昼休みを利用して手軽に完了できます。金融機関間の移転制度を積極的に活用し、自分の資産の質を改善すると同時に、おまけとして副収入も得てみてください。
証券会社間の年金口座移転イベントを活用すれば、追加の支援金を受け取りながら、手数料が安く運用が便利な場所に移行できます。
4. 個人年金貯蓄とIRPの違いと優先順位
老後準備を始めるとき、誰もが一度は個人年金貯蓄と個人型退職年金(IRP)のどちらを先に充てるべきか悩むことになります。両方の口座は貴重な老後資金を積み立て、税額控除を受けられるという共通点がありますが、資金の運用方法や規定には微妙な違いが存在します。個人年金貯蓄は入金金額の全額を株式型商品に投資できますが、個人型退職年金は安全資産を必ず一定の割合以上含めなければなりません。
こうした規定の違いにより、攻撃的な資産増殖を望む投資家であれば、個人年金貯蓄の限度額を先に満額まで充てるのが有利です。年間の税額控除限度額を埋めるために、両方の口座を適切に混合して運用するのが定石ですが、投資性向に応じて比率を調整する知恵が必要です。会社員の鄭さんは、安全資産の義務比率による収益率の制限が煩わしく、個人年金貯蓄の限度額を最大まで充めた後、残りの金額のみ退職年金に入金しています。自分に合った入金順序と比率を事前に設計しておけば、不要な資金拘束を避け、効率的な資産管理を継続できます。
攻撃的な投資を望むなら、株式比率を100%まで充てられる個人年金貯蓄を優先的に限度額まで入金するのが 좋습니다。
5. ロボアドバイザーと自動積立投資戦略
毎月自分で銘柄を選び、タイミングを図るのが負担に感じる会社員にとって、自動積立サービスは優れた代替案となります。最近、証券会社が導入しているAIベースの資産管理システムやロボラップのような受託型サービスを活用すれば、専門家のように自動的にポートフォリオを運用してくれます。希望する銘柄、金額、周期を設定しておけば、自動的に株式を購入し、定期的に比率を調整してくれるため、忙しい日常の中でも気にかけなくて済むことがほとんどです。
株価の変動に一喜一憂せず、決められた周期に従って機械的に購入する積立投資は、長期投資において最も強力な武器です。市場が下落するときはより多くの数量を購入し、上昇するときは資産が増えるという、平均取得単価の低下効果を自然に享受できます。周囲では株式市場の動向を毎日確認するために本業に支障が出ている人をよく見かけますが、自動システムを設定している人は心の平穏を保ちながら本業に集中しています。自分で投資を管理する時間や専門知識が不足している場合は、証券会社の自動化機能を積極的に導入することを推奨します。
AIベースの資産管理と自動積立サービスを活用すれば、忙しい日常の中でも感情に流されず、継続的な長期投資が可能です。
6. 成功した老後のための実践ガイド
老後準備は、壮大な計画を立てるよりも、毎月コツコツと実践する小さな習慣こそが完成の鍵となります。今日確認した税額控除限度額のチェック、手数料の高い保険商品の整理、そして証券会社口座への移転は、今すぐ始められる実践課題です。目の前の年末調整の還付金だけを気にして加入するのではなく、退職時に手元に残る実質的な資産の規模を描く必要があります。
時間は味方であり、今この瞬間にも複利の魔法は静かに作用しています。周囲の華やかな短期投資の成功談に揺らぎ、自分だけの原則を守りながら節税口座を着実に積み立てていくべきです。退職後の生活が不安であれば、先延ばしにせず、今日午後にモバイルアプリを開いて、自分の年金口座の収益率と手数料から確認してみてください。小さな関心と行動の変化が積み重なり、老後の豊かさと余裕を決める最も大きな差を生み出すでしょう。
今すぐ自分の年金口座を確認し、手数料を削減しながらコツコツ入金する実践が、安らかで余裕のある老後を保証します。
よくある質問
=