個人年金貯蓄は、退職後の安定した生活資金を確保しつつ、毎年の年末調整で実質的な税金の還付という恩恵も受けられる必須の金融商品です。会社員の金さんは、昨年の年末調整で税金を払わなければならない危機に陥りましたが、個人年金貯蓄のおかげで何とか一息つけることができたと話しています。市場に出ている数多くの商品の中からどれを選べばよいか迷っている方は非常に多いです。最近では、金利型商品ではなく、株式や指数連動型商品に直接投資して物価上昇に備える方式が注目されています。この記事では、税額控除の限度額から証券会社を通じた運用のコツまで、詳しく見ていきましょう。老後を事前に準備しなければ、後で大きな経済的な困難に直面する可能性があるため、今すぐ準備する必要があります。
=
個人年金貯蓄の税額控除限度額とファンド運用で老後資金を準備する方法
1. 個人年金貯蓄とは何か、そしてなぜ加入すべきか

個人年金貯蓄は、国が老後の所得保障を支援するために設けた代表的な節税口座です。毎月一定額を貯蓄すると、国が年末調整時に税金を還付するという破格の優遇措置を提供しています。多くの会社員が「13ヶ月目の給料」を期待してこの商品に加入する理由がまさにここにあります。退職時期が早まる傾向にある現在、国民年金だけでは快適な老後を過ごすには到底足りないという統計が次々と出ています。そのため、若いうちから少しずつ個人口座を通じて資産を積み立てていくことが何よりも重要です。実際、周囲を見渡すと、退職後に生活費が不足して遅れてから再就職先を探す退職者が多くいます。若い頃に年金口座を開設していた人々は、税制優遇を受けながら資産を増やしてきたため、ゆとりある生活を楽しんでいます。単なる預金通帳に金を眠らせておくのと比べると、節税効果と投資収益において大きな差が生まれます。したがって、今すぐにでも少しの余裕があれば、加入を先延ばしにする理由はありません。
個人年金貯蓄は、老後対策と年末調整の税額控除を同時に達成できる最も確実な手段です。
2. 年金貯蓄保険とファンドの決定的な違い
過去には、銀行や保険会社を通じて安定した利子を受け取る保険商品形式で加入するケースがほとんどでした。しかし、低金利基調が長引く中で、物価上昇率にも届かない低い収益率に多くの人が失望しました。一方、証券会社を通じて加入するファンド商品は、株式市場に上場している様々な指数連動型商品や優良企業に直接投資できます。例えば、米国大手企業の株式を集めた商品に投資すれば、長期的により高い資産増殖効果を期待できます。保険商品は元本が保証されるという利点がありますが、物価上昇の速度を考慮すると、実質的な資産価値はむしろ減少する可能性があります。ファンド商品は市場状況に応じて価格が上下するため、短期的には不安定かもしれませんが、10年以上の長期投資を行う際にははるかに有利です。実際に10年間保険に加入していた人とファンドに加入していた人の最終的な資産規模を比較すると、圧倒的な差が生じます。退職資金は少なくとも10年以上寝かせるお金なので、変動に耐えながら右肩上がりの資産に投資することが賢明です。
長期的な資産増殖を望むなら、元本保証の保険よりも証券会社のファンド運用の方が有利です。
3. 2026年基準の税額控除限度額と比率の完全整理

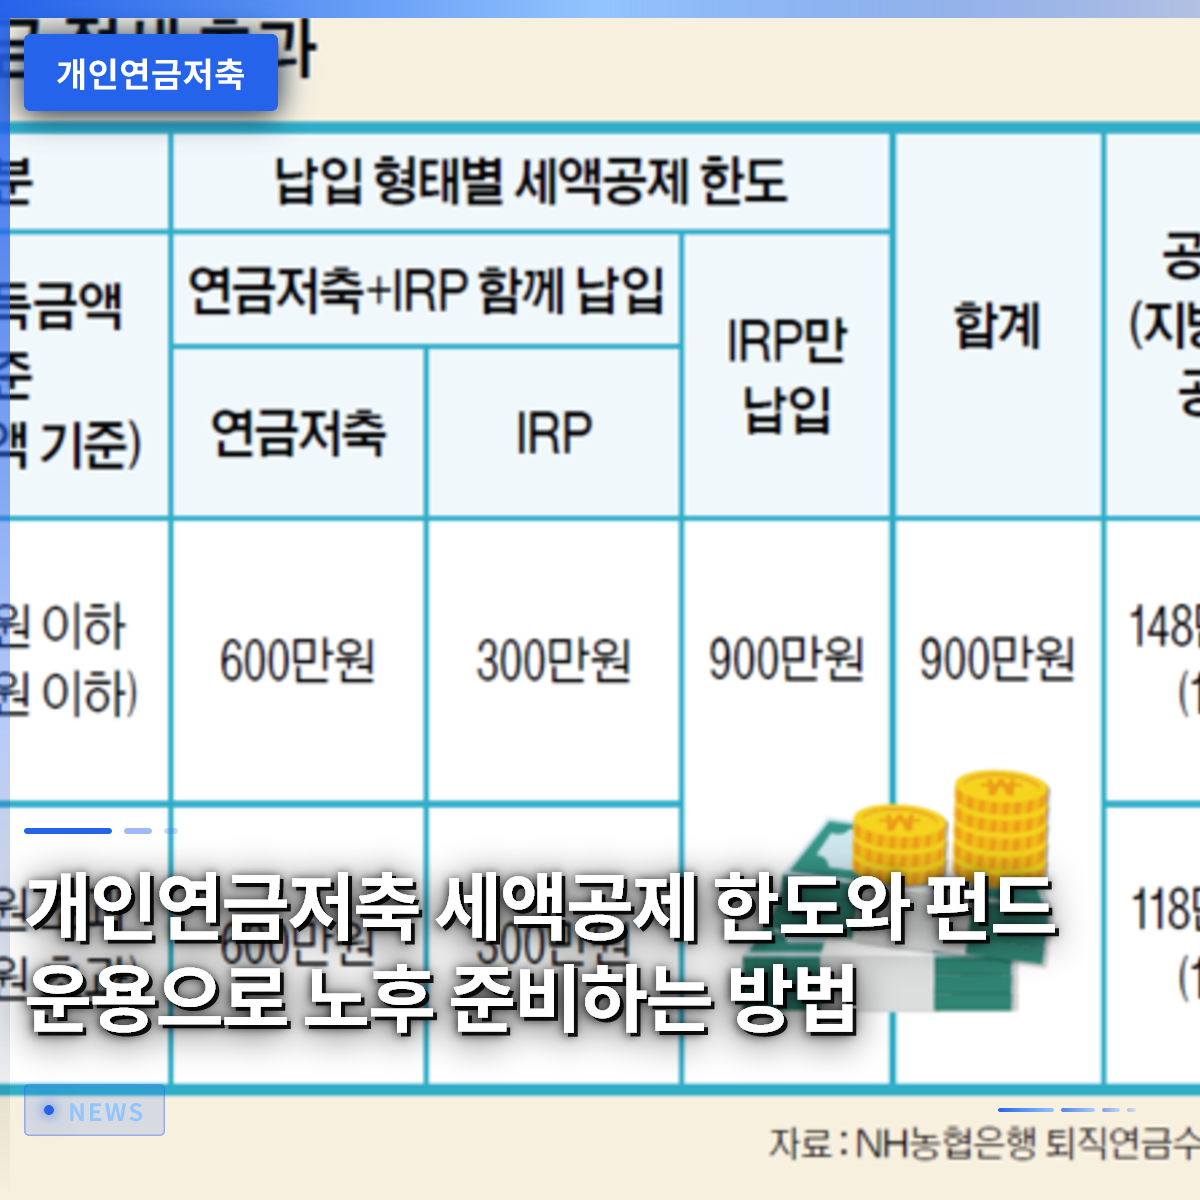
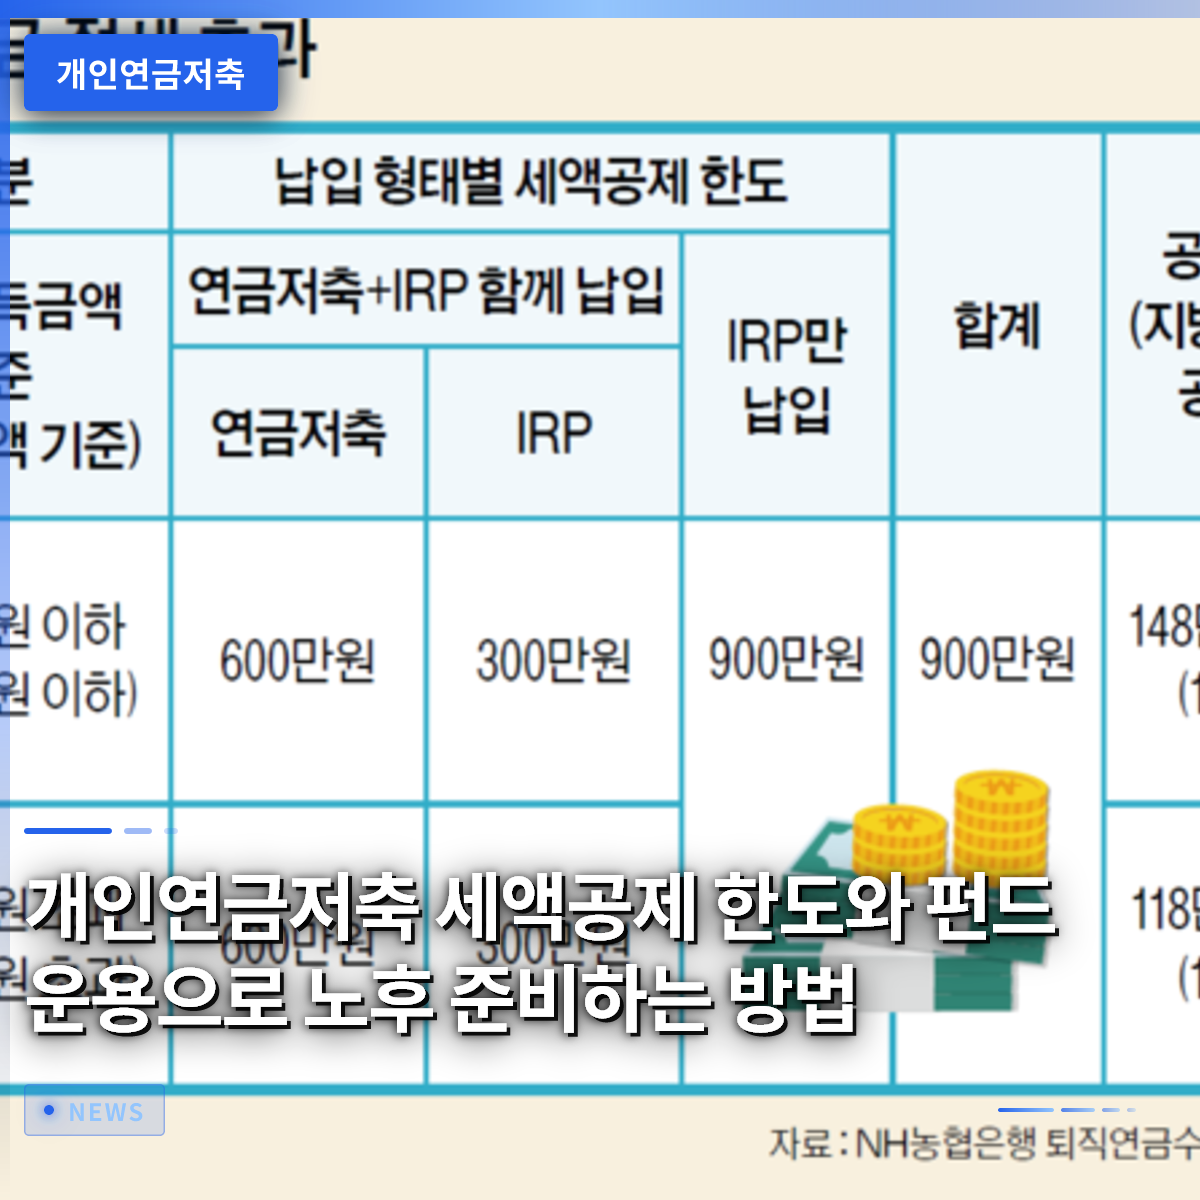
現在の税法上、個人年金貯蓄は年間最大600万ウォンまで税額控除の対象金額として認められます。これに個人型退職年金を併せて加入して拠出する場合、両口座を合算して最大900万ウォンまで控除限度額が増えます。総給与が5,500万ウォン以下の会社員であれば、なんと16.5%という高い控除率が適用され、最大148万5,000ウォンを還付されます。総給与がそれ以上であっても、13.2%の控除率が適用され、相当な金額の還付を受けることができます。毎月50万ウォンをコツコツ拠出して年間600万ウォンを満たす会社員は、年末調整シーズンごとに大きなやりがいを感じています。税金として出ていくはずだった貴重なお金をそのまま自分の口座に積み立てているのと同じなので、一石二鳥の恩恵を受けます。たまにまとまった資金が不足して限度額を満額満たせない方がいますが、自分の予算に合わせて可能な範囲の金額だけ入れても十分に恩恵を受けられます。重要なのは、毎年コツコツと拠出する習慣を付けることと、途中で口座を解約せず維持することです。
年間最大900万ウォンまで合算控除が可能で、所得水準に応じて最大16.5%の還付を受けられます。
4. 指数連動型商品と優良企業を活用した投資戦略
年金貯蓄口座内では、国内外の様々な株式型商品や債券型商品を自由に選んで取引できます。特に、米国全体市場や代表的な優良企業の株価指数に連動する商品に分散投資する方式が最も人気です。会社員の朴さんは、毎月自動振替で一定額を米国指数連動型商品に購入するよう設定し、日常生活に集中しています。市場が一時揺らいでも、恐怖に駆られて売却する代わりに、コツコツと数量を積み重ねてきたおかげで、長期的に優れた成果を上げました。個別企業の株式は破綻するリスクがありますが、世界経済の成長に投資する指数連動型商品は、長期で右肩上がりになる確率が非常に高いです。毎年、年末調整で還付された還付金を最後に再び口座に再投資すれば、複利効果を最大化できます。証券会社のアプリで提供される自動購入機能を活用すれば、忙しい日常を送る会社員でも簡単に投資を継続できます。専門家がお勧めする資産配分比率を参考にしつつ、自分の投資性向に合わせて株式と債券の比率を調整すべきです。
自動購入機能を活用して米国指数連動型商品をコツコツ積み立てれば、複利効果を得られます。
5. 中途解約時に発生する税金の罠に注意
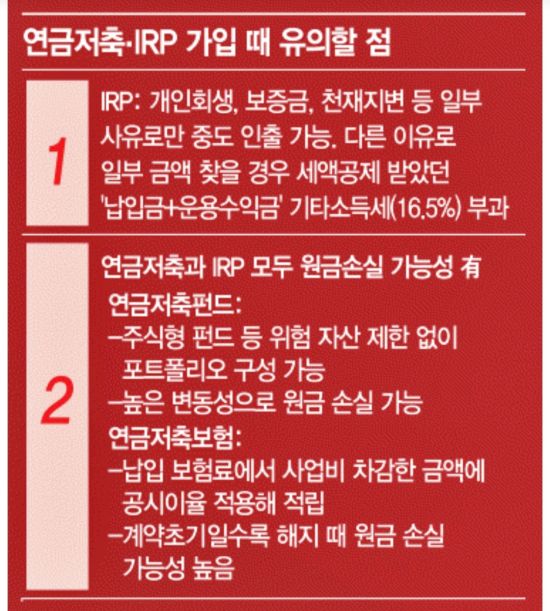
老後のために加入した口座ですが、急にまとまったお金が必要になって途中で解約する場合、想定外の不利益を被る可能性があります。これまで受けてきた税額控除の全額と、それまでに発生した投資収益に対して、その他所得税の名目でなんと16.5%の税金が課されます。頑張って節約して貯めたお金を一度に税金として吐き出さなければならない、あり得ない状況が起きるのです。したがって、この口座に入れたお金は、退職するまで絶対に引き出さないという気持ちで、余裕資金のみを運用すべきです。やむを得ずお金が必要な状況が発生した場合は、解約ではなく、口座を担保に融資を受ける方法を活用するのが 좋습니다。ほとんどの証券会社では、年金口座の残高を担保に、低利で資金を借りられるサービスを提供しています。これにより、税制優遇をそのまま維持しながら、目の前の急な出費に対応する賢い対処が可能になります。周囲に解約を検討している知人がいれば、こうしたリスクと代替案を必ず知らせるべきです。
中途解約するとこれまで受けた恩恵を返還しなければならないため、急な資金が必要時は担保融資を活用すべきです。
6. 成功した退職生活のための実践ガイドと展望
今後訪れる高齢化社会では、徹底した自己主導型の資産管理が個人の生活の質を左右する核心要素となるでしょう。毎月給与の一部を切り出して、年金口座に自動振替するだけでも、未来への不安感を大きく軽減できます。政府も国民の老後貧困を防ぐために、税制優遇を徐々に拡大する傾向を示しています。今始める小さな貯蓄習慣が、10年後、20年後には想像もつかない大きな資産として返ってくるでしょう。これ以上先延ばしにせず、今日すぐに証券会社のアプリを開き、自分の名義で年金口座を開設して、最初の拠出を始めてみてください。
今始めるコツコツ年金貯蓄が、豊かで安定した未来を作る唯一の鍵です。
よくある質問
=