個人年金貯蓄は、毎年の年末調整で強力な税額控除の恩恵を受けながら、老後資金を同時に準備できる必須の金融商品です。周囲の同僚たちが毎月給与から一定額を天引きして年金商品に入金している姿をよく見かけますが、これは単なる貯蓄を超えた優れた節税手段だからです。実際に、ソウルで働くサラリーマンのソヨンさんは、毎月給与からコツコツと一定額を年金貯蓄に積み立て、近づく退職を着実に準備しています。しかし、実際に加入しようとするといつものようにファンド口座と一般年金の違いが混乱し、税額控除の限度額がいくらか複雑に感じられるものです。この記事では、個人年金貯蓄の基本コンセプトから税額控除の恩恵、そして多くの方が混乱している個人型退職年金(IRP)との違いまで、わかりやすく把握していきましょう。今日お伝えする内容を最後までお読みいただければ、ご自身にとって最も有利な老後資金準備戦略を確立できるでしょう。
=
個人年金貯蓄の税額控除限度額とIRPの違い比較 完全ガイド
1. 個人年金貯蓄とは何か

個人年金貯蓄は、国家が老後の生活安定を支援するために作成した代表的な税制優遇型金融商品です。かつては単に銀行にお金を預けておく形式が多かったものの、最近では証券会社を通じて多様な商品に投資する方式へと進化しました。サラリーマンが毎月コツコツと貯蓄を続け、退職後の安定したキャッシュフローを確保するよう支援する頼もしい支柱の役割を果たします。55歳以降から年金形式で受給することができ、この過程で一般金融商品よりもはるかに低い税率が適用されます。
多くの人が老後準備に戸惑いを覚えていますが、この口座を一つうまく活用するだけでも税負担を大幅に軽減できます。周囲では公務員年金や国民年金だけに頼って過ごし、いざ退職時期が近づいて初めて個人年金について調べる方々をよく見かけます。しかし、公的年金だけでは物価上昇率に防衛し、ゆとりのある退職生活を楽しむには不十分な可能性があるため、私的年金の割合を高める必要があります。若い頃からコツコツ準備した人とそうでない人の退職後の生活の質は、天地の差ほど開く可能性があります。
個人年金貯蓄は、退職後の安定したキャッシュフローを作り、税金を節約できる必須の老後準備手段です。
2. 税額控除限度額と節税効果

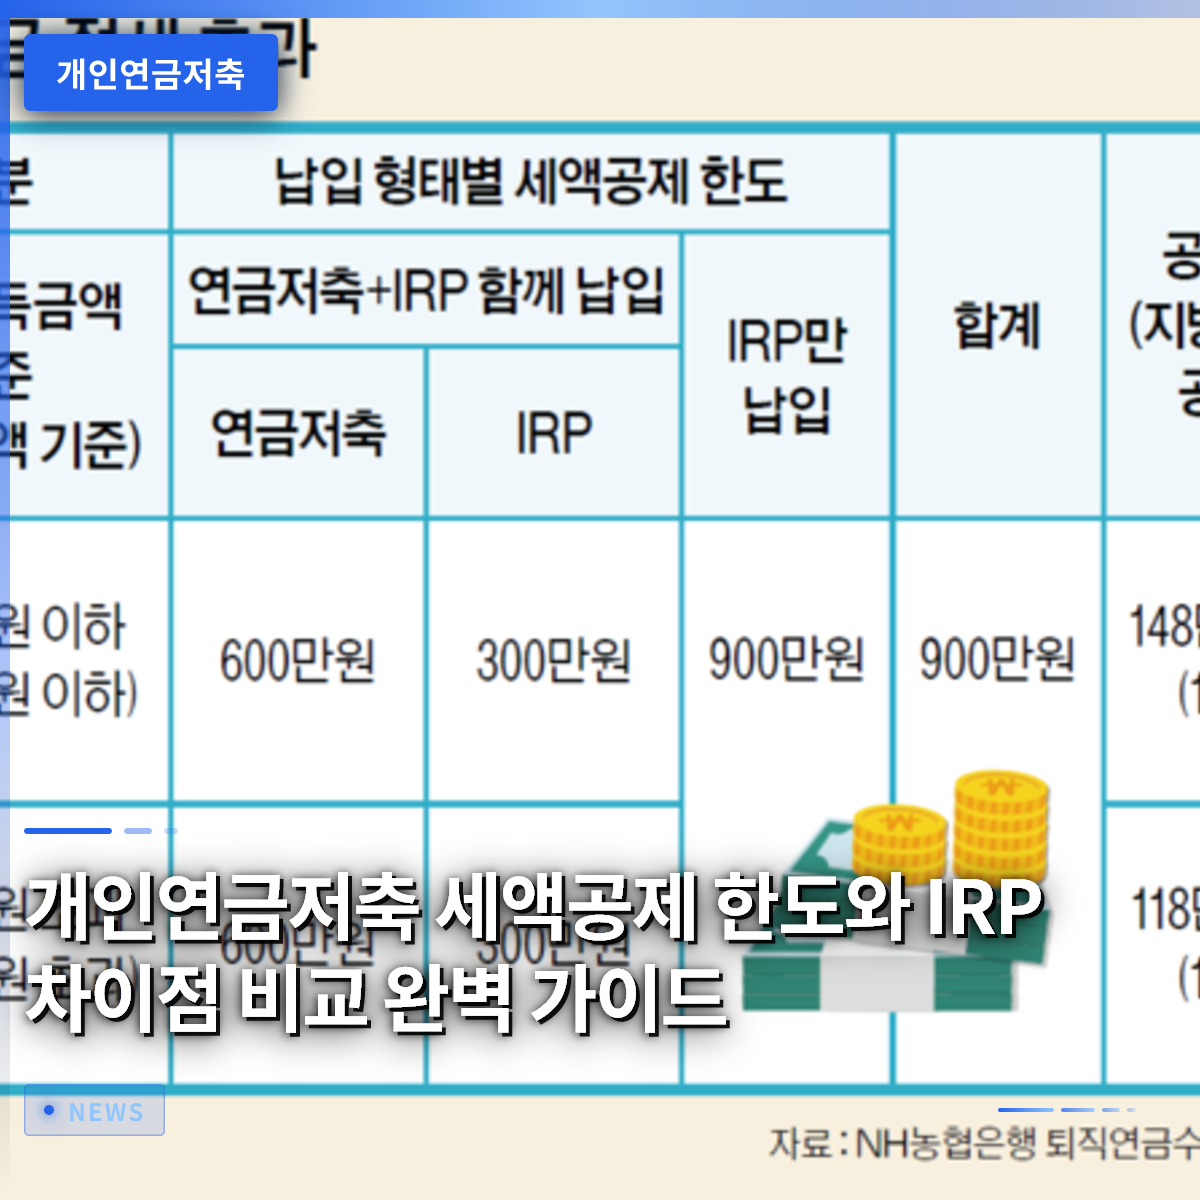
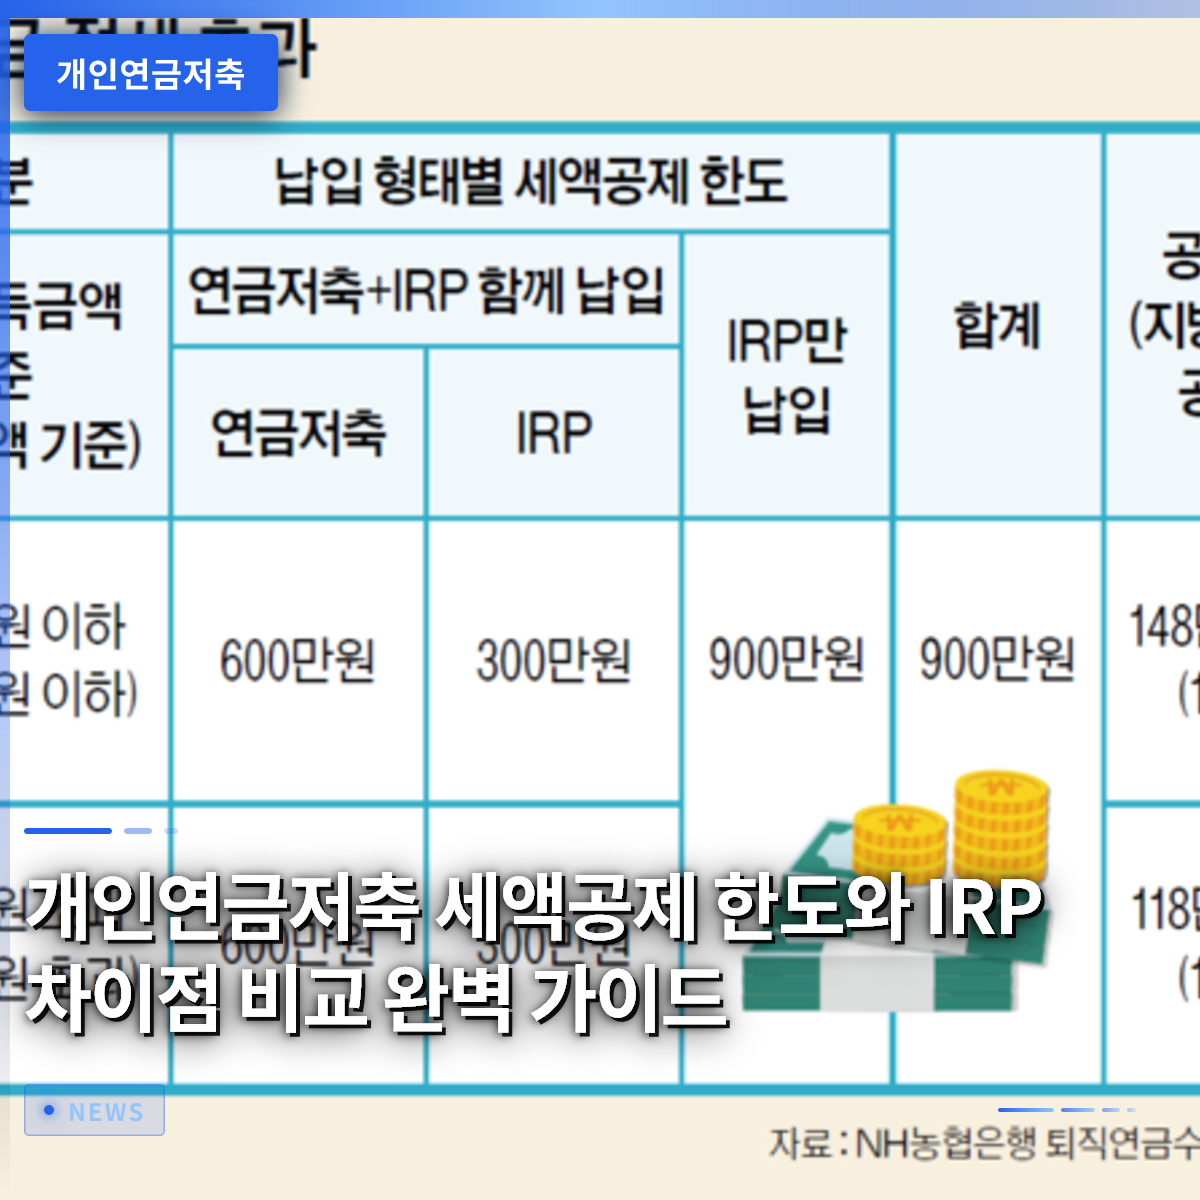
個人年金貯蓄の最大の魅力は、毎年の年末調整時に掛金額に対して強力な税額控除の恩恵を受けられる点です。年金貯蓄口座単独では、年間最大600万ウォン限度額内で掛金の一定割合が還付されます。総給与が5,500万ウォン以下の労働者であれば、16.5パーセントの高い控除率が適用され、最大99万ウォンの税金を節約できます。
総給与が5,500万ウォンを超えるサラリーマンでも、13.2パーセントの控除率が適用され、お得な還付金を得ることができます。さらに、個人型退職年金(IRP)口座を併用して統合限度額である900万ウォンまで掛金額を増やせば、節税効果をさらに最大化できます。毎年13ヶ月分の給与をたっぷり受け取りたいなら、この口座の年間限度額を埋めることが賢い資産運用の秘訣です。実際に同僚の一人は、毎年の年末調整還付金で家族旅行に行くといい、その秘訣として継続的な年金掛金を挙げていました。
年金貯蓄は、年間最大600万ウォンまでの掛金に対して最大16.5パーセントの税額控除恩恵を提供します。
3. 年金貯蓄と個人型退職年金の違い
年金貯蓄と個人型退職年金は、老後を準備するための代表的な節税口座ですが、運営方式と投資性格においていくつかの重要な違いがあります。まず、年金貯蓄は加入資格に特別な制限がなく、大韓民国国民であれば誰でも自由に加入し、掛金を払うことができます。一方、個人型退職年金は収入のある労働者や自営業者のみが加入でき、退職金を受給する際に必ず通らなければならない口座でもあります。
投資可能な資産の種類にも若干の規制の違いがあり、個人の傾向に合った選択が必要です。年金貯蓄口座は株式型ファンドや上場指数ファンド(ETF)などに資産の全額を投資でき、攻撃的な資産増殖が可能です。しかし、個人型退職年金は安全資産の義務比率が30パーセントに設定されており、比較的保守的なポートフォリオを構築する必要があります。この2つの口座の特徴をよく理解し、自分の投資傾向と収入水準に合わせて適切に配分することが重要です。
年金貯蓄は誰でも加入でき株式型資産の比率が高く、個人型退職年金は所得者が加入し安全資産の比率を維持する必要があります。
4. 中途解約時の注意点
個人年金貯蓄は長期商品であるため、途中で急に資金が必要だからといって安易に解約すると大きな損失を被る可能性があります。もし年金受給年齢に達する前に口座を解約したり、年金以外の形式で受給したりすると、雑所得課税が課されます。これまで受けていた税額控除の対象となった元本と利益に対して、なんと16.5パーセントという高い税率が適用されるため、税金の爆弾に見舞われる可能性があります。
したがって、まとまった資金が必要な場合は、口座全体を解約するのではなく、法律で認められている中途払い出し制度を活用するのが賢明です。無住宅者の住宅購入や借家保証金、本人および扶養家族の療養治療など特別な事由がある場合は、税負担なしで払い出すことができます。周囲では、急に資金が必要になったといって年金口座を解約し、後悔している知人を容易に見つけることができます。長期的な資金フローを事前に予測し、生活費の予備資金を別途確保した上で、年金は最後まで維持すべきです。
中途解約時はこれまで受けた税額控除恩恵を返還しなければならないため、特別な事由がない限り長期保持すべきです。
5. 資産総合管理口座との連携活用方法
最近多くの人々が活用している資産総合管理口座の満期資金を年金貯蓄に転換し、追加の節税恩恵を受ける戦略が注目されています。資産総合管理口座は義務加入期間を経過すると、口座を解約して元本と収益を自由に引き出すことができます。この際、満期還付金の全部または一部を年金貯蓄口座に振替えると、振替金額の10パーセントをさらに税額控除として受けることができます。
このような制度をよく活用すれば、一般サラリーマンでも年間控除限度額をはるかに超える高額な節税効果を得ることができます。例えば、資産総合管理口座の満期資金3,000万ウォンを年金口座に移すと、追加控除限度額300万ウォンを確保することになります。資産運用の達人たちは、このような口座間の移動経路を積極的に活用し、税金を減らし、投資資産を増やしていきます。複雑に見える金融商品ですが、互いにつなぐ方法を知れば、資産を守る強力な武器になります。
資産総合管理口座の満期還付金を年金貯蓄に転換すると、追加の税額控除恩恵を十分に得ることができます。
6. 成功する老後準備のための実践戦略
個人年金貯蓄を通じて成功した老後を迎えるためには、今すぐ少額でも自動振替を設定することが最優先課題です。毎月出ていく固定費の中で、10万ウォンや20万ウォンでもコツコツと掛金を払う習慣が、後に大きな複利効果として返ってきます。退職時期が近づくにつれて収入は減っていくため、若くて収入が安定している時期に最大限の掛金限度額を埋めておく必要があります。
今後、高齢化社会がさらに深刻化するにつれ、国家が支給する年金だけではゆとりのある生活を維持することがますます困難になると予想されています。したがって、自分の財務状況に合わせて毎年掛金計画を確認し、税額控除限度額を満額まで埋めることを目標にすべきです。今日の記事をきっかけに、近くの銀行や証券会社のアプリを開いて、自分の年金口座の状態を確認してみてください。小さな実践の一つが、数年後の皆さんの口座残高と豊かな退職生活を決める最も賢い選択となるでしょう。
毎月一定額を自動振替で払い込み、退職時点まで長期保持することが、成功した老後の核心です。
よくある質問
=