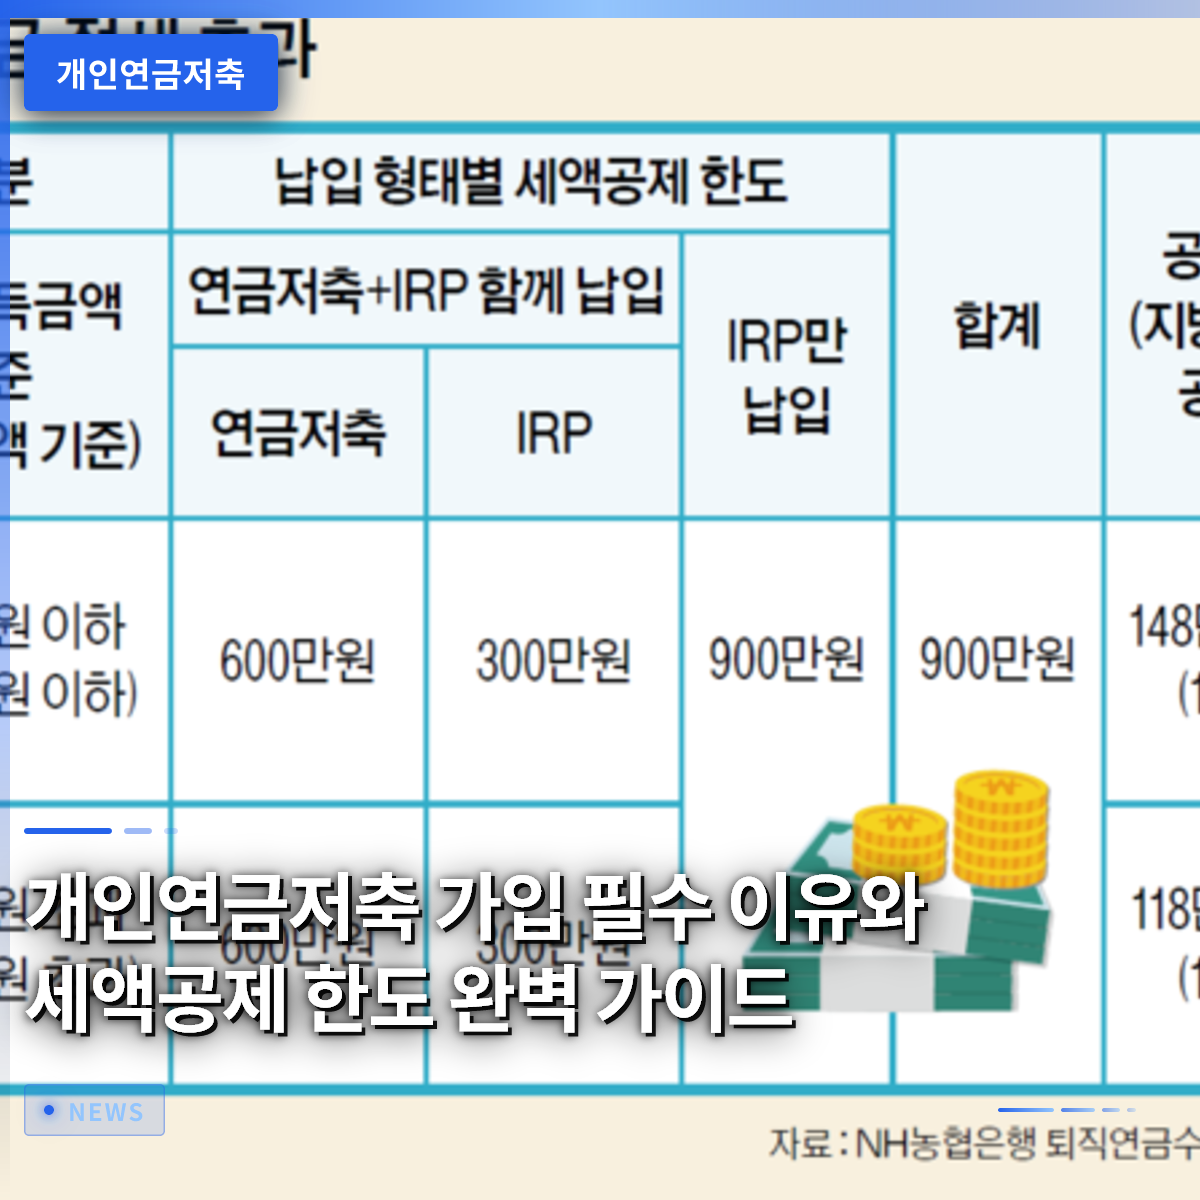
個人年金貯蓄は、老後資金を自ら準備しながら、同時に税額控除の恩恵も受けられる最も確実な手段です。最近、若年層は学資ローンや住居費の負担により、老後資金を十分に貯蓄できていないケースが多く、国も様々な支援策を打ち出しています。会社員であれば、毎年訪れる年末調整で税金を還付してもらうために必ず加入すべき必須の金融商品として定着しました。周囲では誰かが毎年数十万円の還付金を得ているのに、自分は税金を全額支払っている場合、その差はこの口座の有無にあります。この記事では、個人年金貯蓄の正確な概念と税制優遇の構造、そして賢い加入方法まで詳しく解説します。
=
個人年金貯蓄への加入が必須な理由と税額控除の上限を完全解説
1. 個人年金貯蓄とは何か

個人年金貯蓄は、個人が自発的に老後を備えられるよう、国が税制優遇を付与して長期貯蓄を促す金融商品です。銀行や証券会社、保険会社を通じて加入でき、自身の投資性向に合わせて多様な金融商品を組み込んで運用できます。過去には単純に利息や配当を受ける形態が主流でしたが、最近では多様な投資商品に分散投資して資産を増やす方式へと進化しました。
若い頃から 꾸준히資金を積み立てておけば、老後を迎えた際に毎月安定した生活資金を年金形式で受け取ることができます。特に最近の統計を見ると、老後資金の重要性は日に日に高まっており、若い世代ほど早めに準備する方が有利です。社会人生活を始め、収入が発生する瞬間から少しずつ拠出を始めることが、長期的に大きな資産を作る近道です。
個人年金貯蓄は、自発的な老後資金の準備と税制優遇を同時に享受できる長期貯蓄商品です。
2. 税額控除の恩恵と上限の構造

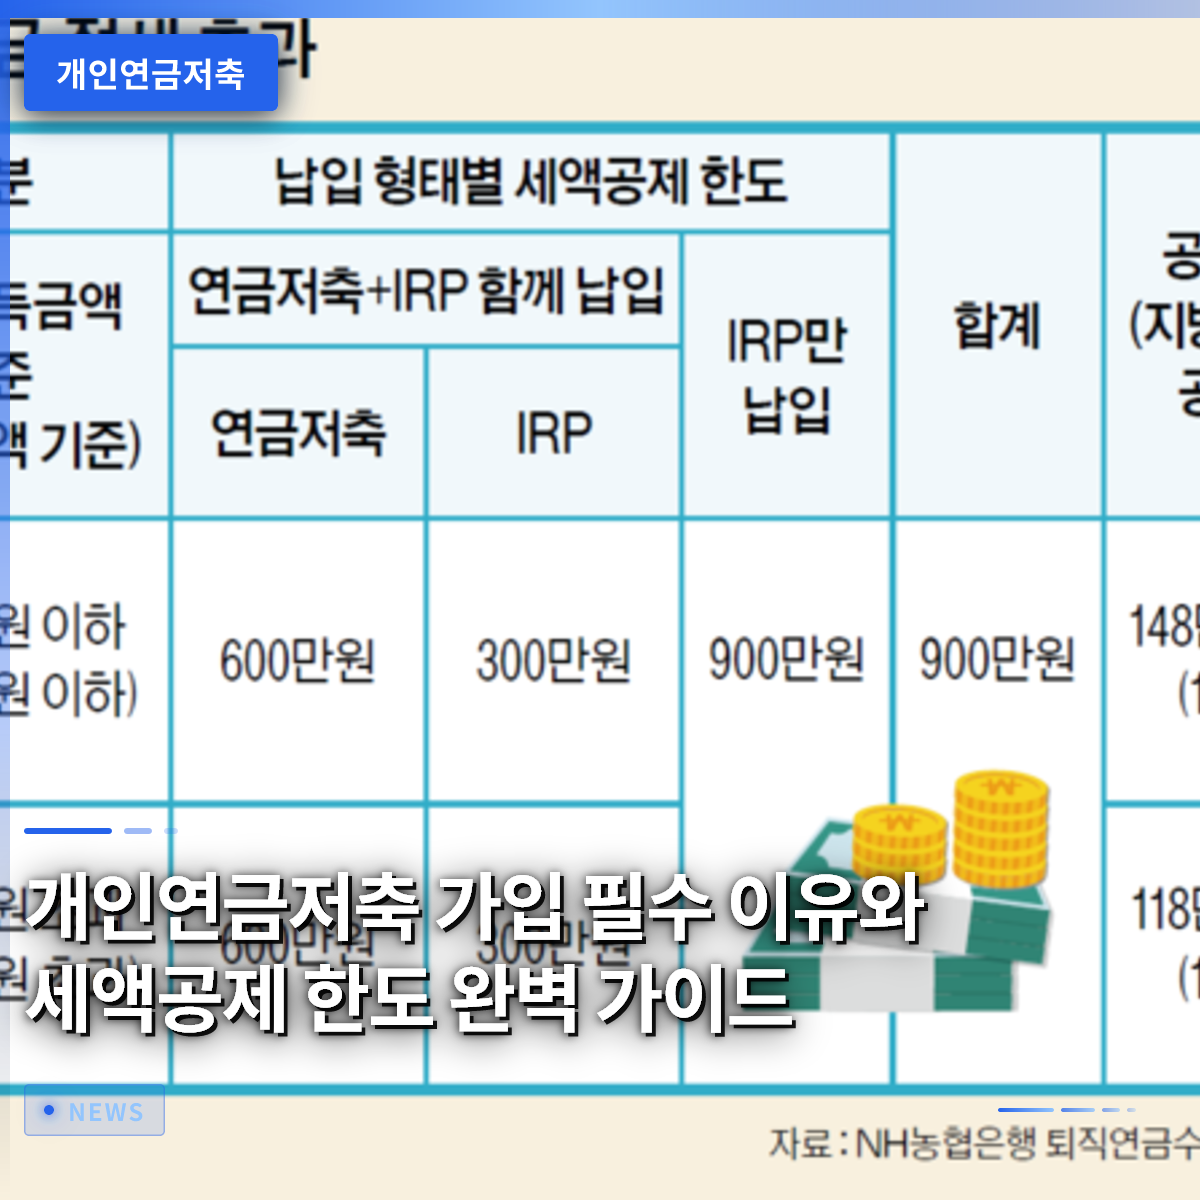
年金貯蓄に加入する最大の理由は、間違いなく年末調整時に付与される強力な税額控除の恩恵です。年金貯蓄単独では年間最大600万ウォンまでが税額控除の対象となる拠出上限ですが、個人型退職年金口座と合算すると最大900万ウォンまで増加します。自身の年間総給与水準に応じて、13.2パーセントから最大16.5パーセントに達する高い控除率を適用받을 수 있습니다。
例えば、年間900万ウォンの上限を満額まで拠出すれば、所得区分に応じて最大148万ウォン超の金額を年末調整時に還付してもらうことができます。これは一般的な預金商品に加入する場合と比較にならないほど破格の収益率をもたらすことになります。ボーナスを受け取ったり、余剰資金ができたりした際に、この上限を埋める形で財務管理を行えば、税負担を大幅に軽減できます。
年金貯蓄は単独で600万ウォン、個人型退職年金と合算して最大900万ウォンまで拠出し、高い税額控除を受けることができます。
3. 他の貯蓄制度との連携活用
個人年金貯蓄は単独で運用するのも良いですが、政府が支援する他の資産管理制度と連携させれば効果が倍増します。非課税恩恵を目的に加入していた個人総合資産管理口座(ISA)の満期が到来した際、その資金を年金貯蓄にそのまま転換できます。満期資金を年金口座に振替えると、追加の税額控除恩恵を受けられるため、節税効果を最大化できます。
青年型定期積立や多様な政府支援金融商品の満期を迎えた際も、同様の方法で連携して資産を運用できます。このように複数の金融チャネルに分散されていた資金を年金口座に集中させれば、長期的な資産の維持と管理が 훨씬容易になります。専門家も、老後資産を安定して増やすためには、個別商品を別々に置くよりも、こうした有機的な転換構造を活用することを助言しています。
個人総合資産管理口座の満期資金を年金貯蓄に転換すれば、追加の税額控除とともに資産を効率的に管理できます。
4. 投資性向別の資産運用方法
過去には安定性だけに焦点を当てて利息中心で運用していましたが、今では証券会社口座を通じて直接投資を並行させることが主流です。自身の投資性向に応じて、多様な上場指数ファンドや債券、株式型商品をポートフォリオに組み込み、収益率を高めることができます。例えば、安定した配当を出す商品と成長が期待される産業の商品を適切に配分すれば、物価上昇率を防衛しながら資産を増やせます。
若い加入者であれば、比較的 높은 비중で成長性のある資産に投資し、長期複利効果を狙う戦略が有効です。逆に、退職を目前に控えた加入者であれば、元本損失リスクが少ない安全資産の比重を高め、資産を保全する方向で運用すべきです。自身の年齢と財務状況に合わせて、ポートフォリオを定期的にチェックし調整するプロセスが必ず必要です。
証券会社口座を活用すれば、多様な上場指数ファンドでポートフォリオを構成し、性向に合った収益率を追求できます。
5. 中途解約時の注意点と対処法
個人年金貯蓄は長期商品であるため、途中でまとまったお金が必要だからといって簡単に解約すると大きな損失を被る可能性があります。中途で契約を解約すると、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、その他所得税が課税されます。必死に節約して積み立てたお金が、税金の爆弾として返ってくるという痛切な経験をする可能性があるため、加入前に拠出余力を慎重に検討すべきです。
やむを得ず資金が本当に必要な状況であれば、解約よりも口座内で一部の金額のみを引き出したり、貸付制度を探したりするのが賢明です。また、長期拠出が負担であれば、最初から毎月の拠出金額を無理に設定せず、少額から始めて徐々に増やしていく方式を選ぶべきです。税制優遇の甘さの裏には、長期維持という厳格な条件が伴うため、粘り強さと忍耐が何よりも重要な商品です。
中途解約時にはこれまで受けた税額控除を返還しなければならないため、収入状況に合わせて負担できる金額のみを拠出すべきです。
6. 成功する老後準備のための提言
退職後の生活は想像以上に長く、莫大な資金が必要となるため、今から徹底的に準備しなければ大きな困難に直面します。学資ローンや住宅取得費用などで直近の支出が多いかもしれませんが、毎月コーヒー数杯を節約する気持ちで年金口座にお金を積み立てる必要があります。時間が経つにつれ複利の魔法が働き、想像以上に大きなまとまったお金が生まれることを直接目にするでしょう。
政府の税制改革の方向性と金融市場の変化の流れを随時確認しながら、自身の年金ポートフォリオを継続的に管理する姿勢が必須です。漠然としか感じられなかった老後準備が、体系的な年金貯蓄の活用を通じて頼もしい支えに変わる喜びを味わっていただければ幸いです。今すぐ近くの金融機関やモバイルアプリを通じて自身の年金口座を開設し、最初の拠出を開始することをお勧めします。
継続的な拠出と長期複利効果を信じ、今すぐ年金口座を開設して頼もしい老後を準備すべきです。
よくある質問
=