個人年金貯蓄は、単にお金を貯めるだけでなく、税制優遇を最大限に活用して老後を準備するための戦略です。特に2026年を基準として変更された税額控除の上限額と投資商品選択の重要性がさらに浮き彫りになっています。個人年金貯蓄とIRP(個人型投資資金管理口座)は、それぞれ異なる税額控除の恩恵と投資の柔軟性を提供するため、組み合わせ方によって年間数十万円の差が生まれます。例えば、会社員の金さんは年金貯蓄450万ウォンとIRP450万ウォンをそれぞれ拠出し、税額控除900万ウォンの上限額を埋め、この際に発生した節税額は約120万ウォンに達しました。この記事では、2026年の個人年金貯蓄のセットアップ方法から実戦的な投資戦略まで、誰でも適用できる具体的な事例を一緒に案内します。
=
個人年金貯蓄 2026年最新戦略:年金貯蓄とIRPで老後資金を準備する方法
1. 個人年金貯蓄とは何ですか?
個人年金貯蓄は、国民年金以外に個人が直接老後資金を準備するために、税制優遇を受けながら貯蓄する制度です。政府は個人年金貯蓄に対する税額控除を通じて貯蓄を奨励しており、2026年現在の基準では法人従業員だけでなく、自営業者やフリーランサーも加入できます。個人年金貯蓄は大きく分けて年金貯蓄型保険、年金貯蓄ファンド、退職金決済保険など複数の商品に区分され、各商品ごとに税額控除の上限額と投資戦略が異なります。例えば、40代の会社員朴さんは年金貯蓄型保険に300万ウォンを拠出し、3年間で税額控除の恩恵を受け、この時の節税額は約40万ウォン程度となりました。個人年金貯蓄は長期貯蓄を前提としているため、中途解約時にはペナルティが課される可能性があるため、必ず老後の生活計画を立てた上で加入することが望ましいです。また、年金貯蓄は税額控除以外にも満期時に大きな税制優遇を提供するため、長期的な資産形成の観点からも価値が高いです。
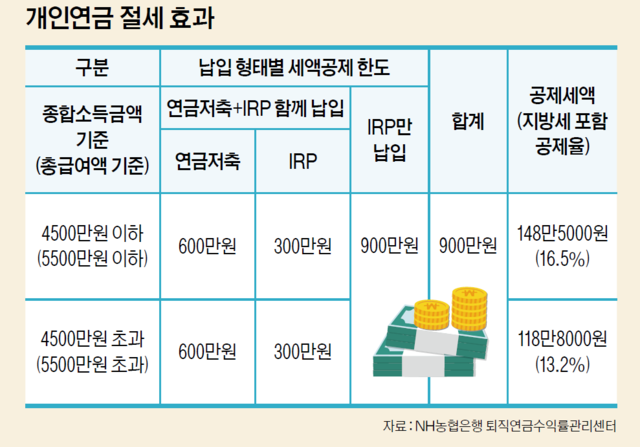
個人年金貯蓄の税額控除上限額は2026年基準で最大450万ウォンまで可能で、法人従業員だけでなく個人事業主など収入のあるすべての人が恩恵を受けることができます。税額控除は所得税と地方所得税を合算して15%の節税効果が得られ、450万ウォンを拠出した場合、約67万ウォンの節税効果が生まれます。年金貯蓄商品は大きな変化はありませんが、投資統合口座(ICT)と連携して運用する場合、追加の税額控除上限額が高くなる可能性があるため、金融機関の案内を必ず確認する必要があります。
個人年金貯蓄は税額控除を通じて年間数十万ウォンの節税効果が得られ、老後資金準備の核心的な手段です。
2. IRP(個人型投資資金管理口座)の役割は何ですか?
IRPは個人が自由に投資商品を選択できる口座で、個人年金貯蓄とは異なり投資の柔軟性が高いため、若年層や資産規模が小さい場合に有利です。IRPの税額控除上限額は2026年基準で個人年金貯蓄と合算して最大900万ウォンまで可能で、このうちIRPは最大450万ウォンまで拠出できます。例えば、35歳の会社員李さんはIRPに450万ウォンを投資して税額控除67万ウォンを受け取り、これを追加貯蓄用に使用しました。IRPは短期的に損失が発生する可能性があるため、投資前に必ずリスクを理解し、適切な資産配分を行う必要があります。また、IRPは年金貯蓄商品よりも投資選択肢の幅が広く、個人の投資傾向に合わせてポートフォリオを構築できます。
IRPは投資の自由度が高いため、個人の投資傾向に応じて株式、債券、元本保全など多様な資産に投資できますが、これは逆に投資損失のリスクも高いことを念頭に置く必要があります。したがって、IRPを初めて始める方は、安全なファンドやETFなどから始めて経験を積み、段階的にリスク資産の比率を増やしていくことが望ましいです。また、IRPの税額控除上限額は年間450万ウォンを超過すると適用されないため、これを考慮して拠出額を調整する必要があります。
IRPは投資の柔軟性が高いため、税額控除と連携させることで老後資産形成に効果的です。
3. 2026年 個人年金貯蓄の税額控除戦略
2026年基準で個人年金貯蓄とIRPの税額控除上限額はそれぞれ450万ウォンずつ、合算して最大900万ウォンまで可能で、これを最大化するには両制度をバランスよく活用する必要があります。例えば、年収6,000万ウォンの会社員は年金貯蓄450万ウォンとIRP450万ウォンをそれぞれ拠出し、900万ウォンの税額控除を受け、これに伴う節税額は約135万ウォンに達します。ただし、税額控除の上限額をすべて埋めることが常に最善ではなく、個人の経済状況と投資目標に応じて拠出額を調整する必要があります。例えば、資金が不足している場合はIRP中心に投資し、余裕が生まれたら年金貯蓄に追加拠出する戦略も検討できます。また、税額控除は年間拠出額によって異なるため、2026年1月〜12月の間に規則的に拠出することが重要です。
個人年金貯蓄は税額控除だけでなく、満期時点でも大きな税制優遇を提供するため、単なる節税だけでなく長期的な資産形成の観点からも価値が高いです。例えば、30年間毎年450万ウォンを年金貯蓄に拠出した場合、満期時点では税金なしで投資収益を全額引き出せる恩恵があります。したがって、個人年金貯蓄とIRPを長期的な資産準備ツールとして活用することが最も効率的な戦略です。
2026年の税額控除900万ウォンの上限額をバランスよく活用すれば、年間135万ウォンの節税効果が得られます。
4. 投資商品選択のコア戦略
個人年金貯蓄とIRPに投資する商品を選択する際は、個人の投資目標とリスク選好度を考慮する必要があります。例えば、50代になって保守的な投資戦略を取る方は、債券中心のファンドや変動の少ないETFなどを選択するのが安全です。一方、30代の若年層は株式比率を高めて長期収益率を最大化できますが、これは投資リスクも同時に高まるため、必ず分散投資を通じてリスクを管理する必要があります。また、米国S&P500のような大型株比率の高いETFは最近個人投資家の中で人気が高まり、年金貯蓄やIRP口座でも活用できる場合が多いです。例えば、TIGER 米国S&P500 ETFは年金貯蓄口座で投資可能であり、個人純買入額が4.9兆ウォンに達するなど代表的な投資商品として注目されています。
投資商品選択時には、単に収益率だけでなく、運用手数料や税額控除の恩恵も一緒に考慮する必要があります。また、投資前に金融機関が提供する資料を隅々まで確認し、複雑な商品は避けるのが望ましいです。個人年金貯蓄とIRPは長期投資を前提としているため、短期的な市場変動に左右されないよう、継続的な投資習慣を身につける必要があります。
投資商品は個人の投資目標とリスク選好度に応じて選択する必要があり、分散投資と長期投資がコア戦略です。
5. ISAと年金貯蓄を連携させる戦略
ISA(個人総合資産管理口座)は、税制優遇なしで自由に投資できる口座で、個人年金貯蓄やIRPに比べて柔軟性が高いですが、税制優遇は限定的です。しかし、ISAで一定額を貯蓄した後、これを年金貯蓄やIRPに転換する場合、追加の税額控除上限額を確保できる戦略があります。例えば、30代の会社員崔さんはISAに200万ウォンを貯蓄した後、これを年金貯蓄に振替して税額控除の恩恵を受けました。ISAは途中で簡単に引き出せるため、生活費として使用しなければならない方もいますが、長期的な資産形成のために活用すればより高い効率性を得ることができます。また、ISAと年金貯蓄を連携させれば税制優遇を最大化できるため、お互いの長所を活かして戦略的に運用する必要があります。
ISAは税額控除の恩恵はありませんが、投資収益に対する非課税の恩恵があるため、長期投資時に有利です。したがって、ISAから始めて徐々に年金貯蓄やIRPへ資金を移す戦略も検討できます。また、ISAは投資制限がないため多様な資産に投資でき、ポートフォリオの多様化にも役立ちます。
ISAと年金貯蓄を連携させれば追加の税額控除上限額を確保でき、長期的な資産形成戦略として活用できます。
6. 2026年 個人年金貯蓄の運用見通しと読者向け行動指針
2026年の個人年金貯蓄とIRPの運用見通しは、利下げの有無と株式市場の動向に大きく左右される見込みです。特に、米連邦準備制度理事会(FRB)の金利政策の変化はグローバルな投資資金の流れに影響を与えるため、IRPで海外ETFに投資している方はこれを注意深く見守る必要があります。また、政府の税制政策の変化も重要な変数であるため、年間個人年金貯蓄関連の法令や税額控除上限額の変化を継続的に確認する必要があります。例えば、2025年末から施行された投資統合口座(ICT)拡大政策は、個人年金貯蓄の税額控除上限額をさらに広げるプラスの影響を与えており、これを逃してはいけません。個人年金貯蓄とIRPは単にお金を貯めるだけでなく、長期的に資産を成長させる戦略であるため、継続的に投資し、市場の動向に合わせてポートフォリオを調整することが重要です。また、定期的に投資パフォーマンスをチェックし、必要に応じて資産配分を再調整する習慣を身につければ、より高い収益を得ることができます。
2026年は利下げ期待感と株式市場の回復基調が継続する可能性が高いため、IRPを通じた株式投資比率の拡大も検討する価値があります。また、政府の老後資金準備支援拡大政策も期待できるため、政策変化に敏感に対応する必要があります。最後に、個人年金貯蓄とIRPは必ず専門家の助言を受けて運用するのが安全であり、自身の財務状況と投資目標に合わせて計画を立てることが重要です。
2026年の個人年金貯蓄とIRPは金利・市場動向を考慮して戦略的に運用する必要があり、政策変化にも敏感に対応すべきです。
よくある質問
=