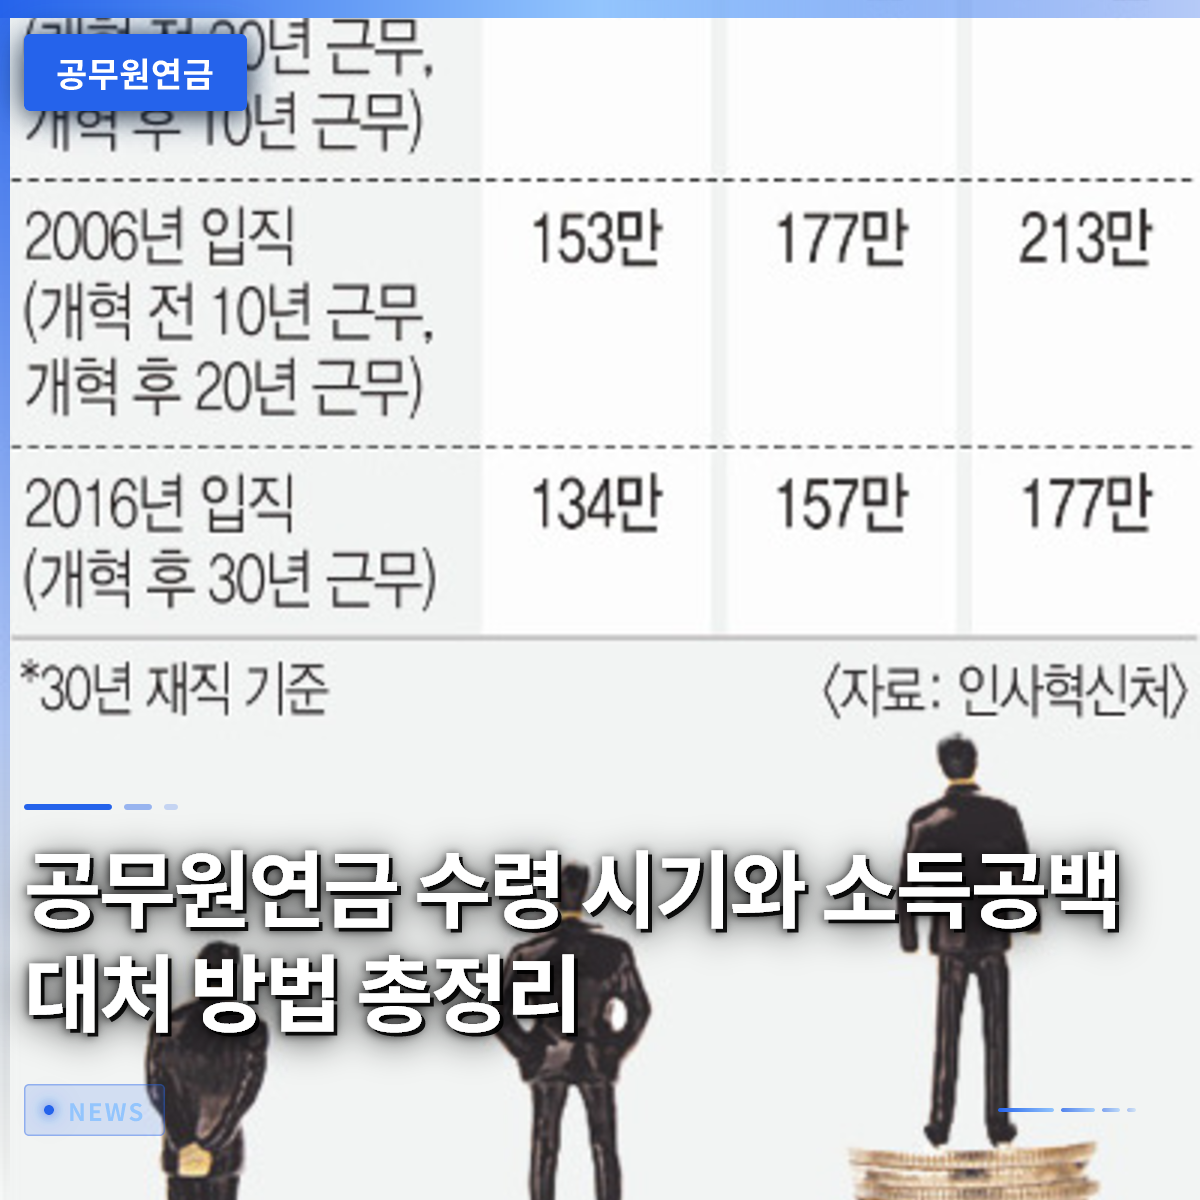
公務員年金は、1996年以降に採用された職員の場合、退職年次に応じて受給年齢が段階的に65歳まで延長されるため、正確な支給時期を事前に確認する必要があります。定年退職を控えた多くの人が、定年と年金受給開始の間の所得ギャップ(収入の空白期間)を心配しています。実際、退職後数年間収入が途絶え、生活費の確保に苦労している先輩公務員の話をよく耳にします。本記事では、採用年次ごとの正確な年金受給時期から、離婚時の財産分与の問題まで、細かく解説していきます。最後までお読みいただければ、複雑な年金制度の核心を完璧に把握し、賢く退職設計を行うことができます。これから、皆さんが最も関心を持つ公務員年金の隠れた情報を一つずつ詳しく解説します。
=
公務員年金の受給時期と所得ギャップへの対応策まとめ
1. 1996年以降採用者の公務員年金受給時期

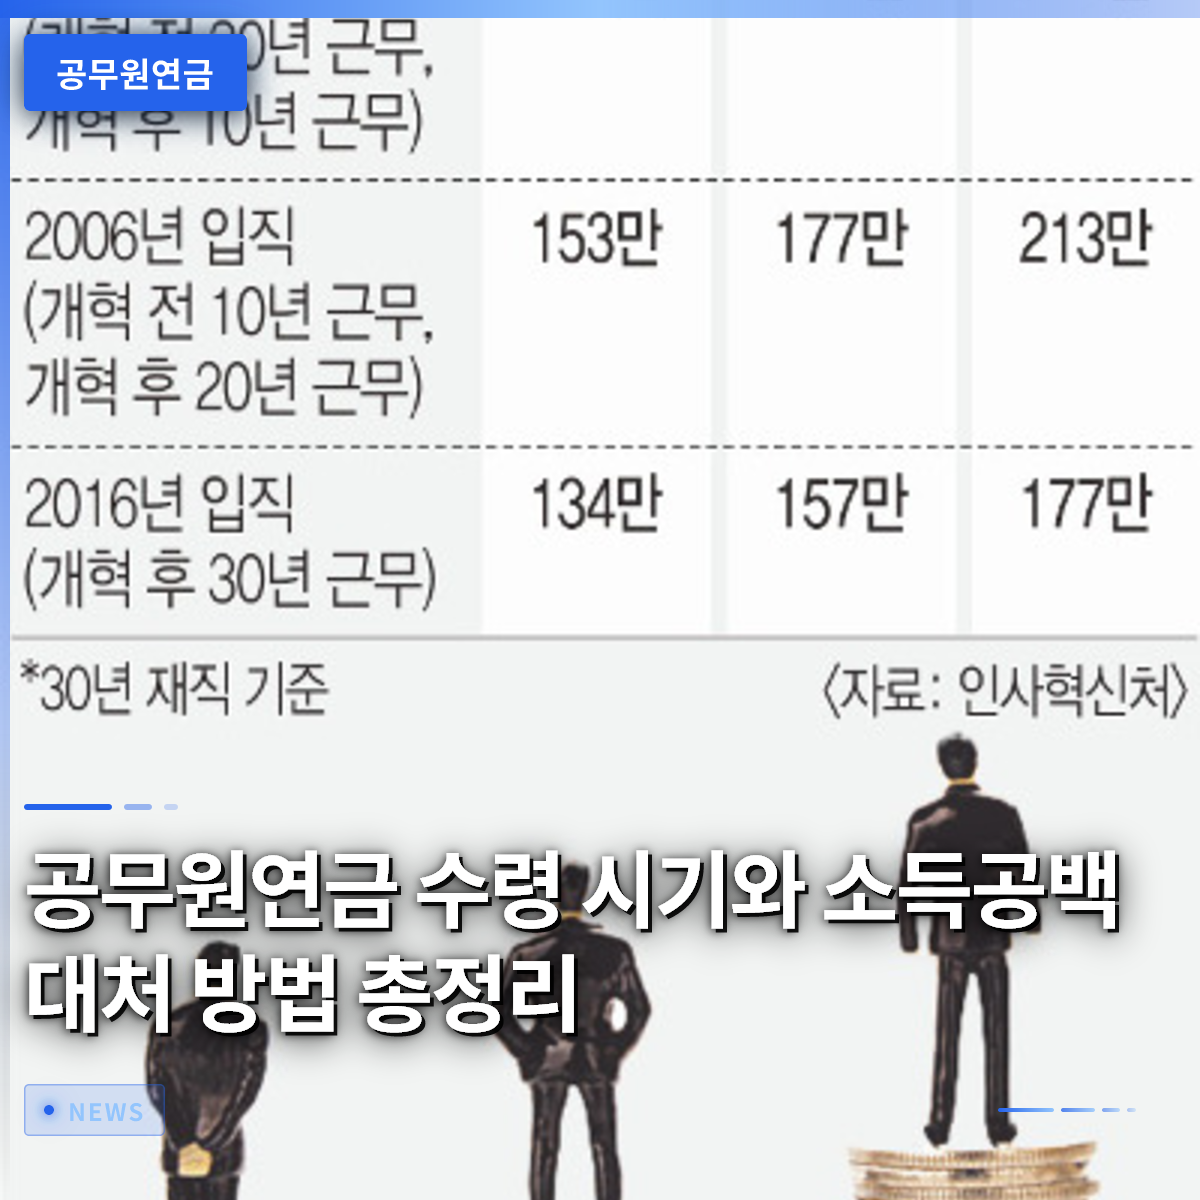
1996年以降に採用された公務員は、一般的な定年退職時点と実際の年金受給時期の間にかなりの時間差が生じる可能性があります。法律の改正により、年金受給年齢が段階的に引き上げられ、現在の基準では65歳まで段階的に延長される傾向にあります。例えば、早期退職や定年退職が間近な方は、自分が正確に何歳から月給(年金)を受け取り始めるのかを慎重に検討する必要があります。早期に退職したものの、年金がすぐには支給されず戸惑うケースが周囲で頻繁に起きています。国が定めた法的基準に基づき、自分の採用時期と在職期間を照合するプロセスは必ず必要です。公務員年金公団のホームページや関連する公的認証サービスを利用すれば、自分の予想される受給時期を非常に簡単に照会できます。この時期を正しく認識せず、退職直後の生活費計画に大きな支障をきたすケースも周囲では珍しくありません。したがって、退職日だけを見るのではなく、年金が口座に振り込まれる正確な月と年を事前にカレンダーにマークしておくべきです。
1996年以降に採用された公務員は、年金受給時期が65歳まで段階的に延長されるため、自分の正確な支給年齢を事前に確認する必要があります。
2. 定年延長議論と所得ギャップ現実化への対応
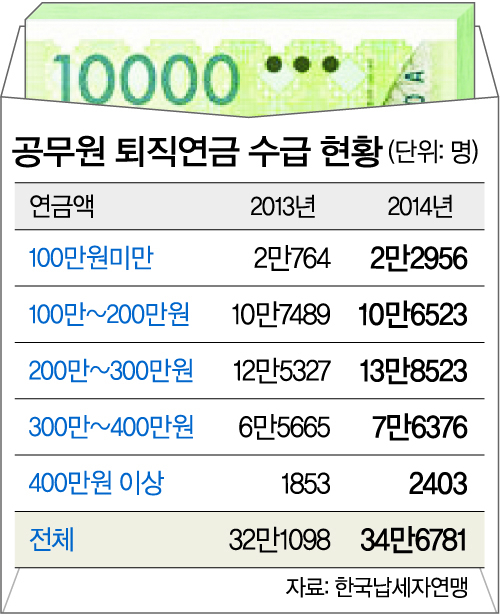
最近、定年延長に関する議論が活発になるにつれ、1968年生まれなどの特定の出生年次の公務員の間で深刻な所得ギャップへの懸念が高まっています。定年が延長されても、年金受給時期と重ならない区間が発生すれば無収入期間が生まれ、家計経済に大きな打撃を与えます。実際、50代後半で退職を迎える多くの人々が、この所得ギャップ期間を乗り切るために様々な副業や再就職に手を伸ばしています。退職後にキャリアを活かして他の公共機関や民間企業に再雇用される人もいれば、果敢に起業を試みる人もいます。このような所得ギャップ期間を賢く対処するためには、現職中に備え資金を十分に準備しておく戦略が不可欠です。毎月支給される給与の一部を、退職後のギャップ期間の生活費専用の口座に別途貯める習慣をつける必要があります。また、国民年金や個人年金を複合的に加入している方は、受給時期を調整することで収入の断絶を防ぐことができます。国が提供する様々な再就職支援プログラムや教育コースを積極的に活用することも良い方法の一つです。
定年と年金受給時期の差から生じる所得ギャップは、徹底的な事前貯蓄と再就職準備で事前に備える必要があります。
3. 黄昏離婚時の公務員年金財産分与方法
長年の結婚生活を経て黄昏離婚を決意する夫婦の間で、公務員年金の財産分与請求に対する関心が非常に高まっています。法的には、年金分与請求権は離婚日から2年以内に必ず行使しなければならないため、時間的な猶予を怠ってはなりません。相手が年金を受給している場合、一定の割合で分け合うことになりますが、年金法によって具体的な要件が異なる場合があります。もし相手が財産を隠蔽したり処分しようとする兆候が見られたら、直ちに仮差押えなどの法的措置を講じる必要があります。周囲の知人の一人は、離婚訴訟の過程で相手の退職金や年金の分与割合を算出するために数ヶ月間心を痛める経験をしました。公務員年金は婚姻期間中に夫婦が共に積み上げた財産として認められるため、専業主婦の配偶者も堂々と権利を主張できます。もちろん、婚姻期間の長さや実際に共に生活した期間によって、分与金額が大きく異なります。したがって、離婚を検討している段階であれば、関連する法律の専門家と相談し、自分の 몫(取り分)を正確に計算してみることが賢明です。
公務員年金の財産分与は離婚後2年以内に請求する必要があり、婚姻期間と法的要件を細かく確認すべきです。
4. 年金受給口座変更イベントと金融特典の活用
大手銀行では、4大年金を受給する顧客を獲得するために様々な乗り換えイベントを実施し、実質的な金銭的特典を提供しています。農協銀行などの銀行では、公務員年金を含む4大年金の受給口座を自社の口座に変更する顧客に、最大5万ウォンの現金性特典を支給しています。毎月定期的に振り込まれる年金の口座をどこに指定するかによって、些細ながらも充実した副収入を得る機会になります。退職後は固定収入が貴重な時期だからこそ、こうした金融業界のイベントを積極的に活用する姿勢が大きな助けになります。銀行の窓口を直接訪問するか、モバイルアプリを通じて非常に簡単な手続きを行うだけで、口座変更を簡単に完了できます。長年使っていたメインバンクでなくても、破格の条件を提示しているところがあれば、果敢に乗り換えることをお勧めします。毎月口座に振り込まれる年金受給額に加え、優遇金利や手数料免除などの付加特典も一緒に得ることができます。退職した先輩たちが生活費を節約するために金融商品を比較分析するように、年金口座も賢く管理すべきです。
年金受給口座を有利な条件の銀行に変更すると、最大5万ウォンの現金特典と追加の金融優遇を受けられます。
5. 運転手職および多様な職種の公務員、退職後の老後対策
運転手職公務員を含む多様な現業職種の従事者は、退職後に安定した年金を基盤として老後の心配を大きく軽減できます。自動運転技術が徐々に発展し社会が急変しても、公共分野の特殊な運転職務は常に人員が補充されるという利点があります。長年公務に身を置き、誠実に勤務してきた人々は、退職後に毎月支給される年金のおかげで経済的安定を享受します。周囲の退職者を見ると、年金という頼もしい支えがあるため、第二の人生を始める際に 훨씬余裕のある態度を見せます。一部の公務員は、退職後に年金収入を基盤として趣味の生活を楽しまれたり、社会貢献活動に積極的に参加したり하기도します。公務員年金公団などの関連機関でも、退職者向けの多様な環境保護教育や余暇プログラムを運営し、大きな好評を得ています。毎月一定の金額が口座に入ってくるという事実だけでも、退職後の生活を見る心理的安定感が最大化されます。現職中に業務ストレスが大きくても、結局老後を保障してくれる年金制度が最高の報酬だという言葉が出る理由です。
公務員年金は退職後の老後生活において最も強力な経済的支えとなり、第二の人生を余裕を持って設計するのを助けます。
6. 個人破産危機と公務員年金差押え防御戦略
極端な経済的困難に陥り、個人破産手続きを進める公務員出身の退職者が時折発生し、残念な思いをさせています。もし債務問題で法的な手続きについて調べる必要がある状況であれば、年金受給権がどのように保護されるかを優先的に把握する必要があります。法的には、公務員年金は最低限の生計を維持するための性質を持つため、無差別な差押えの対象から一部保護を受けることができます。しかし、すでに口座に振り込まれた現金性資産については、債権者の強制執行が入る可能性があるため、特別な注意が必要です。周囲に負債が増え、対処しきれない状況に至った場合は、一人で悩むのではなく、迅速に法律相談を受けることが最優先課題です。破産申請を検討する前に、国が支援する債務調整制度や個人再生プログラムを通じて息抜きができる場合があります。退職後唯一の生計手段である年金までも脅かされないように、資産管理を透明で健全に保つ習慣が何よりも重要です。今後の経済環境がどのように変化しても、自分の年金受給権を安全に守ることが、老後の破産を防ぐ唯一の道です。
経済的危機で個人破産を検討する際は、公務員年金の法的保護範囲を正確に知り、迅速に対応すべきです。
よくある質問
=