課税前の年収が高くても、毎月口座に振り込まれる税後の実取額が期待に届かないケースが多く、四大保険計算機による事前の確認が不可欠です。給与明細書を受け取ると、国民年金から健康保険まで多様な控除項目が目に入りますが、これを手計算しようとすると頭が痛くなるのが普通です。サラリーマンであれば誰でも今月口座に正確にいくらが入るのか気になりますが、複雑な料率や税法のせいで混乱している人は少なくありません。この記事では、最新基準を反映した計算機の使い方から、実取額が変わる理由まで詳しく見ていきましょう。毎月給与日に源泉徴収される金額がなぜこれほど多く感じるのか、その秘密を徹底的に解き明かします。これから複雑な控除構造を誰でも簡単に理解し、自分の資産を賢く守る方法を一つずつ確認していきましょう。
=
四大保険計算機:税後月給の実取額を正確に確認する方法
1. 四大保険計算機がなぜ必須なのか
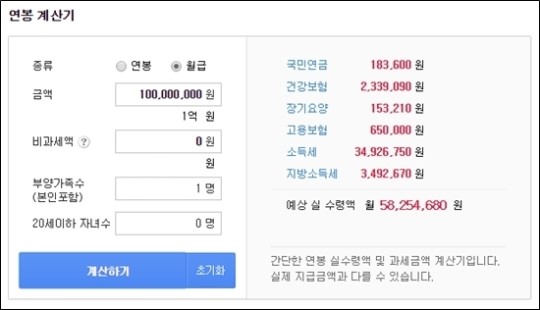
月給300万ウォンのサラリーマンが実際に口座で受け取る金額は課税前の金額と大きく異なるため、事前に正確な控除額を把握することが重要です。毎月会社に出社する際、会社は給与から四大保険料と所得税を事前に差し引いて支給しますが、これを源泉徴収と呼びます。課税前の金額だけを信じて支出計画を立ててしまうと、カードの支払い日に残高不足で慌てるという困った状況に直面する可能性があります。
インターネットポータルや専門ツールを活用すれば、数回のクリックで国民年金や健康保険料などがどれだけ差し引かれるかをすぐに確認できます。自分で数式に当てはめて計算するには、毎年変わる料率や上限・下限額を探さなければならないため、専門ツールの助けを借りるのが賢明です。正確な予想控除額を事前に知っておけば、不要な消費を減らし、貯蓄やローン返済計画をより堅牢に立てることができます。
課税前給与と実取額の差を事前に把握して資金計画を立てるには、計算機の活用が必須です。
2. 国民年金と健康保険の控除構造を理解する

国民年金は老後を備えるために毎月支払う義務的な社会保険で、基準収入月額の一定割合が差し引かれます。2026年現在の国民年金保険料率は基準収入月額の一定水準で適用され、会社と労働者が半々で負担します。例えば、月給300万ウォンの労働者の場合、国民年金として約14万ウォン程度が本人負担金として毎月差し引かれます。
健康保険も会社加入者であれば誰でも避けられない項目であり、介護保険料まで合算されて一緒に請求されます。健康保険料率も毎年少しずつ変動するため、過去の基準をそのまま適用すると実際の控除額と誤差が生じる可能性があります。こうして毎月誠実に支払った保険料は、後に退職したり病院に行ったりした際に大きなセーフティネットとして大いに役立ちます。
国民年金と健康保険は毎月給与から一定割合で控除され、毎年適用される料率の変化を注意深く見守る必要があります。
3. 雇用保険と労災保険の特徴と違い

雇用保険は、労働者が失業した場合の再就職を支援し、求職給付を受けられるように助ける非常に貴重な社会セーフティネットです。労働者本人は給与の一定割合を雇用保険料として負担し、事業主も一定部分を一緒に納付する構造で運営されています。この保険料のおかげで、突然会社を辞めることになっても、一定期間生計を立てながら次のステップを準備することができます。
労災保険は、職場で働いている最中に負傷したり病気にかかったりした場合に補償を受けられるように設けられた制度です。ただし、労災保険料は労働者の給与から控除されるのではなく、全額を事業主が負担するのが特徴です。したがって、個人が受け取る給与明細書には労災保険の項目が別途記載されていないか、会社負担金として処理されて表示されます。
雇用保険は労働者と会社が一緒に負担しますが、労災保険は全額事業主が負担するため、実取額の計算時に違いがあります。
4. 税後月給を計算する際のよくあるミス
多くの人が年収や月給を計算する際、税金や四大保険料を単純に概算で考えてしまい、痛い目を見ることがあります。計算機ごとに結果値が少し異なる理由は、古い料率をそのまま適用していたり、控除順序が間違っていたりするためです。特に非課税手当の項目を正しく反映しないと、実際の税後実取額と計算結果の間に大きな誤差が発生します。
食事手当や自家用車補助金などの非課税給与は税金を課さない項目なので、これらを含めて計算すると精度が低下します。したがって、自分の給与構成の中でどの部分が非課税に該当するかをまず丁寧に検討する知恵が必要です。課税前金額のみ入力すると自動的に非課税を除外してくれる賢いツールを選ぶことが、ミスを減らす最も早い道です。
古い料率や非課税手当を漏らすと、計算結果が実際の給与明細と異なる可能性があるため注意が必要です。
5. 自分だけの資産管理のための計算機活用Tips
給与計算が終わったら、単に控除額を確認するだけでなく、これを資産管理全体に活用すべきです。毎月口座に入る実際の金額を基準に積立金や預金の規模を設定することで、予算超過を防ぐことができます。また、ローンを借りる際にも、毎月の元利返済額が実取額に対して過度に高くないかを丁寧に検討する習慣が重要です。
最近はスマートフォンアプリやインターネットポータルを通じて、いつでもどこでも簡単に財務関連の計算機を利用できます。週末にカフェでスマホを使って今年の予想収入と支出をタップしてみることだけでも、確かな資産管理が始まります。様々な計算機を複合的に活用して、退職後の老後準備診断まで一緒に進めれば、未来への不安を大きく軽減できます。
計算機で把握した正確な実取額を基に、貯蓄とローン返済計画を隙間なく立てる必要があります。
6. 変わる制度の中での賢いサラリーマンの対応戦略
毎年新たに発表される保険料率や税法改正안은サラリーマンの実取額に直接的な影響を与えるため、常に注目する必要があります。政府の政策や経済状況に応じて控除率が少しずつ調整されるため、去年に合った計算が今年は間違っている可能性があります。今後はさらに高度な実務ツールが登場し、個人の条件にぴったり合ったカスタマイズされた控除額をリアルタイムで表示してくれるでしょう。
変化する制度の中で自分の財布を守る最も確実な方法は、関連情報を能動的に探し、直接確認する習慣です。周囲の噂や大まかな推測額に頼るのではなく、信頼できるツールを通じて自分の資産をチェックしてみてください。今日からでもスマホを起動し、自分の条件に合った予想控除額を直接タップしてみる賢いサラリーマンになってみてください。
毎年変わる制度を正確に把握し、信頼性の高い計算機を積極的に活用することが、資産管理の近道です。
よくある質問
=