国民年金は、本来の受給年齢より最大5年早く受け取れる早期老齢年金を選択した場合、毎年6%ずつ減額されて一生涯支給されるため、慎重に決定する必要があります。最近、退職を控えた中高年層の間で、老後資産準備手段として国民年金への依存度がますます高まっており、実際の受給額がどれくらいになるかに注目する人が増えています。しかし、いざ退職時期が近づくと、生活費を補填するために安易に年金を前倒しで受け取ってしまい、生涯後悔するケースを身近で容易に見かけます。数日前にスマートフォンで直接推定額を照会してみましたが、積み立てることと同様に、いつどのように受け取るかがはるかに重要であるという事実を身にしみて感じました。この記事では、世代別の疑問を基に、国民年金をいつ受け取るのが有利なのか、紛らわしい年金制度の核心を詳しく解説します。読者の皆様も、ご自身の加入期間と経済状況を一つずつ検討し、最も賢明な老後設計策を見つけていただければ幸いです。
=
国民年金、今もらうべきか、後でもらうべきか?受給年齢と早期老齢年金の長所・短所を総まとめ
1. 早期老齢年金の誘惑、前倒しで受け取ると起こること
国民年金は、本来の受給年齢より最大5年早く受け取れる早期老齢年金制度を運営しており、直ちに収入が途絶えた退職者の目を引きます。しかし、1年前倒しするたびに年金金額が6%ずつ減額されるため、5年すべて前倒しすると実に30%減少した金額を受け取ることになります。さらに深刻な問題は、こうして一度減額された年金金額が一時的な処置で終わらず、死ぬまで一生涯続くという致命的な弱点があることです。手元にすぐ現金がないからといって安易に年金を前倒しで受け取ると、70歳を超えて物価上昇に追いつけず、生活苦に苦しむ可能性があります。実際に70歳を超えた退職者のオ・モ氏は毎月80万ウォンを受け取りながら生活していますが、物価が上がるにつれて厳しくなる現実に向き合い、深い溜息をついています。したがって、目の前の短期的な資金難を解決するために安易に早期選択をするのではなく、長期的な生涯サイクルを考慮して慎重に判断すべきです。
退職後の収入ギャップを埋めるために早期受給を検討する人が増えているが、減額された金額が一生涯続く点を心に留めておく必要があります。
早期老齢年金は受給額が最大30%まで永続的に減額されるため、慎重に決定する必要があります。
2. スマートフォンで簡単に自分の年金を照会する
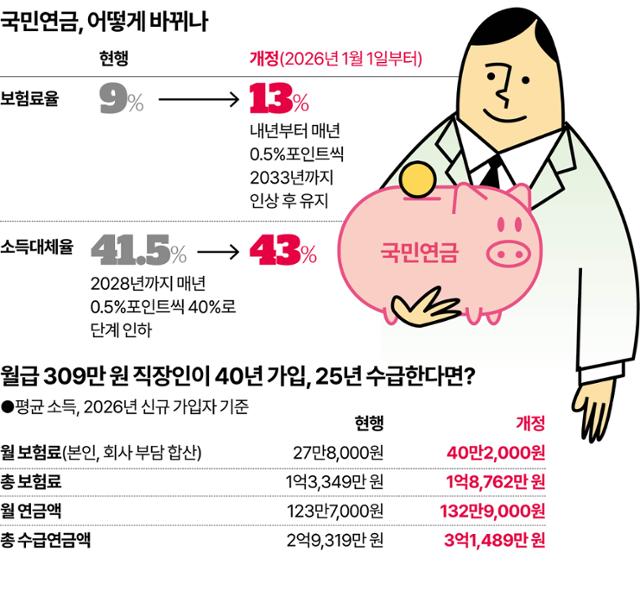
最近ではスマートフォンアプリを活用すれば、複雑な書類なしでも自分の推定国民年金受給額を数分で簡単に確認できます。実際に画面を開いて照会してみると、今まで支払った保険料とこれから受け取る時期を一目で把握でき、老後計画を立てるのに大きな助けになりました。若い世代や青年層も、職場が変わったり途中で収入が途絶えたりしても、納付再開や事後納付を通じて加入期間を満たす方法を事前に知っておく必要があります。10年を満たせなくて年金を受け取れないのではないかと心配する人が少なくありませんが、制度を正しく把握すれば十分に救済される道を見つけられます。スマートフォン照会画面には納付記録だけでなく、推定受給年齢まで詳細に案内されているため、定期的に状態をチェックする習慣をつけるべきです。今すぐ手のひらサイズの小さなデバイスを通じて自分の加入履歴を隅々まで確認し、不足部分を埋めていく知恵が必要です。
実際にスマートフォンで年金を照会すると、推定受給額と納付期間を一目で把握でき、漠然としていた老後準備が具体化されます。
スマートフォンアプリを通じて定期的に国民年金の加入履歴と推定受給額を確認することが不可欠です。
3. 国民年金と基礎年金、一緒に受け取れるのか
多くの高齢者が、国民年金を受け取っている場合は基礎年金を一切申請できないと誤解し、貴重な権利を逃しがちです。結論から申し上げますと、国民年金の口座に毎月入金される内訳があっても、所得認定額基準を満たしていれば基礎年金を同時に受け取れます。名前が似ており、どちらも老後のための国家制度であるため紛らわしいですが、支給基準と財源自体が完全に異なるからです。実際に身近なところで、国民年金を少額で受け取りながら要件を満たして基礎年金まで一緒に受け取り、生活費の心配を減らした事例を容易に見かけます。したがって、周りの誤った噂に惑わされず、居住している地域の住民センターや福祉ポータルを通じて直接資格要件を照会してみるべきです。自分の権利は自分で守るべきなので、2つの制度の重複受給の可能性を隅々まで検討し、申請時期を逃さないよう注意を払う必要があります。
国民年金を受け取っているという理由だけで基礎年金の申請を諦めず、基準を隅々まで確認して2つの恩恵をどちらも受け取るべきです。
国民年金受給者も所得基準を満たせば基礎年金を重複して受け取れます。
4. 賃金ピーク制と国民年金、退職前の賢い選択
退職時期が近づき、会社の賃金ピーク制を受け入れて減額された給料で数年間さらに働くべきか、それともすっきりと退職すべきか悩むサラリーマンが多くいます。結論を明確に申し上げますと、国民年金の受給開始年齢である65歳までの収入ギャップを埋め、健康保険の扶養者資格を守るためには賃金ピーク制が有利です。安易に会社を辞めて失業給付を受けながら休むのも方法ですが、不注意に健康保険料の地域加入者に転換され、毎月届く請求書に驚く可能性があります。実際に50代後半のあるサラリーマンは、賃金ピーク制を通じて定年まで耐え、国民年金の加入期間を満たしたおかげで安定して退職を迎えました。会社の顔色をうかがいながら無条件に耐えることが最善とは限りませんが、年金受給年齢と連携させて資産管理の観点からアプローチすれば、はるかに実用的な選択になります。退職前の数年間、どのように収入を維持し保険料を納めるかが、老後の生活の質を丸ごと決定するという事実を忘れてはいけません。
賃金ピーク制を活用して定年まで収入を維持すれば、国民年金の加入期間を伸ばし、健康保険料の負担も効果的に減らすことができます。
年金受給年齢までの収入ギャップを埋めるために賃金ピーク制での残留が実質的に有利です。
5. ボイスフィッシングと詐欺SMSへの注意報
最近、国民年金公団や健康保険公団を名乗って支援金を支給するというSMSを送り、個人情報を横取りする詐欺犯罪が横行しています。普段政府機関の連絡に敏感な高齢層は、こうした巧妙なSMSに騙され、クレジットカード番号や認証書パスワードまで無防備に渡してしまう事案が頻発しています。詐欺犯は公共機関の名前を巧妙に偽装し、被害者が疑う暇もなく急いでリンクを押すよう誘導する悪辣な手口を使います。実際に身近な高齢者がこうしたSMSを受け取り、無意識にリンクを押してしまい、大金を引き出されかけたヒヤリとした状況がニュースや口コミを通じて伝えられています。国家機関では絶対にSMSを通じて個人の機微な金融情報を要求したり、違法なアプリのインストールを誘導したりしないという点を心に留めておく必要があります。知らない番号から届いた支援金支給SMSは絶対に開かず、すぐに削除し、少しでも怪しければ公式コールセンターに直接確認する習慣を持つべきです。
公共機関を名乗って支援金を支給するという詐欺SMSが増えているため、出典が不明なリンクは絶対に押さないよう注意が必要です。
国民年金公団はSMSで金融情報を要求しないため、詐欺SMSへの注意が不可欠です。
6. 基金運用の成績表と今後の老後見通し
国民年金を見る国民の視線は不安である一方、国家が基金をどのように運用しているかに対する期待感で複雑な様相を呈しています。幸いなことに、最近の国民年金は基金を積極的に運用し、過去最高の驚くべき投資収益率を記録し、財政健全性への息苦しさを和らげてくれました。こうした成果にもかかわらず、高騰する住居費と生活費の負担の中で、青年世代と中高年層はどちらもそれぞれの立場で老後をどう乗り切るか必死に悩んでいます。今では一つの企業だけにすべてを注ぐ時代は終わり、自らスマートフォンを通じて推定受給額をチェックし、多角的に退職資産を準備する姿勢が主流になりました。読者の皆様も、今日から先延ばしにしていた自分の加入履歴を隅々まで照会し、減額されず完全な年金を受け取れる年齢まで計画を立ててみてください。国家制度を信頼し、賢く備えれば、訪れる老後が不安の対象ではなく、豊かで輝かしい第二の人生として新たに輝くことができるでしょう。
基金運用の高い収益率のニュースと、個人別の徹底した老後準備が噛み合って初めて、安定した退職生活を楽しむことができます。
透明性が高まった基金運用の成果を基に、個人が自ら年金受給時期をチェックし、積極的に老後を備えるべきです。
よくある質問
=