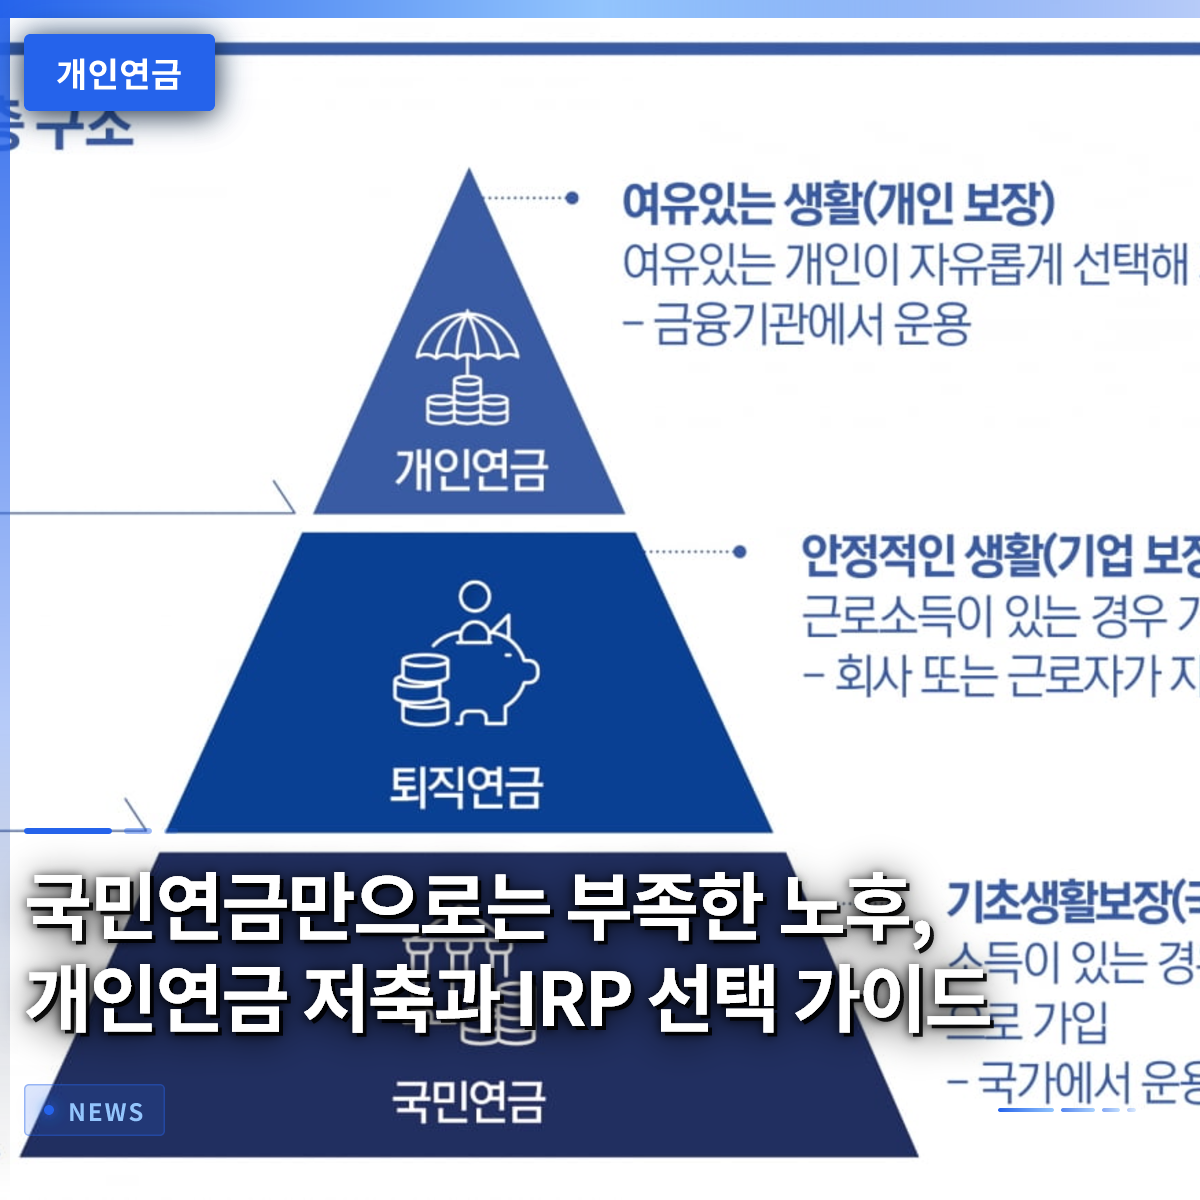
退職後に毎月口座に振り込まれる金額が生活費として全く足りないことに気づいた瞬間、初めて老後準備の深刻さを痛感します。65歳以降に期待する豊かな生活を維持するためには、国民年金だけでなく、退職年金と個人年金を組み合わせ、複数の層からなる確かなキャッシュフローを作る必要があります。最近、多くの人が株式投資や預金だけに偏って資産を増やそうとして損失を出したり、実際に退職する時に使うお金がなくて困り果てたりすることが少なくありません。実際、給料から固定支出を差し引くと残りがほとんどなく、年金加入を先延ばしにするケースが大半ですが、今すぐ始めなければ、後でより大きな財務的危機に直面する可能性があります。今回の記事では、漠然とした老後準備を現実的に解決してくれる個人年金のすべてと、正しい口座の活用方法について詳しく見ていきます。自分の収入水準や投資傾向に合った正しい年金設計方法を通じて、訪れる未来を完璧に備えてみてください。
=
国民年金だけでは不足する老後、個人年金貯蓄とIRPの選択ガイド
1. 国民年金だけに頼って困窮する理由

毎月誠実に納付している国民年金だけでは、退職後の基本的な衣食住の生活費を賄うには全く足りないというのが冷徹な現実です。物価は毎年急激に上昇しているのに、国民年金の受給額だけを見ていると、退職後に貧困層に陥るリスクが非常に大きくなります。実際、周囲を見渡せば、65歳以降に望む余暇生活を楽しむどころか、医療費や食費すら節約しなければならない状況に直面した退職者を容易に見つけることができます。若い頃は退職が遠い未来のことのように感じられ、貯蓄や年金加入を疎かにしがちですが、時間は想像以上に早く過ぎ去ります。国民年金制度は国家が保証する確かな支えですが、少子化と高齢化現象により基金の枯渇懸念が絶えない状況です。したがって、個人が主体的に不足した年金の空白を埋めなければ、老後破産という恐ろしい結果に直面する可能性があります。会社員のソヨンさんの事例のように、給料の大部分を生活費や消費に使い切り、貯蓄や投資を後回しにする生活習慣は直ちに改める必要があります。今からでも自分の資産状況を冷静に点検し、国家制度だけに依存する安易な態度を捨てなければ、真の意味での自立した老後は実現できません。
国民年金だけでは物価上昇に追いつくのが難しいため、個人レベルでの追加の老後準備が不可欠です。
2. 3層年金構造で隙のない退職設計を行う

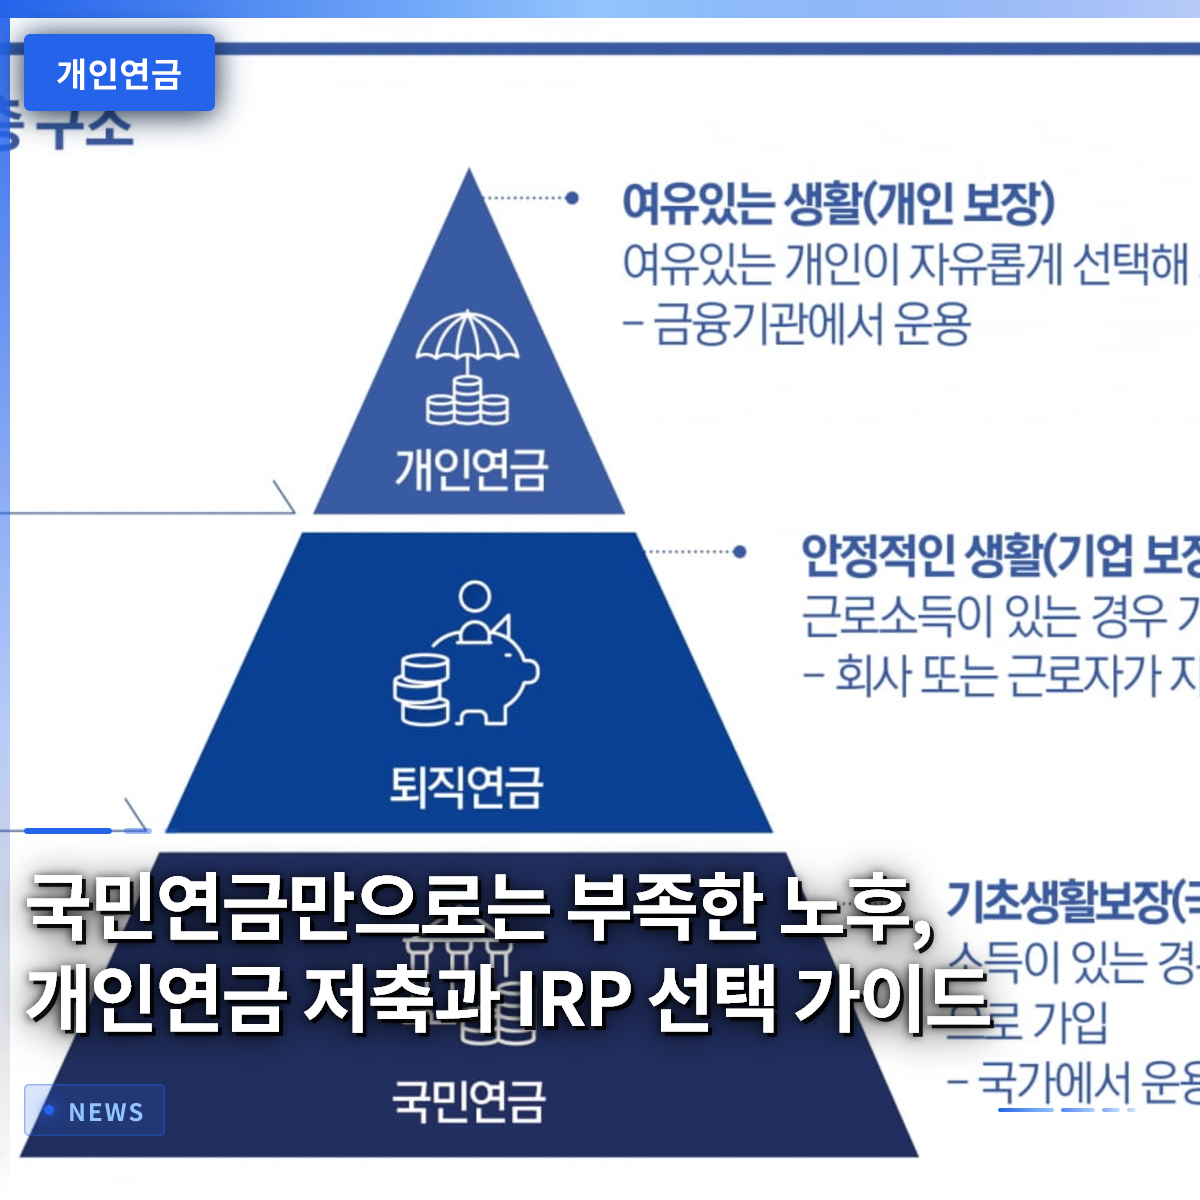
成功した老後 위해서는、国民年金、退職年金、そして個人年金を網羅するいわゆる3層年金体系を完成させることが核心戦略です。第1層である国民年金で基本的な生存資金を確保し、第2層である退職年金で職場生活間の退職金を安全に増やしていく必要があります。最後の第3層である個人年金こそ、個人が自発的に加入して不足した退職資金を埋める最も強力な武器です。多くの専門家は退職設計の相談を行う際、この3つの年金の比率をバランスよく調整することを最優先課題として強調しています。一つの年金商品だけにすべての資産を集中投資する方式は、経済状況が急変した際に致命的な損失につながる可能性があるため非常に危険です。例えば、株式市場が暴落したり不動産景気が冷え込んでも、多層的な年金構造を備えていれば、毎月安定したキャッシュフローを維持できます。証券会社が最近節税口座のマーケティングに力を入れている理由も、まさにこの第3層である個人年金と仲介型口座の重要性が日に日に高まっているためです。自分の収入から一定額を切り出し、 꾸준히年金型の貯蓄を積み重ねていく過程は退屈ですが、最も確実な未来の福祉基金となります。
国民年金、退職年金、個人年金を組み合わせた多層的な構造を作らなければ、経済的ショックから抜け出せません。
3. 年金貯蓄とIRPの明確な違いを把握する

個人年金を本格的に始めようとしたら、最初に直面する岐路がまさに年金貯蓄口座と退職年金IRP口座の選択です。年金貯蓄は韓国の国民であれば誰でも加入できる個人の長期的な退職準備手段であり、株式やファンド投資の上限が比較的自由的です。一方、IRPは退職金性質の資産を引き継いだり、労働者が追加で納付して老後を準備する、より包括的で厳格な性質の口座です。両方の口座とも年末調整時に税額控除の恩恵を受けられるという大きな利点がありますが、納付上限とリスク資産の投資比率に違いがあります。年金貯蓄はリスク資産に100%まで投資できるため、攻撃的な資産増長を望む若い世代にはぴったりのプラットフォームです。一方、IRPは安全資産を必ず30%以上義務的に含めなければならないため、比較的保守的で安定した資産配分が可能です。転職過程で発生した退職金をそのまま眠らせておき、追加の税額控除まで受けたいなら、IRP口座の開設が必須の選択肢となります。自分の投資傾向が攻撃的なのか、安定型なのかを落ち着いて検討し、両方の口座を適切に混合運用する知恵が必要です。
年金貯蓄は攻撃的な投資に有利で、IRPは安全資産の義務比率があるため、それぞれの傾向に合わせて選択すべきです。
4. 税金を節約してくれる最高の節税資産運用手段
年金口座が会社員や自営業者の間で必須の資産運用手段として定着した最大の理由は、強力な税額控除の恩恵です。毎年年末調整シーズンには税金の爆弾を避けるために必死に奮闘しますが、個人年金やIRPに資金を納付すると、納付額の一定割合を受け取り返せます。年金貯蓄とIRPを合算して年間最大納付限度額内で税額控除を受けると、会社員にとってはまさに渇いた土地に降る雨のような還付効果をもたらします。国家が退職後の福祉負担を軽減するために用意した合法的な節税チャンスを逃すことは、自らお金を路上に捨てるようなものです。税額控除を受けられるだけでなく、年金を実際に受給する時点でも通常の税率ではなく、安価な年金所得税が適用され、税金負担を大幅に減らすことができます。利息や配当収入が発生するたびにすぐに税金を差し引かれるのではなく、年金を受け取るまで課税を繰り延べしてくれる複利効果も享受できます。時間が経つにつれ、繰延べられた税金と複利収益が合わさり、退職時に手元に入る資産の規模が雪だるま式に膨らむ奇跡を経験することになります。証券会社の窓口や金融プラットフォームが毎年年初から節税口座加入イベントを大々的に開催する理由も、顧客がこの恩恵を逃さないように助けるためです。
個人年金とIRPは、年末調整の税額控除と課税繰延べ効果を同時に享受できる最高の節税ソリューションです。
5. 中途解約の誘惑と長期維持の重要性
個人年金に加入する際、多くの人が万一急な出費が必要になった時に引き出せないのではないかと加入をためらったり、中途解約を心配したりします。しかし、年金貯蓄口座は納付原金の範囲内で、税額控除を受けなかった金額ややむを得ない事由が発生した場合は中途解約が可能です。もちろん、税額控除の恩恵を受けた金額を退職前に無理に引き出すと、その他所得税や加算税のような恐ろしいペナルティが科されるため注意が必要です。そのため、最初から過度な金額を無理に設定するのではなく、毎月継続的に維持できる現実的な水準で金額を決めるのが賢明です。株式市場が高値圏に達した時に個人投資家が安易に売買に乗り出して大きな損失を出す悪循環を、年金口座が防いでくれることができます。年金は本来、長期投資に最適化されているため、短期的な相場変動に一喜一憂せず、黙々と資産を積み重ねていくための心理的防御壁となります。給料から息をするだけでも出ていくお金を除いた残り5万ウォンでも、予備費を管理するように少額から年金型貯蓄を始めることが重要です。時間が経つにつれて収入が増えるのに合わせて納付額を段階的に増額していけば、いつの間にか確かな老後資金が口座に積み上がっていることに気づくでしょう。
個人年金は長期維持が原則ですが、やむを得ない場合は引き出し制度があるため、負担なく少額から始めるべきです。
6. 成功した退職のための具体的な実践戦略
これまで見てきた内容を基に、今日すぐに実行に移せる具体的な老後準備アクションプランを立てる必要があります。まず、自分の月収と固定支出を綿密に分析し、毎月無理なく納付できる個人年金積立額を算定すべきです。金融会社が提供する1対1の資産管理相談サービスを積極的に活用し、自分の投資傾向にぴったり合うポートフォリオを構築してみるのも良い方法です。他人が良いと言う銘柄に無条件に集中投資するのではなく、安全資産とリスク資産を適切に混ぜて機械的なリバランスを実践してください。老後準備は絶対に先延ばしすればするほど、後で負担しなければならない苦痛が雪だるま式に膨らむ魔法のような逆効果を生みます。2030世代なら、今から少額でも仲介型口座や年金貯蓄に投資経験を積んでおくことが、今後の資産増長の基礎となります。退職という巨大な山を征服するためには、今日踏み出す小さな一歩が何よりも貴重であり、その出発点がまさに個人年金の加入です。将来、退職時に経済的自由を享受しながら余裕のあるコーヒー一杯を楽しみたいなら、今すぐ近くの金融アプリを開いて年金口座を開設してみてください。
徹底した財務分析に基づき、自分に合った年金ポートフォリオを組み、今日すぐに少額から納付を開始すべきです。
よくある質問
=