国民年金の早期受給を5年前倒しにすると、月額が30%減額されますが、退職後の収入ギャップを乗り切るために直ちに生活費が必要な人々にとっては現実的な代替手段となります。定年退職後、毎月入ってくる固定収入が途絶えると、管理費や食費などの必須支出に対応できなくなり、途方に暮れることになるからです。実際、周囲でも早期受給を申請して70%しか受け取れなくても、目の前の生活苦を乗り越えている人々を珍しくありません。この記事では、早期老齢年金の正確な減額構造と実際の計算方法、そして損益分岐点がどこに形成されるのかを徹底的に掘り下げていきます。ただ他人がやっているからといって安易に真似するのではなく、自身の健康状態や経済状況に合わせて賢明な選択をするきっかけとなるでしょう。退職設計の核心は、結局、生涯受け取る総額と現在の生存資金の間に最適なバランスを見つけるプロセスです。
=
国民年金の早期受給、損益分岐点:5年前倒しは得か損か
1. 早期受給制度の基本概念と申請資格
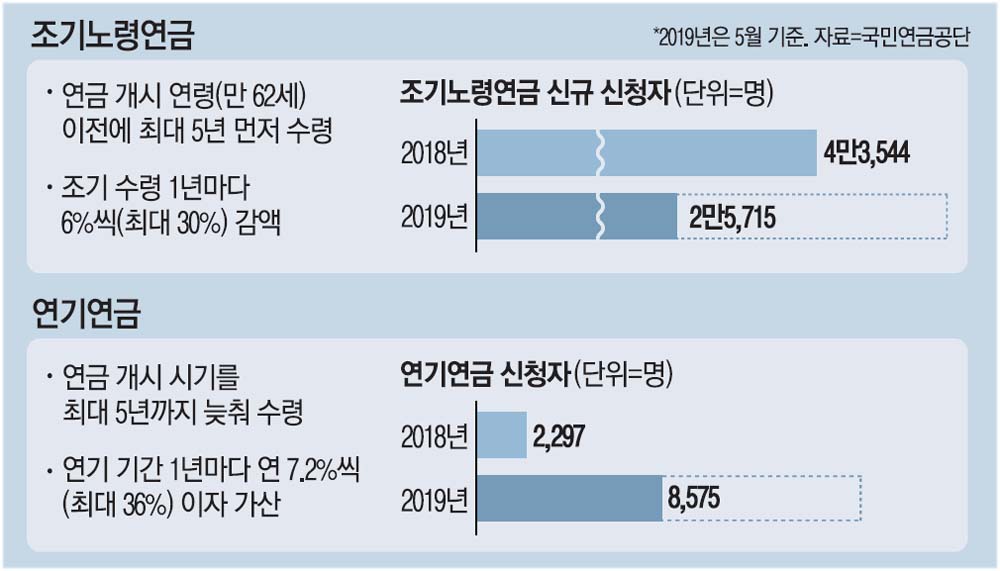
国民年金の早期受給は、本来定められた受給時期より最大5年まで前倒しで受け取れる制度で、退職後の収入ギャップを埋めるために設けられました。本来の年齢より1年前倒しするごとに年金金額が6%ずつ減少し、5年すべて前倒しすると合計30%減額された金額を生涯受け取ることになります。この減額制度が生涯維持されるため、短期的には息抜きにはなりますが、長期的には総受給額において損をする可能性がある点を念頭に置く必要があります。申請するためには、有給の業務に従事していないことが必要であり、一定水準以上の収入があると早期受給の対象から除外される場合があります。また、加入期間が最低基準を満たしていなければ申請資格が与えられないため、自身の加入履歴をまず入念に確認することが不可欠です。多くの人が退職直後の収入途絶の衝撃に耐えきれず、安易に早期受給を申請するケースが想像以上に多いです。しかし、一度減額された年金金額は年齢が上がっても元に戻らないため、老後の後半になるほど物価上昇に追いつくのが難しくなります。したがって、退職直前の給与水準や他の金融資産の有無を一緒に天秤にかけ、慎重に決定することで後悔のない選択ができます。
早期受給は最大5年前倒しで受け取れますが、1年ごとに6%ずつ生涯減額されるため、長期的な損失を必ず考慮しなければなりません。
2. 早期受給の計算方法と減額率の秘密

国民年金の早期受給を計算する際は、1年ごとに6%ずつ減額される構造を具体的な数字に当てはめてみることで理解しやすくなります。例えば、通常の年齢で月額100万円を受け取れる人が5年早く受け取ると、30%減額されて毎月70万円を受け取ることになります。50年間、12ヶ月ずつ計算すると、5年間で受け取る総額は4,200万円となり、これが早期受給を選択した際に生じる初期資金です。一方、通常の受給年齢まで待った人々は、5年間は何も受け取らず、定年年齢から100万円ずつ受け取り始め、徐々に累積額を逆転させます。この計算過程で最も重要に見るべき点は、2つの受給方式の累積総額が等しくなる損益分岐点の位置です。通常、5年早く受け取って積み立てた4,200万円の差を、通常の受給者が毎月30万円ずつ多く受け取りながら縮めていくのに、約12年から13年ほどかかります。つまり、早期受給を開始した年齢を基準にすると、約80代半ば付近で2つのグラフが交差するため、自身の予想寿命が非常に重要な変数として作用します。健康状態が良くない、または直ちに生活費が切迫している人にとっては、初期に現金を確保する早期受給の方がはるかに有利になる可能性があります。
毎月100万円を受け取る人が70万円に減額して受け取る場合、損益分岐点は通常80代半ばに形成されます。
3. 収入ギャップ期間と生活費支出の分析
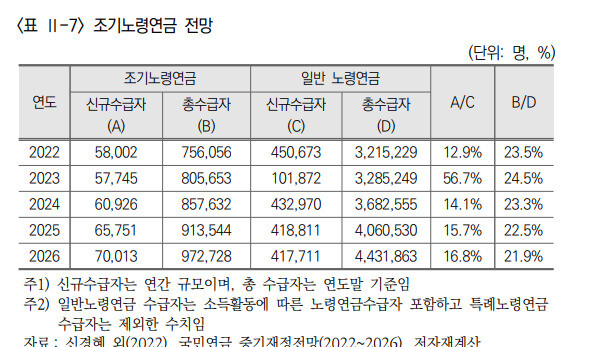
定年退職時点と国民年金の受給時期の間には数年の隔たりが生じ、この期間を無事に乗り切ることが退職設計の核心課題です。職を失うと労働所得が完全に途絶えますが、ただ息をしているだけでもかかる管理費や食費、そして健康保険料は減らず、請求書が届き続けます。こうした固定支出に対応する現金が不足すると、結局は緊急予備金を崩したり、借り入れをしなければならず、精神的な圧迫感が非常に大きくなります。実際、多くの退職者がこの時期の生活苦に耐えきれず、保有していた住宅を急いで売却したり、不利な条件で退職金を中途引き出したりすることもあります。早期受給を通じて毎月入ってくるキャッシュフローを作っておけば、少なくとも基本的な食費や公営事業費は解決でき、心理的な安定感を大きく高めることができます。ただし、早期受給額だけでは子供の教育費や予期せぬ医療費をすべて賄うのは難しいため、個人年金や住宅年金などの補助手段を併用する必要があります。
退職後、国民年金が出るまでの収入ギャップ期間には、固定支出を防衛するための現実的なキャッシュフロー対策が必要です。
4. 損益分岐点から見る得失比較
国民年金の早期受給の損益分岐点を計算してみると、単純に損か得かを一律に判断するのは難しいという事実がわかります。統計庁が発表する平均寿命と自身の家族歴、そして現在の健康状態をすべて総合して生存期間を見積もる作業が必ず先行して行われる必要があります。80代半ばよりもはるかに長生きできると自信がある場合は、早期受給は長期的に総受給額を減らす結果となるため、可能な限り通常の受給を選ぶ方が良いでしょう。一方、直ちに収入がなく生計が立ち詰まり、健康状態も許さない場合は、少し損をしても今すぐ受け取る方がはるかに賢明な選択です。架空の比較例として、会社員オ・モ氏の場合を見てみると、より明確に理解できます。オ・モ氏が退職後5年間収入なく耐え忍び、癌にかかって治療費を負担できない状況を仮定してみましょう。この場合、早期受給で毎月出る年金が治療費の一部を補填していたなら、総受給額の得失を超えて、生活の質を守り抜いた素晴らしい決定となります。結局、数字に落とし込まれた計算結果の背後には、各個人の健康と生存という、お金に換算できない価値が隠れています。
損益分岐点の年齢である80代半ばを基準に、自身の健康と平均寿命を冷静に見比べる必要があります。
5. 年金金額を増やす他の代替案との比較
国民年金の早期受給以外にも、年金収入を増やしたり、収入ギャップを埋めたりできる多様な制度的な仕組みが存在するため、これらを併用するのが望ましいです。代表的なものとして、後納制度を活用すれば、過去に納付できなかった期間を埋めることで全体の加入期間を伸ばし、結果的に毎月受け取る年金金額を高めることができます。また、受給時期をむしろ遅らせる繰延べ年金を選択すれば、1年ごとに7.7%ずつ利息がつき、最大5年間年金金額が大きく増える効果を得られます。職場に在職している期間中に収入を高め、所得代替率を管理することも、確実な老後準備の一つです。時折、年金の収益率よりも自身の職務能力を強化して再就職や追加収入を得る方が、老後資金の確保に有利だと助言する専門家も多くいます。国民年金だけに頼るのではなく、個人型退職年金や住宅年金を複合的に組み合わせ、自分だけの堅牢な年金パイプラインを構築する知恵が必要です。
後納や繰延べ年金、あるいは再就職による収入確保など、早期受給以外にも多様な代替案を検討すべきです。
6. 賢明な退職設計のための最終提言
国民年金の早期受給の計算は、単純な算数問題ではなく、残りの人生の財政健全性とライフスタイルを決定する重大な分岐点です。周囲の「損だ」という言葉を無条件に盲信するのではなく、自身の通帳残高と月々の固定支出、そして健康状態を客観的に直視する姿勢が最も重要です。今後、高齢化がさらに深刻化し、物価が上がるにつれて、安定したキャッシュフローの価値はさらに高まり、年金制度の詳細な規定も少しずつ変わっていく可能性があります。したがって、定期的に予想年金照会機能を活用して自身の予想受給額をチェックし、変動事項を見逃さないよう注意を払う必要があります。今この瞬間でも遅くはありませんので、紙とペンを取り、自身の予想退職時期と毎月必要な生活費を直接書き出し、落ち着いて未来を準備してみてください。退職は終わりではなく、新しい人生の始まりであり、準備した人にとっては余裕があり幸せな時間として訪れるでしょう。今日確認した早期受給の長所と短所を基に、皆さんの懐事情と健康に最も適した最適な時期を見つけていただければと心から応援しています。
客観的な支出計算と自身の健康状態を基に、他人の話ではなく自分だけの退職受給時期を確定すべきです。
よくある質問
=