定年退職後に収入の空白期間が訪れ、途方に暮れているときに国民年金の早期受給を活用すれば、最大で5年早く生活費を確保できます。直ちに固定収入が途絶え、厳しい時期を過ごしている方々にとって、早期老齢年金制度は渇いた大地に降る恵みの雨のような存在となり得ます。実際に50代後半で会社を退職したキムさんは、毎月発生する固定支出を賄うのが難しくなり、早期受給を真剣に検討し始めました。しかし、早く受給する分だけ毎月の受給額が減額されることを知り、正確な条件を確認するようになりました。この記事では、早期受給の資格要件から減額率、モバイル端末を使った簡単な申請方法まで、すべて把握できます。慎重に検討し、自分の状況に最も有利な老後資金の受給時期を決めてみてください。
=
国民年金の早期受給方法、条件、金額、申請手続きを完全解説
1. 国民年金早期受給の資格条件
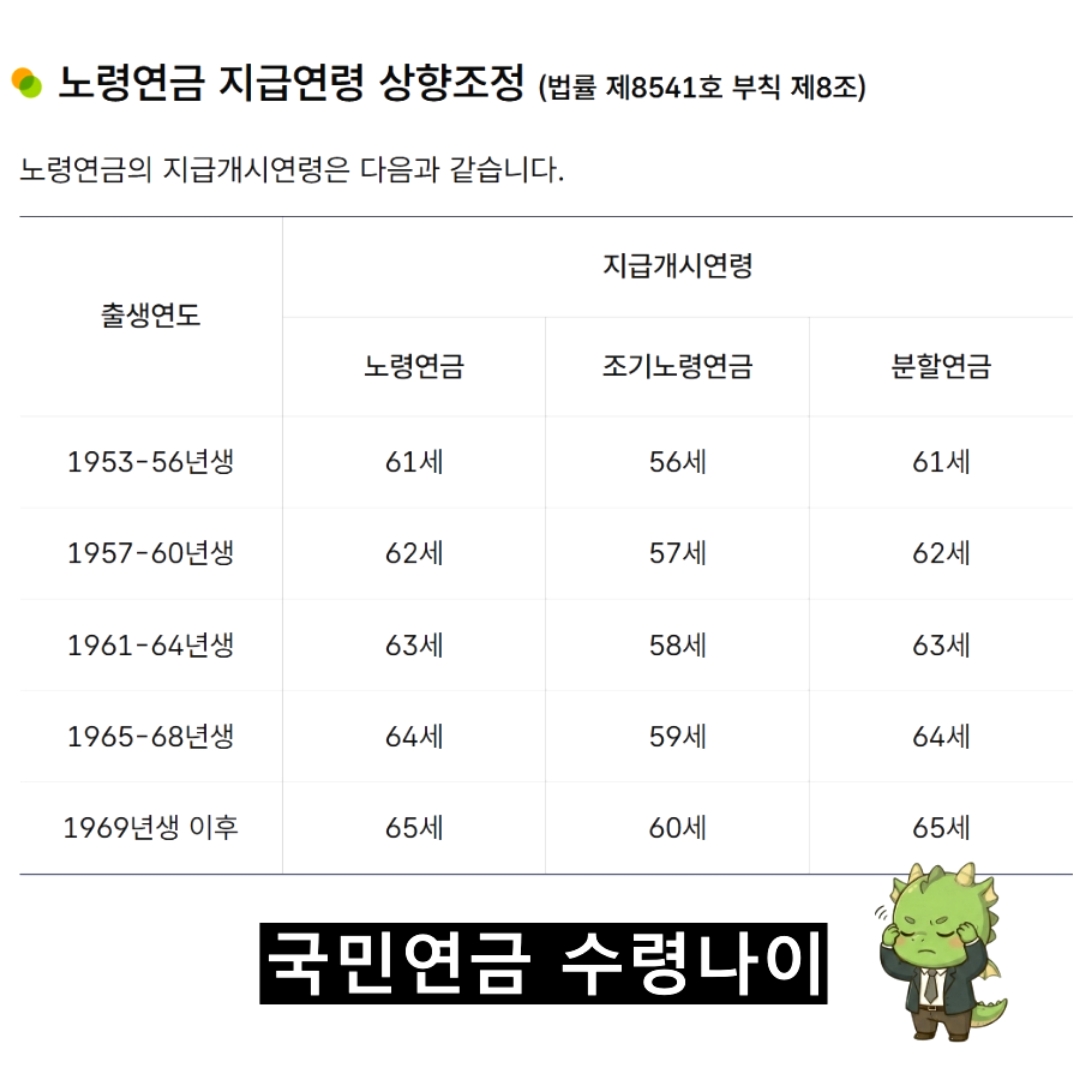
国民年金の早期受給を申請するには、まず加入期間が最低10年以上を満たしている必要があります。これに加え、収入のある業務に従事していないこと、そして出生年ごとに定められた年齢より最大5年早く受給できることが条件です。例えば、1964年生まれの本来の受給年齢は63歳ですが、早期受給を利用すれば58歳から年金を受給できます。もし収入が一定の基準を超えている場合、早期受給の対象から除外されたり、支給が停止されたりする可能性があるため注意が必要です。周囲から「とにかく早く受給した方がいい」と言われて安易に申請し、後悔するケースをよく見かけます。そのため、自分の出生年と現在の収入活動の有無を国民年金公団の公式サイトで正確に確認することが不可欠です。収入のない期間が長くなり、直ちに生計が困難な方々にとっては、この制度が実質的な救命胴衣のような役割を果たします。しかし、退職後に他の収入活動を行いながら早期年金を受け取ろうとすると、収入水準に応じて年金額が減額される可能性があります。したがって、自分の労働収入や事業収入が基準額を超えていないか慎重に照合するプロセスが必要です。資格条件を満たしているかを事前に把握しておけば、不要な書類の準備や訪問を減らし、時間と労力を節約できます。
国民年金の早期受給は、加入期間10年以上と無収入の状態を満たしている場合にのみ申請できます。
2. 早期受給時の減額率と受給額の計算
国民年金の早期受給の最大の欠点は、早く受給する期間に応じて毎月の年金額が永続的に減額されることです。本来受給すべき年齢より1年早く受給するたびに、年金額が約6パーセントずつ減少します。最大5年早く受給する場合、本来受け取るべき金額の最大30パーセントまで減額された状態で生涯受け取ることになります。例えば、本来63歳で100万ウォンを受け取れる人が5年早い58歳で受給すると、毎月70万ウォンしか受け取れません。直ちに生活費が急務だから早期受給を選ぶものの、長期的に見れば総受給額という点では損になる可能性があります。もちろん、人によって健康状態や経済状況が異なるため、単純な損益計算だけで判断するのは難しいです。直ちに手元に現金がなく、借り入れが必要であったり生計が脅かされている場合は、減額を覚悟で受給する方が賢明かもしれません。一方、他の副収入源がある場合は、年金受給時期をできるだけ遅らせて加算率を適用される方が有利です。自分の期待余命や健康状態、退職後の予想支出規模を総合的に考慮し、慎重に決定する必要があります。
早期受給は1年早く受給するたびに約6パーセントずつ減額され、最大で30パーセントまで減額されます。
3. 予想受給額の照会と準備物
自分が受け取れる予想年金額と、早期受給時に減額される金額は、国民年金公団のモバイルアプリで簡単に照会できます。スマートフォンに「私のそばの国民年金」アプリをインストールし、本人認証を経れば、数回のタッチですぐに確認できます。画面で予想受給額と早期老齢年金の予想額を比較できるため、意思決定に大きな助けになります。照会結果が出たら、普段考えていた金額と違いがないか慎重に確認し、退職後の予算を再編成する必要があります。照会を終え、実際に申請を決意した場合は、必要な準備物を事前に用意しておくのがおすすめです。基本的には身分証と本人名義の通帳が必要ですが、状況に応じて婚姻関係証明書や家族関係証明書が求められることもあります。インターネットの利用に慣れていない場合は、必要な書類を持って最寄りの国民年金公団支店に直接訪問しても構いません。訪問前にカスタマーセンターに連絡し、自分に必要な追加書類があるか確認しておけば、二度手間を防げます。
モバイルアプリを通じて早期受給の予想額を簡単に照会し、必要な書類を事前に準備しましょう。
4. モバイルアプリによる簡単な申請方法
国民年金公団支店に直接訪問しなくても、スマートフォンアプリを活用して自宅で快適に早期受給を申請できます。まずスマートフォンで「私のそばの国民年金」アプリを起動し、簡易認証または共同認証書でログインします。メイン画面にある年金請求メニューに入り、早期老齢年金請求項目を選択すると申請手続きが始まります。画面に表示される案内事項を一つずつ読みながら、自分の個人情報と受給口座情報を正確に入力すれば大丈夫です。入力をすべて終え、最終送信ボタンを押すと申請が完了し、処理の進捗状況もリアルタイムで確認できます。普段デジタル機器の操作に不慣れな高齢者でも、子供たちの助けを借りれば簡単に手順を追えるほど手続きは簡単です。モバイル申請を利用すれば、待ち時間を節約でき、業務時間の制約なく便利に受理できるという利点があります。ただし、入力した口座番号や連絡先に誤字脱字があると処理が遅れる可能性があるため、送信前に必ずもう一度確認してください。
モバイルアプリの年金請求メニューを利用すれば、公団への訪問なしに簡単に申請できます。
5. 早期受給と繰り下げ受給の賢い選択
国民年金は、とにかく早く受給することが全てではなく、自分の経済状況に合わせて早期受給と繰り下げ受給を天秤にかけなければなりません。早期受給が退職後の収入の空白期間を埋める方法であるのに対し、繰り下げ受給は受給時期を最大5年遅らせて、毎月7.2パーセントずつ多く受け取る制度です。健康状態が良好で、他の収入や退職年金で直ちに生活が可能であれば、繰り下げ受給を選ぶ方がはるかに有利です。実際に60歳で退職したパクさんは、他の副業で生活費を賄えるため、年金を5年遅らせて受給額を大幅に増やしました。一方、直ちに固定収入が途絶え、貯蓄も底を突いた状況であれば、早期受給を通じて急場をしのぐのが賢明です。老後準備には正解が決められているわけではなく、それぞれの健康状態や資産状況に合わせてオーダーメイドで設計する必要があります。国民年金公団の老後準備専門相談サービスを利用すれば、専門家と一緒に自分に最も有利な時期を決めることができます。周囲の人の言葉に流されず、客観的な自分の財政状態に基づいて慎重に決定してください。
収入の空白期間がある場合は早期受給を、余裕がある場合は繰り下げ受給を通じて受給額を調整できます。
6. 老後対策のための総合的な年金活用術
国民年金の早期受給は、退職後に直面する収入の断崖絶壁を越えるための一つの緊急手段として活用すべきです。国民年金だけでなく、退職年金と個人年金を組み合わせた多層構造の年金パイプラインを構築することが安全です。会社員であれば、退職年金制度の運用収益率を定期的にチェックし、個人年金貯蓄を通じて税制優遇と老後資金を同時に確保すべきです。また、加入期間が不足している場合は、事後納付制度を利用して過去の期間の保険料を納付し、年金額を高めることができます。退職後の人生は思っているより長いので、短期的な視点ではなく、10年後、20年後を見据えた長期的な計画が必要です。本日取り上げた早期受給の条件と申請手続きを基に、自分の退職シナリオを具体的に描いてみてください。小さな関心と徹底した事前準備が、豊かで安定した老後生活を作る最も確実な鍵となります。これから訪れる退職時期を落ち着いて準備し、経済的な心配のない快適な第二の人生を迎えてみてください。
国民年金を中心に、退職年金と個人年金を一緒に活用して、堅牢な老後資産を完成させましょう。
よくある質問
=