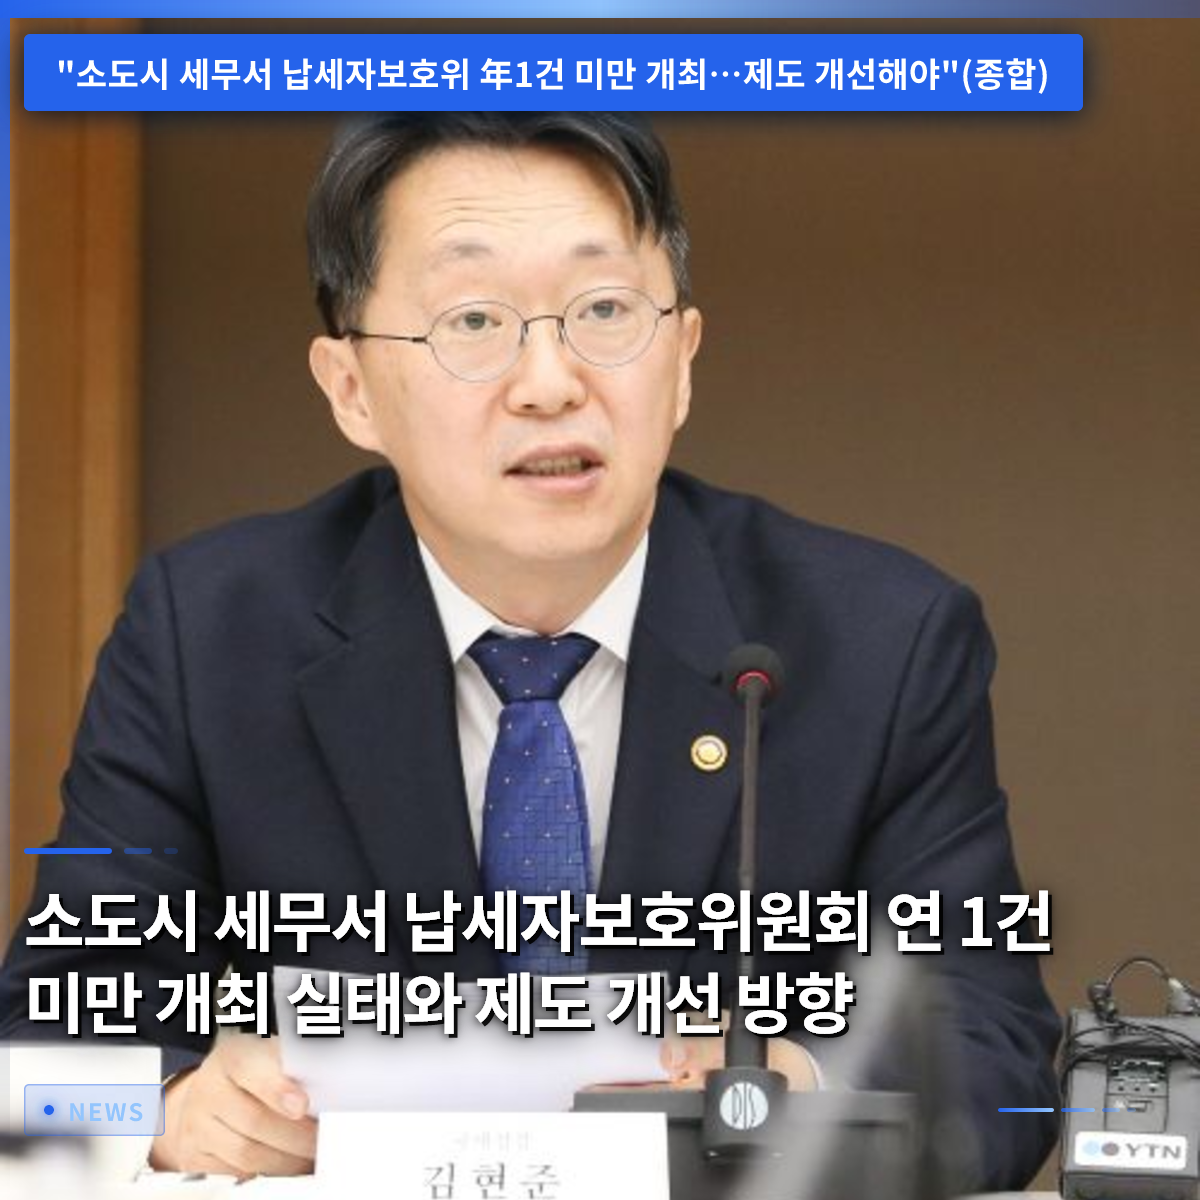
全国の中小都市や都市部以外の地域にあるいわゆる2級地税務署の納税者保護委員会が、1年に1回もまともに開催されない極めて深刻な運営上の低迷に陥っており、制度の改善が急務の状況です。地方在住の自営業者や中小商工業者が不当な税務処分に対して苦情を訴え、権利を救済されるべき窓口が、事実上閉鎖されているような状態で放置されています。国会財政経済企画委員会所属の鄭泰浩(チョン・テホ)議員が国税庁から提出を受けた資料によると、全国22カ所の2級地税務署で開かれた納税者保護委員会の開催回数は、署あたり年間平均1回にも満たないことが明らかになりました。税務署の規模が小さいという構造的な限界が存在するとしても、税金に関わる国民の基本的な権利が地域によって差別されてはならないという声が大きくなっています。こうした現状は、単なる行政手続きの遅延を超えて、地方の中小都市の納税者が直面している実質的な権利救済の盲点を赤裸々に示すものです。本記事では、2級地税務署の納税者保護委員会の低調な開催実績を取り上げ、国税庁の一元化検討方案とともに、真の権利保護のための補完策を詳しく見ていきます。
=
地方の中小都市における税務署納税者保護委員会の開催実績が年間1件未満という現状と制度改善の方向性
1. 2級地税務署納税者保護委員会の衝撃的な開催実績
 1. 2級地税務署納税者保護委員会の衝撃的な開催実績
全国の中小都市地域に所在する2級地税務署の納税者保護委員会の運営実績は、年度別に惨憺たる水準を記録しており、大きな論争を巻き起こしています。関連資料によると、全国22カ所の2級地税務署の総申請件数は2年前から着実に減少し、署あたり年間平均0点台に留まっていることが確認されました。委員会自体の開催頻度も状況は大きく異ならず、ある税務署では1年間わずか1件の審議も行われないケースが頻発しています。例えば、零細な飲食店を経営するある地方の自営業者が不当な課税に対して異議を申し立てようとしても、相談を受け審議を経る委員会自体が開かれないため、途方に暮れる事態が起きています。委員会が開かれないため、納税者は自分の権利を主張する機会すら得られず、税務当局の処分をそのまま受け入れるしかないという閉塞的な状況に置かれます。
委員会の開催回数がこれほど極端に低調な理由は、基本的に当該地域の税務調査件数や苦情申請人数自体が、大都市中心の1級地税務署と比較して著しく不足しているためです。人口消滅地域や地方の中小都市の特性上、経済活動人口が少なく、税務関連紛争の絶対的な規模が小さいという構造的な要因が作用していると言えます。しかし、だからといって中小都市居住の納税者の権利救済機会が剥奪されたり縮小されたりすることは、公平な課税と納税者権益保護という憲法的価値に真っ向から違反するものです。実際に、江原道や全羅道などの農漁村近隣の中小都市税務署では、専門家委員を委嘱しておきながら会議を一度も開かず任期を終えるケースが数えきれないほど発生しています。
💡 コアポイント
2級地税務署は構造的な限界により、納税者保護委員会の申請と開催が署あたり年間1件未満に低下し、深刻な運営上の低迷を経験しています。
2. 国税庁の地方局一元化検討とその裏にある悩み
 2. 国税庁の地方局一元化検討とその裏にある悩み
国税庁は、こうした2級地税務署の納税者保護委員会が形骸化していることを受け、これを廃止し管轄する地方国税局の委員会に統合して一元化する方案を真摯に検討しています。実績が低調な個別の税務署委員会を維持するよりも、人員と専門性を備えた地方国税局に機能を集中させ、審議の効率性を高めるという計算に基づくアプローチです。税務署ごとに委員インフラを構築・維持するコストの行政的無駄を減らし、専門委員による深い議論を通じて審議の質を高めるという意図が込められています。実際、中小都市の税務署の場合、地域社会の特殊性や人脈などにより、客観的かつ公正な審議が困難であるという懸念もこれまで 꾸준히提起されてきた事実です。
しかし、国税庁が推進しているこうした一元化方案が、果たして地方の中小都市の納税者の実質的な権利救済に役立つのかについては、賛成と反対の両論が真っ向から対立しています。効率性の面では肯定的な評価を受けられるかもしれませんが、行政機関との物理的な距離が遠くなることで、納税者のアクセス性が致命的に低下する可能性があるという深刻な副作用が懸念されています。ソウルや大都市ではなく地方の中小都市の納税者は、税務署の職員と直接対面したりコミュニケーションを取ることすら負担に感じることが多いのに、地方国税局まで足を運んだり、書面でのみやり取りすることは大きな壁に感じられる可能性があります。結局、行政の利便主義的な発想で委員会を統合・廃止する前に、なぜ地域住民がそもそも権利救済申請すら行えないのかという根本的な原因分析が先行すべきだという指摘が出ている理由です。
💡 コアポイント
国税庁は実効性の低下と専門性の不足を理由に、2級地委員会を地方局に一元化する方案を検討中です。
3. 地域別の権利保護格差解消のための制度的補完の必要性
 3. 地域別の権利保護格差解消のための制度的補完の必要性
納税者の権利と利益を保護する制度が、居住する地域や税務署の規模・等級によって極端に差別される現象は、必ず是正すべき行政上の課題です。ソウル江南や釜山の中心部の納税者は比較的容易にアクセスし救済を受けられる一方で、江原道の山間部や全羅道の中小都市の納税者は、制度がないか遠いという理由で権利を放棄しなければならない状況は不公平です。鄭泰浩国会議員をはじめとする政界でも、納税者権利保護において地域間の盲点が発生してはならないとして声を高めている状況です。地域消滅危機に直面している中小都市ほど、むしろ住民が税務行政で不利益を受けないよう、より密で細やかな権利救済網を構築することが国の当然の責務です。
権利救済申請件数が少ないということは、当該地域の住民が自分の権利を知らずに見逃しているか、そもそも制度があることすら認知していない可能性が非常に高いことを示しています。したがって、単に会議が少しかかられたという理由で委員会を廃止することは、問題を解決するどころか、むしろ中小都市の納税者の声を完全に消し去る結果を招く可能性があります。制度の実効性を高めるためには、中小都市の税務署が積極的に広報活動を行い、訪問型納税者保護サービスを導入するなど、能動的な変化を引き起こす必要があります。また、地域住民が簡単に理解できる言葉で税金関連の権利救済手順を案内し、零細納税者向けの無料税務代理人制度を実質的に連携させる方案も併せて検討すべきです。
💡 コアポイント
納税者の権利保護は、地域や税務署の規模に関係なく公平に行われるよう、制度的補完策を 마련해야します。
4. 国税庁と政府省庁の立場および今後の改善方向
 4. 国税庁と政府省庁の立場および今後の改善方向
国税庁側は、こうした論争や指摘に対し、納税者保護委員会の審議対象と運営方式が厳格に法律で規定されているという現実的な制約を強調しています。2級地税務署の特性上、そもそも管轄する納税人口と税務調査件数が少ないため、構造的に権利保護請求申請件数が少なくならざるを得ない点を十分に説明しています。それでもなお、国税庁はこうした構造的な限界の中でも、納税者が経験する不便を最小化し、実質的な権利救済に役立つ多様な効率化方案を多角的に模索しています。特に法律改正を伴う制度改善事項については、主管省庁である企画財政部と緊密に協議し、合理的な代替案を導き出すという意志を示しています。
政府と国会が頭を突き合わせて推進する改善方向は、結局、行政の効率性と納税者の権利保障という二つの価値を調和的に達成することに焦点を当てるべきです。無条件な統合・廃止で中小都市の納税者のアクセス性を低下させるのではなく、地方局と一線税務署が有機的に協力し、取り残される地域がないようにすることが核心です。例えば、ビデオ会議システムを積極的に活用し、中小都市の納税者が遠くまで移動しなくても地方局委員会に遠隔で参加して意見を述べる機会を保障する方式が良い代替案となり得ます。税務行政のハードルを下げて、国民誰もが居住地に関係なく公平かつ平等に税金関連の権利を保護されられるスマートな環境を整備することが、今後の課題です。
💡 コアポイント
国税庁は構造的な限界を認めつつ、納税者の不便を最小化するため企画財政部と協力して実質的な改善方案を協議中です。
5. 地方の中小都市の納税者向けの実質的な権利救済のヒント
 5. 地方の中小都市の納税者向けの実質的な権利救済のヒント
もし地方の中小都市で事業を運営していたり、税金の問題で不当な処分を受けたりした場合は、2級地税務署の低い開催実績に絶望するのではなく、積極的に自分の権利を取り戻す姿勢が必要です。税務署への訪問が困難な場合や担当部署とのコミュニケーションが円滑でない場合は、国税庁が運営するオンラインのHomeTaxシステムや納税者保護担当官制度を積極的に活用するのが賢明な方法です。税務調査期間の延長や延期申請、課税前適否審査請求など、法的に保障された多様な救済手段があるため、一人で悩むのではなく専門家の支援を求めるか、積極的に異議を申し立てるべきです。零細納税者の場合は、無料で税務相談と不服申立てを手伝う「 나눔税務士(ナヌム税務士)」制度を利用すれば、経済的な負担なしに専門的な助けを受けることができます。
また、地域中小企業者連合会や商店会などを通じて、税務関連の苦情を共同で受理したり集団的な苦情を提起したりする方法も、個人が一人で対応するよりもはるかに効果的になり得ます。税務署で委員会が頻繁に開かれないという理由で権利救済申請を先延ばしにしたり放棄したりすることは、結局、不当な税金をそのまま納める結果につながるため、絶対に避けるべきです。国税庁と政府が制度を整備し一元化方案を議論している間も、納税者自身が自分の権利を堂々と要求し声を上げるときに初めて行政の変化を引き出すことができます。不当な税額通知書を受けたときは、納付期限や不服申立て期限を逃さないよう、迅速に関連書類を準備し、担当部署に明確な立場を伝えることが何より重要です。
💡 コアポイント
地方の中小都市の納税者は、制度の限界の中でもオンラインシステムや無料税務代理人制度を活用して積極的に権利を主張すべきです。
6. 税務行政の信頼回復と今後の展望
 6. 税務行政の信頼回復と今後の展望
全国の中小都市税務署の納税者保護委員会の運営不良論争は、私たちの社会の行政サービスが地域間の格差をどれだけ縮小できるかを測る重要な試金石となっています。税金は国民の財産権と直結する非常に敏感で重要な事項であるため、どの地域に住んでいても公平で透明な権利救済手続きが保障されることは、民主主義社会の基本的な前提です。国税庁と企画財政部が今回の国政監査で提起された指摘を謙虚に受け入れ、単なる行政の利便性を超えて納税者の権益を最優先とする制度改善案を 마련することを期待します。地方の中小都市の納税者も大都市の住民と同様に、同等の水準の税務サービスを受けられる日が来ることを、すべての国民が願っています。
今後、政府は地方の中小都市税務署の委員会運営実績を定期的にモニタリングし、必要に応じて地域別統合運営や遠隔ビデオ審議システムなどを導入して、アクセス性を画期的に改善すべきです。制度がどれほど素晴らしく作られていても、現場で実際に機能しなければ意味がないため、納税者が制度を簡単に利用できるように広報と教育を強化することも不可欠です。税務行政に対する国民の信頼は、結局、苦情のある納税者の声にどれだけ耳を傾け、その権利をどれだけ公平に救済するかにかかっています。透明で公正な税務行政が全国すべての地域に根づくよう、継続的な関心と監視が続くべき時です。
💡 コアポイント
居住地に関係なく、すべての納税者が平等に権利を保護されるよう、透明で実効性のある税務行政システムが定着すべきです。
よくある質問
2級地税務署の納税者保護委員会とは何ですか?
地方の中小都市や都市部以外の地域にある税務署に設置され、納税者の不当な課税や権利侵害を審議し救済する機関です。
なぜ中小都市の税務署では委員会が年間1件未満しか開催されないのですか?
大都市と比較して人口と税務調査件数が少ないという構造的な限界に加え、申請件数自体が低調なため、委員会の開催頻度が極めて低くなっています。
国税庁はこの問題を解決するためにどのような方案を検討していますか?
実績が低調な2級地税務署の委員会を廃止し、専門性を備えた地方国税局の委員会に統合して一元化する方案を検討中です。
地方の中小都市の納税者が不当な税務処分を受けた場合、どうすればよいですか?
HomeTaxシステムを利用してオンラインで権利救済を申請したり、零細納税者向けの無料税務代理人や 나눔税務士(ナヌム税務士)制度を積極的に活用したりできます。
=