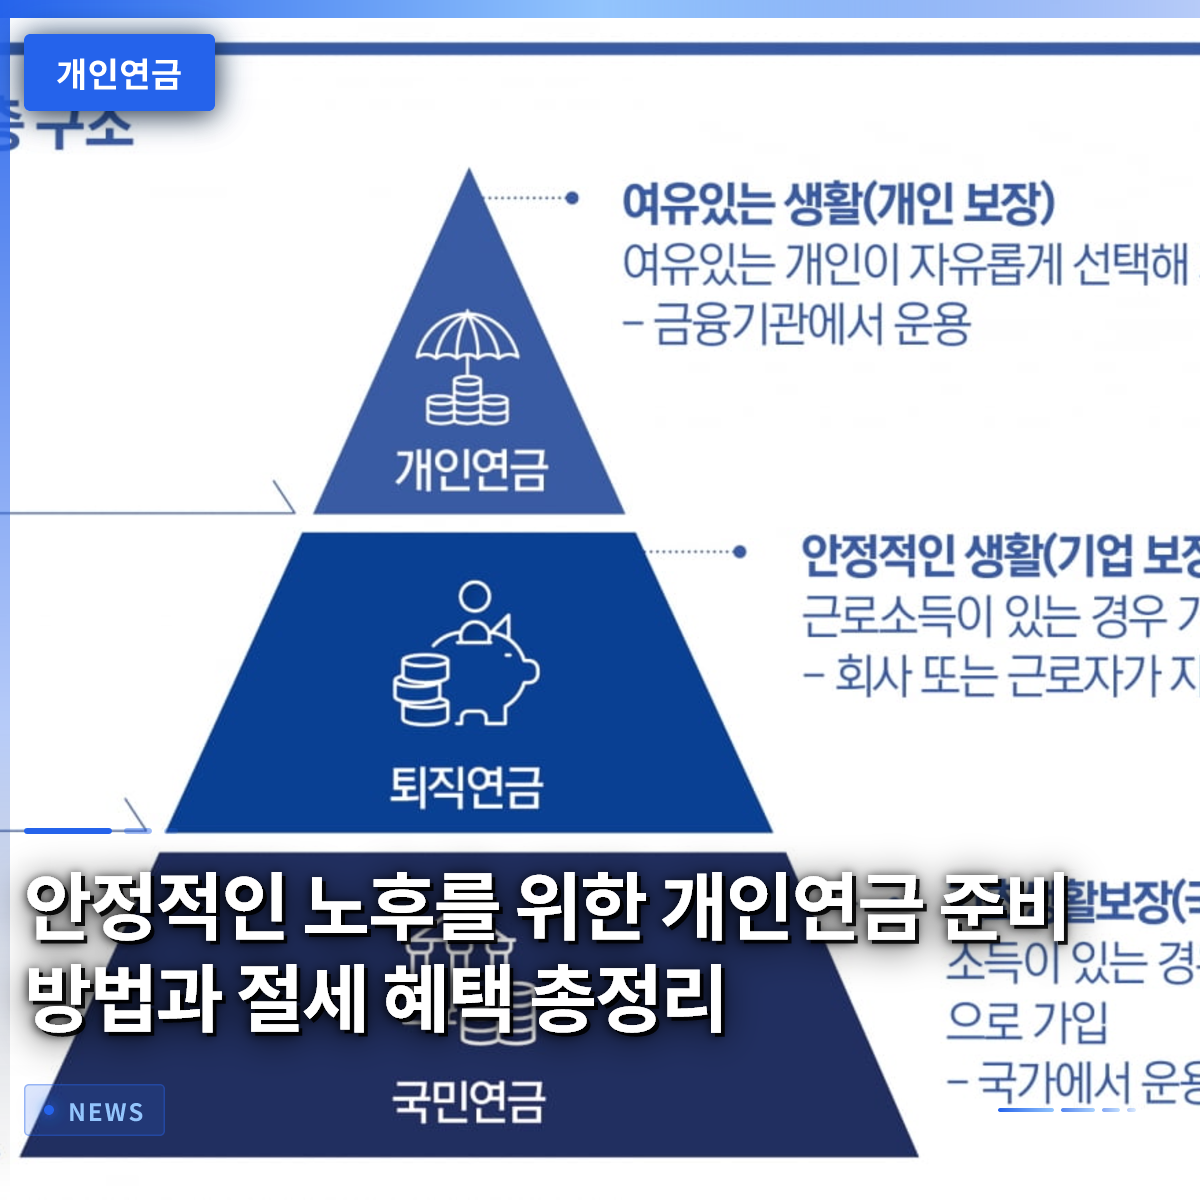
安定した老後を送るためには、国が支給する国民年金だけでなく、自分で準備する個人年金も必ず併せて用意する必要があります。周囲で退職を控えた知人と話をすると、物価上昇率を考慮すると、国から出るお金だけでは基本的な衣食住を賄うことすら厳しいという声が非常に多いです。実際、60歳までに必要な退職資金は居住形態や生活水準によって異なりますが、通常数億円に達する莫大な金額が必要だと計算されています。このような状況において、毎月コツコツと準備しておいた資金は、退職後の生活の質を決定づける最も重要な生命線として大いに機能します。今回の記事では、会社員や主婦の誰もが簡単に実践できる現実的な年金戦略と金融商品の選び方について、一つずつ解説していきます。今から始める小さな準備が、数年後の皆さんの豊かな日常を作ってくれるでしょう。
=
安定した老後のための個人年金準備方法と節税メリットまとめ
1. 国民年金だけでは足りない理由と個人年金の必要性

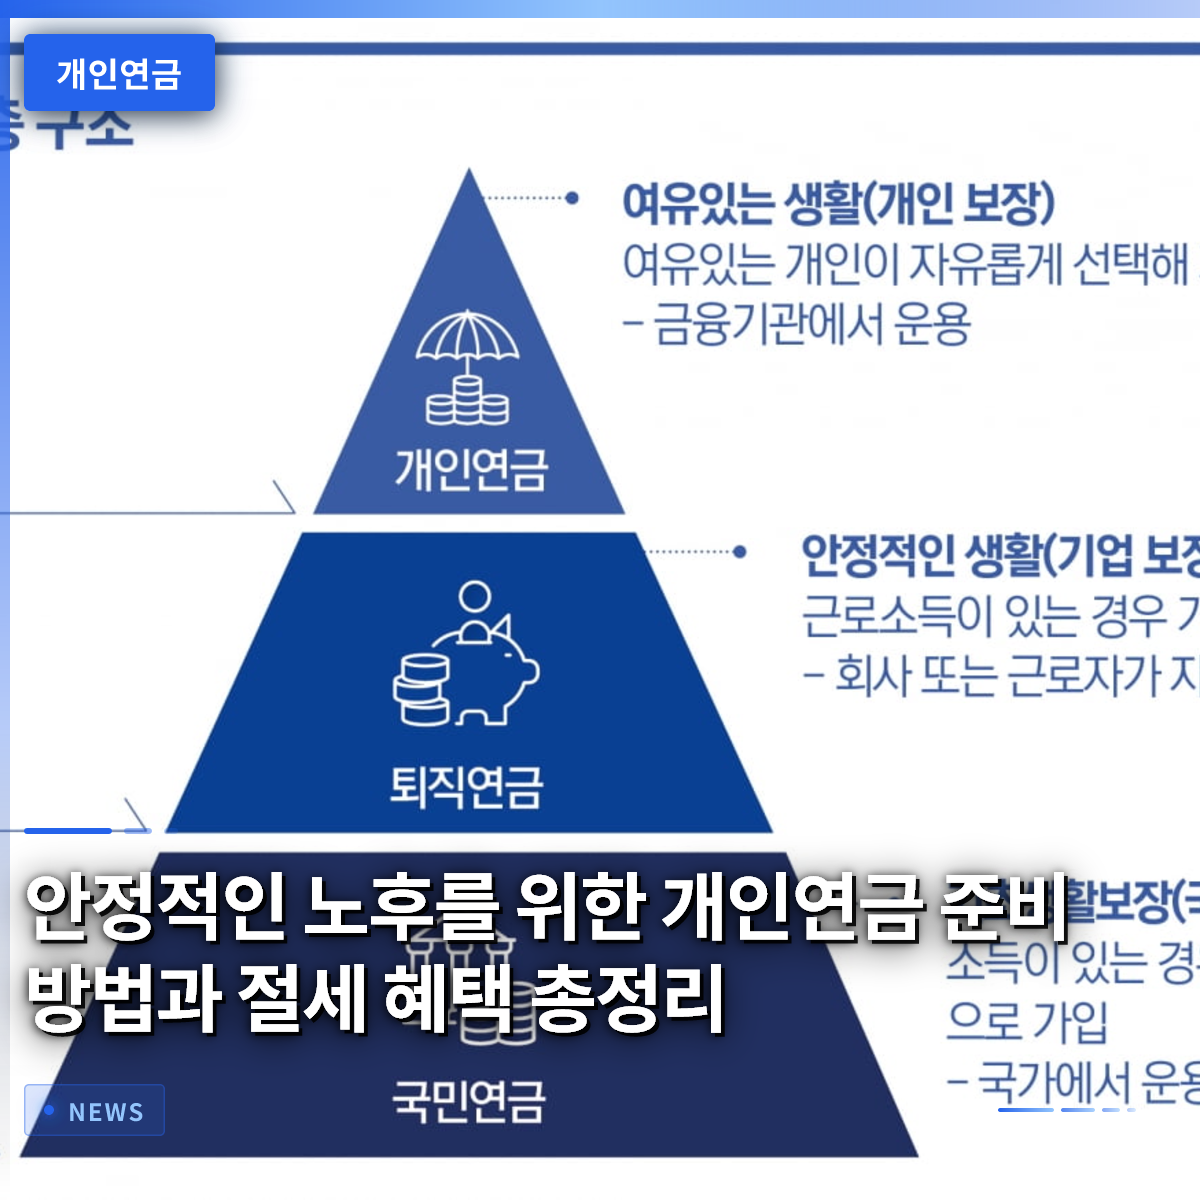
国民年金制度が存在するものの、それだけでは退職後の生活を完璧に支えるには到底不十分であるという事実を直視する必要があります。毎月口座に入ってくる国民年金の推定額を物価上昇率と比較すると、過去と比べて実質的な購買力が大きく低下していることを実感できます。例えば、ソウルで独り暮らしの退職者が基本的な管理費や食費を賄うには、想像以上に多くの生活費が固定的に支出されます。したがって、国民年金という骨組みの上に個人年金という確かな肉付けをすることで、初めて安心できる退職資産の構造が完成します。多くの人が若い頃は退職が遠い国の話のように感じて貯蓄を先延ばしにし、後になってから慌てふためくことが多いです。しかし、複利の魔法を楽しむためには、一日でも早く口座を開設し、資金の拠出を始めることが有利です。社会人になったばかりの新人から、子育てで忙しい主婦まで、自分に合った毎月の拠出額を設定する必要があります。周囲で毎月受け取る年金で家族と美味しい食事をしたという知人の話を聞くたびに、事前に準備した人だけが享受できる余裕を羨ましく感じます。今すぐ自分の収入水準に合わせて無理のない範囲で毎月の自動振替を設定することが、最も賢い第一歩です。
国民年金だけでは足りない老後の生活費を補完するため、個人年金を早期に準備することが不可欠です。
2. 税制優遇を最大化する年金貯蓄ファンドの活用方法

年金貯蓄口座は、毎年の年末調整で税額控除の恩恵を受けられるため、会社員にとってまさに必須の資産形成手段とされています。拠出した金額に対して一定の割合が還付されるため、13ヶ月分の給与を厚くしてくれるお助け商品として大いに役立っています。最近では、証券会社を通じて直接ファンドや上場投資信託(ETF)に投資できる商品が人気を集め、資産を増やす楽しさを一層高めています。銀行が販売する安定した商品だけに資金を預けるのではなく、株式型資産に分散投資して物価上昇率を超える収益率を目指す戦略が主流です。実際に周囲の同僚の中で一人は、毎年の年末調整の還付金をそのまま年金口座に再投資し、資産を雪だるま式に増やしていく姿を見せてくれました。この過程で、国が提供する税制優遇を十分に受け取りながら、同時に長期投資に伴う複利効果も享受でき、一石二鳥の効果を得られます。ただし、口座に入れたお金は老後のために拘束される性質が強いので、中途解約した場合にむしろ税金の負担が増える可能性がある点に注意が必要です。したがって、直ちに使う必要のない余剰資金を中心に、毎月コツコツと積み立てられる金額を慎重に算定することが安全です。
年金貯蓄口座を活用すれば、毎年の年末調整の税額控除と長期投資収益を同時に確保できます。
3. 個人型退職年金口座と国債投資の組み合わせ

個人型退職年金口座は、従来の会社員の退職金管理だけでなく、個人が追加で資金を拠出し税制優遇を増やすことができる強力なツールです。最近の金融市場では、この口座を通じて安定した国債まで購入できる道が開かれ、資産配分の幅がさらに広がりました。以前は証券会社の選択が制限されていたり、投資商品が限られていたりして残念な点がありましたが、今は様々な金融機関を通じて簡単にアクセスできます。変動の大きい株式市場で心を平静に保ちたい場合は、安全資産の比率を高めてくれる国債の組み入れが優れた代替案になります。退職時期が近づくほど、資産の安定性を守ることが、攻撃的な運用よりもはるかに重要になるという点を忘れてはいけません。例えば、10年物や20年物の国債を退職年金口座に組み込めば、満期まで安定した利子収益を期待でき、心の平穏を得ることができます。同僚たちと退職資金について話していると、元本を安全に守りながらインフレに備えられる商品への関心が非常に高いことを実感します。複雑な金融知識がなくても、こうした制度の変化をよく把握し活用すれば、他より一歩先んじて確かな老後を設計できます。
個人型退職年金口座で国債を購入できるようになり、資産の安定性を高める戦略がより容易になりました。
4. 国民年金と個人年金の黄金比率の調整
成功した退職のためには、国が保証する国民年金と個人が加入した商品の比率を、自分の収入に合わせて適切に配分する必要があります。退職専門家が推奨する理想的な老後資金確保目標は、退職前の現役時代の収入の70%水準を継続的に維持することです。この過程で、国民年金が基本的な骨組みをしっかりと支え、残りは個人が準備した商品や様々な貯蓄で埋めるのが最も理想的な形です。もし自分の推定受給額が到底足りないと感じるなら、今すぐ毎月の拠出額を少しずつ引き上げる決断が必要です。周囲で退職した先輩たちの話を聞くと、若い頃に少しでも多く貯めておけなかったことを最大の後悔として挙げるケースが多いです。毎月入ってくる給与から消費を少し減らして年金口座に振替える習慣をつけると、数年後に目に見えて増えた資産を確認できます。特に収入が不安定なフリーランサーや、キャリアが途切れていた主婦の場合は、国の制度だけに頼るのではなく、自分名義の商品を通じて自ら防衛線を張る必要があります。家族と頭を突き合わせ、我が家の将来の予想支出を綿密に計算した上で、必要な資金を逆算して準備する姿勢が求められます。
現役時代の収入の一定比率を目標とし、国民年金と個人年金の比率をバランスよく調整する必要があります。
5. 自治体補助金と金融会社イベントを賢く活用する
金融機関は顧客獲得のために様々なイベントを開催し、口座を開設したり純拠出金を増やしたりする顧客に特別な特典を提供しています。例えば、特定の期間に一定金額以上の純拠出を行うと、現金性ポイントを付与したり優遇金利を適用したりするキャンペーンが頻繁に開催されます。こうした情報をこまめに探し出し、口座を移したり追加拠出を行ったりすることで、他より小さくても確実な資産形成上の利益を得られます。また、一部の自治体や機関では、特定の条件を満たす住民に対して、資産形成を支援するための補助金をマッチング形式で上乗せすることもあります。スマートフォンアプリを通じて金融ニュースや関連ブログを定期的にチェックすれば、誰でも簡単に参加できる有益な情報を見つけられます。週末に時間を確保して、自分が利用している証券会社のイベントページを確認し、条件に合わせて資金を一時的に移動させるだけでも、お得な気分になれます。知人と集まった際にこうした金融のヒントを共有すれば、お互いが知らなかった有用な情報を得て感嘆の声を上げることもあります。塵も積もれば山となるというように、些細なイベントへの参加や優遇特典を見逃さない勤勉さが、最終的に資産格差を生み出す秘訣です。
金融会社の純拠出イベントや各種支援制度を積極的に活用すれば、追加的な収益と特典を得られます。
6. 成功した退職のための心構えと実践戦略
これまで見てきた様々な方法を基に、今日すぐ実行に移せる具体的な行動計画を立てることが何より重要です。どんなに優れた制度があり、素晴らしい商品が存在しても、自分で口座を開設し実践しなければ、何の変化も起こりません。退職は突然訪れるものではなく、数十年間にわたって積み重ねた小さな選択と習慣の結果として、我々の前に現れます。今日この記事を読んだ後、スマートフォンを起動して自分の年金口座を確認したり、不足している拠出額をチェックしたりする小さな行動から始めてみてください。数年後に振り返った際に「あの時始めてよかった」と微笑むことができる唯一の方法は、まさに今すぐ財布を開いて貯蓄を始めることです。物価は上がり続け、経済状況は予測し難く流れますが、自ら準備した確かな防衛線があれば、どんな風波も堂々と耐え抜けます。周囲の華やかな消費の誘惑に揺らぐのではなく、遠い未来の自分への最も価値ある贈り物だと考え、継続的に拠出を続けるべきです。いつか余裕のある姿で孫たちと旅行に出かける自分の姿を想像しながら、今日から毎月の貯蓄額を体系的に管理してみてください。
計画を立てるだけで終わらせず、今日すぐ口座を確認し、継続的な拠出を実践することが成功した退職の鍵です。
よくある質問
=