安定した老後を望まれるなら、今すぐ年金保険商品の構造と条件を綿密に比較検討する必要があります。少子高齢化の進行により、国民年金だけでは退職後の生活を十分に支えることが難しくなっています。周囲でも退職金や余剰資金をどこに運用すべきか悩んでいる姿を容易に見かけます。実際、多くの退職者が増加する医療費や生活費の負担により大きな困難に直面しています。まとまった資金を安全に守りながら、毎月確実なキャッシュフローを生み出すことが最も重要な時期です。この記事では、様々な商品の特性と自分に合った選択基準を具体的に 살펴보겠습니다。
=
安定した老後のための年金保険の加入条件と選び方のポイント
1. 老後の医療費と年金保険の必要性
 1. 老後の医療費と年金保険の必要性
退職後の家計経済を最も大きく脅かす要因は、間違いなく増加する医療費と固定生活費です。年齢を重ねるにつれて病院に通う頻度が増え、この時に備えた資金がないと大きな困難に直面します。一生懸命貯めた退職資金が医療費や保険料で丸ごと消えてしまう悲しい状況も起こり得ます。したがって、若い頃から継続的に年金保険を準備し、将来の医療費と生活費を同時に守る必要があります。単なる貯蓄と年金準備では、退職後の生活の質に大きな差を生み出します。毎月一定のキャッシュフローが入ってくることで、安心して病院治療を受け、基本的な生活を維持できます。周囲の知人の中にも、退職後に収入が途絶え苦労し、遅れて後悔している人々をしばしば目撃します。今から徹底的に準備しなければ、後で対処できない経済的圧力に苦しむ可能性があります。したがって、老後破産を防ぐ盾として年金保険の加入を積極的に検討すべきです。
💡 核心ポイント
増加する老後の医療費と生活費を防衛するためには、年金保険による安定したキャッシュフローの確保が不可欠です。
2. 一時払商品の特性と長所・短所
 2. 一時払商品の特性と長所・短所
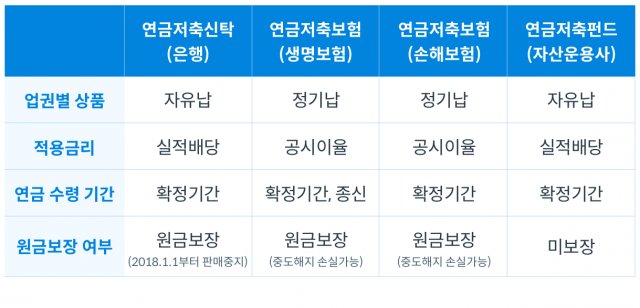
余剰資金が生じた際に、まとまった資金を一度に払い込む一時払年金保険商品への関心が高まっています。退職金や相続で得たまとまった資金を民間金融機関に預けるのは、元本損失への懸念からためらわれるのが実情です。そのような場合、郵便局や市中金融機関の一時払商品を活用すれば、元本保証に対する安心感を得られます。まとまった資金を安全に運用しながら、一定期間後に安定した年金を受け取れる点が大きな長所です。ただし、一時払商品はまとまった資金が一括で拘束されるため、資金の流動性が低下する短所も存在します。突然多額の資金が必要になった場合、中途解約や借入を行う手間が生じます。したがって、自分の総資産規模と今後のキャッシュフロー計画を慎重に検討した上で加入を決定する必要があります。安易に他人が良いと言うからと加入するのではなく、自分の財政状況に合った払い込み方式を選ぶ知恵が必要です。安全性と収益性を同時に満たすバランスの取れた資産配分戦略を立てるべきです。
💡 核心ポイント
一時払年金保険はまとまった資金の安全な運用に適していますが、資金流動性の低下の可能性を事前に考慮する必要があります。
3. 年金貯蓄保険と年金貯蓄ファンドの違い
 3. 年金貯蓄保険と年金貯蓄ファンドの違い
多くの人々が年金貯蓄保険と年金貯蓄ファンドのどちらを選ぶべきか真剣に悩んでいます。年金貯蓄保険は保険の形態を備えており、長期間安定して契約を維持する上で非常に有利な構造を持っています。しかし、中途で契約を解約する場合、予想以上に大きな損失を被る可能性があるため慎重である必要があります。一方、年金貯蓄ファンドは自ら多様な金融商品に投資し、より高い収益を追求できる利点があります。投資傾向が保守的で安定性を好む方々には、保険形態の商品がより安心な選択となり得ます。一方、株式や債券市場の動向を読み取り、積極的に収益を管理したい方々はファンド商品を好みます。両商品の長所・短所を明確に理解せずに加入し、後で困るケースを周囲でしばしば見かけます。自分の投資傾向と経済状況を正確に診断した後に適切な商品を選ぶことで、後悔がありません。金融商品加入前には常に商品説明書を丁寧に読む習慣を身につけるべきです。
💡 核心ポイント
年金貯蓄保険は安定した長期維持に有利であり、年金貯蓄ファンドは積極的な投資収益の追求に適しています。
4. 事業費と中途解約リスクの確認
年金保険商品に加入する際に最も重要視すべき隠れた障害は、事業費と手数料体系です。毎月払い込む保険料の一部が事業費として差し引かれるため、実際に積み立てられる金額を必ず確認する必要があります。商品加入後間もなく中途解約すると、元本すら適切に取り戻せないという信じがたい事態に遭遇する可能性があります。このような構造的な特徴から、年金商品は短期間で利益を得る構造ではなく、最低10年以上維持する長期レースです。周囲でも利回りのみを見て加入し、後で高い事業費に失望する退職者を容易に見かけます。契約締結前に設計士と綿密に相談し、解約返戻金率表を丁寧に検討する過程が必要です。もしの事情で払い込みが困難になる場合に備え、払い込み猶予や減額制度などの救済措置があるかどうかも確認すべきです。目の前の華やかな特典だけに惑わされず、長期維持の可能性を冷静に評価する姿勢が求められます。自分の収入水準に合わせて最後まで維持できる合理的な月払い込み額を設定することが賢明です。
老後準備をしながら税金を節約できる節税メリットを確保することは、資産形成の基本であり核心戦略です。年金保険商品の中には、一定の条件を満たせば利子所得税が免除される非課税メリットを提供するものがあります。税金を減らす分だけ、退職後に実際に手元に入る年金受取額が増え、生活の質が大きく変わります。税額控除の限度額を満たすことと非課税商品を適切に組み合わせることが重要です。実際、多くの資産家が税負担を軽減するために、非課税年金商品をポートフォリオの必須要素として組み込んでいます。関連税法は頻繁に変更される可能性があるため、現在の基準に合った正確なメリット内容を事前に把握しておく必要があります。周囲の専門家の助言を求めるか、自ら金融関連情報を継続的に学習する努力が必要です。税金という見えない支出を減らすことは、最も確実な収益創出方法の一つです。自分の年間収入と消費パターンを分析し、最も有利な節税型年金構造を完成させるべきです。