実損保険を比較する際、単に月々の保険料だけを見て既存の契約を安易に解約すると、後で高額な医療費に直面して後悔することになりかねません。毎月引かれていく保険料が惜しいという理由で、無意識に古い商品を解約した結果、いざ大きな手術を控えた際に制度変更による高い自己負担金に涙を流す加入者は非常に多いです。周囲の知人の話だけを信じて安易に乗り換えるのではなく、現在自分が加入している契約の保障範囲と更新条件を隅々まで確認することが何よりも重要です。例えば、会社員の金さんは1世代目商品の高い保険料に耐えきれず最近の商品に変更しましたが、頻繁に受けている物理療法費の保障が大幅に縮小していることを知り、大きく動揺しました。この記事では、世代別実損保険の明確な違いを比較し、自身の健康状態と経済状況に合わせて最も有利な商品を選ぶ方法を詳しく見ていきます。保険料の負担を軽減しながらも、必要な医療費をしっかりと保障받을 수 있는実践的なコツをこれから一つずつ解説いたします。
=
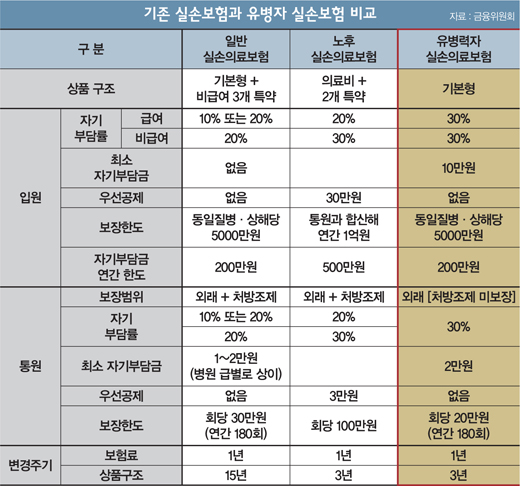
実損保険比較の核心ガイド:世代別違いと賢い選択方法 1. 1世代目と2世代目実損保険の特徴と長所・短所 1. 1世代目と2世代目実損保険の特徴と長所・短所 過去に加入した1世代目と2世代目の商品は、医療費の自己負担額がほとんどないか非常に低いため、加入者にとって病院通いが非常に楽であるという長所があります。実際に十数年前に加入した親御さんの保険証券を見ると、風邪をひいただけでも医療費のほぼ全額が戻ってくるように設計されているケースが珍しくありません。しかし、こうした構造的な特性により損害保険会社の損益率が急激に上昇し、これはそのまま毎年更新時期ごとに莫大な幅で保険料が引き上げられるというブーメランとして返ってきています。退職を控えた50代以上の加入者は、毎年雪だるま式に膨らんでいく更新保険料の通知書を受け取るたびに深い溜息をつきながら契約の維持に悩まされています。とはいえ、安易に古い契約を解約して新しい商品に移行するには、過去の広い保障範囲が非常に惜しく感じられるのが現実です。過去の商品は自由診療や手技療法などの制限が少なかったため、長期的に医療利用量が多い方にとっては依然として有利な側面が存在します。しかし、物価上昇率と医療技術の発展に伴う自由診療費の高騰を考慮すると、今後負担しなければならない固定支出は加入者にとって計り知れない経済的圧力となります。特に収入が一定でない高齢層にとって、毎年数十パーセントずつ上がる更新時の保険料高騰は、家庭の経済を大きく揺るがすほどの脅威になり得ます。したがって、無条件に古い方がよいと頑張り続けるのではなく、現在の自身の健康状態と今後予想される病院利用頻度を冷静に検討する必要があります。もし普段ほとんど病院に行かず、健康管理を 잘しているタイプであれば、大胆な整理を検討してみることも賢い資産管理の方法になります。逆に持病があったり定期的な治療が必要であったりする場合、現在の高い保険料を覚悟してでも既存の契約を維持する方が長期的にははるかに得策かもしれません。
💡 コアポイント
2. 最新世代実損保険の構造と自己負担金の理解 2. 最新世代実損保険の構造と自己負担金の理解 最近販売されている実損保険商品は、公定診療と自由診療を完全に分離し、透明で合理的な保険料算定が可能になるよう改変されました。過去の商品と比較した場合、最も大きな違いは、医療費を使用する際に加入者が直接負担しなければならない自己負担金の割合が相当に高くなった点です。例えば、過去には医療費の90パーセント以上が戻っていたのに対し、最新商品では自由診療を利用する場合、本人が負担しなければならない金額は最低30パーセント以上に設定されています。こうした変化は、一部の加入者の過度な医療ショッピングや不要な自由診療注射治療の乱用を防ぎ、全加入者の公平な保険料負担を促すための措置です。実際に周囲でも、栄養注射や手技療法を無分別に受けて保険金請求回数が伸び、翌年の保険料が割増されるケースを非常に簡単に目にすることができます。こうした構造のおかげで、最新商品は初期の月払額が過去の商品に比べて著しく低くなり、若年層や新規加入者の参入障壁が大幅に下がりました。毎月出ていく固定支出を減らしたい実用重視の加入者にとって、非常に魅力的な代替案として定着しており、比較サイトを通じて簡単に見積もりを取得できます。しかし、病院利用が多い慢性疾患患者や高齢層の場合、逆に頻繁に発生する自己負担金により、実際の医療費支出に対する満足度が低下する可能性があります。したがって、単に月々の支払いが安くなったという理由だけで安易に契約を結ぶのではなく、普段の自身の病院訪問頻度を正確に把握するプロセスが不可欠です。保険比較プラットフォームや協会の公定資料を活用して、各損害保険会社の条件を隅々まで対照すれば、自分に最も合った最適な選択肢を見つけることができます。
💡 コアポイント
3. 既存契約を解約する前に必ずチェックすべき注意点 3. 既存契約を解約する前に必ずチェックすべき注意点 長期間維持してきた既存の実損保険を解約して新しい商品に乗り換える際、絶対に保険料の数字一つだけを見て安易に決定してはいけません。保険比較の過程でよく犯すミスは、目の前の数千ウォンを節約しようとして、より広く確実な保障権を自ら放棄してしまうケースです。現在加入している契約に特約として一緒にパッケージされている他の傷害や疾病関連の診断費保障が、解約と同時に消えてしまう可能性があることを念頭に置く必要があります。もしその間に年齢が上がったり、新しい病歴が生じたりした場合、既存の契約を解約した後、新しい商品に加入しようとしても拒否されたり、条件が不利になったりする可能性があります。実際に持病が生じた後に怒りに任せて古い保険を解約し、再加入できずに足踏みしている加入者の悲しいエピソードをニュースやコミュニティでよく見かけます。また、転換制度を活用すれば、新規で再加入する複雑な審査プロセスを経なくても、スムーズに最新商品に移行する道が開かれます。損害保険会社の窓口やカスタマーセンターを通じて、現在の契約の保障内容を維持しながらも不要な部分を調整できるかどうかをまず探ってみるのが安全です。専門家は、既存契約の更新周期と今後残りの払込期間、そして自身の累積保険金請求履歴を総合的に分析した後に移行を決定するよう助言しています。感情に流されて衝動的に解約書類に印鑑を押す前に、担当設計士や客観的な比較プラットフォームを通じて十分な相談を受ける知恵が必要です。一度解約した保険は絶対に元の条件のまま元に戻せないと常に心に留め、慎重を重ねなければなりません。
💡 コアポイント
4. 年齢別 맞춤実損保険比較および加入戦略 若い二十代や三十代の会社員と、退職を控えた五十代以降の中高年層では、実損保険を選ぶ際に全く異なる基準を適用する必要があります。若い世代の場合、病院に行く機会が比較的少ないため、月払額が安く自己負担構造が合理的な最新商品を中心に構成するのが有利です。一方、親御さんの世代の実損保険を探す際、一般商品の厳しい年齢制限や過去の病歴審査の壁にぶつかって加入が拒否される状況に直面することがよくあります。この場合、一般商品ではなく、加入年齢が大幅に緩和されていたり、既往症者でも簡単に加入できるようにハードルを下げた専用商品を互いに比較する必要があります。保険会社ごとに既往症者の引受基準や最大加入可能年齢が75歳から80歳までそれぞれ異なるため、複数の会社のデータを一目で対照することが核心です。例えば、高血圧や糖尿病の薬を定期的に服用している母親のために商品を探す場合、一般審査型よりも簡易告知型商品を比較する方がはるかに効率的です。最近では様々な比較サイトや公定システムが整っているため、自宅でも簡単に親御さんの年齢層に合った最適な順位と条件を確認できます。無条件に名前の知られた大手会社の商品にこだわるのではなく、自身の年齢層で実際に保険金を最も多く受給した実績のあるところを見るのが 좋습니다。年齢を重ねるにつれて医療費支出の割合が急激に増えるため、更新時の保険料高騰を避けることができる非更新型特約や合理的な周期を持つ商品を選ぶ必要があります。家族の健康周期に合わせた細やかな比較設計は、不要な支出を防ぎ、危機的な状況で真の支えとなる役割を果たします。
市販の保険比較サイトやプラットフォームは数多く存在しますが、これを無条件に信頼するのではなく、客観的な公定資料と合わせてクロスチェックする知恵が必要です。損害保険協会や生命保険協会が運営する公式比較公定ページを活用すれば、各会社別の更新率と実際の損益率を透明に確認できます。特定の業者の商業的な広告や人為的なランキングに惑わされず、客観的な数値とデータに基づいて自分に合った合理的な商品を絞り出すプロセスが重要です。例えば、同じ年齢と性別を基準に複数の損害保険会社から見積もりを一括で算出すると、会社ごとに月払額に微妙な違いがあることが分かります。こうした価格差は各会社の危険率適用方式と事業費構造から生じるため、隅々まで比較するほど家計経済に役立ちます。また、最近ではオンラインダイレクトチャネルを通じて加入すると、設計士を経由する過程で発生する手数料が省かれるため、月払額をさらに大幅に節約できます。インターネットホームページやモバイルアプリを通じて、必要な保障項目だけをピンポイントで選んで組み込む方式を活用するスマートな加入者が増加傾向にあります。ただし、自分で保障内容を軽視しすぎたり、必ず必要な特約を漏らしたりすると、後で大きな医療費に直面した際に困窮する可能性があるため注意が必要です。比較データを確認しながら、自分が負担できる適正な保険料ラインをまず決め、その枠の中で最も保障内容が充実した商品を選ぶのが正解です。賢い消費者とは、目の前の華やかな広告文句に揺らぐことなく、自ら事実を確認し、最も有利な条件を引き出す人を指します。