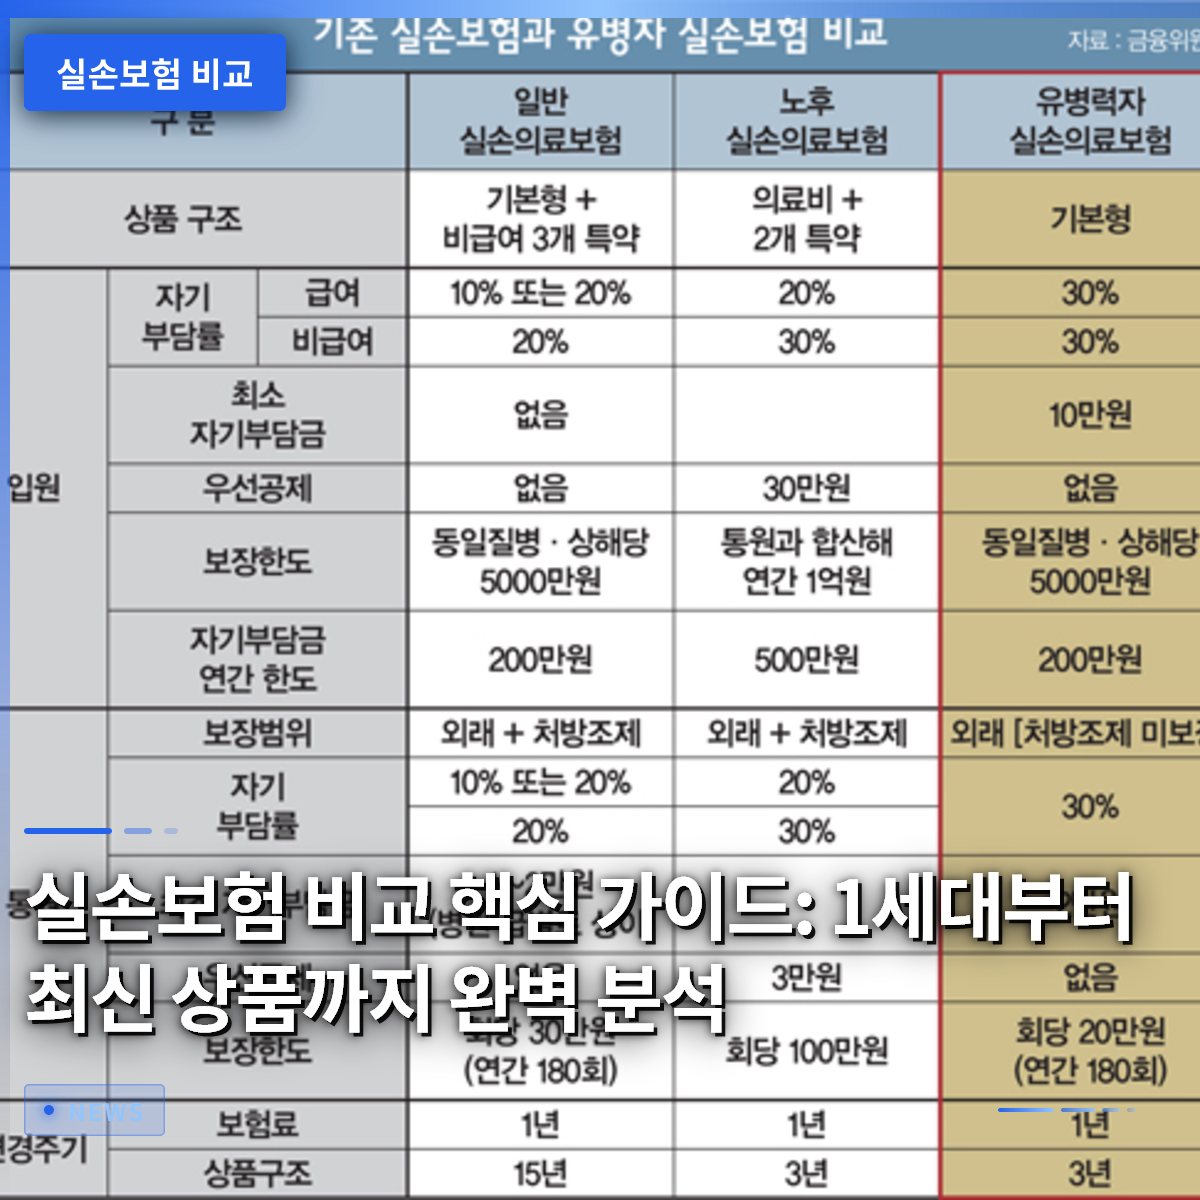
既存の実損保険の更新料金が負担できるレベルを超えて高騰したからといって、安易に解約して最新商品に乗り換えることは絶対に避けるべきです。毎月支払う保険料の比較だけで急いで切り替えた結果、実際に大病を患った際に適切な補償を受けられず、涙を流している人々が周囲に本当に多くいます。過去に加入した商品は自己負担金が少なく、補償範囲が非常に広い場合が多いため、単純な月々の支払額の違いだけで判断すると大きな損失を被る可能性があります。そのため、現在の自分の健康状態と病院利用頻度を慎重に検討した上で、慎重な比較プロセスを経る必要があります。この記事では、世代別実損保険の特徴から自分に最も有利な選択をする方法まで、分かりやすく解説していきます。
=
実損保険比較の核心ガイド:第1世代から最新商品までの完全分析
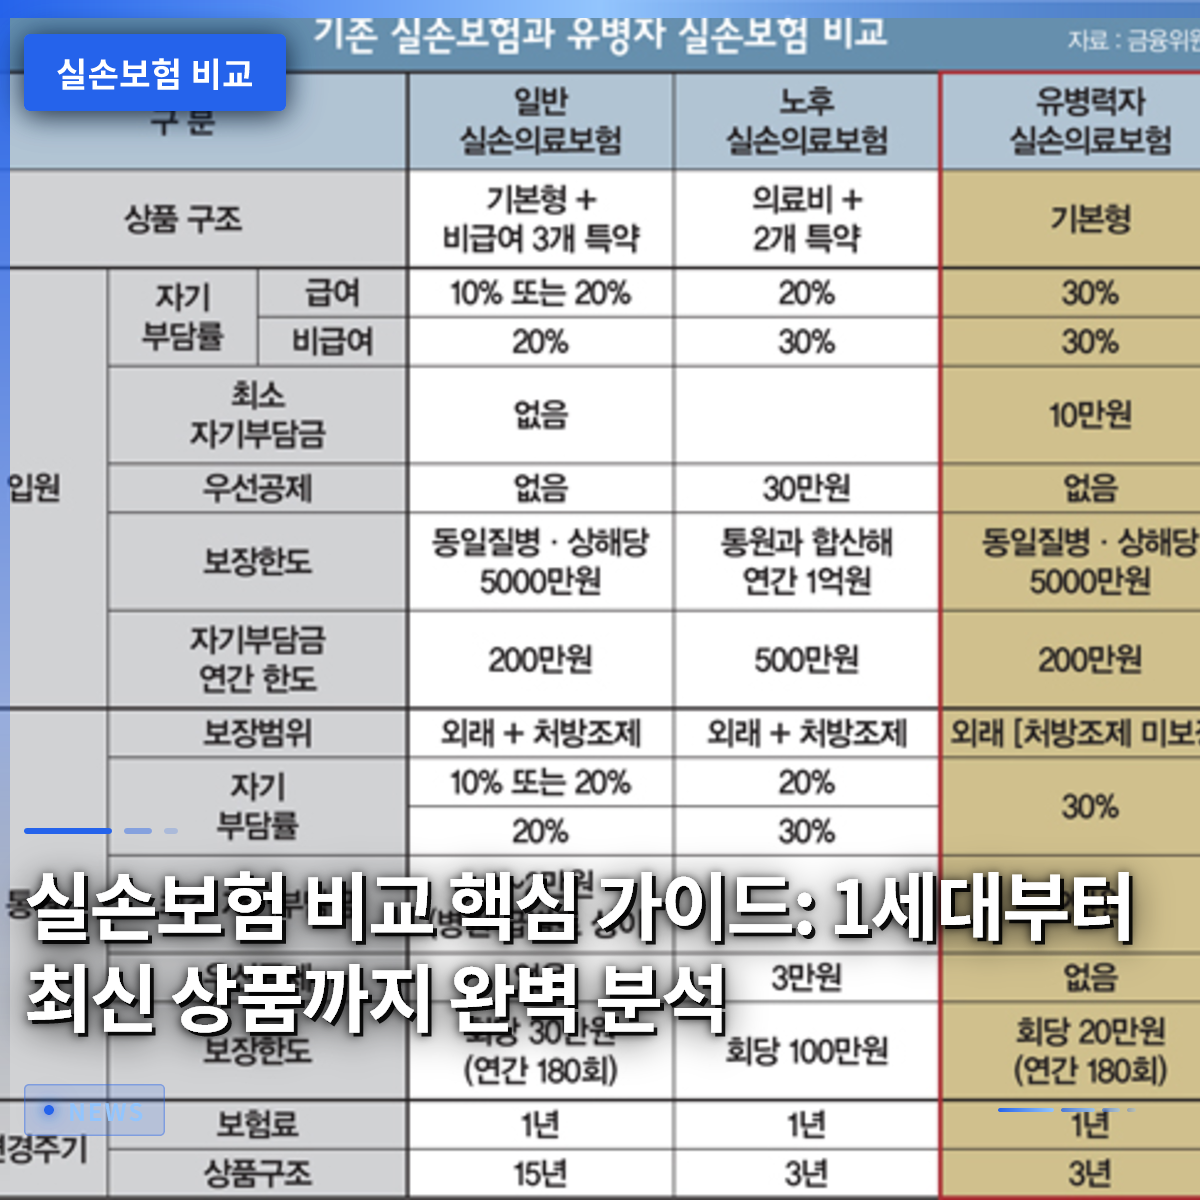
1. 世代別実損保険の歴史と進化のプロセス
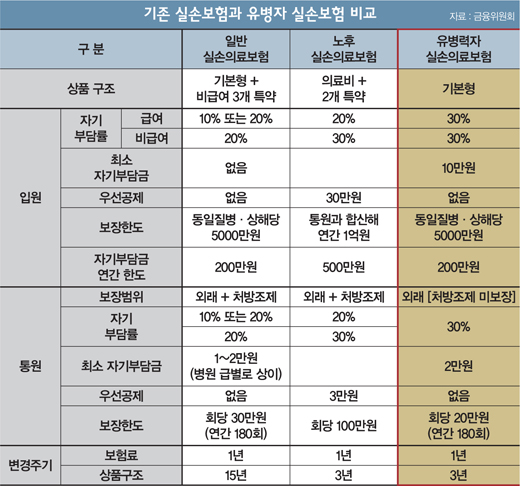
第1世代の実損保険は、医療費のほぼ全額が返ってくるほど補償範囲が広かったものの、その分保険料の値上げ幅も大きかったです。過去に加入したこれらの商品は、自己負担金が全くないか、数千円程度に過ぎず、加入者にとっての医療費負担はほぼありませんでした。しかし、損益率が急激に上昇したことで、保険会社は継続的な約款改正を通じて自己負担金を徐々に引き上げていきました。第2世代と第3世代を経て、自由診療(非給付診療)に対する統制が強化され、過剰診療を防ぐための仕組みが次々と導入されました。こうした変化の流れを正確に理解することで初めて、現在の契約を維持すべきか、新しい商品に切り替えるべきかという正しい判断を下すことができます。「古いものの方が絶対に良い」と頑張りすぎたり、「安いからといって最新型に無条件で乗り換えたり」といった極端な選択は避けるべきです。最近発売されている最新の実損保険は、過剰診療を招く自由診療項目について、利用量に応じて保険料に差を設ける構造を採用しています。病院にあまり行かない場合は保険料の割引を受けられますが、逆に自由診療を頻繁に受けている場合は支払う金額が大幅に増加する可能性があります。したがって、普段の病院利用習慣を客観的に振り返ることが、賢い比較の第一歩と言えるでしょう。第1世代や第2世代の商品を維持している加入者であれば、今すぐ切り替えるよりも、将来予想される更新幅と自身の老後医療費支出計画を併せて考慮する必要があります。
世代別実損保険は補償範囲と自己負担金に大きな差があるため、安易に乗り換える前に、まず自身の医療利用パターンを確認すべきです。
2. 第1世代および第2世代の契約を安易に解約すべきでない理由

周囲では、更新料金の急騰に怒り、長年維持してきた第1世代の実損保険を解約したものの、後に後悔して地団駄を踏むケースをよく見かけます。若いうちに加入していた旧型の商品は、年を取って実際に大病を患った際にその真価を発揮する、頼もしい盾の役割を果たします。最新の商品は自己負担金が相当に高いため、数百万円を超える手術費が発生した場合、家計に大きな打撃を与える可能性があります。一方、旧型の商品は補償限度額が高く自己負担が少ないため、実際の医療費に対する防御力が非常に優れています。保険料が少し高いという理由だけで、こうした中身のある補償を放棄することは、長期的に見るとより大きな損失を自ら招くことになります。もちろん、毎月固定で支払う保険料は、退職後に収入が途絶えた状況では大きな負担になることも厳然とした現実です。そのため、無条件に耐えるのではなく、現在の支払能力を冷静に検討し、家族の意見も併せて聞くプロセスが必要です。保険設計士の言葉に惑わされて無条件に切り替えを強要されるのではなく、独立した比較サイトを通じて客観的な数値を確認すべきです。自分で判断するのが難しい場合は、金融関連の公的機関や消費者団体の助言を求めることも賢明な方法の一つです。自身の健康状態が今後どのように変化するかを予測し、医療費支出の規模をシミュレーションする努力が必ず伴わなければなりません。
旧型の実損保険は自己負担金が少なく、大病を患った際に有利なため、更新保険料が負担だからといって安易に解約するのは危険です。
3. 最新の第5世代実損保険の特徴と長短点比較
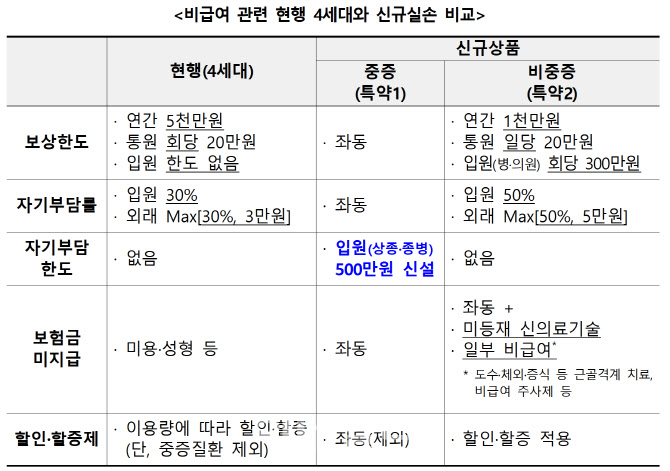
最も最近登場した最新の実損保険は、給付診療と重症疾患中心の自由診療を分離して補償する合理的な構造を持っています。不要な理学療法や自由診療の注射などの項目の過剰利用を防ぐために、「自由診療保険料差額制」という独自の制度が導入されました。この制度は、過去1年間に自由診療の保険金をどれだけ受給したかによって、翌年の保険料が割引または割増される方式で運営されます。普段から健康管理を徹底し、ほとんど病院に行かない人々にとっては、月々の支払額を節約できる絶好の機会となります。しかし、慢性疾患を抱えていたり、定期的に自由診療を受けたりする患者にとっては、むしろ経済的圧迫が大きくなる二面性を持っています。新しい商品に切り替える際には、こうした長所と短所を綿密に比較し、自身の健康状態と正確に合致しているか検討する必要があります。特に年を取って老後を迎えた際に、自由診療費の割増しが継続的に課せられれば、過去の商品よりもむしろより大きなコストを支払う可能性があります。保険会社ごとに適用される引受基準や詳細な割引料率が少しずつ異なるため、複数の会社の条件を同時に検討するのが有利です。インターネットの比較サイトや関連する公定資料を積極的に活用すれば、自分に最も適した会社の商品を簡単に探し出すことができます。丁寧な比較プロセスを経てから加入することで、後に後悔のない選択となります。
最新の実損保険は病院利用量に応じて保険料が変わる差額制を適用するため、健康状態と治療頻度を考慮して加入すべきです。
4. 自分に合った実損保険比較サイトの活用Tips
市場には数多くの保険比較プラットフォームやサイトが存在しますが、信頼できる公認された場所を選択することが何よりも重要です。特定の保険会社の商品のみを一方的に推奨する場所よりも、全損害保険会社のデータを公平に比較してくれる場所を利用すべきです。損害保険協会が運営する公式の比較公定システムを活用すれば、客観的な保険料と補償内容を一目で把握できます。自分の年齢と性別、そして基本的な健康情報を入力すると、数十社の予想支払額がリアルタイムで計算されて表示されます。このプロセスを通じて、水増しされた価格をふるい落とし、自分の予算にぴったり合う合理的なレベルの商品を選別できます。比較を行う際には、単に月々の支払額の大きさだけでなく、更新周期や付帯補償の限度額まで細かくチェックする必要があります。初期保険料は安いが、更新周期が短いため年齢を重ねるにつれてコストが急騰する商品もあるため、注意が必要です。また、特約事項として付く各種診断料や手術料が重複して加入されて、不必要に無駄遣いしていないかも確認することが不可欠です。複数の見積もりを比較した後、最終決定を下す前に必ず約款の詳細内容を直接読む習慣を身につけるべきです。丁寧な比較分析だけが、将来の医療費の急増から自分の財布を安全に守る唯一の防御壁となります。
公認された比較公定サイトを活用し、複数の保険会社の条件を客観的に検討するとともに、月々の支払額と更新周期を併せて確認すべきです。
5. 親御さんおよび既往症を持つ方のためのカスタマイズ実損保険選択のコツ
ご年配の親御さんのために実損保険を探す際は、一般的な商品ではなく、老後実損医療保険や既往症者向け商品を比較すべきです。一般商品では加入年齢制限に引っかかったり、過去の病歴により審査で拒否される確率が非常に高いためです。既往症者向け実損保険は、高血圧や糖尿病などの慢性疾患を抱えている人でも、簡素化された審査を経て比較的簡単に加入できるように設計されています。ただし、一般商品に比べて自己負担金がやや高く、補償範囲が一部制限される可能性があることを事前に知っておく必要があります。会社ごとに最大加入可能年齢が75歳から80歳までそれぞれ異なるため、引受基準を丁寧に比較することが核心です。親御さんの年齢に合わせた保険は一度加入すると長期間維持しなければならないため、更新時の保険料が負担可能なレベルかどうか必ずシミュレーションを行う必要があります。子供たちが支払を助けていた途中で経済的な困難が生じて解約せざるを得なくなれば、親御さんの医療セーフティネットが瞬時に失われる悲劇が起きます。したがって、複数の会社の高齢者向け商品見積もりを並べて、補償に対する価格効率を徹底的に比較する知恵が必要です。周囲の推薦だけに頼らず、親御さんの実際の病院利用頻度と予想される疾患を考慮して、最適な選択を下すべきです。確実な医療補償は、親と子の双方の心の平穏を守る貴重な砦となります。
親御さん向けの実損保険は、一般商品ではなく、既往症者向けおよび老後向け商品の加入年齢と引受基準を丁寧に比較すべきです。
6. 賢い実損保険比較と今後の展望
今後、保険市場は過剰診療を防ぎ、実用的な補償を提供する方向により速く変化していくと予想されます。政府と業界は、制度が現場で形骸化しないよう継続的な補完策を講じており、加入者の権益を保護するための仕組みも増えています。こうした変化の波の中で、消費者が取るべき最も賢明な態度は、絶えず情報を探索し比較することです。「他人が良いと言うから」という盲目的な態度から脱却し、自分の財政状況と健康に合ったカスタマイズ戦略を立てる必要があります。今この瞬間にも不要な保険料を払っていたり、補償不足で不安を感じているなら、今日すぐに比較作業を開始してみてください。小さな関心と丁寧な比較が積み重なることで、将来の大きな経済的危機から自分自身と大切な家族を確実に守ってくれます。実損保険は一生を共にするパートナーのような長期契約であるため、最初からボタンを正しく留めることが何よりも重要です。今後、医療技術が発達し、新しい治療法が生まれるにつれて、保険の役割はさらに大きくなり、それに伴う商品構造も進化し続けるでしょう。最新のトレンドを継続的にモニタリングし、専門家の助言を参考にしながら、随時自分の契約状態を確認する習慣を身につけるべきです。保険料を下げ、補償を充実させるスマートな消費者になる道は、思っているほど遠くにはありません。今日学んだ比較のコツを一つずつ適用しながら、自分に最も合った最適な保険を賢く見つけていただければと心より願っています。
変化する保険制度に合わせて、継続的な比較と点検を通じて不要な支出を防ぎ、確実な医療補償を維持すべきです。
よくある質問
=