自分に最も有利な実損保険を見つけるためには、現在加入している商品の世代別の特性と自己負担金の割合を正確に比較することが最も重要です。最近、国民一人あたりの医療費が大きく増加しているため、毎月の保険料と実際の病院負担を軽減するための賢い点検が必須となりました。周囲では保険料が高騰したとため息をつく姿をよく見かけますが、これは過去に加入した商品の特性と自由診療費用の増加が原因です。実際、理学療法や腎臓分画治療などの自由診療項目は、請求件数が急増することで全体の財政負担を拡大させる主要因となっています。この記事では、第1世代から最新世代までの違いや、親世代や若年世代別に必ず検討すべき核心的な比較ポイントを詳しく解説します。複雑に感じられる条件を一つずつ紐解きながら、自分の財布を守る方法を探っていきましょう。
=
実損保険比較の核心ガイド:自分に最適な選択方法
1. 世代別実損保険の歴史と進化の過程
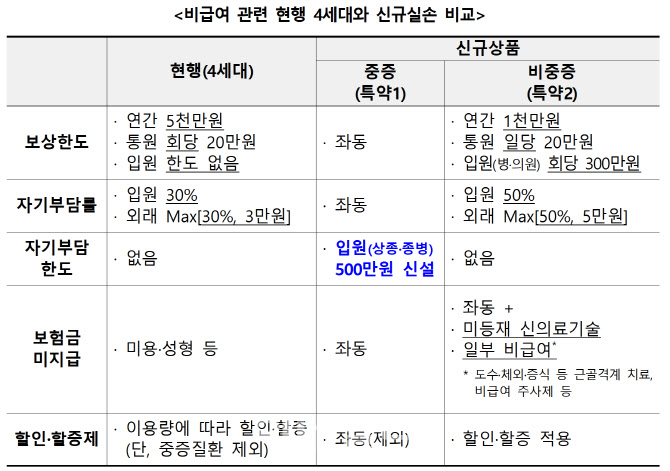
第1世代から第4世代まで続く実損保険の変遷を理解すれば、現在の自分の商品がどのような構造を持っているかを明確に把握できます。過去に加入した第1世代や第2世代の商品は、医療費の全額に近い金額を保証してくれるため安心感がありますが、年金のように毎年上がる保険料のため、年齢を重ねるほど経済的圧迫感が強まります。一方、最近販売されている商品は、自由診療の利用が多いほど保険料が割増される構造に変わり、加入者自身が医療利用を合理的に調整するよう誘導しています。古い商品を無条件に維持すべきか、それとも今の基準に合わせて切り替える方が得策か悩んでいる方は本当に多いです。
実際、周囲の知人の中には、10年以上維持してきた古い商品の高額な保険料を払えなくなり、最終的に保障範囲を縮小したり解約したりする状況を経験する人もいます。過去の商品は自己負担金がほとんどなく、些細な通院治療でも返金を受けやすかった反面、加入者全体の損益率を高め、保険料全体の値上げの原因となりました。したがって、古いものが必ずしも良いと頑なに主張するのではなく、現在の自分の健康状態と収入水準を考慮し、維持と切り替えの間のバランスを見つける知恵が必要です。保険設計士との相談や比較プラットフォームを通じて、自分の条件でどのような選択が長期的に有利かを慎重に見極めるプロセスを経る必要があります。
世代別実損保険は保障範囲と自己負担金に大きな差があるため、自分の経済状況に合わせて維持を決定すべきです。
2. 自由診療費用の増加と保険料変動の原因

最近数年間で国民全体の医療費支出が急増した最大の理由は、自由診療項目の利用量が爆発的に増加したためです。健康保険が適用されず病院ごとに価格が異なる自由診療項目は、実損保険請求の主要対象となり、全体の保険財政を圧迫しています。例えば、筋骨格系疾患による理学療法や特殊な物理療法を繰り返し利用するケースが増えるにつれ、保険会社の損益率は急激に上昇しました。これにより保険会社は毎年更新時期ごとに保険料を大幅に引き上げており、これはそのまま加入者の家計負担として返ってきています。
病院から勧められる自由診療を疑いなく受け、後に更新時の保険料急騰(更新爆弾)に遭い、遅れて後悔するサラリーマンの物語は、ニュースやコミュニティで簡単に目にすることができます。治療が本当に必要だから受ける場合も多いですが、実損保険で大部分が戻ってくるという考えで過度に利用する傾向も無視できない現実です。このような現象が継続する中、政府と保険業界は自由診療項目の管理と統制を強化するための様々な対策を講じています。結局、加入者にとっても不要な自由診療を減らし、必要な治療を中心に医療機関を利用する習慣が重要になりました。
自由診療費用の急増が実損保険料上昇の主要因であるため、不要な医療利用を減らす賢い姿勢が必要です。
3. 年齢層別 맞춤実損保険比較戦略
20代の社会人初年度から退職間際の親世代まで、年齢層によって必ず必要となる実損保険の保障戦略は全く異ななければなりません。若い世代の場合は、比較的病院への訪問頻度が低く収入が安定していないため、保険料が安価でありながら基本的な入院費と通院費を確実にカバーすることが有利です。一方、親世代は老化により慢性疾患や大小の手術リスクが高まるため、自己負担金の割合とともに、更新時に急騰する可能性のある保険料に事前に備える必要があります。
親のために老後実損保険や一般商品を比較する際、単純に価格が安いものを選ぶと、実際に医療費を使う際に保障が不足して困る可能性があります。逆に、無条件に高価な総合保険形式で一括加入し、毎月の固定支出に耐えきれず中途で放棄する残念な状況も頻繁に発生します。したがって、親の既存の加入履歴を慎重に確認し、必ず必要な実損医療費と診断費が適切に組み合わされているか、専門家の助けを借りて点検することが賢明です。家族構成員のそれぞれの年齢と健康状態に合わせたカスタム設計こそが、不要な支出を防ぐ最も確実な方法です。
年齢層によって医療利用頻度と財政状況が異なるため、世代別の特性に合わせたカスタム比較設計が不可欠です。
4. 実損保険切り替え時に必ず確認すべきチェックポイント
以前加入した古い実損保険を最新商品に切り替えるべきか悩んでいるなら、いくつかの致命的な欠点と利点を秤にかけなければなりません。古い商品は保障限度額が高く自己負担金が少ないという利点がありますが維持費が高すぎ、最新商品は保険料が安価な代わりに自己負担額が増えます。特に過去の商品にあった特定の特約や有利な条件が、最新商品に移行する際に消える可能性があるため、切り替え前に既存契約の保障内容を慎重に照合することが安全です。
知人の勧めや、単純に毎月の支払いが惜しいという理由で安易に商品を乗り換え、後に大病を患って高額な治療費を負担せざるを得ない状況になる可能性があります。保険会社のコールセンターや担当設計士を通じて、自分が保有する契約を解約した場合に失われる特典が何かを正確に案内してもらうのが手順です。また、最近の商品には無事故割引制度が適用され、1年間病院に行かなければ翌年の保険料を割引する特典もあるため、自分の普段の健康管理習慣とも比較検討する必要があります。軽率な決定よりも、十分な時間をかけて複数の条件を比較した後に慎重に動くことで、後悔がありません。
既存商品を切り替える際は、保険料削減効果と失われる保障特典の大きさを必ず比較し、損失を防止しなければなりません。
5. オンライン比較プラットフォームの活用と虚偽情報の見分け方
最近はインターネット検索数回で、様々な保険会社の商品価格と保障内容を一目で比較できる便利な環境が整っています。しかし、無差別に溢れる広告的な記事やランキング表だけを信じて加入を進め、後に保障範囲から除外されて困るケースも少なくありません。特定の会社の商品を無条件に最高と推薦する記事よりも、客観的な自己負担金割合と更新周期を慎重に見極める批判的な視点が必要です。
インターネットコミュニティやブログレビューを確認する際、過度に加入を促す文言があれば一度疑い、公式な公示内容を確認するのが良いでしょう。来院回数が多い場合や持病がある場合は、一般的な比較結果と実際の加入条件が異なる可能性があるため、個別の相談を経て初めて正確な見積もりを知ることができます。直接複数の会社から見積もりを比較し、自分に最も必要な特約だけを賢く選んで組み込む努力が、結局毎月の固定費を節約する近道です。情報の洪水の中で、自分に本当に必要な有益な情報だけを取り出す賢い消費者になるべきです。
オンライン比較サイトを利用する際は、客観的な数値を確認し、過度な広告的推薦に惑わされないよう注意が必要です。
6. 今後の医療環境の変化と合理的な保険生活
今後の医療環境は、高齢化と自由診療の多様化により家計の医療費負担がさらに大きくなると予想され、実損保険の役割はかつてないほど重要になります。毎年上がる保険料と厳しくなる請求条件の中で、単に保険に加入しているという安心感よりも、継続的な管理が必要な時代になりました。健康なうちに不要な病院訪問を減らし、定期的な健康診断を通じて大病を予防する習慣が、最高の保険料節約の秘訣です。
周囲で保険に対する不満が高まるたびに流されるのではなく、自分の家計経済状況に合わせて商品をリモデルし維持する主体的な姿勢が必要です。今後発売される新しい形式の保険商品動向にも関心を向けながら、自分に最も有利な保障構造を維持していく知恵を発揮すべきです。病んだ日に医療費を心配せず治療だけに専念できるよう、今日この瞬間から自分の保険証券をもう一度広げて、慎重に点検してみてください。小さな関心と比較が積み重なり、未来の大きな経済的負担を防ぐ確かな盾になってくれるでしょう。
医療環境の変化に合わせて主体的に保険を点検し、健康管理と並行させることで、安定した財政防御が可能になります。
よくある質問
=