実損保険を比較する際は、安さだけで商品を選ぶのではなく、自分の年齢層、既存の保障範囲、自己負担金の条件を慎重に検討することが、後々の後悔を防ぐ鍵です。周囲では、保険料の高騰に腹を立てて衝動的に古い契約を解約し、乗り換えた結果、医療費の負担が重くなり困っているケースをよく見かけます。毎月の保険料負担を軽減しつつ、必要な医療費の恩恵を十分に受け取るためには、現在の加入状況と最新の契約構造を正確に比較する知恵が必要です。特に非給付診療費が急増している現在のトレンドに合わせ、どの基準で商品を選べばよいか迷っていた方にとって、この記事は大きな助けとなるでしょう。これから自分に最も有利な選択を見つけるために、必ず知っておくべき核心内容を一つずつ丁寧に解説していきます。
=
実損保険比較の要点整理と保険料を節約する賢い加入のコツ
1. 既存契約の維持と乗り換えのジレンマ
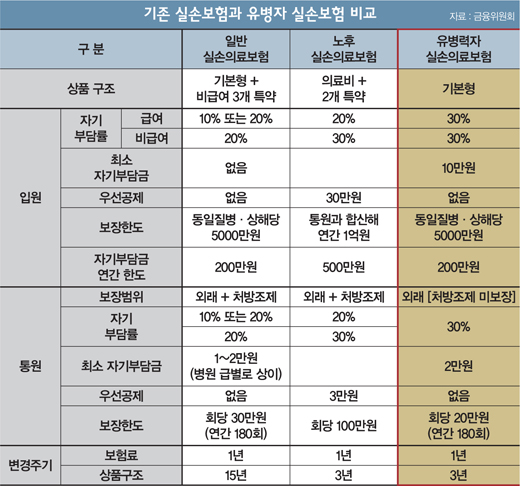
長年維持してきた第1世代や第2世代の実損保険は、更新時期ごとに跳ね上がる保険料のため、解約すべきかどうか真剣に悩まされます。毎月口座から引き落とされる金額が負担に感じ、安易に解約ボタンを押す前に、自分が享受していた恩恵がどれほど貴重なものだったかを落ち着いて振り返る必要があります。古い契約は自己負担金がほとんどないか非常に低いため、頻繁に病院治療を受ける人にとっては絶対的に有利な構造を持っています。一方、最近の契約は不要な医療ショッピングを防ぐため自己負担金が大幅に引き上げられており、普段から病院利用頻度が高い方にとっては、かえって損をする可能性があります。
単に目の前の月額保険料だけ比較して安易に乗り換えると、後で大病を患った際に、むしろより多くの自己負担金を背負うことになりかねません。保険営業担当者の言葉に惑わされるのではなく、自身の普段の健康状態や病院通院頻度を冷静に見つめ直すことが何より重要です。慢性的な症状があり、継続的に薬を処方されている状況であれば、既存の保障を最大限維持する方向で決めるのが賢明です。逆に、ほとんど病院に行かない健康的な体質であれば、保険料が安い最新商品に目を向け、毎月の固定支出を節約するのも良い戦略になります。
既存の実損保険の解約は慎重に行い、まず自身の病院利用頻度と自己負担金の条件を比較すべきです。
2. 世代別実損保険の構造的な違い

世代別に分類される実損保険の歴史を振り返ると、時代とともに保険会社がどのように損益率を管理してきたかの流れを明確に把握できます。初期の契約は加入者にとって非常に有利な条件で設計されていたため、保険会社の財務健全性を悪化させる主な原因と指摘されることもありました。その後、数回の改正を経て、保障範囲は徐々に縮小され、非給付診療に対する管理装置が厳格に整備される方向へと変化してきました。最新の契約になるほど、モラルハザードを防ぐため自己負担比率が高くなり、過剰な注射処方や非給付治療に対する抑制がかけられています。
こうした構造的な違いにより、親が加入した古い保険と自分が加入した最新保険の保障性質は、完全に異なる商品と言っても過言ではありません。過去には手術費や入院費の全額に近い金額が返還されましたが、現在は給付と非給付を厳密に分離して保障する形に進化しました。したがって、自分が加入している商品が第何世代であるかを正確に認識しておくことで、病院診療時に予想外の自己負担金の負担を避けることができます。各世代の長所と短所は明確に分かれるため、周囲の噂だけを信じて安易に加入することは絶対に避けるべきです。
第1世代から最新世代まで、実損保険は自己負担金と非給付保障範囲において明確な差が見られます。
3. 保険料比較公示の活用方法
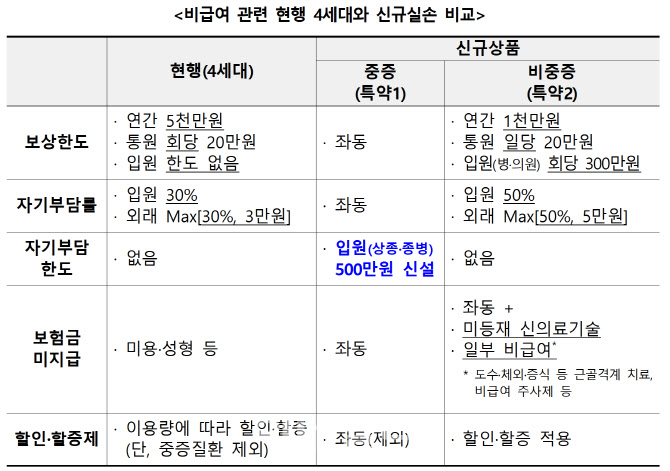
自分に合った最も合理的な商品を見つけるためには、損害保険協会などの公式比較公示サイトを積極的に活用する姿勢が必要です。特定の保険会社の営業担当者の推薦だけに頼ると、客観的な価格競争力を比較するのが難しいため、複数の会社の見積もりを一覧できることが有利です。40歳の男性や特定の年齢層の標準的な健康状態に基づく公示資料を見ると、会社によって保険料の差が想像以上に大きいことが分かります。同じ保障内容を提供していても、事業費の算定方法によって毎月支払う金額が大きく異なる可能性があります。
複数の会社のデータを丁寧に比較することで、ご家庭の経済状況に最も負担のない合理的な選択肢を自然と絞り込むことができます。普段忙しさを理由に適当に加入していた保険料を詳しく見直す過程だけでも、毎年かなりのコストを節約する効果が得られます。最近では多様な情報比較プラットフォームが整備されており、誰でも簡単に年齢別・性別の予想保険料をシミュレーションできます。ただし、安さだけで選ぶのではなく、会社の財務安定性と保険金支払能力も併せて検討する知恵を発揮すべきです。
公式公示資料と比較プラットフォームを活用し、複数の保険会社を見積もりを比較することで、保険料を大きく節約できます。
4. 親や既往症のある方のためのカスタマイズされた加入のコツ
年齢が高かったり既往症があったりする親のために実損保険を探す場合、一般的な加入基準をそのまま適用するのが難しいケースが非常に多いです。年齢制限に引っかかって一般商品の加入が拒否されたり、過去の病歴のために審査過程で高い壁にぶつかったりすることが頻繁に起こるためです。このような場合は、一般商品ではなく加入年齢が大幅に緩和された老後実損医療保険や既往症者専用商品に目を向け、比較検討する必要があります。既往症者商品は簡素化された審査プロセスを経るため、薬を服用中や過去に手術歴があっても挑戦できる道が開かれています。
ただし、既往症者商品は一般商品に比べて保険料がやや高く、一部の非給付項目が保障から除外される可能性があることを事前に念頭に置く必要があります。会社によって最大加入可能年齢が75歳から80歳まで様々なので、複数の会社の受入基準を丁寧に比較する努力が不可欠です。親の健康状態と現在服用中の薬の種類を正確に把握した上で、審査承認確率が高い会社を狙うのが賢明です。無理に一般商品を押し通して加入拒否の履歴が残ると、他の商品を探す際にも支障が出る可能性があるため、慎重にアプローチすべきです。
親や既往症のある方は、年齢制限が緩和された専用商品の受入基準を丁寧に比較して選択すべきです。
5. 保険請求と日常に潜む保障の確認
実損保険は加入することと同様に、実際に医療費を請求し管理する事後プロセスがどれほど便利かも非常に重要な要素です。最近はスマートフォンアプリを通じて診療領収書を写真で撮ってアップロードするだけで簡単に保険金を請求できるシステムが定着しています。しかし、請求漏れが発生しないよう、普段通った病院の診療費詳細明細書を丁寧に保管しておく習慣をつけるのが 좋습니다。時には長い連休を利用して海外旅行に出かける際、加入している旅行保険の実損保障と重複する部分がないか確認する必要がある場合もあります。
家族日常生活賠償責任特約のように、日常の中で無意識に見過ごしがちで有用な保障が実損保険と連携している場合も多いです。長期間放置していた古い保険証券を取り出し、不要な特約は果断に整理し、必要な部分だけを残す整理が必要です。保険は加入して終わりではなく、人生の変化に合わせて継続的に点検し修正していく、生きた資産管理の一部です。細やかな関心と小さな努力を払うだけで、不必要に流出する保険料を防ぎ、確かな医療セーフティネットを堅牢に構築できます。
簡便な請求システムを活用し、日常に潜む保障と重複有無を定期的に点検すべきです。
6. 賢い保険消費のための最終提言
成功した実損保険比較の核心は、他人の推薦に流されず、自身の実際の医療利用パターンを正確に分析することから始まります。医療環境が急速に変化し、新しい形態の治療費が増えているため、保険商品に対する見識も時代の流れに合わせて継続的にアップデートされるべきです。目の前の月額保険料が安いという理由だけで安易に契約を変え、後で実際に大きな医療費を支払う際に涙を流すような事態を避けるべきです。今後も医療政策の変化や各保険会社の損益率の変動に応じて、実損保険の条件は引き続き変化する可能性が高いです。
変化する流れの中で、自分に最も有利な条件が何かを自ら判断できる基準を確立することが、何より頼もしい武器となるでしょう。本日お伝えした世代別の違い、公示の活用方法、既往症者の加入コツを一つ一つ振り返り、現在の自分の保険状態を確認してみてください。小さな関心と比較する習慣が積み重なることで、毎月の家計の固定支出を軽くし、将来の大きな経済的負担を賢く軽減できます。今すぐ証券を取り出し、自分の保障内容を確認し、遅くなる前に自分に最適な選択を完成させてみてください。
自身の医療パターンを正確に分析し、変化する流れに合わせて継続的に保険を点検する姿勢が必要です。
よくある質問
=