既存の実損保険の保険料が大きく上がったからといって、安易に解約して最新商品に乗り換えることは絶対に避けるべきです。2026年現在、医療費の負担を軽減するために実損保険の比較を試みる人が多くいますが、世代別の保障範囲と自己負担金の違いを知らなければ、かえって大きな損失を被る可能性があります。実際、保険料の負担が重いためと安易に旧商品を解約し、後に手術費の爆弾に見舞われて後悔しているケースを少なくありません。したがって、現在加入している契約の条件と最新商品の長所・短所を綿密に比較することが何よりも重要です。この記事では、第1世代から最新商品までの変化の過程を振り返り、自分に最も有利な選択をするための具体的な基準を検討します。複雑な用語に惑わされず、自分の財布を守る賢い加入戦略をこれから一つずつ解説していきます。
=
実損保険比較:世代別の違いと保険料を節約する方法完全ガイド
1. 世代別実損保険の変遷と核心的な違い
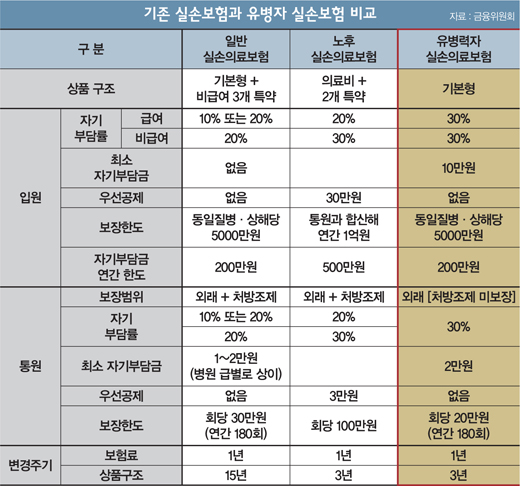
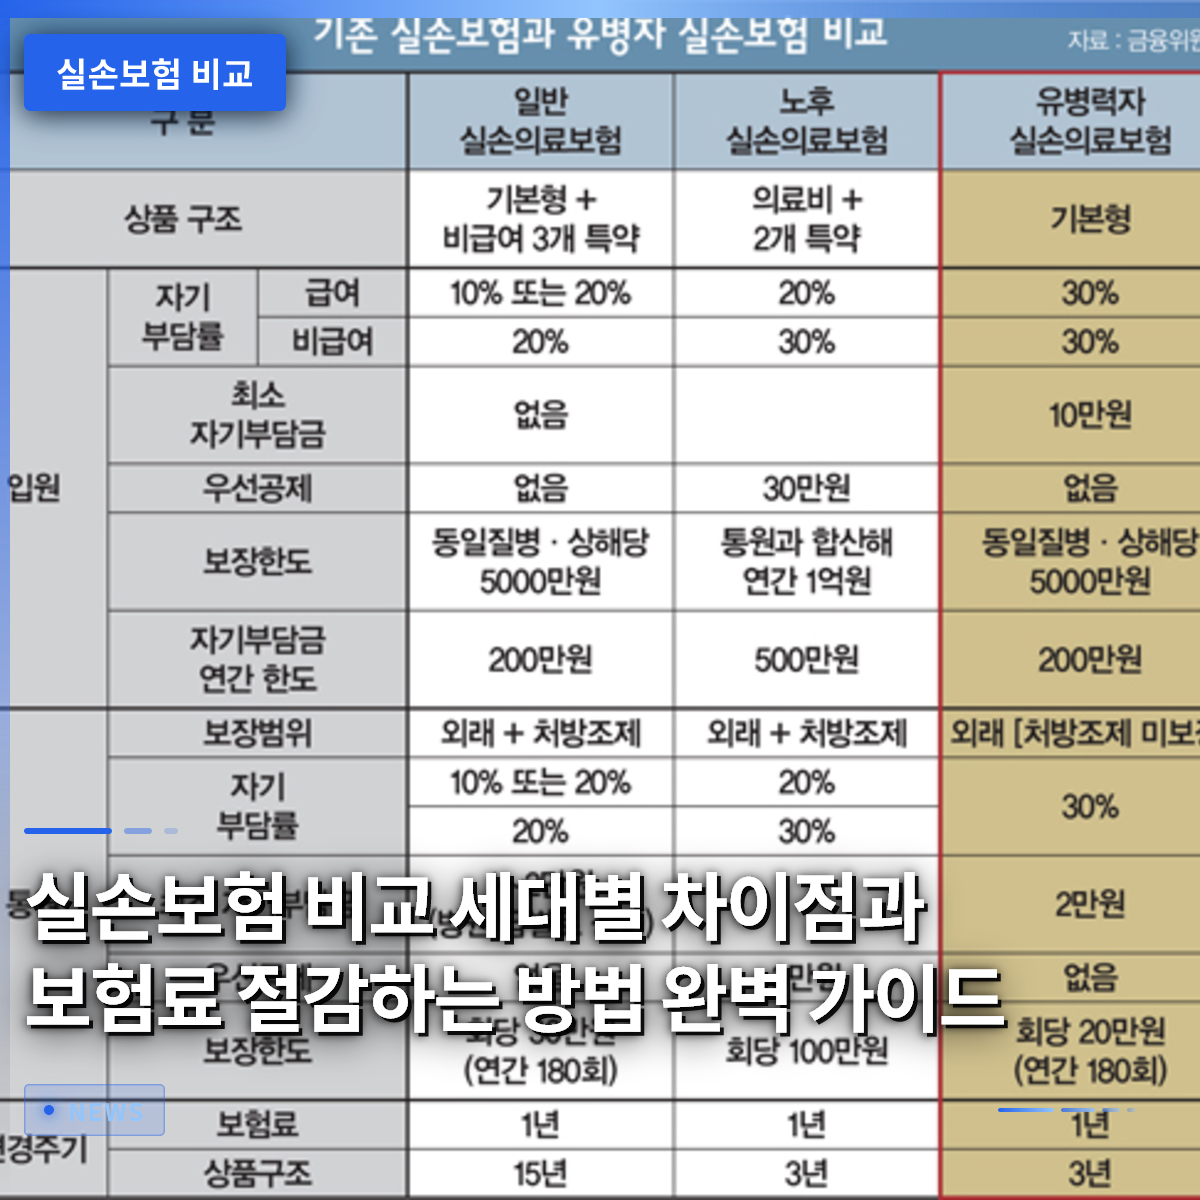
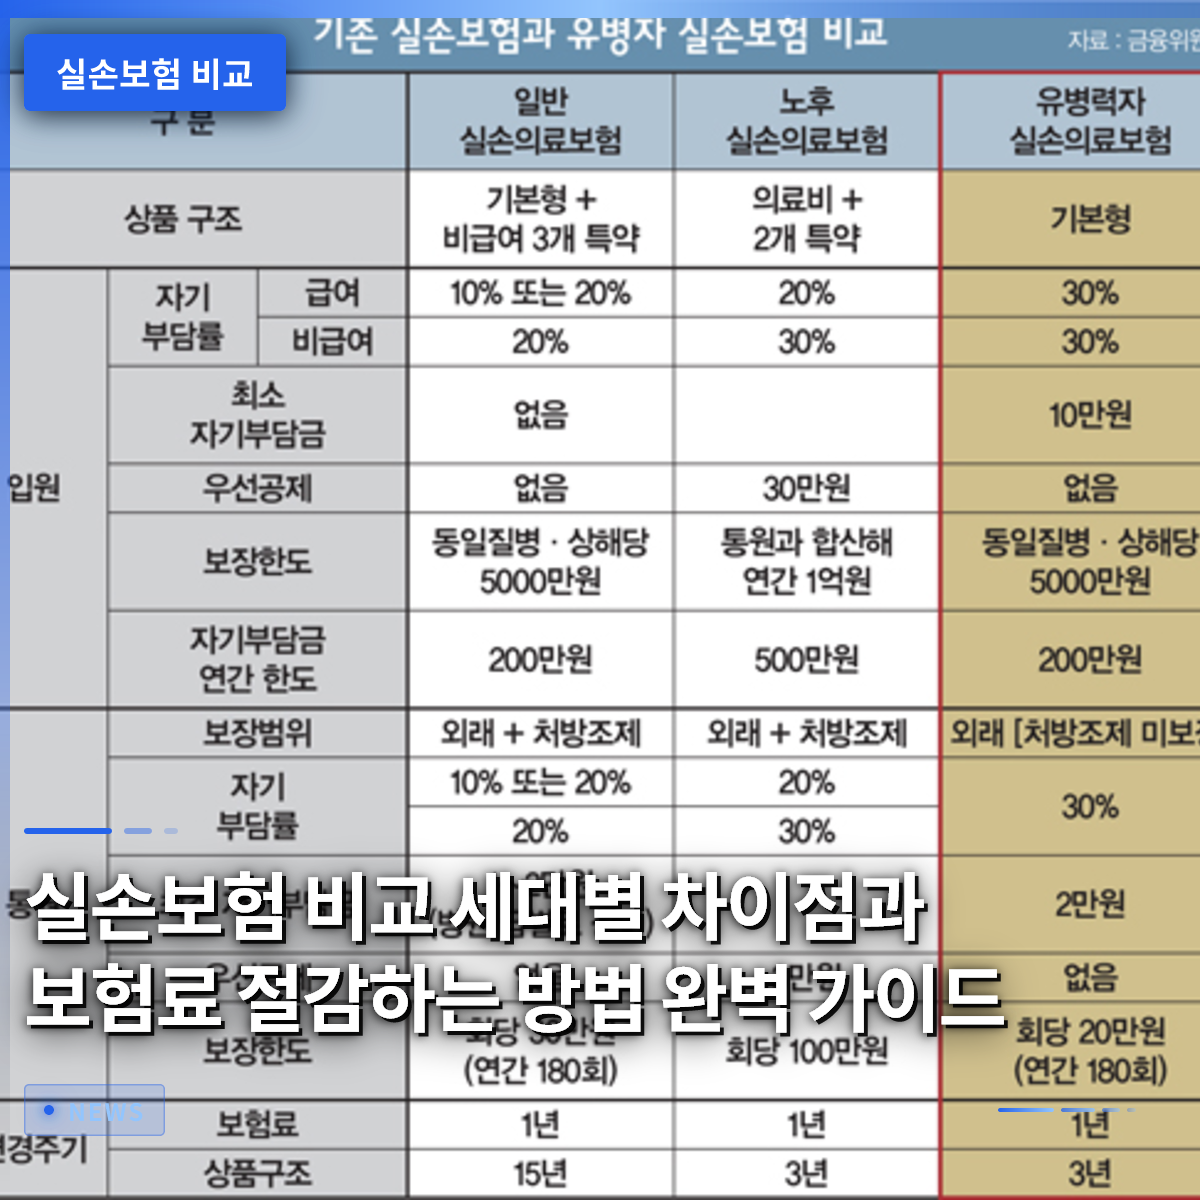
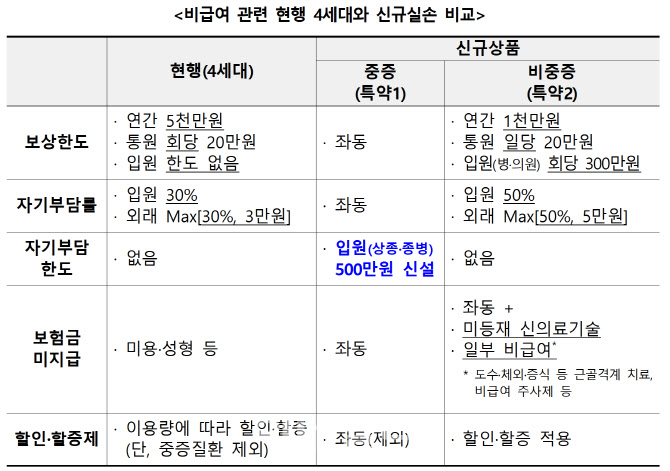
実損保険は、加入時期によって第1世代から最新世代まで、保障条件と自己負担金の構造が全く異なる形で変化してきました。過去の第1世代や第2世代の商品は、医療費の自己負担がほとんどなかったか、非常に低かったため、患者にとっての恩恵は圧倒的でした。しかし、こうした高い保障水準により保険会社の損益率が急上昇し、結果として加入者全体の更新保険料が耐え難いほど暴騰する原因となりました。一方、第4世代以降の最新商品は、過剰診療を防ぐため、非給付治療の利用量に応じて保険料が割引または割増される構造に全面的に改変されました。これにより、軽症の非給付治療をほとんど受けていない健康な加入者は、最新商品に移行することで保険料を大幅に下げることができます。逆に、普段から病院によく通ったり、継続的な治療が必要な慢性疾患を抱えている場合は、既存の古い契約を維持する方がはるかに有利になる可能性があります。結局、世代別の違いを正確に理解し、自身の健康状態と病院利用頻度を照らし合わせてみるのが比較の出発点です。保険料が安いからといって必ずしも良いわけではなく、自分が受けられる保障の規模と毎月かかる固定支出を秤にかけなければなりません。
加入時期によって自己負担金と保障範囲が大きく異なるため、自分の病院利用傾向に合わせて世代別の特性を比較すべきです。
2. 既存契約を解約する前に必ず確認すべき必須項目

古い実損保険を維持するか乗り換えるかを検討する際、まず確認すべきは現在適用されている自己負担金の割合です。過去の商品では、医療費の全額または非常に少ない金額のみを自己負担すればよかったのに対し、最新商品では非給付項目においてかなりの割合を自己負担する必要があります。例えば、理学療法やビタミン注射などの軽症の非給付治療を頻繁に受けている人は、最新商品に乗り換えた場合、実際に支払う医療費が急増する可能性があります。また、既存契約の更新周期と今後予想される保険料の 인상幅を綿密に検討し、長期的な視点で損益を計算する必要があります。インターネット上の単純なランキングや広告的な記事だけを見て安易に切り替えを申請し、後に後悔する顧客が非常に多いです。保険設計士との相談や比較サイトを通じて、現在の条件と変更後の条件を項目ごとに並べて丁寧に照合する知恵が必要です。過去1年間の病院領収書を広げ、実際にどの治療にいくら費用がかかったのか目で確認するのが最も確実な方法です。他人が良いと言う商品が自分にとっては毒になる可能性があるため、徹底的に個人の医療消費パターンに集中すべきです。
無条件の保険料比較ではなく、自分の過去の病院利用履歴と自己負担金の变化を丁寧に照合し、慎重に決定すべきです。
3. 書類なしで簡単に保険金を請求するコツ
実損保険に加入しているにもかかわらず、複雑な書類準備の手間が面倒で医療費の請求を諦めている人が、意外と周りに非常に多いです。診療費領収書と詳細内訳書を一つずつ発行して郵送したり、写真を撮ってアップロードしたりする過去のやり方は、徐々に消えつつあります。最近では、主要な病院と保険会社がコンピュータシステムで接続されており、簡単な本人確認を行うだけで、別途書類を発行せずにすぐに請求が可能になりました。大病院は比較的早くこうした簡易請求方式を導入し、患者の利便性を大きく向上させました。ただし、近所の小さなクリニックや薬局の場合、まだ連携率が完全に100%には達しておらず、直接領収書を受け取る必要がある場合が時折残っています。それでも、スマートフォンアプリを活用した非対面請求技術は日々発展しており、今後病院を出る際にすぐに返金を受け取れる世界が一般化されるでしょう。面倒だからといって、受け取るべき保険金を逃している場合は、今日すぐにスマートフォンを開いて簡易請求機能を使ってみてください。
コンピュータシステムの連携が拡大され、書類なしでもスマートフォンで簡単に保険金を請求できるようになったため、積極的に活用すべきです。
4. 特定の疾患や新しい治療法と実損医療保険の関係
最近、医学技術が急速に発展し、糖尿病治療薬や肥満管理注射のような新しい領域の処方箋が爆発的に増えています。こうした最新の治療法が健康保険や実損保険の適用範囲に含まれるかどうかは、患者の経済的負担を決定する核心的な要因となります。例えば、ある国家公認制度を通じて重症疾患患者として登録されると、自己負担を大幅に下げられるセーフティネットが存在しますが、これも制度をよく知らなければ恩恵を見逃しがちです。経済的に余裕がある人は、民間実損保険を通じて高額な医療費の爆弾に備えようとしていますが、保障基準を正確に知らないと困ったことになります。海外で流行している半額注射剤を探して遠征治療に出かけるケースが増えているのも、結局国内の医療費と保険適用範囲の限界 때문입니다。新しい治療法が出るたびに保険会社は約款を細かく調整するため、自分が加入している商品が該当する新技術治療を保障しているかを随時確認する必要があります。単に保険料を比較するだけでなく、実際に自分が患う可能性が高い疾患に対して確かな盾になってくれるかどうかを見極める目利きが必要です。
新種治療法と重症疾患に対する保険適用範囲を把握し、自分の健康リスク要因に合った保障を丁寧に比較すべきです。
5. オンライン比較サイトを活用した賢い加入と点検戦略
自分に最も合った商品を見つけるために、市場に出ている数多くの実損保険比較サイトを積極的に活用する知恵が必要です。インターネット上の様々な比較プラットフォームでは、年齢別、性別の予想保険料と詳細な保障条件を一目でわかるようにきれいに整理してくれます。複数の会社の条件を並べて比較すれば、不必要に高い特約が含まれているかどうかを簡単に発見できます。ただし、あまりに安価な価格だけを強調する一部の広告的な情報に惑わされず、実際の保障内容と会社の支払能力まで総合的に検討すべきです。中秋の名月連休や年末のような長い休暇を前に、旅行保険や既存契約の点検ガイドを参考にするのも良い方法です。古い保険を無条件に廃止するのではなく、現在の経済状況と健康状態に合わせてリノベーションする視点でアプローチする方がはるかに望ましいです。専門家の客観的な助言を求めたり、複数の比較資料を自らクロスチェックしたりして、毎月かかる固定支出を賢く削減してみてください。
信頼できる比較プラットフォームを通じて複数の会社の条件を照合し、不要な特約を整理して保険料のバブルを除去すべきです。
6. 保険料上昇時期に対処する賢い姿勢と展望
毎年訪れる更新時期ごとに雪だるまのように膨らむ保険料の請求書を受け取ると、ため息が出るのがサラリーマンの共通した心境です。物価は上がり、収入は限られている状況で、毎月固定で引き落とされる保険料は家計にかなりの負担を強いています。今後の医療環境の変化を展望すると、過剰診療を防ごうとする保険会社の基準はさらに厳しくなることが明白です。したがって、無条件に耐えるのではなく、自分の病院利用頻度を定期的に点検し、合理的な世代に乗り換える柔軟な態度が求められます。今すぐ手放したくても、長期的な視点で数十年間かかる総コストを計算してみれば、どの選択が得であるかが明確になります。実損保険は、私たちの生活において健康を守る最も基本的なセーフティネットであり、同時に確かな支えとなる貴重な存在です。今日学んだ世代別の違いと比較のコツを基盤に、自分の口座を守る最も賢い決定を今すぐ下してみてください。
更新時期の保険料負担に備え、長期的な視点で自分の医療消費パターンを点検し、柔軟に対処すべきです。
よくある質問
=