家計の医療費支出が過去最高を記録し、自由診療(非給付)の負担が雪だるま式に膨らむ今、実損保険の比較は選択肢ではなく必須の生存戦略です。昨年の国民医療費が216兆ウォンを突破し、1人当たり平均医療費が418万ウォンを上回る中、民間保険の支出も17%以上急増し、家計経済を圧迫しています。周囲では保険料が高騰したとため息をつく姿を容易に見かけますが、実際に支払っている保険料と保障内容を詳しく検証すると、無駄に流出しているお金が少なくありません。この記事では、複雑な実損保険の世代別差異から、実際の病院費を節約できる比較の核心ポイントまで、徹底的に掘り下げていきます。安易に他人がおすすめする商品に加入するのではなく、自分の年齢層と健康状態にぴったり合う条件を見つける方法を、これから一つずつ詳しく見ていきましょう。過去に加入した商品を無条件に維持するのが最善なのか、それとも今流行りの合理的な構造に乗り換えるべきなのか、明確な基準を示します。
=
実損保険比較 2026年最新ガイド:自分にぴったりの実費保険の探し方
1. 世代別実損保険の構造的差異と特徴
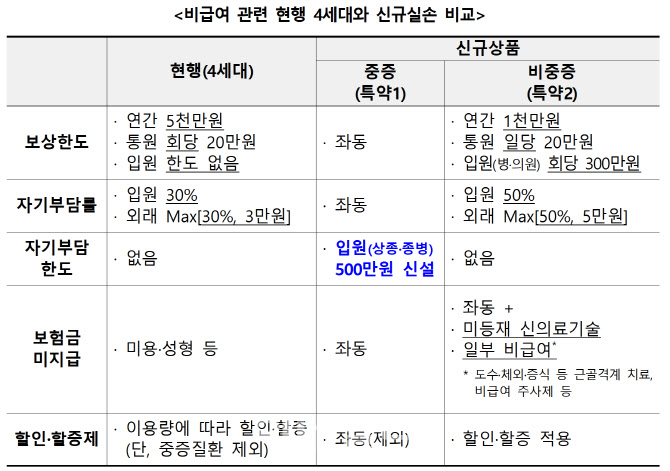
第1世代から第4世代まで続く実損保険は、時期によって自己負担金と保障限度額が全く異なるため、加入時期を正確に把握する必要があります。過去に加入した第1世代や第2世代の商品は、自己負担金がほぼないか非常に低いため、病院利用が多い方には有利ですが、毎年高騰する更新料の「爆弾」を避けるのが難しいという致命的な弱点があります。一方、現在販売されている第4世代実損保険は、自由診療の利用が多いほど保険料が割増される構造を採用し、加入者全体の保険料の公平性を図っています。例えば、普段から健康管理や運動を徹底して病院に行くことがほとんどない場合は、第4世代に切り替えて毎月の固定支出を大幅に削減するのが賢明な選択となる可能性があります。逆に、慢性疾患を抱えていたり、定期的な理学療法や自由診療の注射治療が必要だったりする方は、過去の商品の保障範囲を安易に手放して、かえって損をする可能性があります。したがって、過去1年間の病院利用履歴と今後の健康管理計画を冷静に比較し、切り替え 여부를決定する知恵が必要です。古い保険が必ずしも良いわけではなく、現在の医療利用パターンと収入水準を考慮して再編成する必要があります。保険代理店の言葉だけを信じて安易に乗り換えるのではなく、自分の実際の病院費支出内訳をExcelや手書きで整理してみるのが最も確実な比較方法です。
世代別の自己負担金と更新周期の違いを理解し、自分の病院利用頻度に合わせ実損保険を比較すべきです。
2. 自由診療費の風船効果と対策

最近、病院ごとに自由診療費を上げる傾向が明確になり、実損保険加入者の自己負担金に関する葛藤も深まっています。健康保険が適用されない手技療法や腎臓噴霧治療などの項目は、「病院次第で値段が変わる」と言われるほど価格差が深刻なレベルです。実際に、周囲の知人の一人は肩の痛みで病院を訪れたところ、自由診療の理学療法費が数十万ウォン以上請求され、胸をなで下ろした経験を打ち明けていました。このように、実損保険の請求が頻繁な特定の自由診療項目は、保険会社の損失率を高める主な原因となり、最終的に加入者全体の保険料引き上げにつながります。したがって、病院で治療を勧められた際は、無条件に従うのではなく、本当に必要な治療かどうかを慎重に検討し、代替可能な公的給付治療があるか医師と相談すべきです。過度な自由診療により保険料の割増幅が大きくなると、後で本当に大病を患った際に背負う経済的負担が雪だるま式に膨らむ可能性があります。普段よく通う病院の自由診療費用を、インターネットの健康保険審査評価院のウェブサイトなどで事前に比較する習慣をつけるのが 좋습니다。自由診療項目の価格透明性が低いため、消費者が自ら足を運んで価格を比較する知恵が不可欠です。過剰診療を予防することが、まさに自分の貴重な資産を守り、保険料の爆弾を防ぐ最も確実な防衛線です。
急増する自由診療費の実態を把握し、過剰診療に警戒することで、合理的な実損保険の維持が可能になります。
3. 年齢層別カスタマイズ保険料比較戦略
20代の社会人初年度から50代以上の親世代まで、年齢層によって実損保険で求められる核心保障と予算案は全く異ななければなりません。若い層は比較的病院利用頻度が低いため、保険料負担を最小化できるコストパフォーマンス重視の設計を優先すべきです。一方、親世代の老後実損保険やシルバー保険を比較する際は、後に発生する可能性のある高額な入院費や介護費の負担も同時に考慮する必要があります。例えば、60代以上の親の保険を探す際は、単純な実費補償 외에도、上級総合病院の1人部屋入院日額や介護病院の介護費支援特約を一緒に比較するのが賢明です。年齢を重ねるほど、がんや脳血管疾患などの重大疾患の発症率が上がるため、実損保険の不足している定額保障部分を他の健康保険で補完する必要があります。家族全体の月間保険料支出が家計収入の5%を超えないよう、全体のポートフォリオを調整するプロセスが不可欠です。親の保険をリモデルする際は、既存の古い契約の保障内容を解約する前に、現在の健康状態で新規加入が可能かどうかをまず確認すべきです。無理に新しい商品に乗り換えようとすると、かえって加入拒否や保険料の爆弾に遭う可能性があるため、専門家の助言を求めるのが安全です。
年齢別のライフステージに合わせて必要な保障範囲を設定し、家計予算に合った保険料を比較選択すべきです。
4. 実費保険比較サイト利用時の注意点
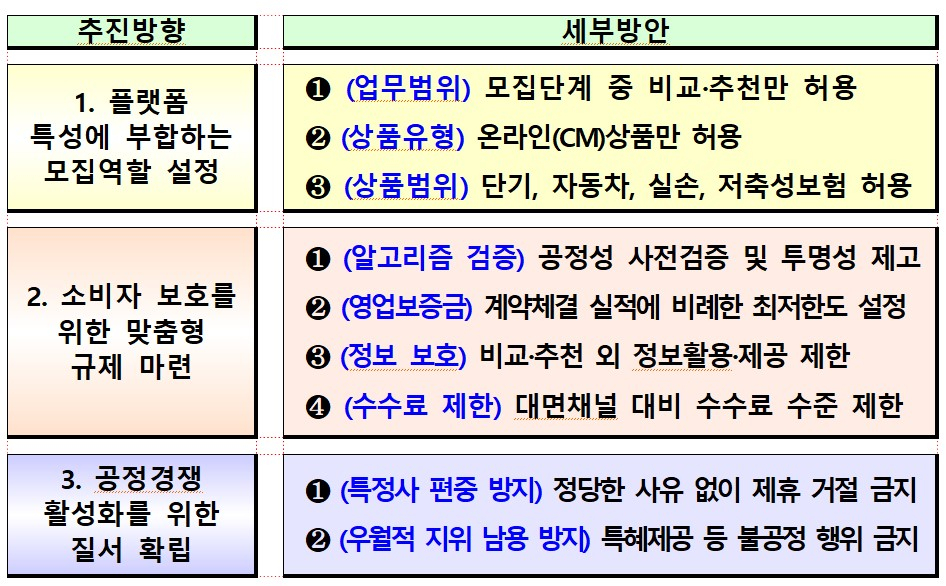
インターネットで複数の保険会社の商品を一目で比較してくれる比較サイトが増えつつありますが、詳しく検討しないと困ったことになります。時々、初月保険料割引や贈答品提供などのマーケティング文言に惑わされ、実際に更新時に暴騰する非更新特約や不要な補償を一緒に加入してしまうケースが多いです。保険比較プラットフォームを利用する際は、必ずしもランキング上位や広告の多い商品を選ぶのではなく、自分に本当に必要な純粋な保障型を中心に見積もりを出す必要があります。複数の業者の予想保険料を客観的に比較しつつ、特約があまりに多く付いていて後で維持が困難な契約は、大胆に除外する決断が必要です。保険料の支払期間と保障期間が、自分の経済活動の退職時期とよく合致しているか、慎重に照合することも忘れてはいけません。オンライン照会過程で不要な個人情報をあまりに多く要求するサイトは避け、公的な信頼性のある協会や正式に登録された代理店を通じて安全に確認すべきです。直接複数の見積書を集めて比較してみると、各保険会社ごとに重点を置く保障領域が微妙に異なることがわかります。面倒でも最低3社以上の見積もりを比較する努力が、将来数十万ウォンの保険料を節約するという魔法のような結果を生み出します。
比較プラットフォームの広告的なランキングに依存せず、自分に本当に必要な純粋な保障を中心に慎重に照合すべきです。
5. 保険金請求の漏れ防止と書類準備のコツ
実損保険に加入しているにもかかわらず、金額が小さいという理由や手続きが面倒という口実で病院費を請求せず、権利を失うケースが後を絶ちません。1万ウォンや2万ウォンの外来治療費は面倒だからと先延ばしにし、数年経って請求時効を過ぎると、今まで払った保険料が惜しく感じられるものです。最近では、スマートフォンアプリを通じて診療領収書と詳細内訳書を写真で撮影して簡単に請求できるシステムが整っており、1分あれば十分に終わります。薬局で処方箋を受け取って調剤費を支払う際も、薬剤費領収書を一緒に保管する習慣をつけると、漏れなくしっかり取り戻せます。外来治療の場合は、病院費領収書と処方箋が必須書類であり、入院治療を行った場合は、診断書と診療費詳細内訳書を追加で準備しないと拒否されます。時々、保険会社から追加書類を要求して支払いを遅らせるケースが発生するため、最初から病院で書類を発行してもらう際に、自由診療項目が詳細に明記されているか確認するのが 좋습니다。よく通う近所の内科や耳鼻咽喉科で発生した些細な診療費も、積み重なると無視できない大きな金額になるため、面倒を乗り越えることが重要です。スマートフォンのアラーム機能を利用して、週末にまとめて一度に請求する独自のルーティンを作るのも良い方法です。
少額の病院費でもスマートフォンアプリを活用して継続的に請求し、必須の証明書類を漏れなく揃えるべきです。
6. 2026年後半の実損保険見通しと加入者対応戦略
今年の後半も、医療費上昇圧力と自由診療の過剰診療問題により、実損保険料の引き上げ要因が継続的に提起されています。無秩序な自由診療請求を防ぐための金融当局の制度改善の動きが活発化する中、加入者自身も賢い消費者になろうとする努力が必要です。今すぐ保険料が惜しいからといって安易に契約を解約すると、突然の事故や大病に見舞われた際に、背負えない経済的破局を迎える可能性があります。したがって、現在維持している契約の保障内容を正確に把握し、過剰診療を慎む健康的な病院利用習慣を身につけることが、最善の防御策です。定期的に専門家と相談して自分の保険状態をチェックし、不要な特約は整理しつつ、本当に必要な保障だけをしっかり確保しておくべきです。変化する医療環境の中でも揺るがず確かな盾を作るために、今日から自分の保険証券をもう一度広げてみてください。小さな関心と比較の習慣が、自分の預金残高を守り、老後の安らぎを贈る最も確実な投資となるでしょう。保険は未来の不安を買う商品ですが、同時に自分の賢い管理能力が支えなければ、初めてその役割を果たせます。他人の噂や誇張された広告に惑わされず、自分の財布事情と健康状態にぴったり合う実損保険を完成させてみてください。
制度の変化と医療費上昇の推移に注意を払い、自分の保険状態を定期的にチェックし、賢く維持すべきです。
よくある質問
=