実損保険の比較は、毎月固定費として支出される金額を削減し、自分に合った保障を見つけるために必ず通らなければならない必須のプロセスです。最近、自由診療(非給付)の医療費が急増し、制度が改正されたことで、既存の旧型商品を維持すべきか、それとも新しい商品に乗り換えるべきか悩んでいる方が本当に多くいます。実際、昨年までは肩の痛みで病院に行くと一般的に受けられていた理学療法(ドゥソチョリョ)が厳しくなり、代わりに腎臓噴射治療などの代替診療に風船効果が現れるなど、医療現場の変化は非常に速く起きています。この記事では、第1世代から第5世代までの流れを振り返り、複数の保険会社の条件を一目で比較して賢い選択をする具体的な方法を見ていきます。保険料の負担を軽減し、本当に必要な保障だけを賢く確保するノウハウを、これから一つずつ詳しく解説していきます。
=
実損保険比較 2026年最新 第4世代・第5世代の違いと保険料を節約する方法
1. 世代別実損保険の変遷と特徴
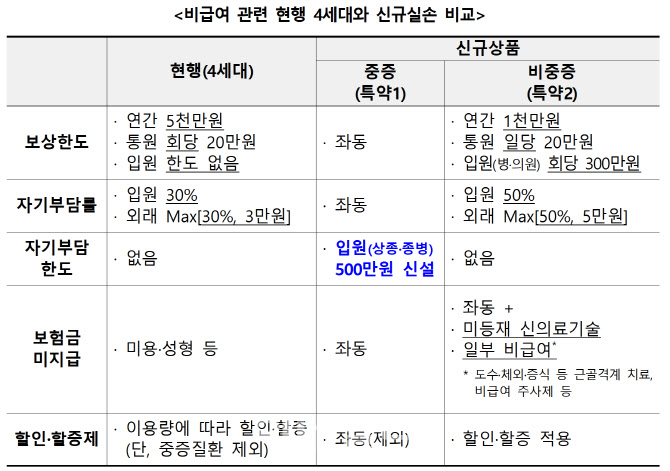
第1世代から第4世代を経て、最近の新しい商品に至るまで、実損医療保険は加入時期によって自己負担金と保障範囲に大きな違いが見られます。過去に加入した旧型商品は保障が手厚いという利点がありますが、毎年更新されるたびに跳ね上がる保険料が家計予算に大きな負担をかける主な原因にもなっています。一方、比較的最近発売された商品は、不要な過剰診療を防ぐために自己負担金を引き上げ、病院を頻繁に利用しない人には保険料を割引する合理的な構造を持っています。損害保険協会などの比較開示資料を見ると、世代ごとに損益率や値上げ幅が明らかに異なることが容易に発見できます。したがって、無条件に古い商品が良いと頑なになるのではなく、現在の自分の健康状態と病院利用頻度を冷静に検討する知恵が必要です。
過去には病院費が発生するとほぼ全額に近い金額が返ってくるため、道徳的ハザード(モラルハザード)や過剰診療の問題が社会的なイシューとして浮上することもありました。これらの問題を解決するために、政府と保険会社は継続的に制度を修正し、自己負担比率を現実的なものにし、自由診療項目に対する管理を強化しました。毎月支払うお金が惜しく、病院にはあまり行かないのに、自分だけが損しているような気分になるなら、まさにこの世代別の違いを正確に理解する必要があります。周囲で保険料が高くなりすぎたと嘆く話を聞けば、大半は昔の方式をそのまま維持している場合が多いです。今後は、自分の支払能力と実際の病院訪問回数を正直に照らし合わせながら、最も適した世代を選択することが何よりも重要です。
世代別実損保険は自己負担金と保険料の値上げ幅に大きな違いがあるため、自分の病院利用傾向に合わせて丁寧に比較すべきです。
2. 理学療法の制限と自由診療の風船効果

最近の医療現場では、政府の管理強化により、代表的な自由診療項目であった理学療法の請求件数が前年比で大幅に減少する現象が見られています。患者の家計負担を軽減し、保険会社の赤字を改善しようとする目的でしたが、一部の重症患者まで同じ回数制限を受け、残念がる声も大きくなっています。興味深い点は、理学療法を受けにくくなったことで、患者が治療効果が類似している冷却エネルギーを利用した腎臓噴射治療などに集中する風船効果が明確に観察されているという事実です。自由診療の総額が数十兆ウォンに迫る状況において、医療機関の収益補填欲求と絡み合い、新しい形態の自由診療項目が次々と頭を上げています。
このように、制度が一方を圧すると他方が膨らむ風船効果のため、実損保険の損益率は簡単に安定せず、最終的には全加入者の保険料値上げにつながります。腰や肩が痛くて病院に行った際、医師が勧める自由診療の治療が本当に自分に必要なのか、一度は疑ってみるべき理由がまさにここにあります。一部の医療機関では、違法なペイバック(リベート)などの不正手段を使って患者を誘引することもあるため、加入者自身が賢い消費者になる必要があります。自分が受ける治療が健康保険の給付対象なのか、それとも自由診療項目なのか、領収書を丁寧に確認する習慣を身につけるべきです。不要な自由診療を減らすことが、結局のところ毎月支払う保険料の爆発を防ぐ最も確実な防御壁になります。
理学療法の制限に伴う腎臓噴射治療などの風船効果が起きているため、不要な自由診療に警戒すべきです。
3. ダイレクト実損保険の比較方法と固定費削減のヒント
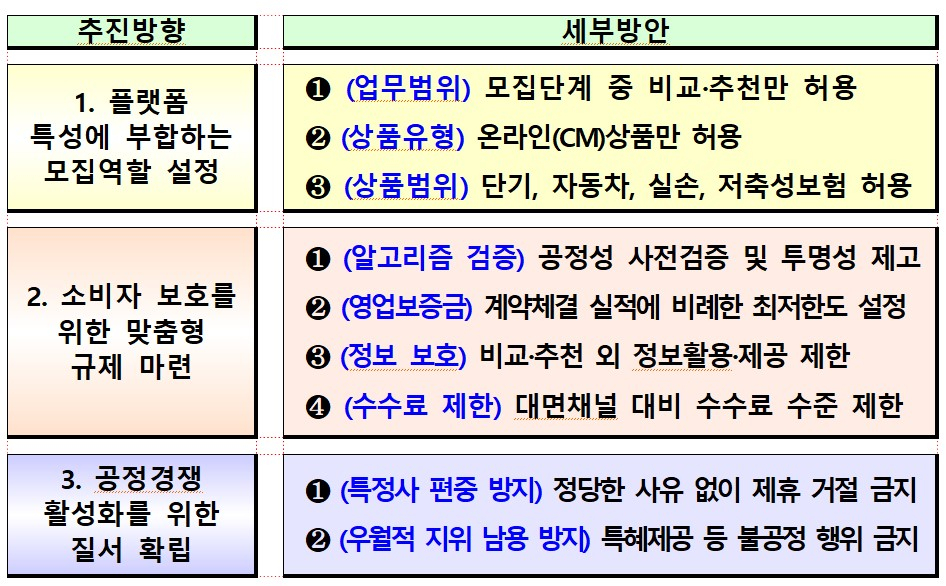
毎月口座から自動的に引き落とされる固定費を減らすには、オフラインの設計士(保険営業担当者)を通す方式の代わりに、インターネットを通じたダイレクト加入方式を積極的に活用するのが 좋습니다。複数の保険会社の見積もりを一目で比較できる公認された比較サービスを利用すれば、手数料のバブルが抜けた合理的な価格帯をすぐに確認できます。ダイレクト商品を選ぶ際は、満期返戻金のない純保障型を選択することで、毎月の支出を確実に下げる必要があることを覚えておくべきです。欲を出して不要な特約をいくつも付けると、後で負担するのが難しいほど保険料が高くなる可能性があるため、基本保障を中心に軽く設計するのがコツです。
周囲の知人の推薦やマーケティングの文言に惑わされるのではなく、直接複数の会社の条件を並べて、自分に本当に必要な項目だけを残す練習をしてみてください。スマートフォンやコンピューターで数回のクリックで予想納付金額をリアルタイムで計算できるため、会社員でも通勤時間に簡単に確認できます。不要な特約を削り、純保障型で加入すれば、想像以上に軽い金額で手厚い医療費の防御壁を構築できます。毎年上がる更新保険料が負担だからといって実損保険を解約してしまうと、後で大病を患った際に莫大な治療費をそのまま背負うことになります。したがって、解約よりも保障内容を調整したり、ダイレクトに転換したりする方式を優先的に検討する知恵が必要です。
純保障型を選択し、インターネット比較サービスを活用すれば、不要な手数料を節約しながら毎月の固定費を大幅に削減できます。
4. 第4世代と第5世代実損保険の決定的な違い
最近新たに登場した商品は、病院を頻繁に利用する人とそうでない人の間の公平性を保つことに焦点が当てられており、加入者の関心が集中しています。第4世代商品は、自由診療の利用量に応じて保険料が割引または割増される制度を導入し、無分別な病院訪問をある程度制御する役割を果たしました。新しく導入された第5世代商品も、発売初期から既存世代との保障範囲や自己負担金の構造を比較する声が高まっている傾向にあります。損害保険協会の開示資料に基づき、各会社の最新商品条件を詳しく調べれば、自分のライフスタイルにどの世代が最も有利かがわかります。普段ほとんど病院に行かない健康的な体質であれば、自由診療割引特典が適用される最新商品の方が長期的には 훨씬有利になる可能性があります。
逆に、持病がある、または定期的に病院治療を受けなければならない加入者であれば、無条件に最新型に乗り換えるのが最善とは限らないため、慎重なアプローチが求められます。過去に加入した旧型商品は、自分が負担する金額が少ないため病院費の心配を減らせますが、毎年の更新幅が大きく、退職後に大きな負担となりがちです。一方、最新商品は初期保険料が比較的安価ですが、自由診療を多く利用する場合、割増幅が大きくなる可能性があるという二刃の剣を持っています。したがって、周囲の人が良いと言う商品を無条件に真似て加入するのではなく、自分の過去1年間の病院領収書を広げて、直接電卓を叩いて計算してみるべきです。自分の医療費支出パターンを客観的に分析するプロセスこそ、失敗しない保険乗り換えの核心の秘訣です。
第4世代と第5世代実損保険は、自由診療利用量に基づく割引と割増構造が核心であるため、自分の病院利用頻度をまずチェックすべきです。
5. 実損保険があっても診断費保障が不足している理由
多くの人が実損保険に加入しているからといって、大病を患っても病院費の心配は全くないだろうと安心していますが、実際の状況はそれとは異なる可能性があります。特に家計経済を担いながら、子育てと家事を並行して行う40代の女性は、がんのような重大な疾患と診断されると、経済的打撃は想像を絶します。実損保険は、実際に自分が負担した病院費から控除額を引いた残りを返す構造であるため、治療期間中に発生しうる生活費の空白を埋めてはくれません。仕事を休まなければならず収入が途絶える場合や、介護人を雇うための付帯費用などは、診断費や定額型保障でのみ解決しなければなりません。健康保険の算定特例制度が良く整っているとしても、自由診療薬品費や特殊治療費まで完璧にカバーするには、圧倒的に不足している場合が多いです。
周囲でがんを患った知人が、治療費は実損保険で解決したとしても、数ヶ月間仕事ができず家計が揺らいだという話を珍しく聞くことができます。まさにこのため、実損保険が万能の隠れ家ではないことを悟り、診断費中心の補完商品を一緒に比較する人々が増えているのです。毎月出ていく総保険料が負担だからといって、実損保険一つだけに頼って耐え、実際に危機が訪れた時に後悔する人は想像以上に本当に多いです。自分の職業の安定性、家族歴、そして余裕資産を総合的に考慮し、実損保険の不足部分を埋めてくれる安全装置を整備すべきです。保険はいつ使うか分からない不確実性に備える道具であるため、最悪の状況でも家計が崩れないように立体的に設計するのが賢明です。
実損保険は実際の病院費のみを保障するため、収入の空白や付帯費用を埋めるために診断費などの追加補完が必ず必要です。
6. 成功する実損保険比較のための最終チェック
保険料を節約したいなら、無条件に解約したり放置したりするのではなく、複数の会社の条件を丁寧に比較し、自分に最も有利な道を見つけることが最優先です。今この瞬間にも自由診療費は引き続き膨らんでおり、保険会社は損益率を減らすために様々な制度を打ち出しています。今後の医療トレンドの変化を注視しながら、不要な特約は大胆に整理し、核心保障だけを残す知恵を発揮すべきです。インターネット比較サービスを積極的に活用して足を使って調べれば、毎月数万ウォンずつ固定費を節約しながらも手厚い保障をそのまま維持できます。今日すぐに自分の保険証券と最近の病院利用履歴を広げて、客観的な比較分析を開始してみてください。小さな関心と実践が積み重なり、私たちの家計経済をしっかりと守る最も強力な盾となるでしょう。
変化する制度の中で右往左往するのではなく、自ら基準を設け、複数の選択肢を冷静に対照する態度が何よりも重要です。周囲のデマや不確実な噂に揺らぐことなく、公認された比較開示と自分の実際の経験に基づいて決定を下すべきです。毎月出ていくお金が惜しいからといって無条件に保険をなくしてしまうと、まさに医療費が切実な時に大きな苦痛を味わう可能性があります。ダイレクトチャネルを通じて複数の見積もりを透明に比較し、合理的な水準の商品に再編するプロセスを経てください。健康的な未来と安定した家計経済のための賢い第一歩は、今すぐ自分の保険状態をチェックすることから始まります。
積極的な比較分析とダイレクトチャネルの活用を通じて、不要な支出を防ぎ、安定した保障資産を構築すべきです。
よくある質問
=