定年後の安定した生活を用意するためには、年金保険への加入と維持を賢く設計することが何よりも重要です。最近、超高齢化社会に突入したことで、毎月支払う社会保険料と定年後に受け取る金額への関心がかつてなく高まっています。会社員でも自営業でも、税金と保険料の負担を減らしながら老後資産を守る方法を慎重に検討する必要があります。特に国民年金の保険料率引き上げや健康保険料の賦課体系の変化は、家計に直接的な影響を与える重要な変数です。この記事では、年金保険を活用して老後を盤石にする方法から、健康保険料の急増を避けるための実践的なコツまで詳しく解説します。
=
年金保険に加入する際に必ず知っておくべき国民年金と健康保険料のすべて
1. 国民年金保険料率の引き上げと追納制度の活用
今年から国民年金の保険料率が段階的に引き上げられ、加入者の負担が徐々に重くなっています。過去の収入活動ができなかった期間やキャリア断絶期間について、後で保険料を一括して支払う追納制度を利用しようとする人が増えています。追納を申請する際は、現在適用されている保険料率を基準に金額が算定されるため、長期的な財政計画を立てて慎重に決定する必要があります。過去には一部の高所得層が定年直前に高額な金額を一括納付して年金受給額を大幅に増やす事例があり、公平性に関する論争を巻き起こしました。こうした制度的な欠点を補完するため、政府と国会は様々な補完策を議論し、公平性を確保するために努力しています。したがって、自分の納付履歴を正確に確認し、経済状況に合った合理的な追加納付戦略を立てることが有利です。
国民年金を追納する際は、上昇する保険料率を事前に計算し、資金の流れを徹底的にチェックする必要があります。無条件に納付額を増やすのではなく、全体の予想受給額と比較して実益を検討する知恵が必要です。
国民年金保険料率の引き上げに合わせて追納制度を活用する際は、自分の財政状況を綿密に分析し、申請時期を慎重に調整する必要があります。
2. 健康保険料の扶養家族資格の維持と年金収入基準
定年後に毎月受け取る年金が一定水準を超えると、健康保険料の扶養家族資格を失い、大きな負担となる可能性があります。通常、年金受給額が月一定額を超えた瞬間に地域加入者として転換され、毎月かなりの額の健康保険料の通知書を受け取ることになります。会社勤めの子どもに扶養されていた親が、ある日突然地域加入者に変わり驚くケースは身近でよく発生します。不動産税の課税標準や総合所得基準まで複合的に連動して審査されるため、退職者は自分の収入と資産を定期的にチェックする必要があります。特に所得合算基準が強化されたことで、私的年金と公的年金の両方を受け取る退職者はより細心の注意を払う必要があります。不必要に健康保険料を二重に負担しないためには、事前に所得分散戦略を立てることが賢明です。
退職前には余裕がありそうに見えた所得基準も、実際に年金を受け取り始めると想像以上に厳格に適用され、驚きやすいものです。家族の誰かに所得が集中しないように分散して管理する方案を積極的に検討してみてください。
年金収入が基準を超えると健康保険料の扶養家族資格を失う可能性があるため、事前の所得分散が不可欠です。
3. 黄色い傘(小規模事業者公積金)と様々な私的年金の税制優遇と健康保険料
小規模事業者や小企業経営者が主に加入する「黄色い傘」制度は、廃業や老齢時にまとまった資金を用意できる優れた手段です。しかし、これまで公積金を一時金として受け取る際に健康保険料が二重に課税され、加入者の不満が絶えませんでした。幸いなことに、最近、中堅中央会をはじめとする関連団体の継続的な陳情により、「黄色い傘」の解約一時金を他の私的年金と同様に健康保険料の課税対象から除外する方案が推進されています。一般的な年金貯蓄や個人型退職年金などの私的年金商品も、税額控除の優遇や受給時の低い税率の適用など、様々な利点を持っています。会社員は年末調整時に税金の還付を最大化するために、毎年納付限度額を満額にする方式を積極的に活用しています。ただし、中途解約した場合、これまで受けていた優遇を返還しなければならない可能性があるため、長期的な維持可能性をまず確認する必要があります。
毎月誠実に積み立てていた年金商品を、突然の資金難で解約すると税金の負担が重くなる可能性があるため注意が必要です。緊急資金は別途確保し、年金は退職まで最後まで持ち続けることが最も有利です。
「黄色い傘」と私的年金は税制優遇が大きく、中途解約時に不利益が発生する可能性があるため、長期的な維持が鍵です。
4. 加入期間が10年未満の場合の返還一時金の受給方法
国民年金に加入して長期間誠実に保険料を納めていても、最低加入期間である10年を満たせずに退職を迎えるケースがしばしば発生します。加入期間が10年に満たない場合、年金形式で毎月受け取ることはできませんが、これまで納付した元本に法定利息を加えて一括で返還してもらうことができます。これを返還一時金と呼び、会社加入者の場合は本人が負担した金額だけでなく、会社が半分を負担していた金額まで合算されて支給されます。給与明細から毎月引かれていた金額だけが自分のものだと思いがちですが、会社の拠出分も含まれるため、実際の受給額は想像より多くなる可能性があります。もし年齢を重ねて再び加入期間を満たす条件が整った場合、返還一時金よりも任意継続加入制度を活用する方が有利になるかもしれません。自分の加入履歴を国民年金公団のウェブサイトやアプリで正確に確認し、最も有利な選択をしなければなりません。
加入期間が9年程度であれば、安易に返還一時金を請求するよりも、残りの期間を埋めて生涯年金を受け取る方がはるかに有利です。周囲のアドバイスだけに頼らず、自分の正確な納付月数を直接照会してみてください。
国民年金の加入期間が10年未満の場合、返還一時金として一括で受け取るか、追加納付を通じて年金受給権を確保できます。
5. 社会保険料支援制度を活用する実践のコツ
小規模事業場を経営する事業主や低所得労働者であれば、国家が支援する様々な社会保険料支援事業を見逃さないようにしてください。「トゥルヌリ(広く行き渡る)」事業のような制度は、新規加入労働者と小規模事業主に国民年金と雇用保険料の一部を直接支援します。事業主が毎月定められた期限内に保険料を完納すると、翌月の通知書から自動的に差し引かれる方式で、実質的な負担を大きく軽減します。4大保険の完納証明書が必要な状況では、社会保険統合徴収ポータルを通じて滞納事実がないことを簡単に証明し、書類を発行してもらうことができます。稀に、期日通りに納付したにもかかわらずシステム反映のタイムラグにより未納と表示される場合があるため、発行時期を事前に調整するのが 좋습니다。こうした政府の支援優遇を丁寧に確認するだけでも、毎年かなりの額の固定費を節約できます。
従業員を雇用している小規模事業者であれば、政府の支援金を申請して毎月発生する固定支出を減らすことがビジネス存続の鍵です。支援申請の機会を見逃さないように、関連公告文と締切日を随時確認する習慣をつけましょう。
社会保険料支援事業を積極的に活用すれば、事業主と労働者双方の保険料負担を大幅に軽減できます。
6. 成功した退職設計のための年金保険活用戦略
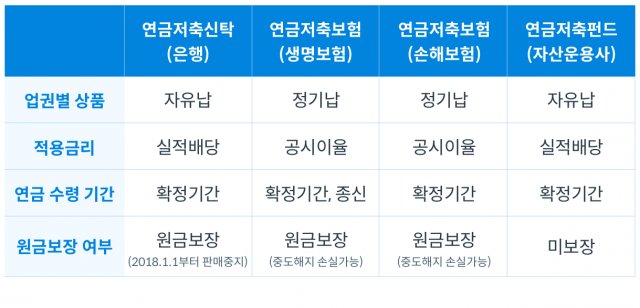
超高齢化時代に対応して安定した老後を過ごすためには、国民年金、退職年金、個人年金を網羅する多層年金体系を構築する必要があります。国家が支給する公的年金だけでは物価上昇を完全に防ぎにくいため、私的年金による追加収入の確保が不可欠です。毎年変わる税法と健康保険料の賦課基準を注視し、所得のポートフォリオを多様に分散する知恵を発揮する必要があります。退職時期が近づくにつれ、予想受給額を事前に計算し、不足資金は住宅年金やその他の資産を活用して補完できます。今すぐ自分の年金加入状態をチェックし、専門家の助言を参考に隙のない老後対策戦略を完成させてみてください。継続的な関心と小さな実践が、快適で余裕のある老後を作る最も確実な近道です。
退職は突然訪れるものではなく、数十年かけて準備してきた結果が目に見える形で展開される過程です。今日からでも自分の年金口座と加入内訳を丁寧に確認し、安心できる未来を設計してみてください。
徹底した多層年金体系の構築と継続的な資産管理が、成功した退職生活を決定づける核心要素です。
よくある質問
=