定年後の安定した生活を望むなら、通常の預金や貯蓄よりも年金保険を活用して長期的な資産フローを設計する方がはるかに有利です。毎月発生する固定支出や物価上昇を考慮すると、単にお金を貯めるだけでなく、生涯にわたって一定の現金フローを生み出す仕組みが不可欠だからです。市中銀行の貯蓄商品と比較した場合、年金保険には税制優遇や非課税条件など様々なメリットがあり、多くのサラリーマンが注目しています。しかし、安易に加入して中途解約すると大きな損失を被る可能性があるため、自身の経済状況に合った納付期間を慎重に選ぶ必要があります。この記事では、年金保険の具体的な特徴から健康保険料への影響まで詳しく解説します。普段から老後準備に関心があった方にとっては、本日の内容を通じて大きな助けとなるでしょう。
=
年金保険加入前に必ず知るべきメリット・デメリットと節税および健康保険料基準まとめ
1. 小見出し
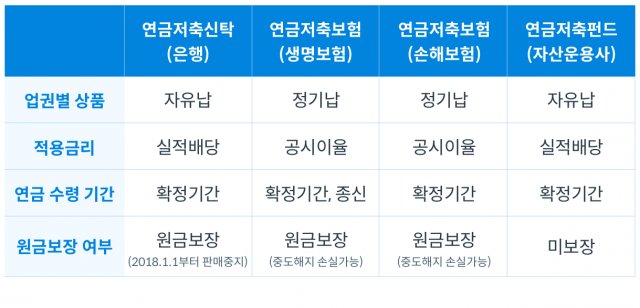
年金保険と通常の預貯金の違いと選択基準
市中銀行の通常の預貯金は短期間でまとまったお金を貯めるのに適していますが、物価上昇率を考慮すると、実質的な資産増の効果は期待に届かないことが多いです。一方、年金保険は最低5年以上継続して払い込み、定年後に年金形式で分割して受け取るよう設計された長期金融商品です。例えば、毎月50万ウォンずつ貯蓄しているサラリーマンが短期預金だけに加入した場合、満期ごとに利子所得税を差し引かれ、また商品を解約する手間が発生します。しかし、年金保険は一定の条件を満たせば非課税の恩恵を受けられるため、税後収益率の面でははるかに有利な立場を占めることができます。銀行窓口で勧められる商品だけを無条件に信じるのではなく、自分の収入サイクルと退職時期を正確に計算するプロセスが必須です。
最近では、10年維持時に高い返戻率を謳う短期払い年金保険商品も人気を集め、多くの加入者の目を引いています。これらの商品は払い込み期間を比較的短く保ちつつ、長期維持時に複利効果を享受できるように作られており、実用性を重視する人にとって最適です。ただし、払い込み期間が短い分、毎月支払う保険料の負担が相対的に大きくなる可能性があるため、自分の給与口座の残高を綿密に確認する必要があります。もし収入が不規則な自営業者やフリーランサーであれば、無理に短期払いを選ぶのではなく、払い込み金額を柔軟に調整できる商品を選ぶのが賢明です。金融機関ごとに提供される追加払い込みや中途引き出し機能を上手に活用すれば、想定外の資金需要にも柔軟に対応できます。
年金保険は通常の預貯金よりも長期的な資産形成と税制優遇の面で有利であり、自分の収入サイクルに合った払い込み期間の設定が重要です。
2. 小見出し
短期払い年金保険のメリット・デメリットと注意点の分析
ここ数年、金融市場で大きな注目を集めている10年満期の短期払い年金保険は、速い返戻率を武器に加入者を獲得しています。一般的な年金商品が20年以上払い込まなければ初めてその価値を発揮するのに対し、これらの商品は比較的早い段階で元本を回復できるという利点があります。実際、周囲の知人の中にも、退職が目前に迫ったタイミングで短期払い商品を通じて老後資金を効率的に確保しようとする人々を簡単にみつけることができます。しかし、返戻率が高いという華やかな広告の裏には、中途解約時の元本損失という巨大なリスクが潜んでいることを決して忘れてはいけません。
加入後1年や2年で急に資金が必要になり解約した場合、これまで積み立てた金額の半分も戻ってこないという事態に直面する可能性があります。したがって、短期払い年金保険は直ちに使う必要のない余裕資金でのみ加入すべきであり、決して緊急予備金口座のように考えてはいけません。保険設計士の言葉だけを信じて無理に加入するのではなく、商品説明書に記載された解約返戻率の表を直接綿密に確認する努力が必要です。特に金利連動型か固定金利型かによって、今後受け取れる年金の額が大きく異なる可能性があるため、契約条件を細かく検討すべきです。周囲の勧誘に流されるのではなく、自分の経済的な体力に合った範囲内で契約を維持することが、最も安全な資産運用の秘訣です。
短期払い年金保険は速い返戻率と税制優遇が魅力的ですが、中途解約時に大きな損失が発生する可能性があるため、余裕資金でのみ加入すべきです。
3. 小見出し
年金収入と健康保険被扶養者喪失基準との相関関係
退職を控えたサラリーマンが最も恐れているものの一つは、退職後に地域加入者に転換され、爆弾のように届く健康保険料の請求書です。在職中は会社の負担分のおかげで負担が少なかったものの、退職後は保有する住宅や自動車だけでなく、各種収入まで綿密に合算されて課税されます。特に健康保険被扶養者資格を維持するためには、年間合計収入が一定の基準を超えてはいけませんが、ここでは公的年金と私的年金の両方が含まれます。もし私的年金収入が年間一定額を超えてしまった場合、気づかないうちに被扶養者資格を喪失し、地域健康保険料を自ら納付しなければならない状況に陥ります。
実際に、退職後に国民年金と個人年金を合算して毎月十分な現金を受け取っていたキムさんは、健康保険被扶養者から外れ、大きな衝撃を受けました。年金で生活費は賄えたものの、想定外の健康保険料支出が毎月発生し、全体的な退職予算計画が完全に崩れてしまったのです。したがって、年金保険に加入し受給時期が近づいてきた際には、受給額を年ごとに適切に分散させたり、非課税限度額を綿密に検討したりする知恵が必要です。節税のために加入した年金商品が、健康保険料負担というブーメランとして返ってくる可能性があるため、専門家の助けを求めるのも良い方法です。老後準備は、単に多く受け取るだけでなく、税金や準租税まで総合的に考慮して賢く受給することが核心です。
年金保険の受給額は健康保険被扶養者喪失基準に影響を与えるため、退職後の収入合算額を事前に計算し、受給時期を調整する必要があります。
4. 小見出し
様々な金融セクターの年金保険トレンドとバンカシュアランスの活用方法
最近、市中銀行や証券会社などの金融プラットフォームでは、預金金利の低下傾向に対応するため、様々な形態の年金保険や貯蓄型商品を積極的に展開しています。銀行窓口のバンカシュアランスチャネルを通じて、シンハンライフやハンファ生命などの大手保険会社の年金保険を簡単に手にすることができます。過去には終身保険中心の販売が主流でしたが、最近ではモバイル非対面チャネルを通じて、顧客自身が保障型や生活密着型商品を比較し加入する傾向にあります。例えば、スマートフォンアプリを通じて自分の退職時期を入力すると、予想年金額をリアルタイムで計算してくれるサービスが普及し、誰でも簡単にアクセスできるようになりました。
このような非対面チャネルの活性化は、顧客の立場から手数料負担を減らし、自分に最も有利な条件を直接比較できるという大きな利点を提供します。しかし、バンカシュアランス商品の特性上、銀行職員の説明だけ聞いて加入し、後で保険会社とトラブルになる場合も少なくないため注意が必要です。加入しようとする商品が預金保険の対象であるか、あるいは変額商品で元本損失の可能性が存在するかなど、約款を綿密に読むのが安全です。また、各金融グループの関連会社が提供する特販商品やイベント金利を上手に活用すれば、他者よりも少し高い収益率を確保できます。変化する金融環境の中で、自分にぴったりの年金保険を見つけるためには、継続的な情報収集と賢い比較分析が不可欠です。
モバイル非対面チャネルとバンカシュアランスを通じて、様々な年金保険を簡単に比較でき、約款と預金保険対象かどうかを必ず確認すべきです。
5. 小見出し
年金基金の資産配分戦略と個人年金の類似性
国内外の大型年金基金は、最近の人工知能技術の急速な普及と激変するグローバル市場環境の中で、資産配分の重要性を日々強調しています。フィンランドの相互年金保険運用会社は、先端技術の光と影を分析するために、むしろ人工知能を活用するというアイロニカルな投資戦略を展開しています。このように巨大な資金を運用する機関投資家ですら、一か所に集中投資するのではなく、リスクを分散するために数十種類の資産に分割して投資する方式を堅持しています。私たち一般個人も、年金保険を通じて老後を準備する際、こうした巨大機関の資産配分哲学をそのまま模倣する必要があります。
単一の年金保険商品にすべての資産を注ぎ込むのではなく、公的年金である国民年金を基本骨格とし、税額控除用の年金貯蓄と非課税年金保険を適切に組み合わせるべきです。例えば、所得税控除の恩恵が大きい商品で毎年税金を還付してもらうと同時に、10年以上維持すると非課税が可能な年金保険を併せて保有するポートフォリオが最も理想的です。株式市場が暴落したり金利が急騰急落したりする混乱した経済状況の中でも、揺るぎない自分だけの年金の盾を構築できます。専門家が毎回分散投資を唱えるのは、まさにこうした予測不可能な未来のリスクから貴重な資産を守るためです。退職資金という重い籠を扱うほど、卵を複数に分けて入れる知恵を発揮しなければ、後悔のない老後を迎えることはできません。
巨大年金基金の分散投資戦略のように、個人も年金保険と年金貯蓄を適切に組み合わせ、リスクを低減し安定性を高めるべきです。
6. 小見出し
成功した老後のための年金保険活用戦略と実践案
これまで年金保険の主要な特徴、短期払い商品のメリット・デメリット、そして健康保険料への影響まで多角的に検討しました。老後準備は明日に回せば回すほど、加入時の年金額が著しく減少するため、今すぐ少額でも始めることが最も賢明です。毎月コーヒー数杯の代金を節約したり、不要なサブスクリプションサービスを解約して作った余裕資金を、年金保険口座にコツコツ積み立てていくことが、本当の資産運用の始まりです。周囲の人々が短期商品で大金を稼いだという噂に流されるのではなく、自分の収入と支出パターンを正確に把握し、黙々と道を歩んでいくべきです。
今後、高齢化の速度はさらに加速し、国家が保証する公的年金だけでは余裕のある退職生活を営むことがますます難しくなるでしょう。したがって、個人が主体的に非課税年金保険や様々な私的年金装置を整備し、未来の不確実性に備える姿勢が必須です。今日この文章を読んだことをきっかけに、スマートフォンを起動し、現在加入している保険の払い込み期間と予想受給額を気軽な気持ちで照会してみてください。小さな関心と実践が積み重なり、10年後、20年後の自分の確実で平穏な老後を守る最も強力な武器となるでしょう。これ以上迷わず、今すぐ自分に合った年金保険プランを確認し、第一歩を踏み出してください。
老後準備は先延ばしにせず今すぐ始め、自分の収入に合った年金保険プランを確認し、継続的に維持することが成功の鍵です。
よくある質問
=