年金積立保険は、毎年確定申告(年末調整)で実質的な還付金を受け取りながら、老後資金を安定して積み立てることができる代表的な金融商品です。最近では終身保険の代わりに年金商品に目を向ける加入者が増えているため、正確な税額控除の限度額や商品間の違いを理解することが重要になっています。周囲で、終身保険を年金のように誤解して加入し、数百万円もの損失を出して後から後悔する話をよく耳にします。預金や貯蓄とは異なる税法上の年金口座の構造を正しく把握しなければ、不要な金銭的損失を防ぐことはできません。この記事では、年金積立保険の正確な概念と税額控除のメリット、そしてファンドとの長所・短所の比較まで、詳しく見ていきましょう。
=
年金積立保険の税額控除限度額とファンドの違い、そして老後準備のポイントまとめ
1. 年金積立保険とは何か
年金積立保険は、国が老後の所得保障をサポートするために設けた税制優遇商品であり、毎月一定額を払い込み、老後に年金として受け取る仕組みです。銀行の普通預金や定期預金と異なり、加入期間中に支払った金額に対して所得控除ではなく税額控除のメリットが提供されるという大きな特徴があります。サラリーマンが毎年確定申告シーズンに「13ヶ月分の給料」を厚く受け取るために、必ず加入すべき金融商品リストの上位に常にランクインしています。過去には保険外交員の勧めで保障型保険や終身保険を誤って加入し、困った目に遭うケースが多かったものの、最近では制度を正確に知っている人が増えました。毎月支払う保険料が惜しくならないためには、この商品が自分の所得水準や老後計画に実際に適しているかどうかを慎重に検討する必要があります。多くの人が一般の年金保険と年金積立保険を同じ商品と混同していますが、税法上適用されるメリットには大きな違いがあります。年金保険は払い込み時に税額控除を受けられませんが、代わりに後で年金を受け取る際に利息に対する非課税メリットを利用できます。一方、年金積立保険は毎年すぐに税額控除を受けられる代わりに、将来年金を受給する際に「年金所得税」という低い税率が適用されます。現在の所得区分や確定申告での還付の必要性に応じて、どの商品が有利かを戦略的に選択する姿勢が必要です。
年金積立保険は、毎年税額控除のメリットを受けながら老後資金を安定して積み立てていく代表的な年金口座商品です。
2. 2026年基準の税額控除限度額と還付金
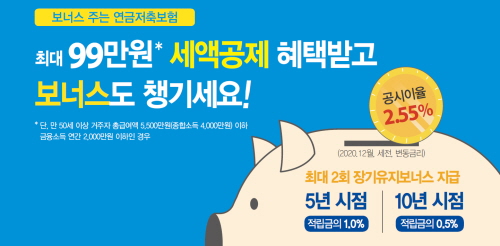
2026年現在、年金積立口座の税額控除対象の払い込み限度額は年間最大600万ウォンに設定されており、サラリーマンの間で節税ツールとして人気があります。総給与が5,500万ウォン以下の労働者は、払い込み額の16.5%の控除率を適用され、最大99万ウォンまで税金を直接還付してもらうことができます。総給与が5,500万ウォンを超える場合は13.2%の控除率が適用され、最大79万ウォンの還付メリットを毎年確実に受け取れます。これに加えて、個人型退職年金口座も併用して追加で払い込むことで、合計限度額が増え、より大きな節税効果を得ることができます。サラリーマンのキムさんは、毎月50万ウォンを年金積立保険にコツコツ積み立てたおかげで、毎年確定申告のたびに数十万ウォンの税金が還付される喜びを味わっています。税額控除の限度額を埋めるために無理にまとまったお金を投入するのではなく、自分の月々の可処分所得に合わせて継続的に維持する方がはるかに賢明です。時々、限度額を埋めなければならないというプレッシャーから加入したものの、急な資金必要により中途解約してしまうケースが予想以上に頻繁に発生しています。中途解約すると、これまで受けていた税額控除のメリットをすべて返還するだけでなく、その他所得課税も負担する大きな損失を被ることになります。したがって、目の前の節税効果だけを追い求めるのではなく、今後10年以上資金が拘束されても生活に支障が出ない金額を設定する必要があります。毎月の固定支出と緊急予備金の規模を事前に確認し、適切な払い込み額を確定することが節税の鍵です。
年金積立保険は年間最大600万ウォンまでが税額控除の対象となり、所得区分に応じて最大16.5%の還付を受けられます。
3. 年金積立保険と年金積立ファンドの決定的な違い
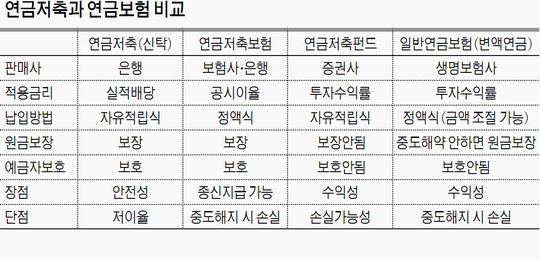
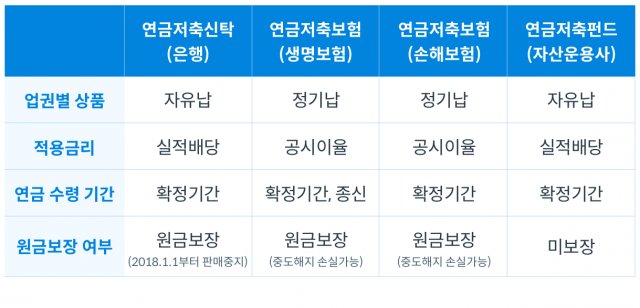
年金積立商品を選ぶ際に最も悩む部分が、安定性の重視する保険会社と投資重視のファンドのどちらを選ぶかです。年金積立保険は保険会社が公告する利回りに基づいて安定した利息が付くため、元本が削られるリスクが全くないという長所があります。一方、年金積立ファンドは証券会社を通じて株式や債券など多様な投資資産に直接資金を運用するため、高い収益率を期待できます。40代のサラリーマンのパクさんは安定性を重視して保険商品を選びましたが、物価上昇率を考慮すると長期的な資産増殖には物足りないかもしれないという助言を聞いて悩みに陥りました。自分の投資傾向が元本保全を最優先とするのか、それとも物価上昇を上回る積極的な収益を求めるのかによって、選択肢は全く変わります。両商品は税法上同じ年金口座に分類されるため、税額控除の限度額や年金受給時の課税体系自体は完全に同じです。しかし、運用主体と方法が異なるため、手数料体系や中途変更の柔軟性において明確な違いが見られます。保険は初期の事業費がやや高く設定されているため、加入後数年間は解約返戻金が元本よりずっと少なくなる可能性があります。一方、ファンドは相対的に手数料が安く、市場状況に応じてポートフォリオを自由に変更できるため、若い層の間で人気があります。自分で資産を管理する時間的な余裕や金融知識がない場合、保険の安定感がより魅力的に映るかもしれません。
年金積立保険は元本保証と安定性が強みであり、年金積立ファンドは高い投資収益を追求する加入者に適しています。
4. 中途解約時の注意点と税金爆弾を避ける方法
人生を送る中で、予期せぬ急な資金必要により、加入している年金積立保険を解約したくなる瞬間が訪れるものです。しかし、年金積立口座を中途解約したり、年金ではなく一時金として受け取ったりすると、これまで受けていたメリットが一瞬で税金爆弾に変わり返ってきます。国が税額控除のメリットを与えたのは、あくまで老後に使う年金として使うという条件だったため、目的外の出金には厳格なペナルティが付きます。過去に還付された税額控除額と運用収益に対して、その他所得課税の名目で16.5%の税金が一括して課税されます。実際に、普通のサラリーマンがまとまったお金が急ぎ3年で解約したところ、税金の追徴金を払って涙をのむという事例がインターネットコミュニティに頻繁に投稿されています。やむを得ず現金が必要な場合は、必ずしも解約を選ぶのではなく、口座内で可能な制度を活用する知恵が必要です。年金積立口座は、払い込み元本範囲内で税金なしで引き出すことができる中途出金制度を運営しており、急場をしのぐのに便利です。また、法律で定められたやむを得ない事由に該当する場合は、低い税率で引き出したり、非課税メリットを維持したりすることもできるので、まず金融会社に確認すべきです。契約を維持しながら一時的な危機を乗り切る方法が、税金の損失を防ぐ最も確実で安全な道です。老後資金として拘束しているお金であるため、一度加入したら最後まで持ち続けるという気持ちで慎重に臨む必要があります。
中途解約時はこれまで受けていた税額控除のメリットを返還しなければならないため、原則として維持し、制度を活用すべきです。
5. 年金受給時に知っておくべき税金の常識
退職時期が来て、ついに魔法のような年金の受給を開始する際も、税金に関する基本的な知識を身につけておく必要があります。55歳以降、年金受給条件を満たして毎月年金を受け取ると、通常の所得税ではなく、はるかに低い年金所得税が課税されます。年金を受け取る年齢が若いほど税率が低くなり、70歳未満には5.5%、80歳未満には4.4%、それ以降には3.3%という低い税率が適用されます。年間受給額が1,200万ウォンを超えると、他の所得と合算されて総合所得税の対象となる可能性があるため、受給額を適切に調整することが望ましいです。退職後の生活費を計算する際、こうした実受給額まで細かくシミュレーションしておくことで、後で予期せぬ税金負担を避けることができます。年金を一度に一時金として受け取らず、毎月分割して受け取る方式を選択することで、税金負担を劇的に下げることができます。国は老後所得の安定性を高めるため、年金受給期間を長くするほど税制メリットを多く与える政策を堅持しています。加入期間が長く、受給限度額が合理的であれば、毎月安定した退職生活費を確保する頼もしい支えになってくれます。退職後の生活を余裕を持って設計するためには、今の確定申告還付金だけでなく、将来の受給段階まで見据える視点が必要です。周囲の成功事例や専門家の助言を参考に、自分に最も適した受給計画を事前に立てておくのが望ましいです。
年金受給時には年齢に応じて3.3%から5.5%の低い年金所得税が適用されるため、分割受給が有利です。
6. 成功する老後準備のための実践戦略
安定した老後を作るために年金積立保険に加入する際、最も警戒すべき点は衝動的または無理な契約締結です。自分の所得水準と将来のキャッシュフローを冷静に分析し、毎月負担なく払える現実的な金額を定める必要があります。また、一つの商品にすべての資産を集中させるのではなく、個人型退職年金や通常の貯蓄を適切に組み合わせ、ポートフォリオを分散させる知恵が必要です。金融市場のトレンドが急変しても、老後に向けた長期的な視点と原則を守る加入者だけが、最終的に笑顔で退職を迎えることができます。今日からでも、自分の確定申告内訳と保有している金融商品の現状を少しずつ点検してみる小さな行動を開始してみてください。未来の豊かな生活は徹底的な準備と継続的な実行力から生まれ、年金積立保険はその旅路での頼もしい相棒になってくれます。目の前の税額控除のメリットだけに惑わされず、商品の構造や手数料、中途解約リスクまで徹底的に理解した上で加入決定を下すべきです。時間が経つにつれ、複利の魔法と節税効果が結合し、皆さんの老後資産をより堅固に守ってくれるでしょう。今日得た有用な情報に基づき、周囲の家族や知人とも内容を共有し、一緒に健全な資産形成の習慣を作ってください。揺るぎない老後設計を通じて、皆さんの退職後の生活がより平穏で豊かになることを心から応援しています。
自分の所得に合った現実的な払い込み額を設定し、長期的な視点で継続的に維持することが老後準備の核心です。
よくある質問
=