年金積立口座を活用すれば、毎年の年末調整で大きな税額控除の恩恵を受けながら、退職後の安定した老後資金を準備することができます。周囲の同僚であるキム課長は、昨年の年末調整で予想外の大きな還付金を受け取り、思わず膝を叩いて驚いていました。その秘訣は、毎月コツコツと積み立ててきた年金積立口座のおかげでした。多くの人が老後準備は遠い将来のことだと考え先延ばしにしがちですが、それは税制上のメリットという手近な実益を見逃していることになります。この記事では、年金積立口座の具体的な加入条件や税額控除の限度額、そして成功する資産運用戦略まで、一つずつ詳しく見ていきましょう。複雑に感じられる金融制度を非常に分かりやすく解説しますので、最後までお付き合いください。
=
年金積立口座の税額控除限度額とファンド投資で老後準備と節税を同時に実現する方法
1. 年金積立口座の基本コンセプトと加入対象

年金積立口座は、韓国国民であれば所得がある人は誰でも加入できる代表的な節税金融商品です。以前は加入資格に一部制限がありましたが、現在では所得が発生する給与所得者や自営業者だけでなく、フリーランサーまで幅広く恩恵を受けられます。毎月一定額を拠出し、退職後に年金形式で受給する仕組みで設計されています。銀行の年金積立信託、保険会社の年金積立保険、証券会社の年金積立ファンドに分けられますが、最近では収益率の面で有利な証券会社の口座を探す人が圧倒的に多いです。周囲の知人を見ても、従来の安定した保険商品から離れ、直接株式や上場投資信託(ETF)を購入できる証券会社の口座に移行する傾向が顕著です。
資産形成を始めたばかりの社会人から、退職間近の中年層まで、誰もが自分の経済状況に合わせて柔軟に金額を調整できます。特に毎月支給される給与から一定部分を強制的に貯蓄する効果があるため、普段から貯蓄習慣が不足している人にとっても非常に有用な手段となります。一般的な銀行の定期積金商品と比較した場合、即座の税金還付効果が加わるため、実質的な利回りがはるかに高くなります。ただし、中途解約を行う場合、これまで受けてきた税制上の優遇措置をすべて返還しなければなりませんので、加入時には慎重に決断する必要があります。突然多額の資金が必要になる緊急事態に備え、自分の収入の流れを綿密に検討した上で適切な拠出額を設定することが賢明なアプローチです。
年金積立口座は所得がある人誰でも加入できる代表的な節税商品であり、特に証券会社を通じたファンド投資が人気を集めています。
2. 年末調整の税額控除限度額と節税効果

年金積立口座の最大の魅力は、何と言っても年末調整時に付与される強力な税額控除の恩恵です。年間拠出額に対して一定の割合を税金から直接差し引いてくれるため、「13ヶ月目の給与」を厚くする立役者となります。年金積立口座単独の場合、年間最大600万ウォンまでが税額控除の対象となる拠出限度額が適用されます。これに個人型退職年金を併用する場合、合算して最大900万ウォンまで限度額が拡大するため、節税効果を最大化できます。総給与が5,500万ウォン以下の給与所得者であれば、16.5%の控除率が適用され、最大99万ウォンの税金が還付されます。
総給与が5,500万ウォンを超える高所得者であっても、13.2%の控除率が適用され、最大79万ウォンの所得税を節約する恩恵を受けられます。会社員のパク係長は毎月50万ウォンをコツコツと拠出し、年末調整時に99万ウォンという貴重な還付金を受け取って感嘆を禁じえませんでした。税金を節約しながら老後資産も増やせるという点で、これ以上の効率の良い資産運用手段を見つけるのは事実上困難です。時々、限度額に達しなかったことを後悔するケースが多いので、年末になる前に自分の拠出履歴を事前に確認する習慣が重要です。余裕資金が不足している場合は、12月に一括払いの形で不足分を補填する方法でも、税額控除の限度額を満たすことができます。
年金積立口座は年間最大600万ウォンまで税額控除が可能で、総給与に応じて最大16.5%の高い還付恩恵を提供します。
3. 証券会社の年金積立ファンドを通じた資産運用
安定した預金利回りの商品を越えて、本格的な資産増殖を目指すなら、証券会社が運用する年金積立ファンド口座を選択すべきです。この口座内では、国内外の様々な上場投資信託(ETF)や株式型商品を自由に購入できるため、物価上昇に対抗するのに最適です。最近、多くの投資家が米国市場の代表的な指数であるS&P500やナスダック指数に連動する商品を、コツコツと積立投資で買い集めています。株式市場が過熱しているという不安を感じたときでも、年金口座内で分散投資を行うことで、配当所得税をその場で支払わずに再投資できるという大きな利点があります。
通常の口座で海外株式や上場投資信託に投資すると、収益が発生するたびに15.4%の配当所得税や譲渡所得税が即時に差し引かれます。一方、年金積立ファンド内では課税が繰延べられ、純粋に元本が増える複利効果を享受できるため、長期投資には絶対的に有利です。資産配分戦略で有名な「オールウェザー・ポートフォリオ」を適用し、株式と債券の比率を適切に配分して保有すれば、どんな経済危機にも動じません。毎週決まった曜日に一定額を自動で買い付けるように設定しておけば、株価の変動に一喜一憂せず、安心して投資を継続できます。徹底的な分散投資と長期保有の原則を守れば、退職時に雪だるま式に膨らんだ資産と出会うことになるでしょう。
年金積立ファンド口座を活用すると、配当所得税の課税が繰延べられ複利効果を最大化でき、多様なグローバル資産に投資できます。
4. 年金受給条件と税制上の恩恵
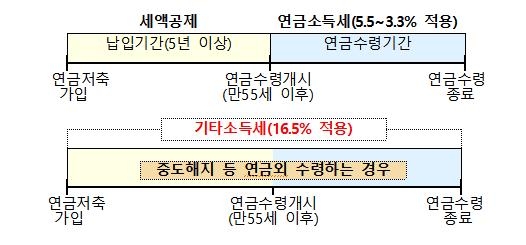
一生懸命貯めた資産を後で引き出す際にも、税金を最小限に抑えるための要件を正確に把握しておく必要があります。年金積立口座の基本的な受給条件は、満55歳以上であること、そして初回加入日から最低5年経過していることを忘れないでください。これらの条件をすべて満たした状態で、国家が定めた年金受給限度額以内で引き出すことで、低税率課税の恩恵を完全に享受できます。受給年齢に応じて3.3%から5.5%の非常に低い年金所得税のみが課されるため、通常の総合所得税率と比較して税負担が劇的に減少します。
もし55歳を超えていても加入期間が5年未満であれば、望んでいた税制上の恩恵を受けられず、不利な状況に陥る可能性があります。したがって、会社勤めをしていない主婦や、早めに退職準備を進める若年層であっても、事前に口座を開設しておくことが絶対的に有利です。受給限度額を超えて一度に多額を引き出すと、年金ではなく雑所得として分類され、16.5%という重い税金が課されます。退職後に毎月一定の生活費を安定して受け取るためには、税制上の受給限度額の計算方法を事前に習得しておくことが賢明です。金融会社のカスタマーセンターやモバイルアプリを通じて、自分の予想受給額と限度額を随時照会できるので、積極的に活用すべきです。
55歳以降で加入期間5年以上、かつ受給限度額 준수条件を満たせば、3.3%から5.5%の低税率課税恩恵を受けられます。
5. 中途解約ややむを得ない引き出し時の注意点
人生を送る中で、予期せぬ多額の資金が必要になったり、経済的に困難な状況に直面したりして、年金積立口座を解約したくなる場合があります。しかし、単なる考えの変わりや短期的な資金不足を理由に中途解約を選ぶことは、これまで築き上げてきた節税の塔を自ら崩す最悪の行動です。中途解約時には、これまで受けてきた税額控除額と運用収益に対して16.5%の雑所得세가一括で課され、大きな損失を被ることになります。会社員のチョイさんは数年前、急いで転居の敷金を用意するために年金口座を解約し、翌年の年末調整でむしろ税金の弾丸を浴びて深い後悔をしました。
ただし、本人の破産や天災地変、あるいは加入者の死亡や3ヶ月以上の長期療養を必要とする疾病の発生など、法律で定められたやむを得ない事由が存在します。このような特別な状況では、解約せずに年金所得税率である3.3%から5.5%の低い税率で引き出せる例外規定が存在します。したがって、突然の非常事態が発生した際、必ずしも口座を閉鎖するのではなく、金融会社に連絡して例外引き出し事由に該当するかまず確認することが必須です。普段から緊急資金名目の預金は別の口座に徹底的に分離し、年金口座だけは退職まで徹底的に封じ込めておくという心構えが必要です。
単なる考えの変わりによる中途解約は税金の弾丸を浴びる可能性があるため、法的な例外事由がない限り長期保有が必須です。
6. 成功する老後準備のための実践戦略
これまで見てきた内容を基に、今日すぐに実行に移せる具体的な老後準備戦略を立ててみましょう。まず、自分の年間所得水準を正確に把握し、年金積立口座と個人型退職年金を合算した900万ウォンの限度額を満たすかどうかを決定する必要があります。毎月給与支給日に自動振替で一定額が引き落とされるように設定しておけば、意識しなくても自然と資産が増える奇跡を経験できます。証券会社のモバイルアプリを通じて、安全な債券型商品と成長性の高いグローバル株式型上場投資信託を、自分の性向に合わせて適切に配分してみましょう。周囲の揺れに一喜一憂せず、10年以上コツコツと積立買い付けを続ければ、堅実な老後資金がいつの間にか手元にあるでしょう。
2026年現在、物価上昇と経済的不確実性が大きくなった時期だからこそ、徹底的な節税と資産配分は選択ではなく生存の必須条件です。政府の税制上の恩恵を100%活用しながら、複利の魔法まで享受できる金融商品は、年金口座がほぼ唯一無二です。今日、退社時にスマートフォンを起動し、証券会社のモバイルアプリで年金口座を開設したり、既存の拠出額を確認したりする小さな行動から始めてみてください。小さな関心と実践が積み重なり、将来の退職後の生活の質を完全に変える最も強力な武器となるでしょう。
自動振替設定を通じて毎月コツコツと拠出し、長期的な資産配分戦略を実践することが、成功する老後準備の核心です。
よくある質問
=