年金積立口座は、最大900万ウォンの積立限度額内で、最大148万5,000ウォンの税金を直接還付してもらえる最も確実な節税手段です。毎年年末の確定申告シーズンにおいて、サラリーマンが最も悔やむのが、この税額控除の恩恵を満額まで活用できていない状況です。多くの人が資金が55歳まで完全に凍結されると誤解していますが、実際には節税特典という条件が維持されるだけで、元本は状況に応じて自由に運用できます。この記事では、年金積立の正確な限度額と活用方法、そして資産配分戦略まで詳しく解説します。
=
年金積立の税額控除限度額と特典、サラリーマンが必ず知るべき必須戦略
1. 年金積立口座の基本概念と誤解の解消

55歳まで資金が凍結されて困ると感じる方が多いですが、これは制度の誤解から生じる大きな錯覚です。口座に資金を入れた瞬間に、そのお金が永遠に閉じ込められるのではなく、税額控除という特別な特典が固定されるだけです。実際に緊急時に資金が必要になった場合でも、元本の一部を引き出したり、他の金融手段と連携する方法も十分に開かれています。
単に口座に眠っている現金性資産をこの口座に移すだけでも、毎年税金の負担を軽減する確かな盾になります。周囲の同僚が毎年確定申告時にまとまった還付金を受け取っているのを羨むだけでは済みません。自分も制度を正しく理解して実践すれば、十分に享受できる正当な権利です。固定されるのはお金ではなく、不必要に流出する税金であるという点を忘れてはいけません。
年金積立は資金が凍結する制度ではなく、税負担を軽減する強力な節税口座です。
2. 税額控除限度額と最大還付額の計算
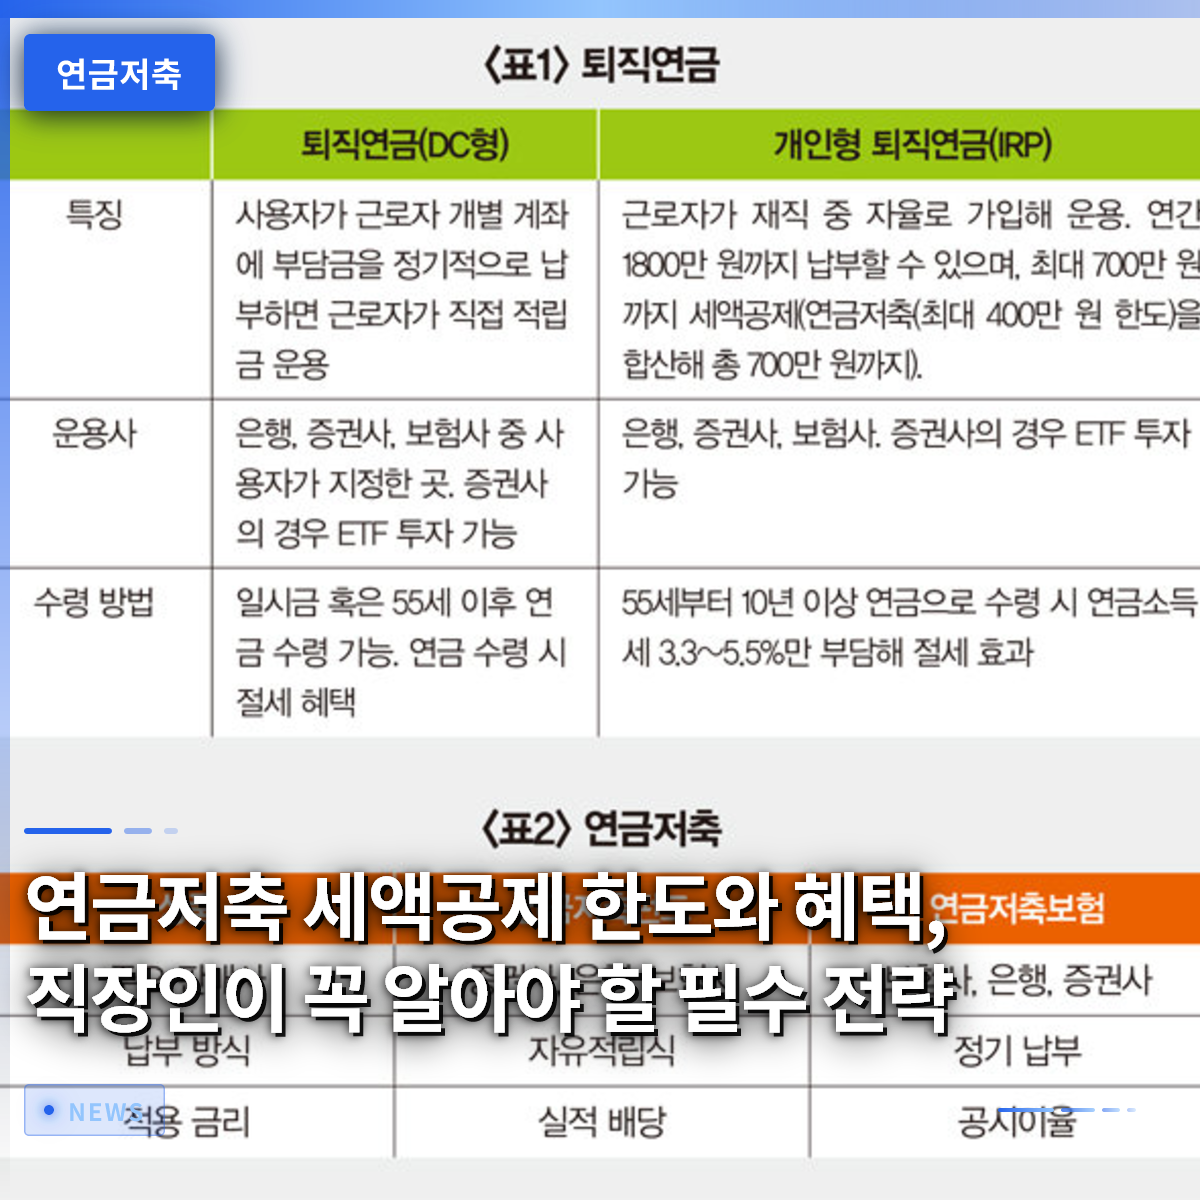
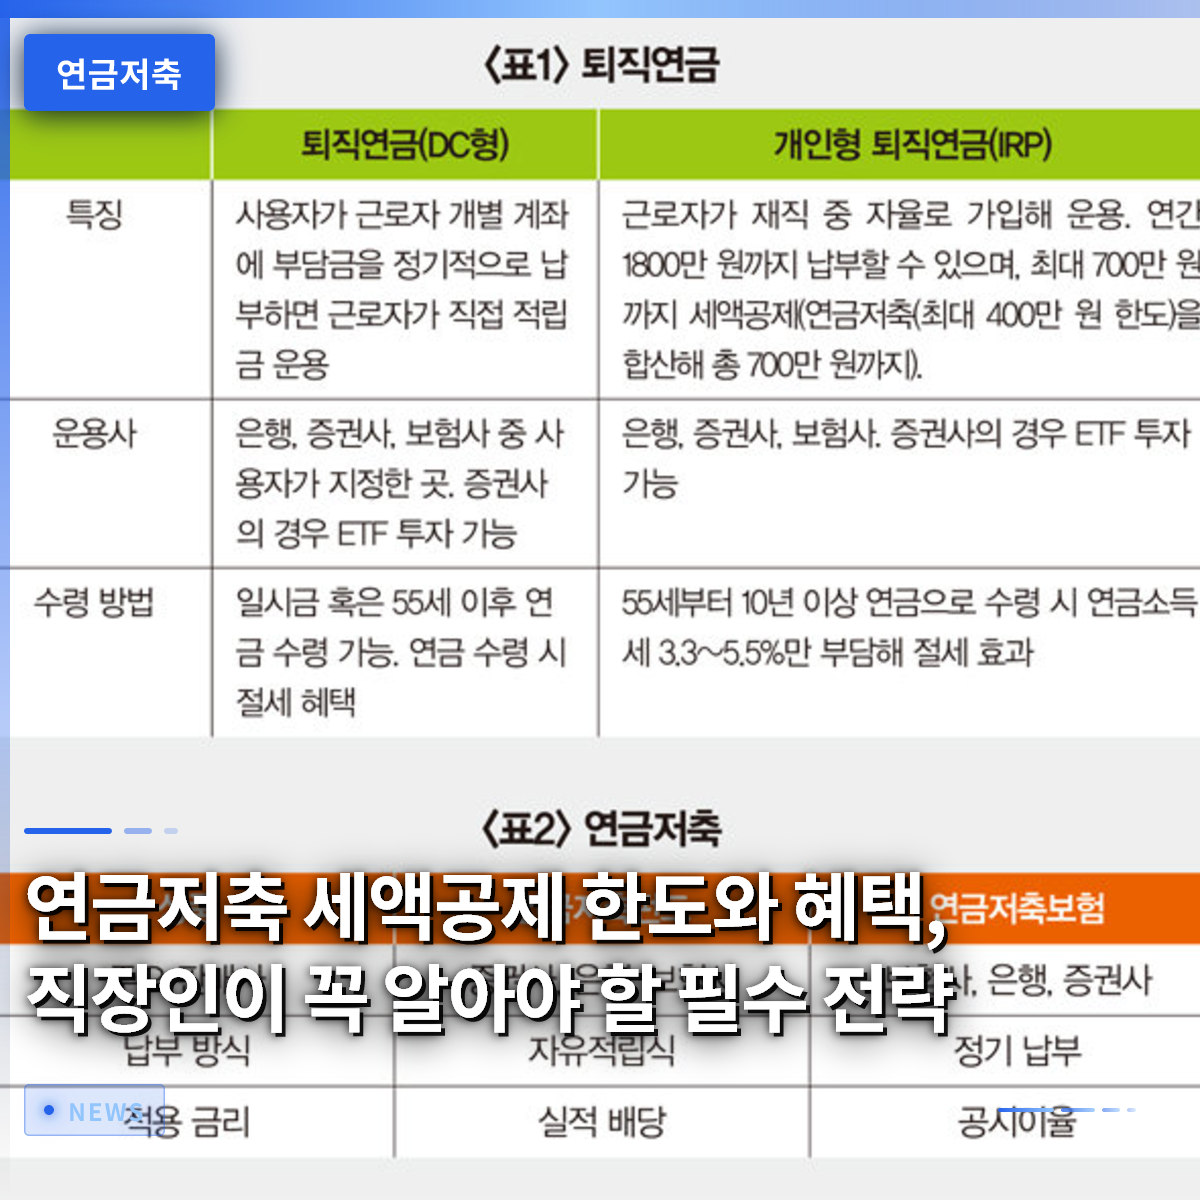
退職年金口座と年金積立を合算すると、年間最大900万ウォンまで税額控除の対象限度額が設定されます。年金積立単独では最大600万ウォンまで積立可能で、これに退職年金を加えて900万ウォンに達させる構造が最も理想的です。総給与が5,500万ウォン以下の労働者には16.5%の控除率が適用され、最大148万5,000ウォンを還付してもらえます。
総給与が5,500万ウォンを超えるサラリーマンでも、13.2%の控除率が適用され、かなりの金額の還付を受け取れます。毎月給与から天引きされていた税金を年末に返してもらえる感覚は、職場生活の大きな活力源にもなります。昨年50万ウォンしか還付されなかったキムさんは、今年こそ限度額を満額利用しようと決め、毎月50万ウォンの自動振替を設定しました。このように計画的に積立額を設定することが、節税成功の核心です。
年金積立と退職年金を合わせて年間900万ウォンを積立すれば、最大148万5,000ウォンの税額控除を受けられます。
3. 多様な金融商品と連携した資産運用戦略
単に現金として積み立てるだけでなく、証券会社のアプリを通じて多様な商品に投資できる点が大きな利点です。最近では、顧客が自ら銘柄を選ばなくても、専門家が資産配分を代行してくれる商品も人気を集めています。どの商品を選ぶべきか悩む投資家の管理負担を軽減するため、忙しいサラリーマンには最適です。
特に、政府が個人向けに販売する国債商品も退職年金口座を通じて投資できる道が開かれ、選択肢がさらに広がりました。株式型商品から安定性の高い債券型商品まで、自分の投資性向に合わせて自由にポートフォリオを構築できます。毎月積立方式で優良資産を買い集めているうちに、いつの間にか十分な老後資金が蓄えられていることに気づきます。株価下落期にはむしろより多くの数量を購入できるため、長期投資の観点からも非常に有利です。
証券会社口座を通じて多様な商品に分散投資し、老後資金を効率的に増やしていくことができます。
4. 総合所得税と年金所得税の理解
老後に年金を受給する際には年金所得税が課されますが、一般的な利子所得税よりもはるかに低い税率が適用されます。年齢を重ねるにつれて収入が減ることを考慮すると、税率負担が軽減されることは、退職者にとって大きな経済的安心感を与えます。受給時期と金額を調整することで、税負担を法的な範囲内で最小限に抑えることが十分に可能です。
もし年金受給限度額を超えて一度に多額を引き出そうとすると、その他所得税が課される可能性があるため注意が必要です。したがって、退職後のキャッシュフローを事前にシミュレーションし、毎月適切な金額に分けて受給する計画を立てることが賢明です。税務専門家の助けを借りなくても、少し関心を持つだけで誰でも簡単に節税戦略を完成させることができます。税金を減らすことは、つまり利益を上げることと同じであるという真理を絶対に忘れてはいけません。
退職後の年金受給時に低い税率が適用されるため、長期的な税負担を大きく減らすことができます。
5. 投資資産の移管とISA口座の活用方法
満期解約を控えた資産管理プラットフォームや投資口座がある場合は、年金積立への移転を積極的に検討すべきです。既存口座で発生した損益を通算して税金を精算し、税後の残額をそのまま年金口座に移すことができます。このように移転された資金は、課税繰延べ効果を受けながらさらに増やしていくことができるため、資産形成に大きく役立ちます。
パクさんは満期になった口座の資金をただ預金口座に戻そうとしていましたが、友人の助言を聞いて年金口座へ直接移転しました。おかげで追加の税負担なしに資産を運用し続けられ、年末の確定申告還付金まで得る一石二鳥の効果を享受しました。このように複数の制度を有機的に連携して活用すれば、普通のサラリーマンでも資産を迅速に増やしていくことができます。金融会社の窓口やモバイルアプリを通じて移転手続きを簡単に処理できるため、先延ばしにする理由はありません。
満期になった資産を年金口座に移転すれば、課税繰延べ特典を受けながら安全に資産を増やせます。
6. 失敗しない年末確定申告と老後準備のための実践ガイド
毎年12月になって慌てて口座を作り、資金を入れている人が多いですが、これは非常に残念な方法です。残り期間中に毎月分割して積立する方式を選ぶことで、市場のボラティリティに柔軟に対応しながら元本を守ることができます。年末の確定申告シーズンに迫ってからまとまった資金を調達して苦労するのではなく、今すぐに自動振替の設定を開始すべきです。
政府の政策変更や税制特典の基準を定期的に確認する習慣は、成功するサラリーマンの資産運用の基本的な素養です。今日学んだ内容を基に、自分の年間収入と積立可能な金額をもう一度丁寧に確認してみてください。今の小さな関心と実践が、数年後に数百万ウォンの節税と快適な老後という貴重な結果として返ってくるでしょう。ためらわずに、今日すぐに証券会社のアプリを開いて自分の口座状態を確認することを推奨します。
今すぐに自動振替を設定し、継続的に積立することで、年末の確定申告還付と老後準備を同時に成功させることができます。
よくある質問
=