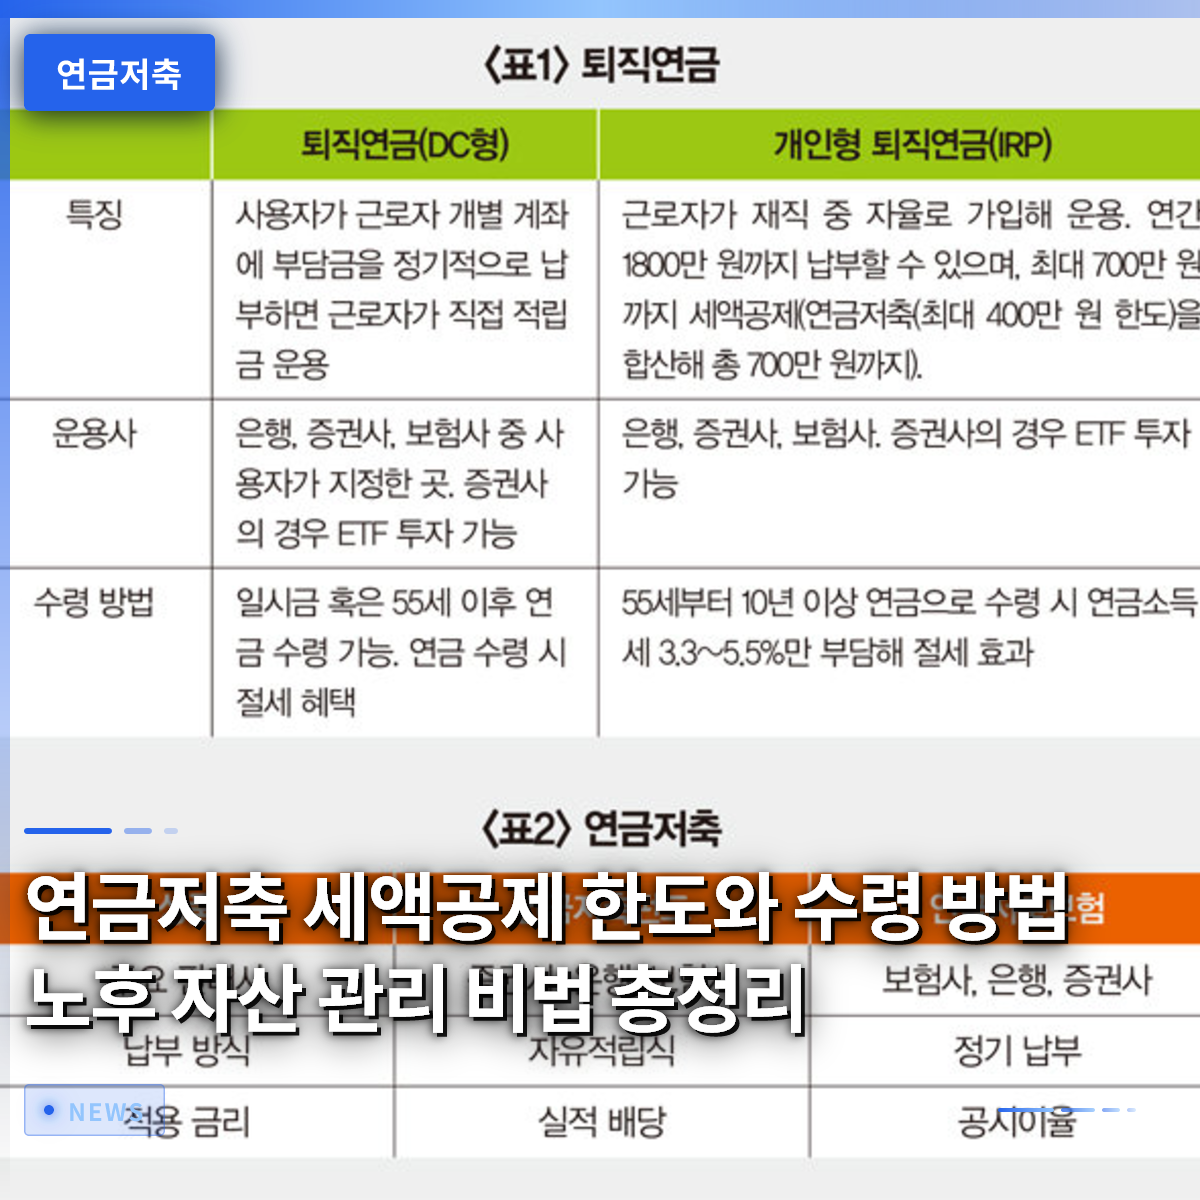
安定した老後生活を目指すなら、年金貯蓄口座を通じた資産管理は必須です。多くのサラリーマンは退職準備の重要性を理解していても、どこから始めればいいかわからず迷っていることが多いものです。特に介護費用の増加や予期せぬ出費により、従来の退職公式が崩れるケースが増えているため、体系的な準備がより重要になっています。最近、証券会社が実施している様々なイベントや資産管理プログラムも注目すべき要素です。この記事では、年金貯蓄の税額控除特典から効率的な投資方法、そして退職後に賢く資金を引き出す方法まで詳しく解説します。他人事のように思えていた老後資金の準備が、思っているよりずっと身近にあることに気づくでしょう。
=
年金貯蓄の税額控除限度額と受給方法、老後資産管理の秘訣まとめ
1. 年金貯蓄とIRPの税額控除限度額の真実

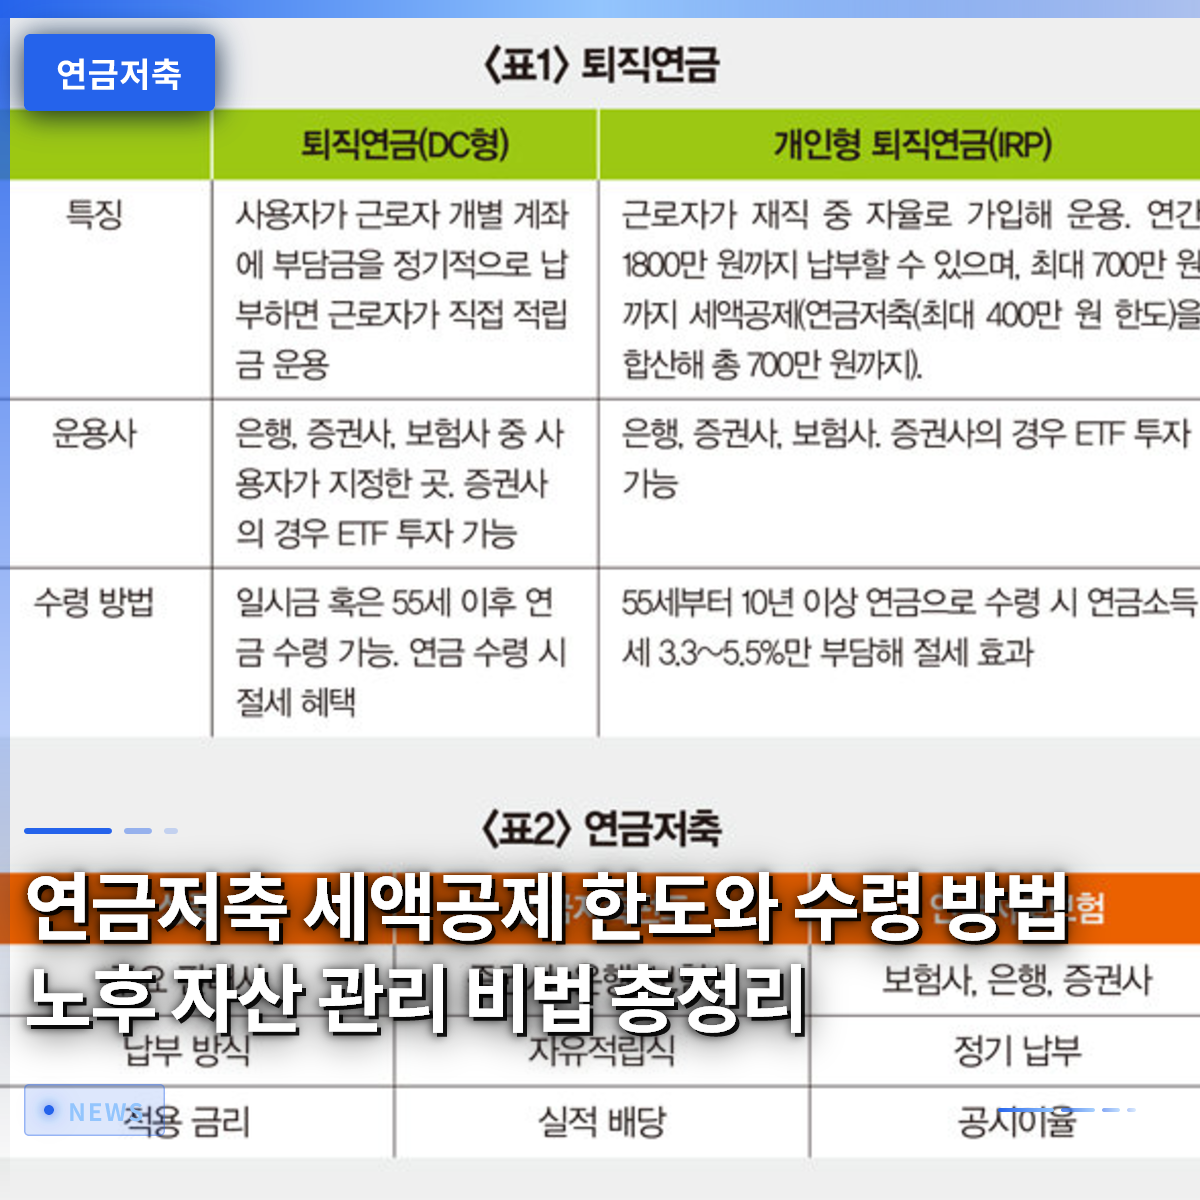
年金貯蓄と退職年金を合算した税額控除の限度額は、年間最大900万ウォンまで適用されます。多くの人が年金貯蓄でそれぞれ900万ウォンずつ別途控除を受けられると誤解していますが、実際には両方の口座を合算して計算されるため、自分の納付能力に合わせて比率を調整することが賢明です。例えば、年金貯蓄に600万ウォンを入れ、個人型退職年金(IRP)に300万ウォンを入れるという組み合わせを作ることもできます。
こうした限度額の構造を正確に理解しなければ、税額還付効果を最大化できません。ただ漠然と多く入れれば必ず控除が増えるわけではないので注意が必要です。年末調整の時期になると、サラリーマンの最大の関心事はこの税額控除特典です。専門家たちは、所得水準と将来のキャッシュフローを考慮し、毎月納付する金額を事前に計算しておくことをアドバイスしています。
年金貯蓄と退職年金を合算した年間の税額控除限度額は最大900万ウォンであり、自分の状況に合わせて配分すべきです。
2. 自己主導型資産管理と投資商品の活用
今の時代、年金資産を単に預金に預けるだけでなく、自ら投資する方法が主流になっています。証券会社の口座を通じて多様な上場指数ファンド(ETF)などに投資すれば、長期的に物価上昇率に対抗できます。毎月一定額を高品質な資産に分散して積み立てる戦略は、変動の大きい市場でのリスクを軽減してくれます。
周囲では株式市場の動向に合わせて資産を頻繁に移動させる姿をよく見かけます。しかし、退職資産については長期的な視点を持ち、揺るぎない軸を持つことが重要です。証券会社が提供する様々な資産配分レポートや投資指針を参考にすると大きな助けになります。自らポートフォリオを構築し管理する能力を磨くことが、成功した老後の鍵です。
年金貯蓄口座を通じて上場指数ファンドなどの多様な投資商品に直接資金を配分し、長期的な収益率を高める必要があります。
3. 退職後の年金受給順序と節税戦略

退職を迎えた後、積み立てた資金を引き出す際、どの口座から先に引き出すかによって税金が変わります。非課税元本や繰延べ退職所得など、資金の性質によって適用される税率が異なるためです。ただ漠然と引き出すのではなく、税負担を最小化できる順序を検討することが有利です。
実際に資金を引き出す際に「税金の爆弾」を避けるために専門家の助けを求める人も多くいます。年金の受給期間や方法は、退職後も自分の生活費支出に合わせて柔軟に変更できます。毎月一定のキャッシュフローが得られるように設計することで、老後生活の不安を軽減できます。小さな差が数年後に積み立てられる資金の規模を完全に変えることを覚えておきましょう。
年金の引き出し時に資金の性質と順序を慎重に検討し、税負担を減らしつつ安定したキャッシュフローを維持すべきです。
4. 予想受給額の照会とシミュレーション方法
将来毎月いくら受け取れるかを正確に把握するには、統合照会サービスを活用するのがおすすめです。国民年金とは別に加入している個人年金の予想額を一目で確認するのが難しい場合は、デジタルプラットフォームを利用してみてください。スマートフォンアプリやNaver Payなどのサービスを通じて、数回のタップで老後資産全体を照会できます。
現在保有する資産に、今後10年間にわたり毎年一定額を追加納付するシミュレーションを行うことができます。十数年後に夫婦合算で受け取れる金額を事前に計算しておくと、モチベーションが確実に高まります。生活費と個人年金の納付額を除いた余剰資金を正確に把握することが優先です。毎月貯蓄できる金額を現実的に算定し、退職貯蓄口座を回復させていきましょう。
デジタルプラットフォームと照会サービスを積極的に活用し、国民年金と個人年金の予想受給額を定期的に確認すべきです。
5. 証券会社のイベントと実用的な口座の活用方法
多くの証券会社が新規顧客と既存顧客を対象に、様々な特典を付けたキャンペーンを継続的に実施しています。「年金貯蓄ジャンプアップイベント」のようなプロモーションを上手に活用すれば、ちょっとした商品券や投資支援金を得られます。単に特典のためだけでなく、手数料条件やモバイルアプリの利便性を 꼼꼼と比較して証券会社を選ぶべきです。
銀行や証券会社の中で、自分の投資スタイルに合った金融機関を選ぶことが、長期レースで勝利する秘訣です。給与や年金を受け取る顧客向けに優遇金利を提供する普通預金と連携して資金を管理する方法も有用です。余剰資金を一時的に待機させるパーキング口座と年金貯蓄口座を有機的に連携させれば、資金の回転率を高めることができます。
証券会社の多様な加入イベントと優遇特典を比較し、自分に最も有利な金融機関を選択すべきです。
6. 成功した老後準備のための最後のアドバイス
今はまだ退職が遠く感じられるかもしれませんが、時間は思っているより早く過ぎ去ることを心に留めておきましょう。毎月コツコツと貯蓄し、正しい方向に投資する習慣だけが、豊かな未来を保証してくれます。介護費用や予期せぬ出費要因が生じても動じないよう、緊急資金と年金資産を徹底的に分離しておきましょう。
今日からでも自分の年金貯蓄口座を開き、納付限度額とポートフォリオを確認してみてください。小さな実践の積み重ねが、十数年後に莫大な経済的自由と安定感として返ってくるでしょう。未来の自分への最も確実で賢い投資を、今すぐ始めてみましょう。継続的な関心とチェックこそが、成功した老後資産管理の完成です。
徹底的な事前計画と継続的な実践を通じて、揺るぎない老後資産を構築し、未来に備えるべきです。
よくある質問
=