年金貯蓄保険は、毎年所得税の減税 혜택を受けながら、老後資金を安定的に積み立てることができる代表的な金融商品です。会社員の金さんは、毎月一定額を払い込み、年末調整での還付金を楽しみにしながら数年間この商品を継続しています。しかし、最近の物価上昇率を考慮すると、元本保証型の商品だけでは将来の豊かな生活を保証するのは難しいという声が大きくなっています。周囲で証券会社のファンド商品に移行する姿を見ると、自分の口座が安全なのか不安になるのも事実です。果たしてこの商品は皆さんの退職設計において唯一の答えとなり得るのか、慎重に検討する必要があります。この記事では、年金貯蓄保険の構造と隠れたメリット・デメリットを徹底的に分析し、賢い資産管理の方向性を提示します。
=
年金貯蓄保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析
1. 年金貯蓄保険の基本構造と税額控除 혜택
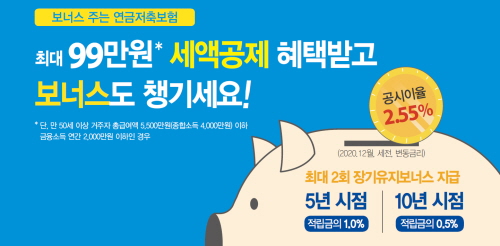
年金貯蓄保険は、国が退職準備を奨励するために作った税制優遇付き貯蓄商品の一つです。毎年払い込む金額に対して一定の割合で税額控除を受けられるため、年末調整のシーズンには大きな人気を博しています。総給与額が一定基準以下の労働者であれば、払い込み限度額内で相当な金額を取り戻すことができます。例えば、毎月決められた金額を誠実に入金すれば、翌年初めに口座に現金が入ってくるような節税効果を享受できます。このため、現在の税金負担を減らしたい会社員には魅力的な選択肢として映ります。
ただし、こうした 혜택の裏には、長期間お金を拘束しなければならないという厳格な条件があることを覚えておく必要があります。退職時期である高齢期まで元本を引き出せないようにする仕組みが用意されているからです。もし途中で個人的な事情で解約した場合、これまで受けていた税制優遇をそのまま返還しなければならない不利が生じます。したがって、自分の月収と支出構造を正確に把握した上で、毎月負担できる水準に合わせて加入することが賢明です。無理に大きな金額を設定して途中で諦める状況を作らないことが何より重要です。
年金貯蓄保険は毎年高い税額控除 혜택を与えますが、長期維持が必須です。
2. 安定性と利回りの二面性
この商品の最大の特徴でありメリットは、元本が保証されている点にあります。株式市場が暴落したり経済状況が悪化しても、私が払い込んだ元本は保険会社によって安全に守られます。毎日株価画面を覗き込んで心を痛める必要がなく、安心して眠れる心理的安定感を提供します。変動性に極度の疲労を感じる保守的な傾向の加入者にとって、これ以上の防御壁はありません。
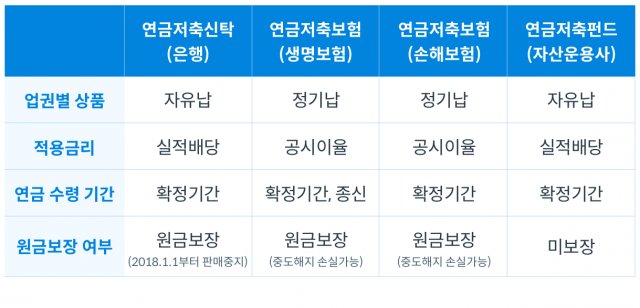
しかし、元本が保証されている分、物価上昇率に追いつくには利回りが著しく不足するという致命的な弱点が存在します。最近の調査結果によると、証券会社のファンド型商品が二桁の利回りを記録した際に、保険型商品は非常に低い水準にとどまっていました。時間が経つにつれて通貨価値は下落するのに、利息収益も微々たるものなら、退職後の実質的な購買力はむしろ減少する可能性があります。安定性だけを信じて放置しておくと、物価上昇の波に資産が侵食される結果を招くかもしれません。したがって、安定した元本確保と資産増殖という二兎を追うために、深い検討が必要です。
元本が保証される安全性がありますが、低い利回りは長期的に大きなデメリットになります。
3. 年金貯蓄ファンドとの比較と乗り換え
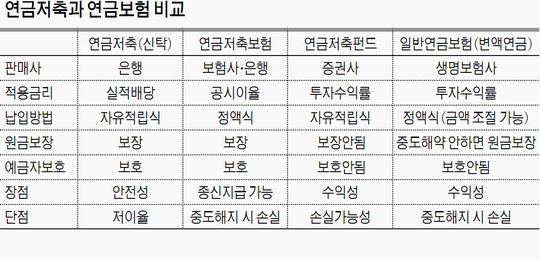
多くの退職準備者が保険商品と証券会社商品の間で葛藤を抱えています。証券会社が運用する商品は株式や上場指数ファンドに直接投資できるため、積極的な資産増殖が可能です。一方、保険会社は公示利率や確定金利に従うため、利回り面では明確に劣る姿を見せます。実際、両商品の利回りの差が数十倍に達するという統計が出ており、若年層を中心に移行する傾向が見られます。
以前から保険に加入している人々も、遅れてこの事実を知り、口座移転を検討するケースが多いです。既存に積み立てた契約を解約せずにそのまま証券会社の商品に移行できる制度が用意されています。ただし、乗り換えを決意する際は、自分の投資傾向と退職までの残り期間を冷静に検討する必要があります。売買タイミングを自分で掴む必要があるファンド投資が性に合っていない場合、むしろ保険の安定性が良いかもしれません。無条件に他人が良いと言う方向に流されるのではなく、自分の投資哲学に合った選択を下すべきです。
利回りを重視するならファンドへの移行を検討できますが、慎重な判断が必要です。
4. 中途解約時に発生する税金爆弾の危険
年金貯蓄保険に加入する際に最も警戒すべき部分は、まさに中途解約の危険です。まとまったお金が急に必要になって口座を崩す瞬間、これまで受けていたすべての税額控除 혜택が水泡に帰します。国はこれを雑所得として扱い、高い税率を適用して税金を徴収するため、口座に入ってくるお金は想像よりずっと少なくなります。10年以上誠実に入金してきた努力が一瞬で無駄になる虚しさを味わうことになります。
実際に家計が苦しくなり、やむを得ず契約を解約して税金爆弾に遭い後悔する人が少なくありません。したがって、緊急預金として機能する預貯金を別途用意した状態でこの商品に近づくべきです。万一の事態に備えて、月払い金額をあまり無理に設定しないことが安全策を講じる方法です。契約を維持している間、絶対に中途解約しないと固い決意で長期レースを完走する必要があります。
中途解約時は税額控除の返還と雑所得税の課税により大きな損失を被る可能性があります。
5. 高齢期に受け取る年金所得税の秘密
退職時期が来てようやく毎月年金を受給する際も、税金の問題を軽視してはいけません。55歳以降に年金形式で受給すると、国は老後生活の安定のために非常に低い税率の年金所得税を課します。一般的な所得税率よりもはるかに有利なため、税金負担を大幅に減らしながら生活費を確保できます。
しかし、ここで注意すべき点は、年金受給額が年間一定金額を超えると、他の所得と合算されて総合所得税の対象となることがあるということです。もし退職後に様々な経路から得られる収入が多い場合、予期しない税金爆弾に遭うリスクも存在します。したがって、受給期間を長く伸ばしたり、毎月受け取る金額を調整したりするなどの賢い引出し戦略が必要です。税金を減らすための方法を事前に把握しておくことで、老後に不要な支出を防ぐことができます。
年金受給時に低税率課税 혜택がありますが、総額に応じて総合所得税の対象となる可能性があります。
6. 賢い退職設計のための最終提言
成功した老後準備のためには、一つの商品だけに全財産を集中投資する方式を避けるべきです。年金貯蓄保険が持つ確実な元本保証と税額控除のメリットは、保守的な資金管理の確かな基礎になります。ここに積極的な傾向の他の投資資産を適切に混ぜ、刻一刻と変化する物価上昇に対応する必要があります。
将来の生活は誰にも正確に予測できないため、分散投資は常に正解に近いものです。今日からでも自分の資産状況を落ち着いて点検し、毎月出る固定支出と貯蓄額を再調整してみてください。焦った気持ちを捨て、長期的な視点を持つことで初めて、確実で平穏な老後を迎えることができます。今踏み出す小さな一歩が、数十年後の豊かな退職生活を決める最も重要な鍵となるでしょう。
安定性と収益性を調和させ、分散投資する知恵が必要です。
よくある質問
=