「所得控除用年金貯蓄」と呼ばれる年金貯蓄商品は、厳密には所得控除ではなく、税額控除の恩恵を提供する金融商品です。多くのサラリーマンは毎年確定申告の時期が近づくと、税金を減らすためにこの商品への加入や追加拠出を検討しています。実際、毎年定められた拠出限度額まで資金を積み立てれば、かなりの金額を税金として還付してもらうことができ、「13ヶ月目の給料」を確保するための重要な手段とされています。しかし、正確な控除率や限度額を知らずに安易に加入し、後で資金を引き出す際に税金の負担が重くなったり、中途解約によって損失を被ったりするケースも少なくありません。本記事では、年金貯蓄の正確な税制優遇構造から限度額の活用方法、そして老後を備えるための適切な積立戦略まで詳しく見ていきましょう。
=
所得控除用年金貯蓄の限度額と税額控除特典の総まとめ(2026年基準)
1. 正確な名称と税法上の分類

「所得控除用年金貯蓄」という表現は日常的に広く使われていますが、税法上の正確な用語は「税額控除用年金口座」です。かつては所得控除の形式でしたが、税法の改正により、拠出額の一定割合を算出税額から直接差し引く税額控除方式に変更されました。それでもなお、多くの人が「所得控除」という古い用語で呼び、税金を減らす代表的な節税手段として認識しています。この商品は、銀行が扱う年金貯蓄信託、保険会社の年金貯蓄保険、そして証券会社の年金貯蓄ファンドに大きく分類できます。それぞれの商品には運用方法や手数料体系が異なるため、自分の投資傾向に合った選択が非常に重要です。過去に加入した商品の条件に満足していない場合は、他の金融機関への契約移転という方法も積極的に活用できます。
所得控除用年金貯蓄は税法上、税額控除商品であり、銀行、保険、証券会社それぞれで異なる形式で加入できます。
2. 年間拠出限度額と税額控除率

年金貯蓄単独商品の場合、年間拠出可能な最大限度額は600万ウォンまで設定されています。これに個人型退職年金口座を併用して追加拠出すると、合計限度額は900万ウォンまで拡大します。総給与額が5,500万ウォン以下のサラリーマンであれば、拠出額の16.5%を税額控除として受けられ、最大148万5,000ウォンを還付されます。総給与額が5,500万ウォンを超える場合は13.2%の控除率が適用され、最大118万8,000ウォンの還付恩恵を受けられます。毎月一定額をコツコツ貯めながら、確定申告で実質的な現金還付を望むなら、この限度額を正確に埋めることが有利です。年末になって慌ててまとまった金額を投入するのではなく、毎月自動振替を通じて計画的に拠出額を管理する姿勢が必要です。
年金貯蓄単独では600万ウォン、退職年金と合算すると900万ウォンまで限度額が適用され、最大16.5%まで還付を受けられます。
3. ファンドへの切り替えが必要な理由
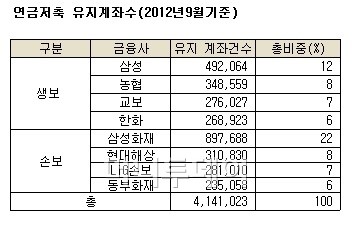
長年保険会社の商品に加入していた多くの人が、最近では証券会社の年金貯蓄ファンドへの口座移転を急増させています。従来の保険商品は、初期に事業費や解約控除金名目で差し引かれる手数料が多く、実質的な利回りを期待しにくいからです。一方、証券会社のファンド口座では、投資家が自ら国内外の株式型ファンドや上場投資信託(ETF)などに分散投資し、物価上昇率に対抗できます。実際、退職後に受け取る年金が物価上昇スピードに追いつかず、実質的な生活費が不足する弊害を防ぐための必須の選択です。長期間資金を拘束する商品特性上、毎年発生する手数料の差は数十年後の最終資産規模に大きな格差を生み出します。したがって、過去の慣習から脱却し、手数料構造を慎重に比較し、収益性のより高い商品への切り替えの知恵が求められます。
長期投資において、高い手数料を課す商品よりも、多様な資産に分散投資できるファンド口座の方が有利です。
4. 中途解約時に発生する税金の負担
所得控除用年金貯蓄は、最低5年以上拠出し、55歳以降に年金形式で受け取らなければ、税制優遇を十分に享受できません。もし個人的な事情で資金が急に必要になり、契約期間を満了せずに中途解約したり、一時金として引き出して使ったりすると、大きな不利益を被ります。これまで確定申告で税額控除として還付されたすべての金額を返還しなければならないだけでなく、雑所得税名目で高い税率が課されます。毎月誠実な貯蓄で節税恩恵を得ようとした努力が一瞬で水泡に帰す可能性があるため、余裕資金の範囲内でしか拠出すべきではありません。もしやむを得ない資金逼迫が発生した場合は、口座全体を解約するのではなく、一時的に拠出を停止したり、一部金額のみを引き出したりする策を探す必要があります。老後資金という本来の目的を忘れずに最後まで維持することが、資産運用の成否を分ける決定的な要因です。
契約期間を満了せずに中途解約すると、これまで受けた恩恵を返還しなければならないため、余裕資金でのみ拠出すべきです。
5. 退職金の年金受給との連携戦略
会社を退職して受け取る退職金を、すぐに普通預金口座に入金するのではなく、年金口座に移管すれば、退職所得税を大幅に減らすことができます。退職金を年金形式で受け取ると、一時金で受け取る場合よりも税負担を30〜50%程度軽減でき、非常に有利です。サラリーマンが毎年拠出する税額控除用口座と退職金口座をうまく連携させれば、退職後の資産規模を劇的に拡大できます。受給日から61日以内に年金口座へ移管するだけでも、直ちに支払うべき税金を先送りしながら、元本と利子を積み増すことができます。55歳以降、毎月年金を受け取りながら所得の空白期間を埋める優れた生存戦略として活用される理由がここにあります。退職を控えたサラリーマンは、退職金の管理と確定申告時の節税を一つの大きな構想としてまとめ、資産管理計画を立てる必要があります。
退職金を年金口座に移管して受給すれば、税負担を大きく減らし、退職後のキャッシュフローを安定させることができます。
6. 成功する老後準備のための実践策
所得控除用年金貯蓄は、単なる節税ツールを超え、生涯続く金銭の心配を解決する最も強力な武器の一つです。今の確定申告還付金だけに目を奪われ、商品の構造や長期的な運用方針を軽視すれば、未来の豊かさを逃してしまいます。毎月自分の収入水準に合わせて無理のない範囲で自動振替額を設定し、コツコツと資産を積み上げる姿勢が必要です。経済状況の変化や物価上昇率を考慮し、定期的にポートフォリオを確認し、必要に応じて専門家の助けを求めることも良い方法です。今日からでも自分の年金口座の状況を詳しく確認し、不足している拠出限度額を埋めていく小さな実践を始めてみてください。遠い未来に退職時期が訪れた時、笑顔で余裕のある生活を楽しめる唯一の秘訣は、今始める貯蓄にあります。
直近の節税効果とともに、長期的な資産運用計画を立ててコツコツ実践することが、成功する老後の近道です。
よくある質問
=