国内主要な市中銀行の総受入残高が過去最高水準を更新し、市中の資金が安全資産へ急速に移動しています。株式市場がボックスレンジに閉じ込められ長期間横ばい状態が続く中、リスクを取らず確実に利子を得ようとする人々が增加したためです。特に、いつでも出し入れが可能でありながら利子が付くパーキング口座や高金利の特販商品に莫大な資金が殺到しています。会社員のチョ・モさんは、秋夕(チュソク)の賞与を株式に投入する代わりに、金利の高い地方銀行の普通預金口座に預けて安全に管理しています。対外的な経済的不確実性が拡大する中、投資家は現金を握りながら機会を窺える銀行商品を好む傾向にあります。本記事では、最近急増している銀行の総受入の背景と、実用的な資金運用戦略を詳しく見ていきましょう。
=
株式ではなく預金・貯金に資金が集中し、銀行の総受入残高が今年最高を記録した理由
1. 株式市場の横ばい状態と安全資産への資金集中
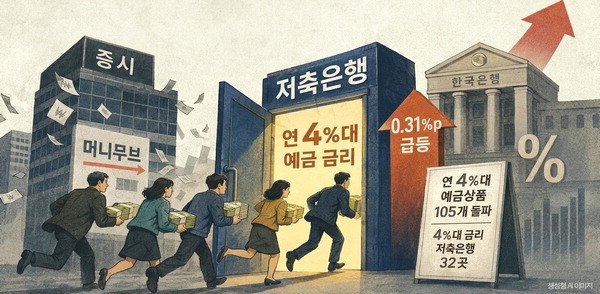
国内株式市場がボックスレンジから抜け出せず退屈な流れが続く中、投資家たちは株式口座を離れ銀行の門を叩いています。KOSPI指数が中盤から後半にかけて退屈な横ばい状態を続けるため、いつ反発するか分からない株式に安易に飛び込めない状況です。しかし、資金を無計画に拘束する定期預金に加入するとなると、株価が急騰した際に素早く対応できないのではないかという不安の心理も大きいです。こうした状況の中で、いつでも資金を引き出して株式や他の投資先へ移動できる待機資金性質の口座が注目されています。毎月少額でも確実に利子が付く仕組みのおかげで、会社員や自営業者からの人気は非常に高いです。実際、多くの投資家が不確実な株式市場の代わりに、元本が保証される銀行商品で息を調整しています。
国内金融業界全体の資金フローを見ると、こうした傾向が数値として明確に現れています。株式市場の長期停滞が、預金・貯金商品への資金の大移動を強く後押ししている 셈です。
株式市場がボックスレンジに閉じ込められ、投資家たちが株式の代わりに現金を安全に保管できる銀行商品に殺到しています。
2. 大手5行の総受入残高、今年最高値を記録
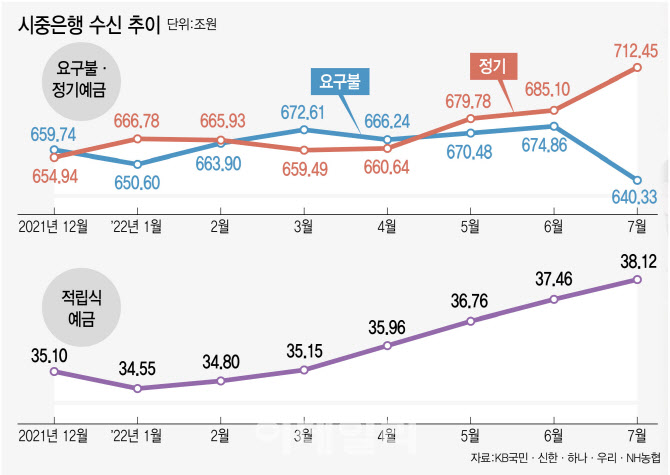
最近の金融業界の集計によると、国内主要5大市中銀行の総受入残高は過去最高水準である1,000兆ウォンを大きく上回りました。年初と比較すると、わずか数ヶ月で100兆ウォンに近い莫大な資金が追加流入したことが確認されています。特に1ヶ月前と比較しても数十兆ウォンの資金が増加するなど、増加速度は非常に急峻です。定期預金だけでなく、いつでも出入金可能な当座預金(普通預金)の残高も半月で数兆ウォン急増しました。当座預金は満期が別途定められていないため、市場状況に応じて機敏に対処できるという利点があります。
このように銀行に莫大な現金が集中する原因は、複合的な対外経済要因とも深く関連しています。国債利子の変動性や人工知能関連産業の速度調整論など、グローバル市場の不安要素が投資心理を萎縮させました。
主要市中銀行の総受入残高は、年初比で100兆ウォン以上急増し、今年最高記録を樹立しました。
3. 信用金庫のパーキング口座最高金利競争
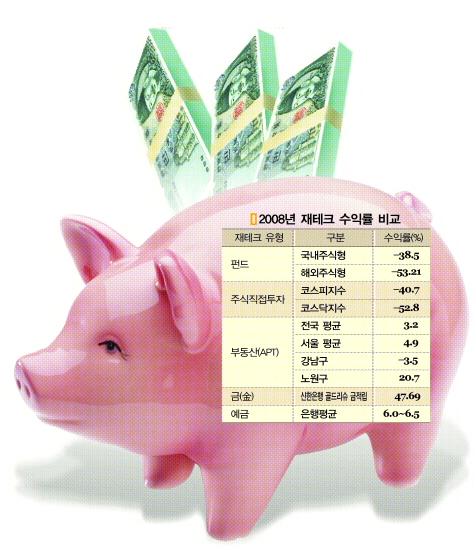
市中銀行だけでなく、信用金庫業界でも顧客の資金を引きつけるためのパーキング口座金利競争が非常に激しく展開されています。一部の信用金庫では少額限度条件付きですが、最高年7パーセントを超えるパーキング口座を登場させ、倹約志向の資産運用層の視線を捉えました。他の信用金庫も50万ウォン以下の少額残高に対して破格の高金利を適用する専用商品を次々と発売しました。インターネットで簡単に加入できるモバイル専門銀行も、既存のパーキング口座金利を小幅に引き上げ、対抗しています。
こうした信用金庫やインターネット銀行の攻勢は、市中銀行に資金を奪われないための熾烈な生存戦略の一環です。1日預けるだけでも利子がコツコツ積み上がる利点のおかげで、若い世代を中心に加入行列が途切れていません。
信用金庫やインターネット銀行がパーキング口座の金利を大幅に引き上げ、市中資金の獲得のために熾烈な競争を繰り広げています。
4. 相互金融とカード会社の高金利特販コラボレーション
パーキング口座に比べ資金流入速度は少し遅いものの、目を瞠るような高金利貯蓄特販商品も人気を集めています。最近あるカード会社は、地域山林組合と手を組み、基本金利に高い優遇金利を上乗せした年平均8パーセント台の貯蓄商品を投入しました。新村貯蓄銀行の各支店でも、地域住民を対象に最高年6パーセントに達する破格の1年満期貯蓄商品を登場させました。こうした高金利特販商品は、資産運用関連のインターネットコミュニティで瞬時に口コミが広まり、早期に締め切られることが多いです。
ただし、高い金利を完全に受け取るためには、初回取引顧客かどうかや自動振替登録など、様々な面倒な条件を慎重に確認する必要があります。安易に加入して優遇条件を満たせなければ、期待していた利子を受け取れない可能性があるため注意が必要です。
相互金融とカード会社がコラボレーションし、年8パーセント水準の高金利特販貯蓄を登場させ、人気を集めています。
5. 金利上昇期に有利な資金運用戦略
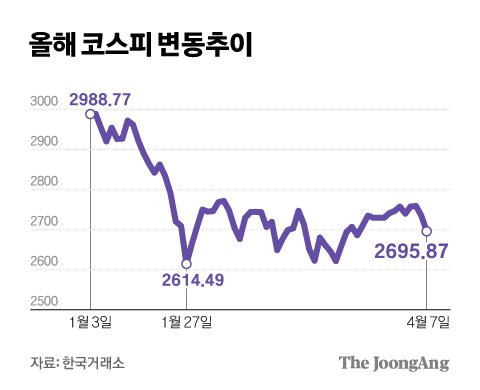
専門家は、現在のように市場変動が大きく金利が上昇する時期には、資金を一か所に長期間拘束することを警戒するよう助言しています。満期が長すぎる商品よりも、パーキング口座や短期預金商品を活用して柔軟性を確保することが賢明な投資法です。高金利の恩恵を十分に享受しながら資産を守り、今後市場金利が下向きに安定した際に再び株式などの資産へ移動する戦略が有利です。実際、多くの金融資産家は無理な投資の代わりに、安全資産と短期商品を適切に組み合わせてポートフォリオを構築しています。
資産管理の核心は、収益率の追求も重要ですが、予期せぬ市場変化に素早く対処できる柔軟性を養うことです。無理に借り入れをして投資するのではなく、余裕資金を安全に運用しながら次の機会を窺う姿勢が求められます。
金利上昇期には、パーキング口座や短期預金で柔軟に資金を運用し、市場変化に対応する戦略が有利です。
6. 総受入増加傾向の今後の展望と行動指針
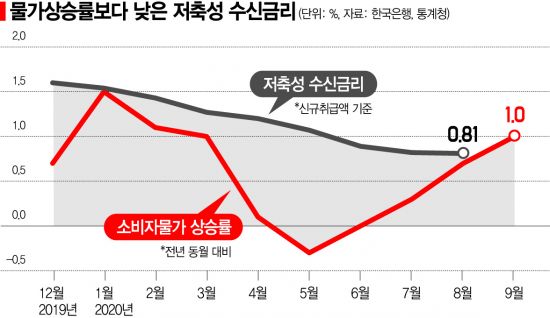
銀行業界の総受入増加傾向は、当面株式市場の流れと絡み合って持続する可能性が非常に高いと、専門家は口を揃えて予測しています。株式市場が明確な上昇動能找到しない限り、安全な利子を受け取ろうとする待機資金は増え続けるでしょう。読者の皆様も、自身の資産状況と投資傾向を綿密に分析し、無理なリスクを避け、安全な商品を探してみてください。特に特販商品の隠れた条件を慎重に比較し、自分に最も合ったパーキング口座を選択することが重要です。現金フローを安定させながら、訪れる経済変化に徹底的に備える知恵を発揮してみてください。
変化の激しい金融市場で、自分の資産を守る最も確実な方法は、噂に振り回されず冷静に情報を把握することです。今日からでも、メインバンクの様々な出入金商品や短期預金・貯蓄の金利を比較し、倹約志向の資産運用を始めてみてください。
株式市場の不安が続く中、銀行の総受入増加傾向は持続する見通しのため、慎重な商品比較と安全な資産管理が必要です。
よくある質問
=