相続税の非課税限度額は単一の数字で決まっているわけではなく、子や配偶者などの家族構成と控除項目の合計によって決定されるため、事前に正確に把握しておく必要があります。多くの方がご両親が亡くなった際、財産が10億ウォン以下であれば必ず税金がかからないと単純に考えていますが、生前贈与財産や財産の構成によって実際の結果は大きく異なる可能性があります。例えば、ソウルにマンション1棟を残して亡くなったご両親の場合、配偶者と子が共にいる場合、基礎控除の合計が10億ウォンに達し、税負担を大きく軽減できます。しかし、過去に親から事前に受け取った財産があったり、法定相続分を誤って計算したりすると、予想外の税金の罠に陥る可能性があります。この記事では、2026年現在適用されている相続税の非課税限度額の正確な基準と各種控除制度を詳しく見ていきます。複雑な税法用語で頭が痛かった方であれば、今日の記事を通じて明確な答えを得られるでしょう。
=
相続税の非課税限度額 2026年基準、配偶者・子控除と計算方法まとめ
1. 相続税非課税限度額の基本構造と理解
相続税の非課税限度額を正しく理解するには、まず基礎控除と一括控除の概念を正確に把握することが何よりも重要です。現行税法上、居住者の死亡により相続が開始されると、基本的に2億ウォンの基礎控除が与えられ、これにその他の人的控除項目を加算して計算することができます。しかし、毎回複雑な人的控除を一つずつ計算するのは面倒なため、大多数の納税者は一括控除5億ウォンを選択して適用されています。基礎控除とその他の人的控除の合計額が5億ウォンに満たなくても、一括控除を適用すれば必ず5億ウォンが控除されるという大きな恩恵が得られます。さらに、子や同居家族の構成に応じて追加的な控除 혜택が付与され、実際の非課税ラインが高くなります。
さらに、子税額控除や未成年者控除など、算出税額を直接減らす多様な税額控除制度も丁寧に確認する必要があります。実際にソウル・麻浦区に住む会社員キムさんの場合、父が亡くなり残したマンションと預金を合わせた財産が約8億ウォンだったため、最初は莫大な税金を心配していました。しかし、子と配偶者がともに生存しており、一括控除と配偶者控除を最大限活用した結果、実際に納付すべき相続税は1ウォンも発生しなかった経験がありました。このように、非課税限度額の基本構造を正確に理解し準備すれば、不要な税金支出を防ぐ最も確実な武器となります。これから取り上げる多様な控除項目を確認しながら、ご家庭に最適な節税戦略を立ててみてください。
一括控除5億ウォンと基礎控除の概念を正確に理解し、家庭の状況に合った控除方式を選択する必要があります。
2. 配偶者相続控除のコアと注意点
配偶者が生存している状態で相続が行われる場合、配偶者相続控除を通じて最低5億ウォンから最大30億ウォンまでという莫大な金額を控除することができます。多くの人が配偶者がいれば必ず10億ウォンまでは税金がかからないと安心していますが、これは配偶者控除と一括控除を単純に合算した結果に過ぎず、厳密な法的限界を考慮する必要があります。配偶者控除の実際の限界は、相続財産の中で配偶者の法定相続分以内で実際に受けた金額を基準に厳格に計算されます。もし遺言や協議分割を通じて配偶者が実際に相続した財産が全くない場合、残念ながら配偶者控除は1ウォンも受けられない点を心に留めておく必要があります。
大邱地方国税庁の最近の事例を見ると、相続税申告過程で配偶者控除限度額を計算する際に法定相続分を誤って適用し、数億ウォンの不足徴収処分を受けた事件がありました。担当税務代理人や相続人が故意ではなかったと主張しても、税法上納付不誠実加算税と本税の責任を免除されなかった代表的なケースと言えます。このように、配偶者控除は必ず実際に相続した財産額が明確に証明されなければならず、相続税申告書の各種検討書を作成することが安全です。夫婦間の財産であっても、死亡時点で誰の名義でどのように移転されるかによって税金の運命が完全に分かれ得ます。したがって、専門家の助言やHomeTaxの模擬計算を通じて、配偶者 몫の財産分割比率を慎重に決定する知恵が必要です。
配偶者相続控除は法定持分と実際受領額を基準に適用されるため、正確な遺産分割協議が不可欠です。
3. 生前贈与財産合算課税の罠
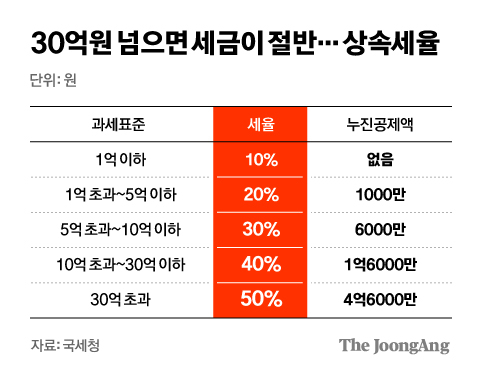
相続税の非課税限度額を計算する際に最も多くミスをする部分が、亡くなる前数年間に子に分けて渡した財産を漏らしてしまうことです。現行法上、相続開始日前の一定期間内に被相続人が相続人に事前に渡した贈与財産は、すべて相続税課税価格に再び合算されるよう規定されています。相続人の場合、通常10年以内に贈与した財産がすべて合算対象に含まれ、相続人ではない親族に渡した財産も5年以内であれば例外なく含まれます。例えば、親が数年前に子にマンションの敷金や事業資金の名目で2億ウォンを事前に贈与した場合、後で相続税計算時にこの金額がそのまま再び加算されます。
結果として、全体の相続財産規模が大きくなり、非課税限度額区間を大きく超え、予想よりはるかに高い累進税率が適用される悲劇が発生する可能性があります。家族間の日常的な生活費や教育費の支援は、社会通念上認められる範囲内で非課税 혜택を受けますが、高額な資産移転は必ず贈与税申告を経る必要があります。贈与税申告を事前にしておけば、後で相続税が課税された際に既に支払った贈与税を控除できるため、必ずしも隠すことが最善ではありません。無意識に口座振込でやり取りしたお金が、後で税務調査過程で高額な相続税と加算税として返ってくるケースを周囲でよく見かけます。したがって、親の生前に資産を移転する際は、今後の相続税非課税限度額と合算期間を総合的に考慮した中長期的な戦略が必ず必要です。
相続開始前の一定期間内に贈与した財産は相続税計算時に合算されるため、生前贈与管理が非常に重要です。
4. 金融財産相続控除と同居住宅相続控除の活用方法
基本的な一括控除と配偶者控除以外にも、特定の条件を満たす場合に追加で受けられる強力な控除 혜택が存在します。代表的なのが金融財産相続控除で、純金融財産額に応じて最大2億ウォンまで相続税課税価格から追加で差し引く非常に有用な制度です。預金や貯蓄、株式、債券などの金融資産が多いほど控除できる金額が大きくなるため、財産の透明性を証明する上で大きな助けになります。ただし、金融機関に残された残高証明書と取引明細書を漏れなく揃えなければならず、債務がある場合は純金融財産を正確に算定する必要があります。
また、長年親と一軒家で同居してきた無住宅の子であれば、同居住宅相続控除を通じて住宅価格の最大100パーセントを控除できます。この控除は最大6億ウォン限度まで適用されるため、住宅価格が高い首都圏居住家庭では税金を劇的に減らす立役を果たします。実際に会社員パクさんは、父が生前に居住していたソウルの戸建て住宅で10年以上一緒に暮らし、住民登録を維持していたおかげでこの控除を適用されました。住宅価格が相当であったにもかかわらず、同居住宅控除と一括控除を同時に適用することで、相続税負担を実質的にゼロに近い状態にすることができました。このように、個別家庭の特殊な生活環境や財産形態を分析すれば、隠れた節税ポイントをいくらでも見つけることができます。
金融財産や同居住宅など個別条件に応じた追加控除を活用すれば、税金を大幅に節税できます。
5. 秋夕の零用钱と生活費贈与、そして税金の境界
家族間でやり取りされる日常的な生活費や零用钱にも税金がかかるのか疑問に思う人が多いですが、法的には社会通念上妥当な範囲内で非課税が認められます。最近の祝日に親に渡した零用钱や子が受けた学費などは、実際の使用처と支給目的が明確であれば贈与税課税対象から除外されます。しかし、親が子から受けた零用钱を貯めて不動産を取得したり株式に投資したりするなど、財産形成に活用した場合は、全く別の展開になります。口座振込明細に単に生活費や零用钱というメモを残していても、実質的に子の資産増殖に使われた場合、課税当局の監視網を逃れることは困難です。
家族間の取引であっても、無償で得た経済的利益はすべて贈与と推定されるため、普段から通帳取引明細を透明に管理する習慣が必要です。親と子間の金銭取引は、借用書を作成し実際に利息を支払うなどの客観的な証拠がある場合に、借りたお金として認められます。税務当局は、お金の名前やメモよりも、実際にそのお金がどこでどのように使われたかを最優先に確認するため、徹底的な準備が求められます。祝日にやり取りされる少額の現金取引まで過度に心配する必要はありませんが、数千万ウォンに達する高額がやり取りされる場合は必ず専門家の検討を経る必要があります。日常的な経済生活の中で無意識に見過ごした小さな送金明細が、後で巨大な相続税や贈与税調査につながることを常に心に留めておく必要があります。
社会通念上認められる生活費は非課税ですが、資産形成に使われた金額は課税対象になり得ます。
6. 国税庁HomeTax模擬計算と最終申告要領
相続税の非課税限度額を正確に確認し、税金を事前に予測する最も速く正確な方法は、国税庁HomeTaxシステムを積極的に活用することです。HomeTaxにアクセスすると、相続税自動計算サービスを通じて保有財産と債務、各種控除項目を入力して予想税額を無料で算出できます。申告期限である相続開始日が属する月の末日から6ヶ月以内に自主申告を完了しなければ、加算税の罠を避けることができないため、スケジュールを逃してはいけません。HomeTax模擬計算を通じて大まかな非課税区間を把握した後、税理士や会計士と相談を進めれば、はるかに効率的で正確な節税プランを完成させることができます。
今後の相続税制度は、社会的経済環境と政府の政策基調に応じて継続的に変化할可能性が高いため、最新改正内容を随時確認する姿勢が必要です。子と配偶者が共に準備する相続設計は、単に税金を減らすことを超えて、家族間の紛争を事前に防止し和を維持する素晴らしい方法です。今日からでも親と一緒に保有資産のリストを整理し、生前贈与明細と予想控除限度額を一つずつチェックしてみることをお勧めします。徹底的な事前準備こそが、貴重な資産を守り、税金負担から平穏な未来を守る唯一の鍵となるでしょう。今すぐHomeTaxにアクセスし、ご家族の予想相続税を軽く叩いてみることから始めてみてください。
HomeTax模擬計算を活用して予想税額を事前に確認し、定められた申告期限内に自主申告を完了する必要があります。
よくある質問
=