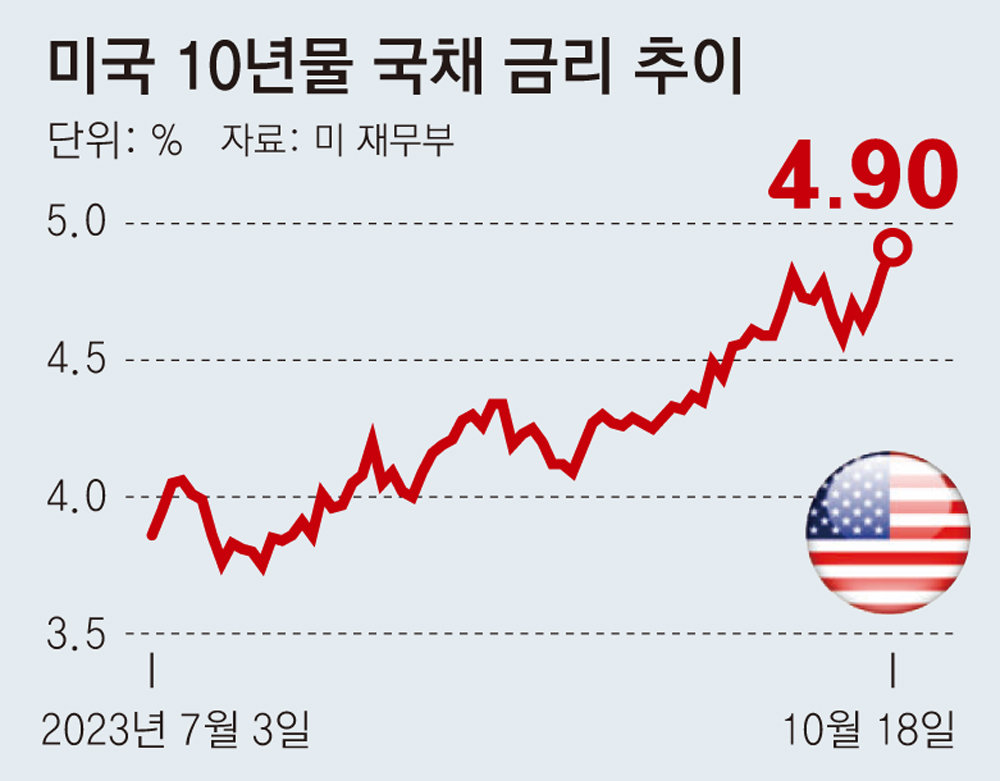
米国国債利回りが19年ぶりの高水準である5%を突破した今、私たちの財布と借入金利にも非常事態の灯りが点っています。無リスク資産である国債だけでも年5%を超える確実な利子を受け取れるようになったことで、世界中のお金が安全資産へと急速に集中しています。会社員の金さんが最近住宅ローン金利を確認して驚いた理由も、まさにこの巨大な金利上昇の波にあります。為替レートが上昇し株式市場が揺れるこの複雑な時期に、私たちはどのような選択を下すべきでしょうか。本記事では、米国国債利回りの急騰の原因とそれが私たちの日常生活に及ぼす実質的な影響を徹底的に掘り下げていきます。なぜ海向こうのアメリカで起きたことが、私の口座に直接的な打撃を与えるのか、一つずつ詳しく見ていきましょう。
=
米国国債利回りの5%突破が衝撃、私の資産と借入金利を守る方法
1. 19年ぶりに起きた米国国債利回り5%ショックの実態
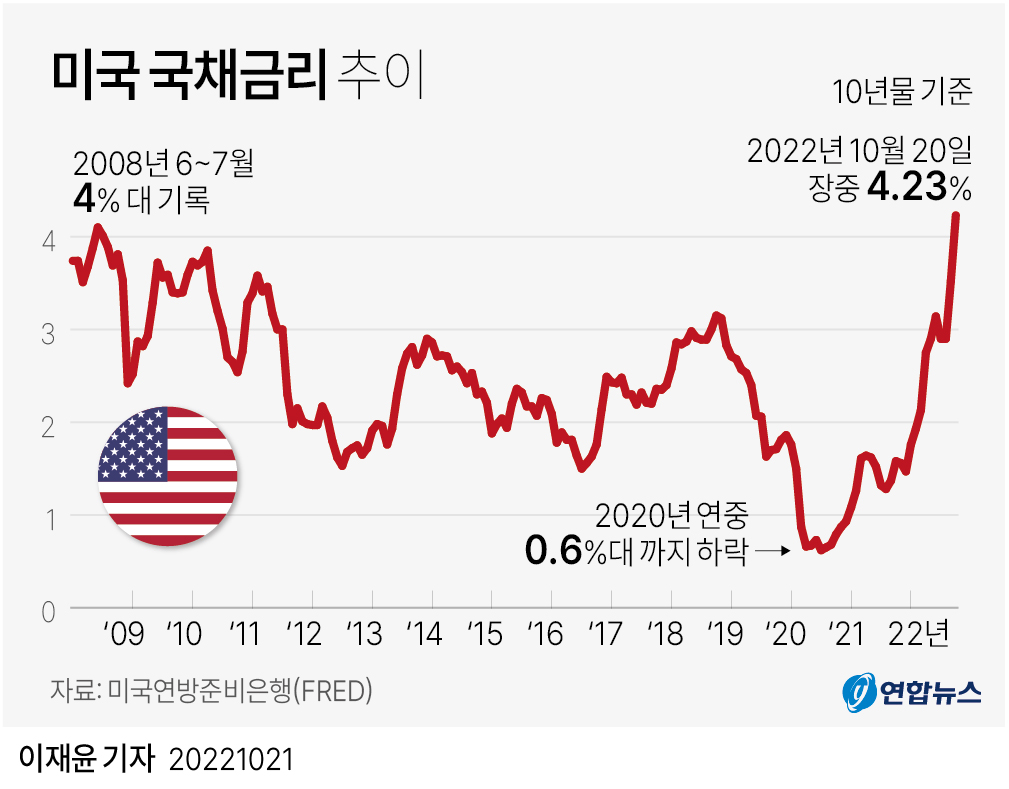
米国10年債利回りが場中5.2%を大幅に上回り、金融市場を大混乱に陥れました。2007年以来初めて経験する驚くべき数値で、世界中の投資家は今、巨大な岐路に立っています。かつては株式や不動産に投資してようやく得られた収益率を、今では最も安全とされる米国政府債だけでも得られるようになったのです。これにより、世界中の莫大な資金がリスク資産である株式市場を離れ、米国国債へと大規模に移動しています。ソウルに住む会社員の朴さんは、毎朝証券アプリを開くたびに下落する残高を見てため息をついています。国家が破綻しない限り元本を保証し、これほどの利子を支払うのに、誰がリスクの高い企業株に投資するだろうか、と専門家のため息混じりの分析が続いています。結局、こうした資金の大移動は、世界中の金融市場の基礎体力を揺るがす巨大な引き金となっています。米国の中央銀行がインフレを抑えるために高金利基調を維持し、市場の資金供給を厳しく制限しているためです。債券利回りが上昇し暴騰することで、各国の政府や企業は息つく間もなく高い利息コストを負担する状況に置かれています。私たちが毎日ニュースで目にする経済指標の裏側には、まさにこの国債利回りという巨大な怪物が潜んでいます。市場の資金の流れが歪められ、これまで借り入れでしのいでいた限界企業は限界状況に追い込まれています。
米国国債利回りが19年ぶりに5%を突破し、世界中の資金を吸収しているため、金融市場の緊張感が最高潮に達しています。
2. 急騰する為替レートと輸入物価、私の財布を脅かすシグナル
米国国債利回りが上昇すると、まず私たちの為替市場が強烈な直撃弾を受けます。ドルの価値が青天井に急騰する一方で、ウォンの価値は無力に底値へと落ちています。ソウルで輸入果物を経営する自営業の李さんは、最近物流費や原材料価格が頻繁に上がるため、店を閉めるべきか悩んでいます。ガソリン代をはじめ、輸入するすべての原材料価格が高騰するため、スーパーの買い物カゴの物価は制御不能に上昇しています。為替レートの上昇は単なる数字の変化ではなく、私たちの食卓の物価と直結する生存の問題です。ドル高現象は、外国人投資家の韓国株式市場からの離脱を促す主な要因として作用しています。為替レートが不安定に揺れると、外国人にとって韓国株式市場に資金を預ける理由がなくなるためです。株を売り払ったお金をすぐにドルに両替して本国に送金するため、KOSPI指数は力なく崩壊するしかありません。なぜ私たちが他国の国債利回りの動きまで詳細に知る必要があるのか、その理由はまさにここにあります。海向こうで金利が上がると、私の株式口座が傷つき、近所のスーパーのもやし価格が上がるという連鎖反応が起きているのです。
国債利回りの上昇はドル高とウォン安を招き、輸入物価を押し上げ、国内株式市場からの外国人資金の流出を引き起こします。
3. 全力投資層と住宅ローン保有者のための冷徹な現実診断
借入金を借りて家を買ったいわゆる「全力投資層」は、最近毎晩眠れずに金利通知書を見つめています。米国国債利回りの上昇は韓国の銀行金利にも連鎖的に反映され、住宅ローンや信用貸付の金利を恐ろしい速度で押し上げています。京畿道に住む会社員の崔さんは、半年前に比べて毎月口座から引き落とされる利息額が30万ウォンも増え、家計が非常に苦しくなりました。韓国銀行が基準金利をさらに引き上げる可能性が高まる中、変動金利を選んだ借入人のため息は深まるばかりです。魂まで削って家を買った人々にとって、今回の高金利長期化は骨の髄まで沁みる試練となっています。市中銀行は債券発行を通じて資金を調達しますが、国債利回りが跳ね上がるため、銀行債の利回りも必然的に急騰します。銀行が高利で資金を借り入れなければならないため、一般市民に貸し出すローン金利も当然上昇する構造です。不動産市場は買い手の心理が凍りつき、取引が途絶え、家値を支えていた力が急激に失われています。無理に借入を増やした世帯は、今や資産を処分すべきか、耐えるべきかの岐路に立っています。金利が下がるという安易な期待を捨て、今こそ徹底的に現金を確保する防御的な姿勢が必要です。
国債利回りの急騰は市中銀行の資金調達コストを高め、住宅ローン金利の上昇と借入人の利息負担の増大を引き起こします。
4. AIと半導体株はなぜこの状況でも耐えているのか
歴史的な高金利環境の中にあっても、人工知能(AI)や半導体関連の技術株は予想外の強さを見せ、人々を驚かせています。伝統的に金利が上がると、将来の価値で成り立つ成長株は暴落するのが定石ですが、今回は少し異なる様相が展開されています。米国ニューヨーク株式市場では、巨大テック企業が優れた業績と革新的な技術力を基盤に、高金利ショックをある程度防いでいます。板橋でソフトウェアを開発する開発者の鄭さんは、会社が毎日大型契約を獲得し株価がむしろ上昇する様子を見て、時代の流れを実感しています。単に金利だけを見てすべての株を売り払うのではなく、業績が確実な大手株を中心に市場が再編されているのです。しかし、こうした技術株の強気は、すべての株式の安全を保証する盾にはなりません。業績が裏付けられていない中小型株やバイオテーマ株は、高金利の重さに耐えきれず無力に崩壊しています。投資家は今こそ、自分のポートフォリオが利息コストを賄える堅牢な企業で満たされているかを確認すべきです。金利が高いほど、企業の負債比率とキャッシュ創出能力がどれほど優れているかが、株価の明暗を分ける核心的な基準となります。「何故か分からないが買う」投資の時代は完全に終わり、今や徹底的な財務健全性分析が生き残る唯一の武器となりました。
高金利の中でも業績が堅調なAIや半導体の大手株は善戦していますが、財務が脆弱な企業は大きな打撃を受けています。
5. 私の資産を守るための現実的な3つの生存戦略
こうした巨大な金融の渦の中で、普通の個人が貴重な資産を守るためには、何よりも現金比率を高める必要があります。株式や不動産にすべての資金を投入していた人は、今こそ一部の資産を現金化し、安全な預金や短期債に分散すべきです。銀行預金金利も連動して上昇しているため、無理にリスクの高い投資に固執するのではなく、確実な利子を受け取る方が賢明です。麻浦に住む自営業の韓さんは、最近余剰資金をすべて短期預金に 묶い、市場が安定するのを静かに見守っています。危機的な状況こそ、現金という真の武器を手に握っておくことで、急な時に機会を掴むことができます。第二に、変動金利ローンを固定金利に切り替えるか、借入規模自体を縮小する負債管理プロセスが不可欠です。金利がさらに上昇する可能性が高い状況で変動金利に固執すれば、増大する利息の爆弾に耐えきれず破局を迎える恐れがあります。第三に、確実なキャッシュフローを生み出す資産に集中する戦略を立てる必要があります。配当金を安定して支払う優良企業や、賃貸収入が安定して得られる実物資産を中心にポートフォリオを再構築すべきです。政府や金融市場の動きを毎日確認し、柔軟に対応する姿勢が、この難局を乗り切る羅針盤となります。
国債利回りの暴騰期には、現金比率の拡大、ローン金利の確認、そして確実なキャッシュフローの創出という3つの生存戦略を守る必要があります。
6. 今後の市場展望と私たちが取るべき賢明な姿勢
専門家は、当面米国国債利回りが高い水準を維持すると見ており、これは私たちの経済に長期的な下押し圧力として作用する見通しです。単なる一時的な雨脚として片付けるには、物価上昇圧力と地政学的リスクがあまりにも複雑に絡み合っています。普通の会社員や自営業の立場から、巨大な世界経済の流れを直接変えることはできませんが、私たちの対応方法は十分に変えることができます。無理な借入によるレバレッジ投資は当面避け、徹底的に内実を固める保守的な投資を実践すべきです。市場がパニックに陥った時に揺れず中心を握る人が、結局次の上昇相場での勝者となるでしょう。今は新たな収益を追って無理に動く時ではなく、これまで築き上げた資産を堅固に守るべき防御の時期です。毎日溢れる経済ニュースの煽り的な見出しに一喜一憂するのではなく、冷静に自分の財務状態表をもう一度作成してみることをお勧めします。ローン利息はどれくらい出ているのか、緊急用口座には1ヶ月分の生活費が安全に入っているのか、細かく確認する必要があります。危機は常に準備された者にはまた別の機会の扉を開いてくれますが、準備されていない者には深い絶望をもたらします。今日この瞬間から、不要な支出を減らし、資産を防御する具体的な実践を始めてみてください。
高金利長期化に備え、無理な投資を止め、徹底的な防御を主軸とした資産管理態勢を維持すべきです。
よくある質問
=