老齢年金は1969年生まれ以降の方であれば65歳から受給でき、定年退職時期と受給時期の間の収入ギャップを徹底的に備える必要があります。退職を控えた多くの方が、退職する年齢と年金を受け取る年齢の間に最大5年という長い空白が生じ、不安を感じています。固定収入が途絶える状況で、早期受給や繰り上げ受給制度を正しく理解しないと、貴重な老後資金を逃す可能性があります。この記事では、老齢年金の基本受給条件から早期受給のメリット・デメリット、そして所得に応じた減額基準まで詳しく解説します。身近な具体的な事例を通じて、皆さんの退職戦略を確固たるものにしていきましょう。これから老齢年金制度を詳しく確認し、老後のキャッシュフローをしっかりと守りましょう。
=
老齢年金の受給年齢と早期受給条件、減額基準を完全整理
1. 老齢年金の基本受給年齢と資格条件

国民年金の加入期間が10年以上であれば、出生年ごとに定められた年齢に達した時点で、生涯毎月老齢年金を受け取ることができます。かつては60歳で年金を受け取っていましたが、制度改正により徐々に引き上げられ、現在は出生年に応じて62歳から65歳の間で受給を開始します。例えば、1969年以降に生まれた方は、例外なく65歳になって初めて老齢年金を受け取ることができます。加入期間が10年を超えているという条件を満たせば、退職後の収入がなくても、毎月安定したキャッシュフローを確保する優れた支えとなります。国民年金研究院の統計によると、65歳以上の高齢者の国民年金老齢年金受給率は半数近くで、基礎年金とともに重要な老後収入源として定着しています。ただし、平均受給額が物価上昇率を完全に反映するには不十分な場合があるため、個人の貯蓄や追加の収入活動も併せて考慮する必要があります。会社員として長年保険料を納めてきた金さんは、定年退職後、この年金が出るまでの期間をどう乗り切るかが最大の悩みだと打ち明けています。
老齢年金は加入期間が10年以上の場合、出生年に応じて満62歳から65歳の間で受給できます。
2. 早期老齢年金制度の条件と減額構造

通常の受給年齢より最大5年早く年金を受け取れる早期老齢年金制度は、収入ギャップを埋めるための有用な手段です。定年退職を早く終え、直ちに生活が苦しい方々がこの制度を通じて支援を受けることができます。しかし、早く受け取る代わりに年金額が減額される減額構造を必ず覚えておく必要があります。早期老齢年金を申請すると、1年早く受け取るたびに年金額が一定の割合で生涯減額されるため、慎重な判断が必要です。ソウルに住む朴さんは、会社を早期退職し生活費が不足しているため早期受給を検討していましたが、生涯減額された金額で受け取ることになることを知り、再考しました。他の収入源が全くない場合は、直近の生活のために仕方なく選択しますが、長寿の可能性を考慮すると損になる可能性があります。国民年金公団によると、早期受給期間に応じて減額率が適用されるため、自身の健康状態と経済状況を綿密に比較して決定する必要があります。
早期老齢年金は最大5年早く受け取れますが、1年ごとに一定割合で生涯減額されるため、慎重に決定する必要があります。
3. 繰り下げ受給制度で受給額を増やす方法

年齢に達しているにもかかわらず経済的に余裕があり、年金を後で受け取りたい場合は、繰り下げ受給制度を積極的に活用するのが有利です。通常の支給時期から最大5年まで年金の受給を遅らせることができ、遅らせた期間に応じて年金額が大きく増加します。毎月一定割合が加算され、後で年金を受け取る際に、はるかに手厚い金額を受け取ることができます。退職後も他の収入が安定して発生し、直ちに生活費が逼迫していない方々にとって、この制度は優れた資産形成手段となります。プサンで自営業を続けている李さんは、定年年齢に達しても店舗の収益が十分だったため、年金を5年間繰り下げることに決定しました。時が経ち年金の受給を開始する際、毎月大幅に増えた年金額を受け取れるため、老後の長寿リスクを効果的に防げます。ただし、繰り下げている間の物価上昇率や自身の健康悪化の可能性などを総合的に考慮し、最適なタイミングを見つける必要があります。
繰り下げ受給は受給を最大5年遅らせる代わりに、毎月一定割合で年金額を加算し、後でより多く受け取る制度です。
4. 老齢年金受給中の収入活動と減額基準
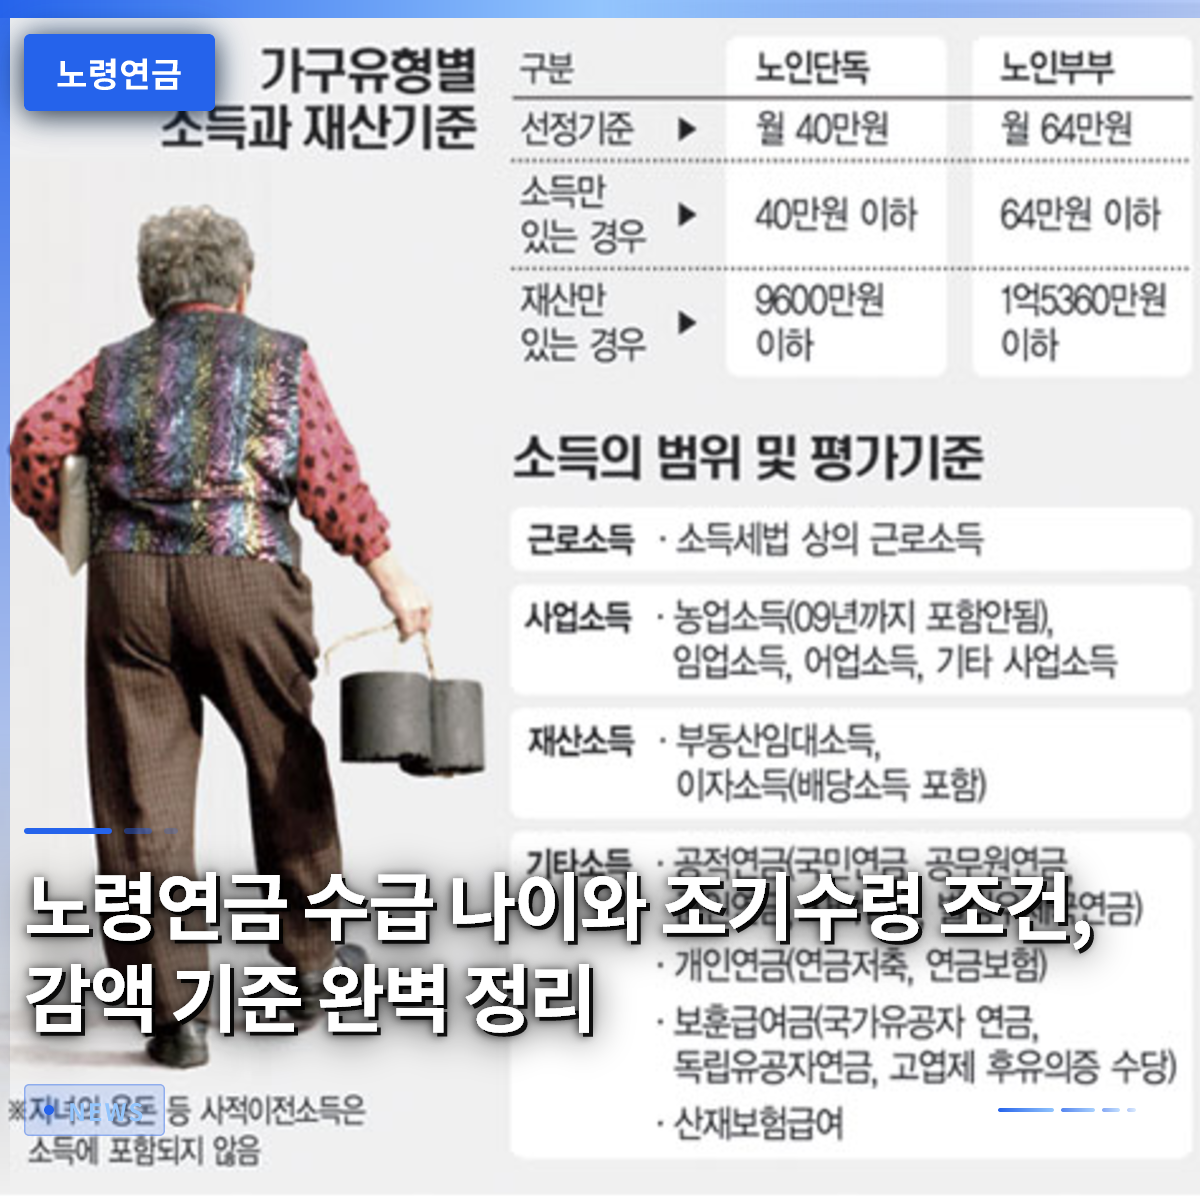
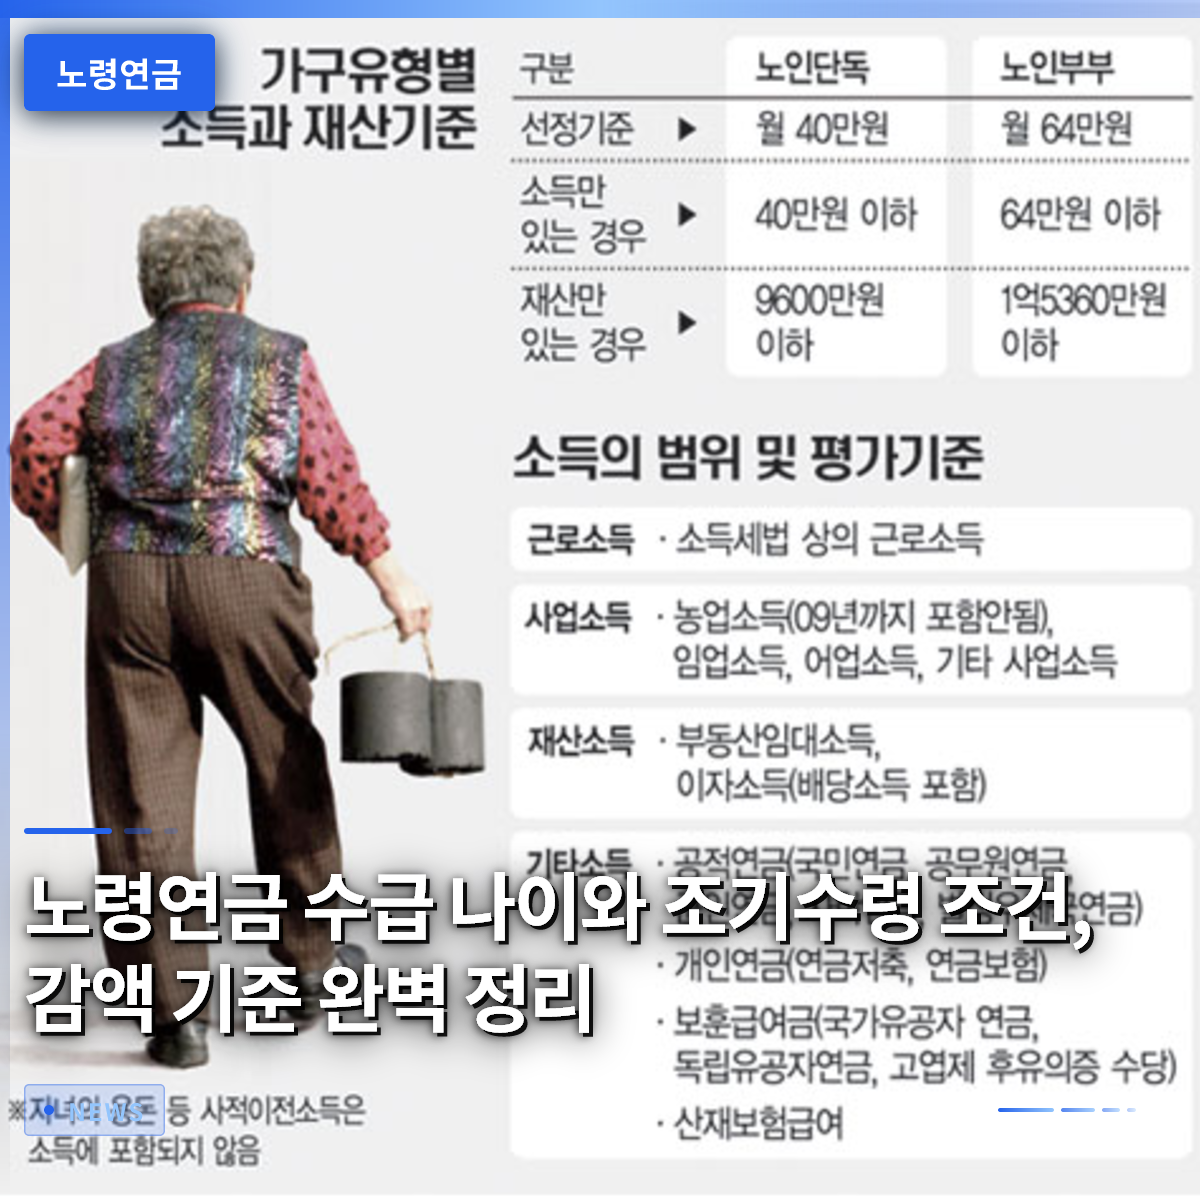
老齢年金を受け取りながら仕事を続け収入が発生した場合、一定の基準に基づき年金額の一部が減額されたり、支給が停止されたりする可能性があります。かつては仕事をするという理由で年金が大幅に減額され不満が多かったですが、関連基準は徐々に合理的に改善されています。一定の所得金額を超えた場合のみ減額が適用されるため、退職後のちょっとしたアルバイトや再就職時に大きな負担を軽減できます。退職後に生活費を稼ぐために警備員として再就職した崔さんは、月収が基準金額を超えていないため年金が減額されずそのまま支給され、安堵しました。収入活動に伴う減額制度は基準を基準に一定期間のみ適用され、基準金額は毎年経済状況に合わせて調整されます。したがって、仕事しながら年金を同時に受け取っている方は、毎年発表される所得基準金額を正確に確認する習慣をつける必要があります。所得が多いからといって必ずしも年金を支給しないわけではなく、一定の区間を超えた場合のみ段階的に適用されるため、労働意欲を挫かない範囲で設計されています。
老齢年金受給中に収入が発生しても、基準金額を超えていなければ減額されず、超えた場合のみ減額されます。
5. 基礎年金との連携および低所得高齢者支援
国民年金老齢年金だけでは退職後の最低限の生活費を賄うのが難しい場合、基礎年金が強力な補完材として機能します。国民年金の平均受給額と基礎年金の受給額を合算して老後収入を補填する仕組みが、多くの高齢層の生活を支えています。実際に65歳以上の高齢者の多くが基礎年金を同時に受け取り、国の厚い社会安全網の中で生活しています。所得下位70パーセントに該当する高齢者に支給される基礎年金は、老齢年金と組み合わさり、退職世帯の貧困率を下げるための重要な政策です。地方に住む鄭おばあさんは、家賃と薬代を負担するのが厳しかったですが、老齢年金に加えて基礎年金も一緒に受け取ることで、息苦しさから解放されました。政府は、この2つの年金制度の有機的な連携を通じて、低所得高齢者の所得を安定して補填し、雇用事業を拡大する政策を展開しています。今後、高齢化人口が急増するにつれ、年金制度の財政健全性を維持しつつも、盲点を減らす方向で発展し続けるでしょう。
国民年金老齢年金と基礎年金を同時に受給すれば、退職後の収入ギャップを埋め、貧困を予防できます。
6. 成功した退職設計のための総合提言
安定した老後を迎えるためには、若い頃から 꾸준히年金保険料を納め、自身の出生年に合った受給時期を事前に計算する必要があります。退職時期が近づくにつれ、予想年金額を確認し、早期受給や繰り下げ受給制度のメリット・デメリットを綿密に検討する知恵が必要です。単純な感覚に頼るのではなく、国民年金公団の公式ガイドを参考に、自分に最も利益となる方向で戦略を立てるべきです。今後、高齢化社会がさらに深刻化するにつれ、自ら老後資産を管理し備える能力が生活の質を左右するようになります。今すぐ自身の加入期間と予想受給額を確認し、安心できる老後への第一歩を踏み出してみてください。
自身の受給時期と年金条件を事前に把握し、早期受給や繰り下げ受給制度を賢く活用することで、成功した退職が可能になります。
よくある質問
=