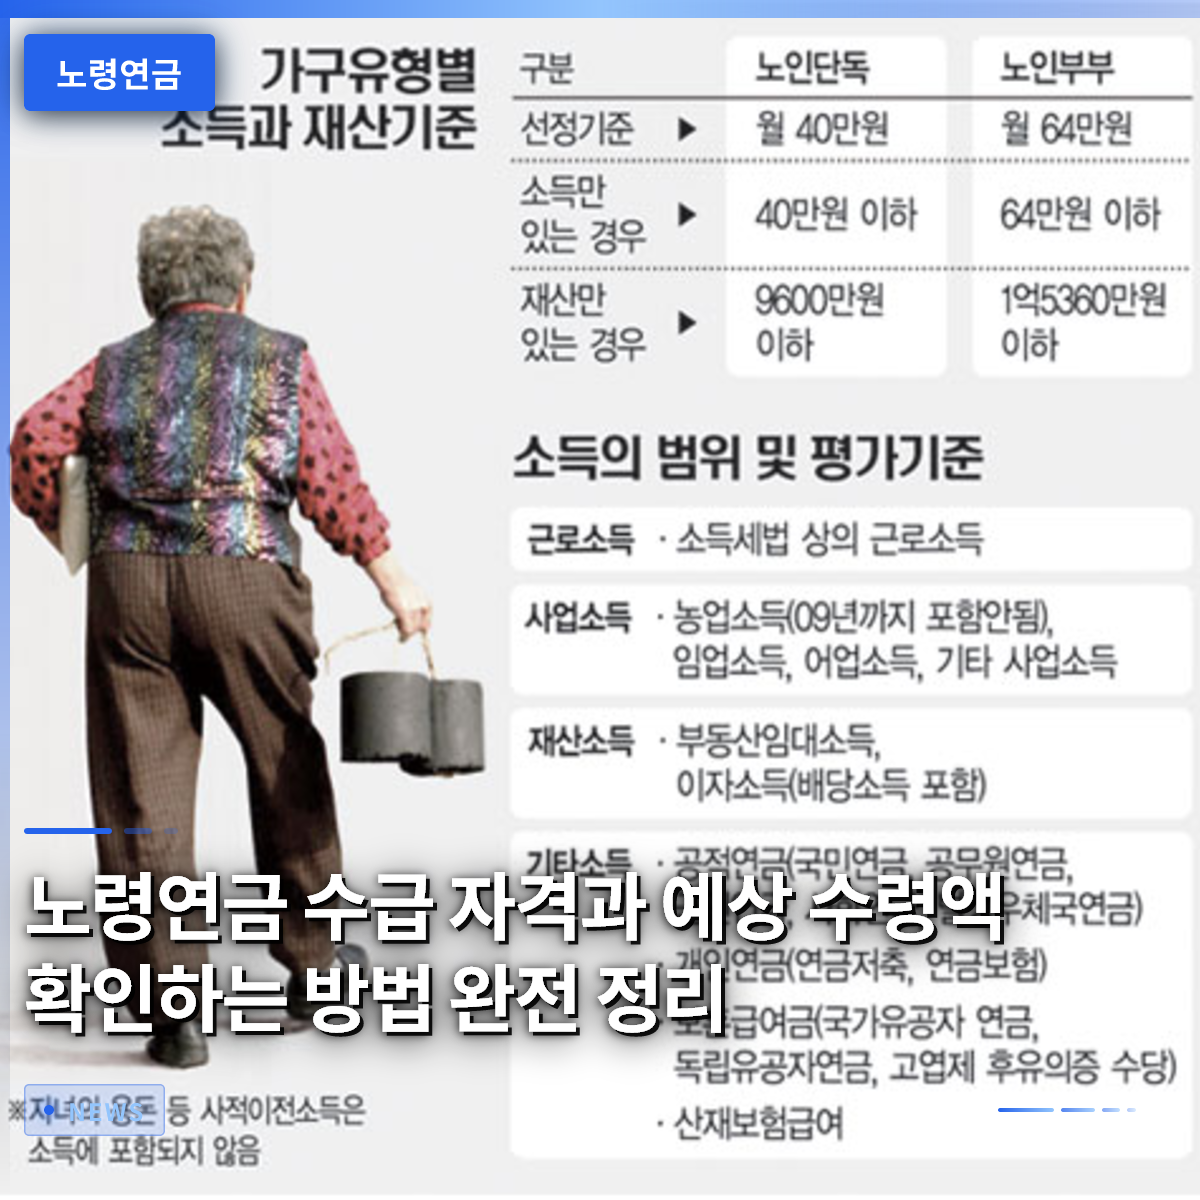
老齢年金は、受給年齢に達した際に毎月安定した収入を確保するために必ず確認すべき核心的な社会保障制度です。多くの人が退職間近になり、毎月いくら受け取れるのかと途方に暮れ、眠れない夜を過ごしています。実際に昨年定年退職したソウル・マポ区のキム某氏は、いざ退職してみると頭が真っ白になったと打ち明けていました。毎月口座に入っていた給与が途絶え途方に暮れていましたが、国民年金公団に直接訪れて予想年金額を確認し、安心することができました。この記事では、老齢年金の受給資格条件から予想受給額を正確に照会する方法まで、一つずつ詳しく見ていきましょう。複雑な制度規定で頭を悩ませていた方は、この機会に疑問をスッキリ解決してみてください。
=
老齢年金の受給資格と予想受給額の確認方法を完全整理
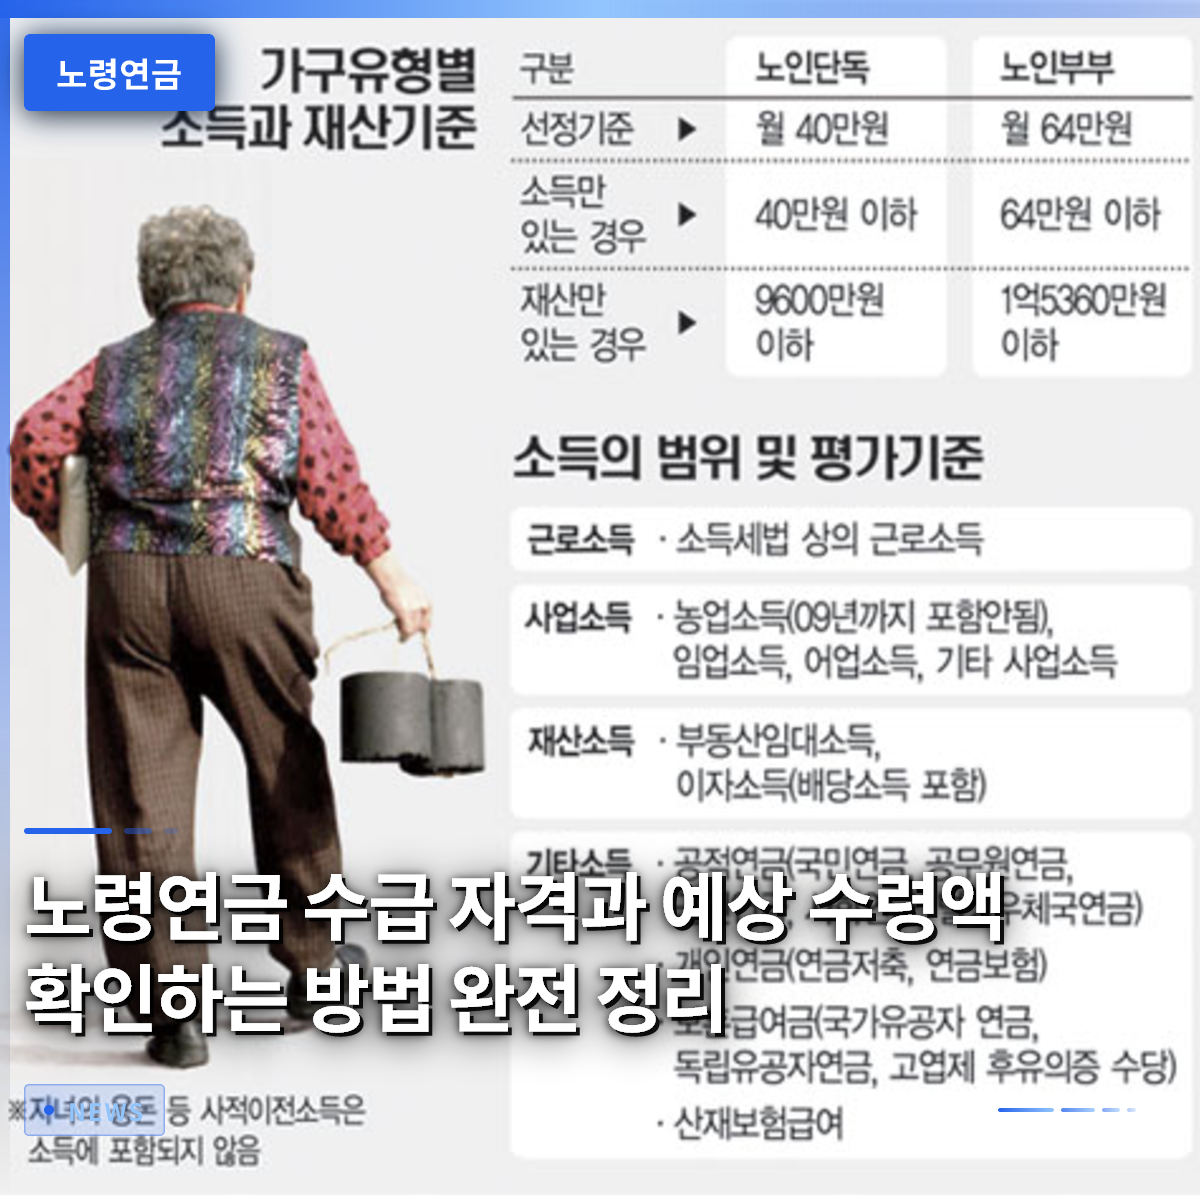
1. 老齢年金の受給資格条件

老齢年金を受け取るには、まず加入期間が最低10年以上であるという基本条件を満たす必要があります。国民年金に加入して保険料を納めた総期間が120ヶ月以上でなければ、はじめて退職後に毎月年金を受け取る資格が与えられます。過去に勤めていた職場での納付記録が散在していても、国民年金公団の記録を照会すればすべて合算して認められます。もし加入期間が10年に満たない場合は、年金を受け取れず一時金として返還されるため、非常に残念な状況が生じます。したがって、自分がこれまでどれだけの期間納付してきたかを随時確認する習慣をつけることが何より重要です。周りを見渡すと、10年という基準をわずかに満たせず、後から任意加入制度を活用するケースを簡単に目にします。専業主婦として暮らしていたイ某氏は、夫の勧めにより、過去に納付できなかった期間の保険料を事後納付制度を通じて一括で納付しました。おかげで最低加入期間10年を満たすことができ、今は毎月温かい年金口座を受け取りながら幸せな老後を楽しんでいます。このように加入期間は、単に捨てられるお金ではなく、未来の自分への確実な貯蓄だと考えるべきです。条件が曖昧な場合は、公団に連絡し、不足している期間を埋めるための多様な救済方法を相談するのが賢明です。
老齢年金を受け取るには、最低10年以上の加入期間を必ず満たす必要があり、不足している期間は事後納付などで解決できます。
2. 出生年別受給開始年齢

実際に老齢年金の受給を開始する年齢は、出生年に応じて段階的に遅くなるよう法律で定められています。過去には例外なく満60歳から受け取れましたが、平均寿命が延びたことで財政安定のために受給年齢が徐々に後ろ倒しになりました。1953年生まれ以前までは満60歳から受け取っていましたが、それ以降の生まれからは5年ごとに受給年齢が1歳ずつ上がる構造です。例えば、1960年生まれ以降の方は、すべて満65歳になって初めて毎月年金を受け取れるよう設計されています。自分の正確な出生年に応じた受給開始年齢を事前に把握しておくことで、退職後の収入ギャップを賢く埋めることができます。京畿道・水原に住むパク某氏は1964年生まれなので、当然満60歳で退職すればすぐに年金が出ると思い退職計画を立てていましたが、大失敗しかけました。実は自分は満65歳になる年まで、なんと5年間の収入ギャップに耐えなければならないことを後から知ったのです。このギャップ期間中に生活費をどう賄うべきか途方に暮れたパク氏は、急いで再就職先を探し、汗を流さなければなりませんでした。このように受給年齢を正確に知らないと、人生後半の資金計画が完全に狂う可能性があるため、特別な注意が必要です。政府ではこうしたギャップを縮小するため早期老齢年金制度も運営しているので、状況に応じて活用するのも一つの方法です。
出生年によって老齢年金を受け取る年齢が異なり、1960年生まれ以降は満65歳から受給できます。
3. 予想受給額の照会方法

自分が退職後に毎月いくら老齢年金を受け取れるのか気になる場合は、国民年金公団のホームページを通じて簡単に照会できます。公的認証書や簡易認証を経てサイトへアクセスし、「予想年金額照会」メニューを押すと、これまで納付した内訳に基づいた金額がすぐに表示されます。スマートフォンを主に使う方は、公式アプリをインストールして、いつでもどこでも簡単に予想受給額を確認できます。直接訪問しなくても、自宅で快適に数回の画面タッチで生涯の年金資産を目で確認できるので、本当に便利な世の中です。毎年送付される国民年金加入内訳案内の郵便物を丁寧に確認することも、予想額を把握する良い方法の一つです。釜山に住むチョイ某氏は普段は退職準備に関心がないまま、偶然スマートフォンアプリで自分の予想年金額を照会し、大きな衝撃を受けました。思ったより金額が少なく、このままだと老後の生活が豊かにならないという不安が襲ってきたのです。すぐに公団の相談員と電話で繋ぎ、現在の職場でもう少し長く働くか、追加で保険料を納付する方法を真剣に検討し始めました。予想受給額を事前に目で確認できたおかげで、漠然とした不安を振り切り、具体的な資産形成計画を立てるきっかけとなりました。今すぐ自分の予想年金額を照会し、不足している部分があれば、今からでもしっかり備えるべきです。
国民年金公団のウェブサイトやスマートフォンアプリを通じて、自分の予想老齢年金受給額をリアルタイムで簡単に照会できます。
4. 年金額を増やす現実的なヒント
老齢年金を少しでも多く受け取りたい場合は、納付期間を最大限に伸ばすか、事後納付制度を積極的に活用するのが正解です。会社を辞めたり、収入が一時的に途絶えたりしても、任意加入制度を通じて自ら保険料を継続して納付する方法が存在します。また、定年退職後も年金受給時期を遅らせる延期年金制度を活用すれば、毎年年金額が大きく増える効果を得られます。延期を選択する期間中、毎年一定の割合で年金額が加算されるため、健康状態が許せば非常に魅力的な選択肢となり得ます。普段から誠実に保険料を納めることほど確実な老後対策の資産運用手段は世の中に存在しません。仁川で自営業を経営するチョン某氏は、事業が苦しくなりしばらく保険料を納められず、後に余裕ができた時に未納だった金額を一括で納付しました。最初はまとまったお金がかかるため負担が大きく感じましたが、後で計算してみると予想よりずっと多くの年金を毎月生涯受け取れることがわかり、むしろ得した買い物だと笑いながら話しました。周囲の人々にも、余裕がある時に国民年金にさらに投資するのが最も安全な退職資産管理法だと積極的に推奨しています。このように積極的な姿勢で制度を理解し活用する人だけが、退職後の生活をより余裕があり豊かに過ごせます。小さな関心と実践が積み重なり、老後の確かな支えを作るという事実を決して忘れてはいけません。
事後納付や延期年金制度を賢く活用すれば、毎月受け取る老齢年金の額を目に見えて増やすことができます。
5. 早期老齢年金と受給要件
退職後に定められた年齢より早く収入が途絶え、生活費が切迫している場合は、早期老齢年金制度の申請を検討することができます。早期老齢年金は、本来の受給年齢より最大5年早く年金を受け取れるよう支援してくれる非常にありがたい制度です。ただし、収入がない状態で事前に繰り上げ受給する代わりに、定められた受給額に対して毎月受け取る金額が一定割合減額されるという欠点があります。例えば、1年早く受け取るたびに一定割合で減額されるため、直ちに火の粉を消す利点と生涯受け取るお金が減る欠点を秤にかけなければなりません。自分の健康状態と現在の経済状況を冷静に検討し、最も有利な方向で決定することで後悔がありません。大邱に住むカン某氏は、突然の健康悪化により予定よりずっと早く職場を辞めることになり、直ちに生計が立ち行かない危機に直面しました。満65歳まで耐えるには直ちに収入がまったくなかったため、涙をこらえて早期老齢年金を申請し、毎月一定額を受け取り始めました。もともと受け取れた金額よりは少なくなりましたが、直前の生活苦を解決する大きな助けになったため、賢明な選択だったと自負しています。このように誰でも避けられない事情が存在するため、制度の利点を丁寧に検討して決定する知恵が必要です。無条件に耐えることだけが正解ではなく、自分の状況に合った最善の選択肢を選ぶことが最も重要です。
早期老齢年金は受給年齢を前倒しして受け取れますが、減額された金額で生涯受給するため、慎重な判断が必須です。
6. 老齢年金の申請方法と注意点
老齢年金の受給年齢になったからといって、お金が自動的に口座に入ってくるわけではないので、本人が直接最寄りの支店に申請する必要があります。受給権が発生した月から5年以内に請求しないと、時効により貴重なお金を受け取れないという悔しい事態が生じる可能性があります。したがって、誕生日が過ぎて受給年齢に達する数ヶ月前から、国民年金公団の案内を参考に必要な書類を準備しておくのが安全です。身分証と本人名義の通帳コピーなどを揃え、最寄りの公団支店を訪れるか、インターネットホームページを通じて簡単に申請できます。小さな不注意で貴重な年金受給が遅れることがないよう、事前にスケジュールを確認し対応する姿勢が必要です。これまで老齢年金の資格条件から予想受給額、そして多様な活用ヒントまで詳しく見てきました。退職は誰にでも訪れる人生の大きな変化ですが、徹底的に準備した人にとっては新たな始まりの機会となり得ます。今日すぐにスマートフォンを起動し、自分の予想年金額を照会して、自分の老後設計の成績表を直接確認してみてください。不足している部分があれば、今からでも継続的に補完し、退職後の生活をより堂々として豊かに育てていくことを心から応援します。情報は力であり、事前に知る分だけ老後の生活の質が全く変わるという真理を常に心に留めて生きましょう。
老齢年金は受給年齢に達した際に本人が直接請求する必要があり、時効内に必ず申請を完了しなければなりません。
よくある質問
=