譲渡所得税は、単純なオンライン計算機の数値だけを信じてしまうと大損しやすい、非常に厄介で複雑な税金です。実際、国税庁に提出される不服申立ての多くは譲渡所得税関連の誤りから生じており、税務当局の基準と個人が実感する間には大きな隔たりが存在します。サラリーマンがよく誤解している点は、本業で支払う所得税と不動産譲渡所得が合算されると誤認していることですが、これは厳密に分離されて課税される独立した項目です。さらに、取得価額と必要経費をどのような証拠で立証するかによって、最終的な税額が数千万ウォンまで変わる可能性があるため、特別な注意が必要です。この記事を通じて、市販されている不正確な情報に惑わされず、自分の資産を守る実用的な譲渡所得税の精算ノウハウを徹底的に把握していきましょう。これから複雑な不動産税法の核心を明確にお伝えしますので、最後までじっくりとお付き合いください。
=
譲渡所得税計算機への盲信は厳禁!税金爆弾を避ける確実な計算方法
1. 譲渡所得税計算の第一歩、譲渡益と必要経費の算定
 1. 譲渡所得税計算の第一歩、譲渡益と必要経費の算定
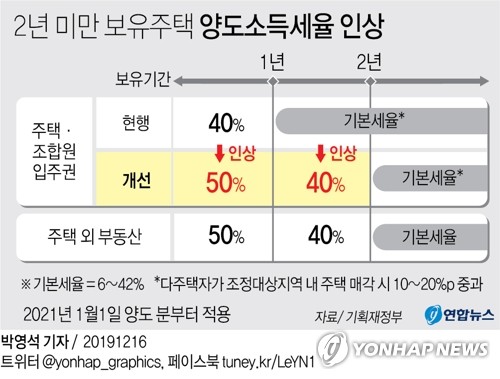
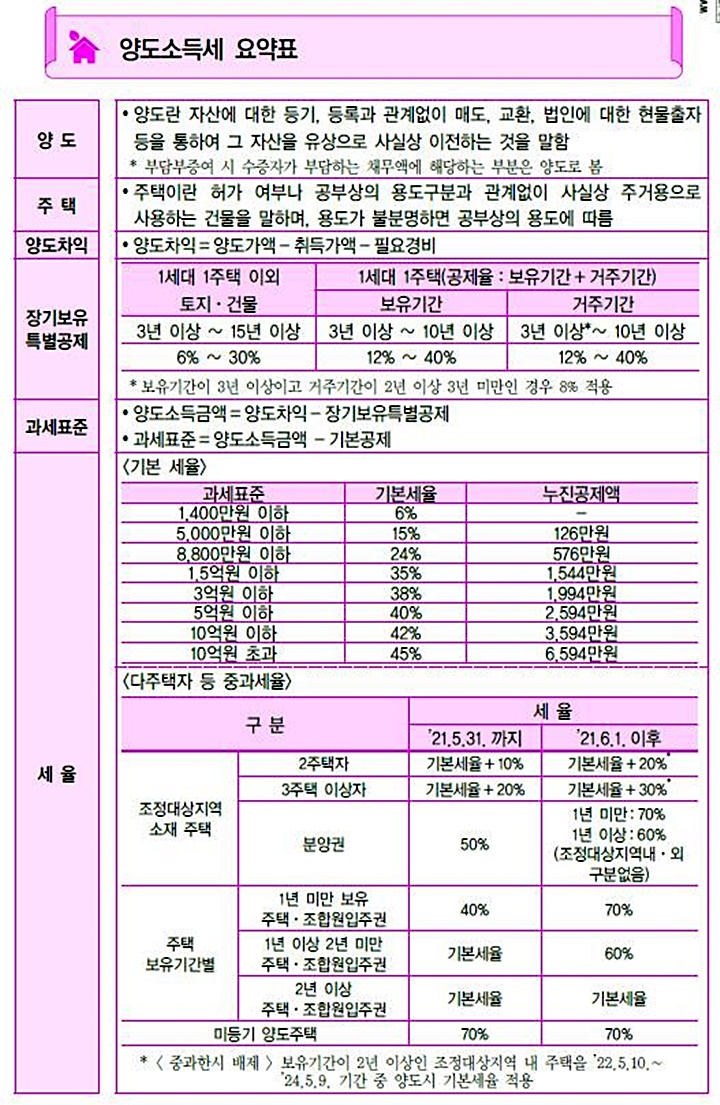
不動産を処分する際に、まず正確に算定すべき項目は、売却価格である譲渡価額から購入価格である取得価額を差し引いた譲渡益です。多くの人は単純に売買契約書上の金額だけを代入して税金を推測しますが、実際の税務申告プロセスでは、資本的支出や譲渡費用など認められる必要経費をどれだけ丁寧に集めるかが決定的な鍵となります。例えば、家の修理で支出した費用であっても、単純な内装工事費は認められにくいですが、ボイラーの交換やサッシ工事のように資産の価値を実質的に増大させた費用はすべて必要経費として控除を受けることができます。しかし、これらの支出内容を証明する際に現金で支払いをして領収書を受け取っていなければ、税務署ではこれを絶対に費用として認めないため、普段から請求書や現金領収書を徹底して保管する習慣が不可欠です。また、家族間の取引や低価格譲渡など、特殊関係者間の取引であれば、時価と取引価額の差に応じて不当行為否認規定が適用され、全く予想していなかった税金爆弾に見舞われることもあります。したがって、契約を締結する前に周辺の実際の取引価格と税務専門家のレビューを経て、正確な譲渡益を事前に算出しておく知恵が何よりも重要です。実際の現場では、領収書の欠落により数百万ウォンの税金を余分に支払う事例が頻繁に発生するため、些細な支出の証拠も軽視してはいけません。必要経費として認められる項目と認められない項目を明確に区別して申告書を作成することが、節税の最も基本的かつ核心的なポイントと言えます。
💡 核心ポイント
譲渡益を減らすためには、資本的支出費用と譲渡費用を漏れなく記録し、適格な証拠を徹底して確保する必要があります。
2. 給与所得と完全に分離される課税体系の理解
 2. 給与所得と完全に分離される課税体系の理解
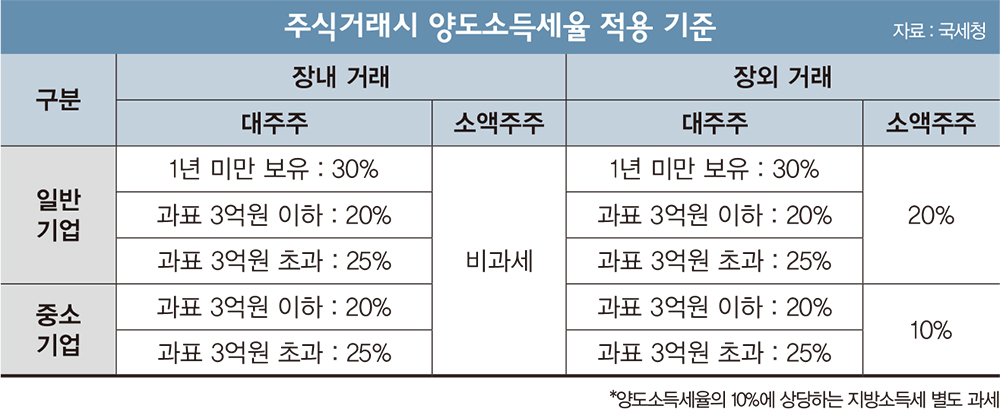
サラリーマンが譲渡所得税の申告期間になると最も大きく混乱する部分は、自分の給与所得と不動産売買による所得が合算されて税率が上がらないかという心配です。結論から言えば、譲渡所得税は所得税法上、給与所得や事業所得とは完全に独立した別の所得区分に属するため、他の所得と合算されて総合所得税率で課税されることはありません。つまり、高年収の大企業社員が複数物件の処分過程で譲渡益を得たとしても、その譲渡所得は不動産譲渡所得税率体系に従って単独で計算され、申告および納付手続きが行われます。ただし、複数物件所有者の重課税制度が適用される時期や調整対象地域かどうかによって、基本税率に追加的な税率が加重される可能性があるため、所得の性質が異なることと税負担の重さは別々に認識すべきです。例えば、年末調整で多く還付を受けたサラリーマンであっても、不動産を売るときに発生する税金は、そのような年末調整の結果とは全く無関係に、法定税率に基づいて精算されます。このような税法の構造を正確に理解しないと、自分が支払うべき税金の規模を不当に少なく見積もったり、逆に過度に不安がるという副作用が生じる可能性があります。したがって、自分の所得の種類に応じた課税標準と申告納付期限がどのように異なる適用されるかを普段から基本的な経済常識として身につけておくことが大きな助けになります。他の所得との合算 여부를誤解して税金の納付時期を逃したり、加算税を負担したりすることは絶対にあってはなりません。税務構造の特徴を正確に認識し、自分の資産状況に合ったカスタマイズされた納付計画を事前に立てておくことが賢明です。
💡 核心ポイント
譲渡所得税は給与所得などの他の所得と合算されず、別途計算されるため、独立した税率体系を正確に把握する必要があります。
3. 恐ろしい税金爆弾を招く複数物件所有者の重課税と贈与の罠
 3. 恐ろしい税金爆弾を招く複数物件所有者の重課税と贈与の罠
最近の不動産市場では、保有税と譲渡所得税の圧力を避けるために、子供や配偶者に住宅を贈与しようとする動きが絶えず続いていますが、これ 역시徹底的な事前計算が伴わなければ、むしろ逆効果を生む可能性があります。複数物件所有者の譲渡所得税重課税猶予期間や関連規定が変更されるたびに、物件の流動性が低下する現象が深刻化し、ソウルの中心地の住宅価格がむしろ変動する奇妙な現象が起きることもあります。実際に、住宅を急いで処分する代わりに贈与を選択する事例が急増しており、贈与税の負担と取得税の重課税規定を正しく検討せずに進めると、売買よりもはるかに大きな税金負担に直面することになります。さらに、YouTubeなどで流布している検証されていない節税法を盲信し、現金を分割して入金したり、資金の出所を不十分に取り繕ったりして、国税庁の税務調査の対象になる人々が増えています。親と子間の金銭取引であっても、借用証を作成し、元利金の返済履歴を残さなければ、国税庁はこれを明白な贈与と判断し、加算税を含む恐ろしい税金爆弾を課します。したがって、複数物件の状態での売却を検討する際は、単に税金を減らそうという目的だけで無理な贈与を選ぶのではなく、売買と贈与の実益を冷静に比較検討すべきです。税務専門家の精密なシミュレーションを経ずに、インターネット上の噂だけを信じて行動することは、資産を自ら危険にさらす近道です。政府の不動産政策の方向性の変化に伴い、複数物件所有者の重課税規定は頻繁に変更されるため、常に最新の法改正事項に注意を払う必要があります。感情に流された衝動的な贈与よりも、長期的な視点から税負担を最小化できる合法的な経路を見つけるべきです。
💡 核心ポイント
複数物件所有者の重課税を避けるための無分別な贈与は、むしろ高額な贈与税と取得税の爆弾につながる可能性があるため、慎重であるべきです。
4. 資金出所調査と非課税住宅申告の重要性
1世帯1住宅非課税要件を満たして税金を一切支払わなくても、安心して申告を怠れば後で痛い目にあうのが不動産税務の現実です。非課税対象住宅であっても、将来その資金が子供の合法的な資金出所として認められたり、他の不動産を取得する際に明確な取得価額を証明する決定的な根拠となるため、関連する申告手続きを必ず踏んでおく必要があります。税務署に正式に非課税申告を行っておかないと、数年後に国税庁から資金出所の説明を求められた際、過去の非課税取引を証明することが非常に困難になります。特にYouTubeやブログなどで、非課税は申告する必要もないという誤った情報を広めるケースが多いですが、これは税法の一面だけを見て全体を誤解させる危険な助言です。実際に国税庁が課税する納税通知書の中には、誤って課税されていたり、説明が不十分で苦情が提起されるほど、税務行政は隙のない証拠を要求します。自分で税務署を訪れるか、HomeTaxシステムを使用して精密に申告履歴を残しておかなければ、後で発生しうる不要な税務調査や追徴圧力から自由になることはできません。税金を支払わないからといって行政手続きまで免除されるわけではないことを銘記し、すべての不動産取引は透明に記録として残すべきです。透明な取引申告と徹底的な資金出所管理は、将来起こりうる税務リスクを根本的に遮断する最も強力な盾です。非課税 혜택을受けても、関連書類を丁寧に揃え、税務行政の透明性に歩調を合わせる姿勢が必要です。
💡 核心ポイント
非課税住宅であっても、将来の資金出所証拠と取得価額の確定のために、必ず適法な申告手続きを経る必要があります。
5. 農地譲渡から海外株式まで、隠れた譲渡所得税減免制度
不動産の中でも特に農地を長期間直接耕作してきた農業者が見過ごすべきでない核心的な制度が、8年以上の自耕農地に対する譲渡所得税減免 혜택です。ここで最も重要な核心は、単に農地を所有した期間が8年を超えたという事実ではなく、実際にその農地で8年以上農業を営んだという明白な自耕事実を立証することです。農地台帳や農業経営体登録だけでなく、肥料や農薬の購入領収書、米の買い入れ履歴など、自分が直接汗を流して農業を営んだことを証明する客観的な資料が不足すれば、減免申請は即座に拒否されます。一方、資産市場の多様化により、不動産だけでなく海外株式投資収益についても譲渡所得税を気にする投資家が増加する傾向にあります。海外株式売買によって得た収益が大きい場合、年末に国内株式との損益通算や基本控除制度を活用して税金を減らそうとする戦略的なアプローチが必要です。このように譲渡所得税は不動産に限定された概念ではなく、多様な資産領域にまたがって存在するため、各資産の特性に合った節税ノウハウを複合的に活用する必要があります。自分の資産ポートフォリオが農地であれ、住宅であれ、海外資産であれ、関連税法の要件を正確に熟知しておかなければ、不要な税金支出を防ぐことはできません。農地自耕減免や株式損益通算のような制度は、要件を一つでも見逃せば 혜택が水泡に帰すため、徹底的な事前準備が不可欠です。自分の資産形態に適用される減免規定を丁寧に照合し、専門家の助言を求めるのが安全です。
不動産市場の不確実性が大きくなり、税務当局の検証システムが日に日に精緻になっている2026年現在、譲渡所得税の管理はもはや選択ではなく、生存の必須条件となりました。インターネット上の検証されていない計算機の数値や噂に依存して取引を実行すれば、一生かけて貯めた資産を税金で丸ごと失ったり、国税庁の追徴金爆弾に見舞われたりする可能性があります。売買契約を締結する前の段階から、譲渡益、必要経費、複数物件所有者の重課税 여부、非課税申告の漏れ可能性などを税務専門家と一緒にもう一度から丁寧に再検討すべきです。政府の税制改革の方向性と不動産市場の価格変動の推移を継続的にモニタリングしながら、最適な売却タイミングを掴む知恵を発揮すべき時です。税金を減らそうとする焦りから、法の枠組みをギリギリに踏み越える抜け道を使うよりも、定石通りに証拠を整え、透明に申告することが結果として最も確実な節税法です。自分の資産を安全に守り、不要な税務リスクを予防するために、今日学んだ核心内容をもう一度心に深く刻み込んでみてください。今後訪れる不動産取引では、一つの書類や要件も見逃さない丁寧さで、税金の心配のない軽やかな売買を成就させることを応援します。徹底的な事前準備と税務専門家との相談だけが、複雑な譲渡所得税の情勢の中で資産を守る唯一かつ確実な答えです。今すぐ自分の保有不動産と資産状況を点検し、訪れる取引に備えて落ち着いて計画を立ててみてください。