退職年金の受給方法を正しく理解せず、安易に一時金として引き出してしまい、数百万円に達する税金を一度に支払って、悔やんでも悔やみきれないという会社員が本当に多いです。退職金は長年にわたり汗水たらして働いた対価として受け取る貴重なまとまったお金ですので、税金を最大限節約しながら、老後の生活費として安全に活用する知恵が必要です。銀行や証券会社の窓口を訪れる前に、一時受給と年金受給の税制上の違いを正確に比較すれば、なぜ年金方式を選ぶべきなのか、思わず膝を叩きたくなるほど納得できるでしょう。最近、多くの人が証券会社の口座に資金を移し、複利の恩恵を受ける理由も、まさにこの節税メリットと資産運用の自由度にあります。本記事では、退職年金を最も賢く受給し、老後資金をしっかりと守るための具体的な方法を一つずつ丁寧に解説していきます。複雑に感じられるかもしれない申請手続きや書類準備の過程まで分かりやすくお伝えしますので、最後までじっくりとついてきてください。
=
退職年金の受給方法:一時金ではなく年金で受け取り、税金を節約する現実的な戦略
1. 退職年金受給の基本構造を理解する

職場で定年退職したり、転職したりする際に手元に来る退職金は、確定給付型や確定拠出型など、さまざまな形式で積み立てられています。確定給付型制度は会社が資金を運用し、退職時に一定の金額を保証してくれるものであり、確定拠出型制度は毎年会社が拠出する拠出金を本人が直接金融商品に投資して増やす方式です。このように積み立てられた貴重な退職資産は、法律上、必ず個人型確定拠出年金(iDeCo/IRP相当)口座に移管された後で初めて受給手続きを進めることができます。かつては会社が直接個人の銀行口座に退職金を振り込んでくれることもありましたが、現在は老後資金の枯渇を防ぐために、個人型確定拠出年金口座への移管が義務化されています。この口座に入金されたお金は、すぐに解約して一時金として引き出すこともできますし、55歳以降から年金形式で分割して受け取ることもできます。したがって、自分が加入している制度の性質をまず把握し、個人型確定拠出年金口座をどの金融機関で作るかを決定することが、すべての受給プロセスの第一歩となります。個人型確定拠出年金口座に移管された退職給付金は、すぐに税金を差し引かれることなく課税が繰延べられるため、資金がそのまま増える複利の恩恵を受けることができます。職場を転々としても、この口座に引き続きお金をコツコツ積み立てていくことができるため、退職まで資産をしっかりと守るための防波堤の役割を果たします。
退職金は必ずまず個人型確定拠出年金口座に移管されなければならず、これにより税金の繰延べと複利効果を最大化することができます。
2. 一時金受給と年金受給の税制上の違い
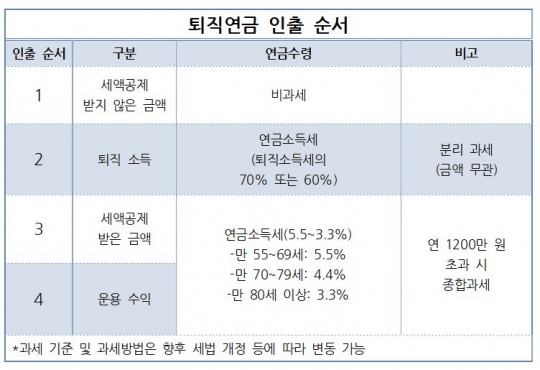
退職年金の受給方法を選ぶ際に最も注目すべき核心的な要素は、やはり税金であり、一時金と年金では税負担に雲泥の差があります。まとまったお金が急に必要なことを理由に、退職金を一度に一時金として受け取ると、これまでの勤続年数に応じて退職所得課税が全額課され、想像以上に少ない金額しか手元に残りません。一方、この資金を個人型確定拠出年金口座のままで置き、55歳以降から年金形式で分割して受け取ると、本来支払うべき退職所得課税の30パーセントから最大40パーセントまで減免を受けることができます。例えば、ある会社員が税金として1,000万ウォンを支払う必要がある状況であれば、年金受給方式を選択することで、合法的に数百万ウォンの税金を節約できることになります。さらに、年金として受け取る期間中、口座内で金融商品を運用して得た収益に対しても、低い税率の年金所得課税が適用されるため有利です。毎月一定額を家賃のように年金として受け取りながら生活する仕組みを作れば、資産を一度に使い果たすリスクも減り、税金の負担も避けられるため、一石二鳥の効果を得ることができます。周囲では、まとまったお金が必要だからといって、すべて一時金として引き出して使ってしまうケースがよく見られますが、税金として流出するお金を計算してみると、本当に大きな損失であったことに後から気づかされます。退職後の人生を長期的に見据えれば、税制上の優遇措置を慎重に検討し、年金で分割して受け取る方がはるかに得策です。
一時金で受け取ると退職所得課税が全額課されますが、年金で受給すると最大40パーセントまで減税されるため、はるかに有利です。
3. 個人型確定拠出年金口座の開設および移管手続き

退職金を年金で受け取ると決めた場合、まず取引が便利な証券会社や銀行を選び、個人型確定拠出年金口座を開設する必要があります。最近では、手数料が安価で多様な商品に投資できる証券会社へ資金を移す動きが非常に活発になっています。口座を開設したら、在職していた会社の担当部署に連絡し、この口座へ退職金を振り込んでくれるよう正式に依頼すれば大丈夫です。会社は退職日を基準に定められた期限内に、従業員の個人型確定拠出年金口座へ退職給付金を全額入金し、この際に退職所得源泉徴収票などの書類が同時に処理されます。口座への入金を確認した後、該当する金融会社のウェブサイトやモバイルアプリを通じて年金開始の申請を行うと、すべての手続きがスムーズに進みます。初めて行う人は複雑に感じるかもしれませんが、スマートフォンの画面の案内に従って一つずつ進めれば、誰でも自宅で簡単に年金受給を開始できます。直接支店に行かず、スマートフォンアプリを通じて非対面で口座を開設すれば、各種手数料の優遇特典も受けられるため、一石二鳥です。普段取引している銀行だけでなく、さまざまな金融会社の条件を慎重に比較し、最も有利な場所を選ぶ知恵が必要です。
証券会社や銀行で個人型確定拠出年金口座を開設し、会社に移管を依頼した後、モバイルアプリを通じて年金開始を申請すれば完了です。
4. 年金受給期間と受給額の設定戦略
個人型確定拠出年金口座を通じて年金の受給を開始する際は、毎月いくらを、どのくらいの期間受け取るかを、自身の経済状況に合わせて受給期間を自由に設定できます。必ずしも長く受け取ることが最善とは限らず、退職直後の生活費が最もかかる時期と、後に国民年金が支給される時期を総合的に考慮して設計する必要があります。退職後の60歳から70歳までは比較的活動量が多く支出も大きくなる可能性があるため、受給額を少し余裕を持って設定し、国民年金が本格的に支給される年齢以降は受給額を調整する方法が賢明です。また、年金受給限度額という制度が存在し、毎年定められた金額以内でのみ引き出しが可能であるため、資産が一度に枯渇することを国家が安全に防いでくれます。この限度額を超えてお金を引き出すと、年金ではなく通常の引き出しとみなされ、税制上の優遇措置を受けられなくなる可能性があるため、注意深く確認する必要があります。毎月受け取る年金額が老後の生活費を十分にカバーできるよう、個人年金や住宅年金などの他の手段と調和して組み合わせておくことが望ましいです。退職設計の専門家が頻繁に強調するように、単に保有しているお金の総額を見るだけでなく、毎月口座に入金されるキャッシュフローを基準に逆算して計画を立てるべきです。このように綿密に準備すれば、老後に突然お金が足りなくて途方に暮れることを事前に完全に防ぐことができます。
自身の退職時期と予想される支出を考慮し、年金受給期間と月々の支給額をカスタマイズして設定することが重要です。
5. 中途解約および例外的な引き出し事由
退職年金の受給方法を探る過程で、退職前であっても突然大きなお金が必要になり、口座を解約したりお金を引き出したりしなければならない状況が生じることがあります。原則として、個人型確定拠出年金口座は55歳以前には任意で解約したり中途で引き出したりすることはできませんが、法律で定められた例外的な事由に該当すれば、一部の引き出しが許可されます。無住宅者である加入者が本人名義で住宅を購入したり、借家保証金を用意しなければならない場合、そして本人や家族が病気や負傷により6ヶ月以上の療養が必要になった場合などがこれに該当します。また、破産宣告を受けたり、個人再生の手続きを進めるなど、経済的に極めて深刻な困難に直面した場合も、証明書類を整えて申請すれば資金を引き出して使うことができます。ただし、これらの法定事由ではない単なる考えの変わりや個人的な理由で中途解約してしまうと、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、その他所得課税という重い負担を強いられることになります。したがって、まさにまとまったお金が急に必要な切迫した状況でなければ、口座を解約せずそのまま維持して、複利の恩恵を最後まで享受することが正解です。住宅を購入するためにこの貴重な老後資金を無意識に引き出して使ってしまう人が多いですが、後に退職時に後悔する最大の理由の一つがまさにこの中途引き出しです。本当に避けることのできない非常事態でなければ、年金口座は固く閉ざして最後まで守り抜くことが、長期的にははるかに得策です。
無住宅者の住宅購入や長期療養など、法定の例外事由に該当しない場合、中途解約時は税制上の不利益が大きいので慎重である必要があります。
6. 成功した老後に向けた退職年金の活用見通し
今後の高齢化社会では、国家から支給される国民年金だけでは豊かな生活を送ることが難しいため、個人が直接管理する退職年金の役割が絶対に大きくなっています。制度が継続的に改善され、加入者がより便利に資産を増やし、税金を節約できる環境が整えられているため、トレンドに素早く適応する必要があります。職場生活の間、継続的に職務能力を強化して収入を高め、それを通じて退職年金の積立額を自然と増やしていくことが、老後対策の核心的な秘訣です。退職の時期が近づいた際、単に一時金としてまとまったお金を受け取って使い果たすのではなく、今日学んだ年金受給方式を積極的に活用し、生涯にわたって給料のように毎月コツコツ受け取りながら使う仕組みを完成させるべきです。今すぐスマートフォンを開き、自分の退職年金がどこにどれくらい積み立てられているかを確認し、証券会社や銀行の多様な運用商品を比較するという小さな行動が、皆さんの確かな老後を決定づけます。訪れる退職を恐怖ではなく、第二の素晴らしい人生の出発点にできるよう、今から少しずつ準備を始めてみてください。今後、金融市場の変化を注意深く見守りながら、自分の資産がどこに投資されているかを定期的にチェックし、更新する姿勢が不可欠です。退職準備は一朝一夕で成し遂げられるものではなく、長い時間をかけて賢い選択が積み重なり完成される美しい成果物です。
国民年金と退職年金を有機的に組み合わせ、年金受給方式を徹底的に準備し、確実で安定した老後を迎えるべきです。
よくある質問
=