退職年金の受給方法の選択によって、最終的に手元に残る金額は数百万円から数千万円まで大きく変動する可能性があります。ある会社員である金氏は、退職金を一括で受け取って車を乗り換えようとしたところ、莫大な税金を支払うことになりそうだと聞いて驚きました。実際、無意識に一時金として受け取ると、退職所得課税がそのまま適用され、大きな損失を被る可能性があります。直ちにまとまったお金が必要な状況でなければ、税負担を大幅に軽減してくれる年金方式を選択する方がはるかに有利です。この記事では、退職金を最も賢く分割して受け取り、税金を節約する具体的な手順を詳しく見ていきます。退職後の安定した老後資金を守るために、私たちが必ず知るべき核心情報を一つずつ確認していきましょう。
=
退職年金の受給方法:一時金より年金受給の方が税金を節約できる理由
1. 一時金受給と年金受給の決定的な違い

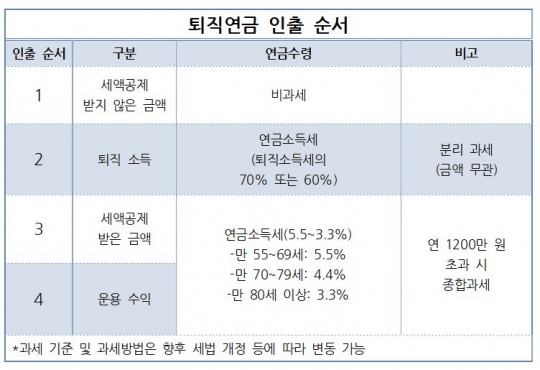
退職年金の受給方法を選ぶ際に、まず比較すべき点は税制優遇の規模です。退職金を一時金として受け取ると、これまで蓄積された退職所得課税が一度に課せられ、貴重な資産が大幅に減少します。一方、個人型退職年金(IRP)口座に退職金を移管した後、年金形式で分割して受け取れば、退職所得課税の30パーセントを免除してもらうことができます。これだけで終わらず、年金受給から10年を超えると免除率が40パーセントまで拡大し、税負担を劇的に低減できます。節約した税金は再び口座内で運用されるため、時間が経つほど複利効果を十分に享受できるようになります。
多くの退職者がまとまったお金を一度に手に入れたいと願いますが、税控除額を計算すると、年金受給の方が圧倒的に有利です。実際、周囲の知人の事例を見ても、年金で毎月生活費を受け取っている人の方が、長期的な資産管理においてより成功しています。一時金として受け取ったお金は簡単に使われがちですが、年金は毎月決まった日に振り込まれるため、計画的な消費が可能になります。結局、税金を減らしながら老後の生活費を安定して確保するには、最初から年金受給方式を念頭に置く必要があります。
退職金を年金で分割して受け取れば、一時金よりも最大40パーセントまで税金を節約できます。
2. 個人型退職年金(IRP)口座の重要性と活用方法

退職年金の受給方法の核心ツールは、個人型退職年金(IRP)口座です。会社を退職したり転職したりする際に受け取る貴重な退職給付金は、必ずこの個人型退職年金口座に移管しなければ、年金受給の資格が与えられません。最近、多くの金融消費者が銀行や保険会社にあった資金を証券会社の口座に移す動きが活発になっています。証券会社の口座では、多様な株式型商品や上場投資信託(ETF)などに直接投資して、より高い収益率を追求できるためです。
自分で口座を作る際、手数料条件や自分の投資スタイルに合った金融機関を慎重に見極めるプロセスが不可欠です。口座開設後は、単にお金を預けておくだけでなく、自分の年齢や投資スタイルに合わせて資産を運用する必要があります。退職時期が近づくにつれて、安全資産の比率を高めながら変動性を減らす戦略が、老後資産を守る近道です。普段から金融プラットフォームを活用し、自分の口座の残高や収益率を随時確認する習慣を身につけるべきです。
退職年金を正常に受給するには、必ず個人型退職年金口座を開設して資産を移管する必要があります。
3. 年金受給期間と年齢に応じた戦略
退職年金の受給方法を設計する際は、いつから受け取るかという受給時期を調整する知恵が必要です。退職年金と個人年金は、受給時期を少し遅らせることで、積立期間と運用期間をさらに確保できるため有利です。若いうちに退職した場合は受給期間を長く取り、退職時期が遅かった場合は期間を調整して毎月受け取る金額を高める必要があります。
例えば、65歳から毎月一定の金額を確実に受け取るために、退職直前まで 꾸준히拠出・運用する戦略を立てることができます。国民年金の受給時期と連動させ、年金の空白期間を埋めるよう、退職年金の受給期間を10年以上と長く設定するのが望ましいです。毎月口座に振り込まれる年金金額が生活費に十分であるとき、初めて退職後の生活に安定感が出てきます。ただ早く受け取ることが万能ではなく、自分の期待寿命と資金需要を総合的に考慮する必要があります。
年金受給時期を遅らせ、期間を長く設定すれば、資産運用期間が延びてより安定した老後を送ることができます。
4. 金融機関の選択とマネー・ムーブのトレンド
退職年金の受給方法を知る過程で、どの金融機関と組むかを決めることは非常に重要です。最近、投資家の間では、伝統的な銀行や保険会社から証券会社へ資金を移す流れが明確に観察されています。証券会社では、多様な上場投資信託や債券商品に直接投資できるため、相対的に高い収益率を期待できるからです。
メインで利用している銀行や証券会社への訪問が難しい場合、スマートフォンアプリを通じて非対面で簡単に口座を開設できます。非対面口座開設のプロセスでは、各種手数料免除特典やイベントの有無を慎重に比較検討することが、賢い消費者の姿勢です。金融機関ごとに提供する資産管理ソリューションやコンサルティングサービスの品質が異なるため、事前に口コミを探してみるのも役立ちます。老後資産を扱う重要な口座であるため、セキュリティが高く、便利なインターフェースを備えた場所を選ぶべきです。
自分の投資スタイルと手数料条件を考慮し、最も有利な金融機関の口座を選択すべきです。
5. 書類準備と申請手続きの完全ガイド
退職年金の受給方法を実際に実行に移すには、会社と金融機関の間で必要な書類を漏れなく揃える必要があります。会社は、従業員が退職すると、確定給付型または確定拠出型に蓄積された退職金を、個人型退職年金口座に漏れなく入金しなければなりません。従業員は、退職証明書と身分証、そして本人名義の口座コピーなどを準備し、該当する金融機関に提出すれば大丈夫です。
支店に直接行く時間を確保するのが難しい、またはどこで確認すればよいかわからず申請を先延ばしにするケースが想像以上に多いです。統合年金ポータルのような公的システムを活用すれば、自分が加入しているすべての年金情報を一目で照会・管理できます。書類を提出した後、通常は営業日基準で数日以内に口座振替が完了し、その後年金開始申請を進めることができます。複雑に見える手続きでも、順番に従って一つずつ進めれば、誰でも一人で簡単に処理できます。