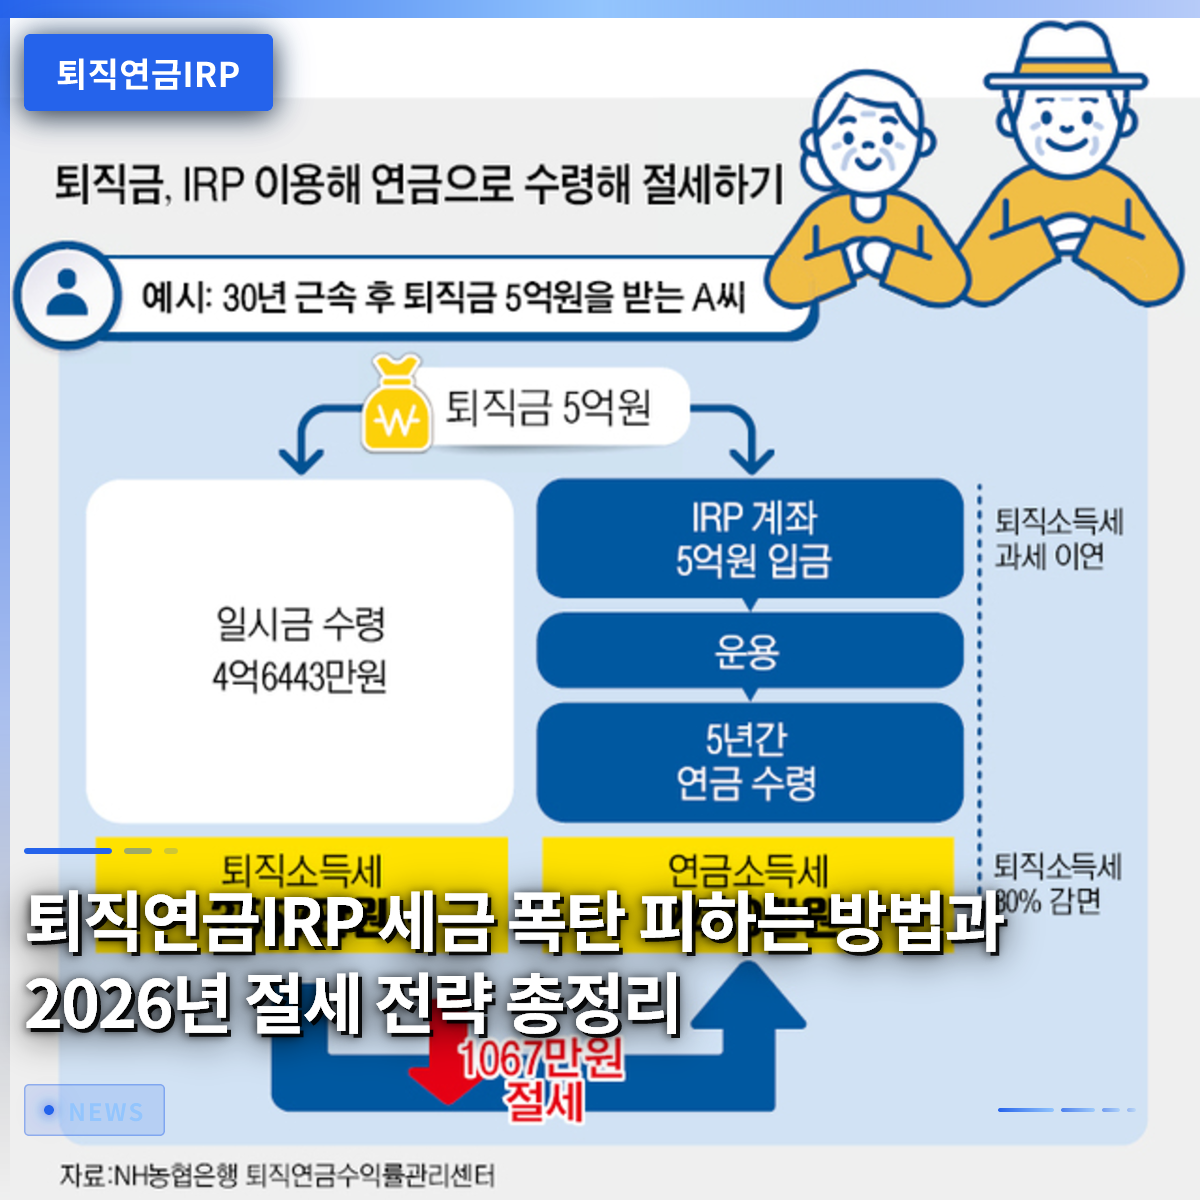
退職年金IRP口座にまとまった資金を預けていても、後で「税金爆弾」に見舞われないためには、年間受取額を1500万ウォン以下に徹底的に調整する必要があります。会社員のキムさんは、先月退職金を個人型退職年金口座へ移管した後、何も考えずに毎月多額を引き出していたところ、予想をはるかに超える税金を支払わなければならないことに後から気づき、大いに動揺しました。多くの人が税額控除のメリットだけを求めて口座を作りますが、実際に退職後に資金を引き出す際に適用される税率の仕組みについては詳しく知らないことが多いです。この記事では、退職年金IRPを活用する際に必ず覚えておくべき税務基準と賢い資金引き出し戦略を徹底的に解説します。制度を正しく理解し準備しておくことで、一生かけて築き上げた貴重な老後資産を税金で無駄に失うことを防ぐことができます。これから一つずつ丁寧に検討しながら、安全な退職設計の基礎を固めていきましょう。
=
退職年金IRPの「税金爆弾」を避ける方法と2026年の節税戦略まとめ
1. 退職年金IRP口座の基本概念と理解

個人型退職年金制度とは、会社員が転職や退職時に受け取る退職給付金を自分の名義の口座に積み立て、退職まで安全に運用できるようにするための便利な金融制度です。会社を辞めた際に受け取った貴重な退職金を普通の預金口座に預けてしまうと、すぐに使えてしまう誘惑に負けてしまいがちですが、この制度を活用すれば税負担を大きく軽減しながら老後資産を着実に積み立てることができます。特にこの口座は、会社を辞めた人だけが加入できるわけではなく、所得のある会社員や自営業の人もいつでも追加で資金を拠出し、税額控除の恩恵を受けることができます。毎年拠出する金額に対して一定の割合で税金が還付されるため、会社員の間では必須の節税ツールとして定着して久しいです。最近では、銀行や証券会社などの金融機関が加入者を増やすために様々なイベントを開催したり、拡張現実(AR)技術を活用して投資性向を診断したりするなど、アクセスしやすさがさらに向上しています。自分の投資性向に合わせて預金やファンドなど多様な商品に分散して預けることができるため、放置せず積極的に管理することが重要です。
退職年金IRPは、退職金の保管と追加の税額控除を同時に享受できる必須の老後資産管理口座です。
2. 退職年金IRPの税額控除メリットと限度額

毎年確定申告の時期が近づくと、会社員にとって最大の関心事は、やはりどれだけの税金が還付されるかです。年金貯蓄と個人型退職年金を合算した拠出金額に対して、最大900万ウォンまで税額控除の恩恵を受けることができ、年収レベルに応じて13.2%から最大16.5%まで還付を受けることができます。例えば、年間限度額である900万ウォンを満額まで拠出し、最も高い控除率を適用されれば、確定申告時に数十万ウォンにのぼる税金を現金で受け取る喜びを味わえます。ただし、無条件に多く預けることが良いわけではなく、自分の所得水準や年間の貯蓄余力を慎重に検討した上で拠出額を決める知恵が必要です。時折、税額控除のメリットだけを見て無理に資金を拘束しておき、急にお金が必要になった際に困窮するケースもあるため注意が必要です。金融機関は顧客が理解しやすいよう多様な相談窓口を運営しているため、積極的に活用するのがおすすめです。
年間最大拠出限度額である900万ウォンを満たせば、確定申告時に相当額の税金還付を受けられます。
3. 年間1500万ウォン限度額の秘密と「税金爆弾」の防止

退職後に退職年金IRPから資金を引き出す際、年間総受取額が1500万ウォンを超えると税金の計算方法が全く変わってくるため、特別な注意が必要です。年間受取額が1500万ウォン以下であれば、低税率の分離課税が適用され、年金所得税率は3.3%から5.5%程度と非常に低く設定されています。しかし、この限度額をわずか1ウォンでも超えた瞬間、超過分のみではなく、全受取額に対して総合所得課税または16.5%の分離課税のいずれかを選択しなければならない負担が生じます。退職後の生活費を豊かに使おうと、毎月無意識に多額を引き出して使っていたところ、突然「爆弾級」の税金通知書を受け取り後悔する退職者が周囲に少なくありません。したがって、受取予定の総資産が多い場合は、毎月受け取る金額を徹底的に計算し、年間1500万ウォンを超えないよう期間を長く分けて受取ることがはるかに有利です。受取期間を柔軟に調整するだけで、税金として失われる惜しいお金を大幅に減らせることを必ず心に留めておきましょう。
年間受取額が1500万ウォンを超えると税率が急上昇するため、受取期間を調整して分離課税を維持する必要があります。
4. 退職金の一時金受取と年金受取の違い
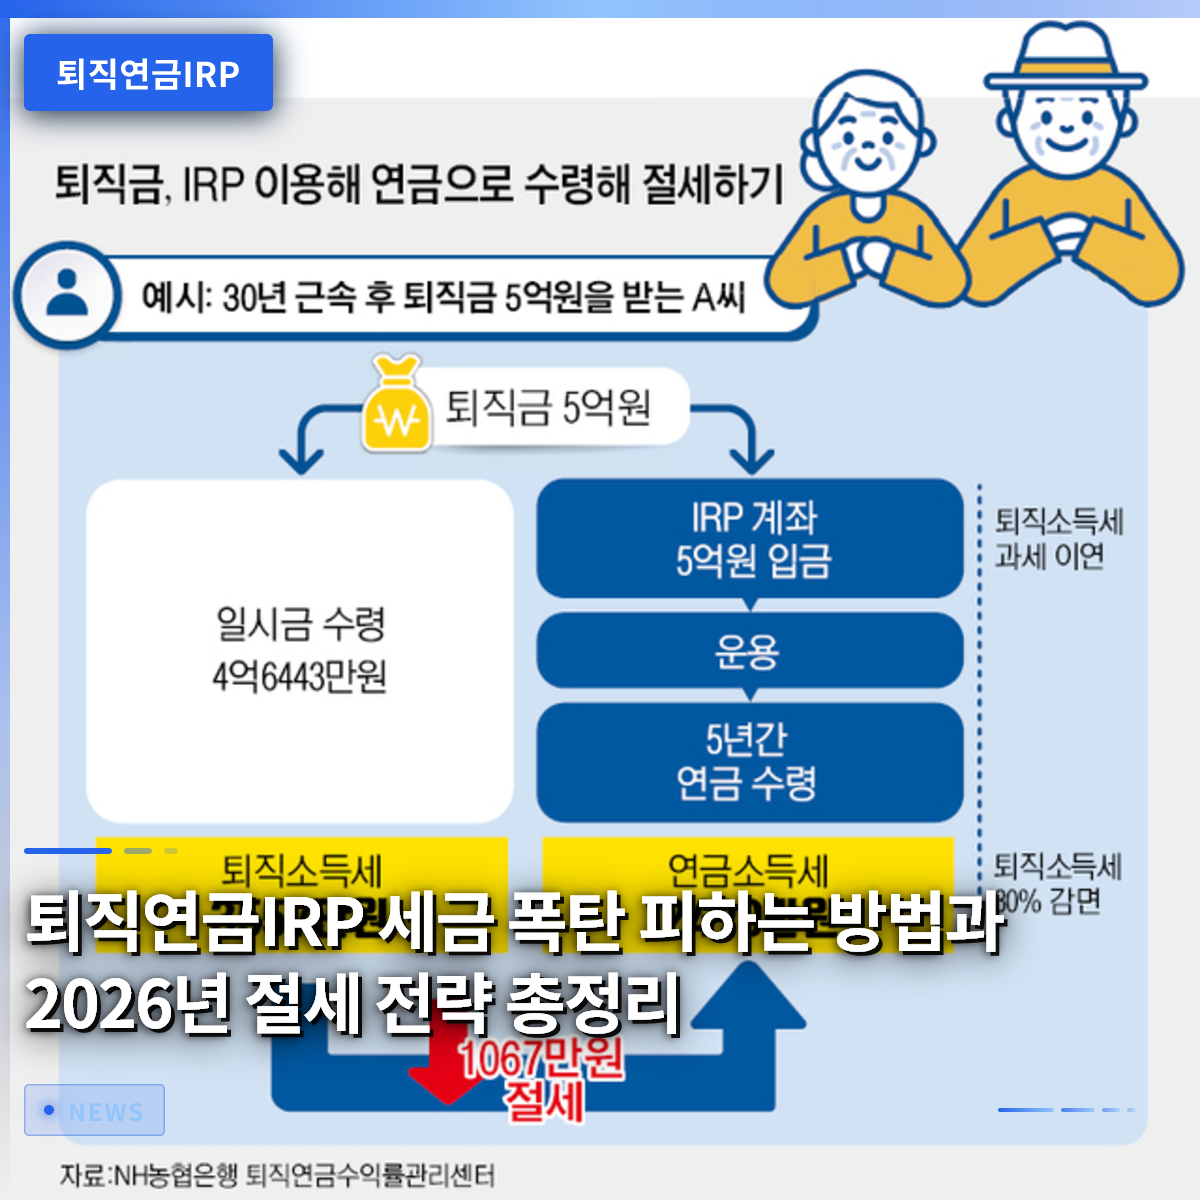
会社を退職した際に受け取った退職金を年金形式で受け取らず、一括で一時金として全額引き出してしまうと、税金減免の恩恵を大きく逃してしまいます。法律によると、退職金をIRP口座に移管した後、年金として分割して受け取れば、退職所得税の30%から最大40%まで減免を受けられるという大きなメリットがあります。しかし、55歳以上という理由だけでこのお金をすべて一時金として引き出してしまうと、これらの減免メリットは一瞬で消え、本来支払うべき税金を全額支払わなければなりません。まとまったお金がすぐに必要だからといって、安易に一時金として引き出すことは、税金の観点から見ると非常に愚かな選択になり得ます。実際に、多くの退職者がこの制度を知らずにより多くの税金を納めてから、遅くても後悔しているケースが頻発しています。少し手間がかかっても、口座に預けて毎月分割して受け取る方法を選ぶことが、長期的にははるかに得策です。
退職金を一時金で受け取ると所得税減免の恩恵が消えるため、年金形式で分割して受け取る方が有利です。
5. 中途解約の条件と避けるべき例外状況
人生には突然大きなお金が必要になる危機的な状況が訪れるもので、その際、退職年金IRPから途中で引き出せるのかと疑問に思う人が多くいます。残念ながら、個人型退職年金口座は一般的な理由での中途解約は厳しく禁止されており、無住宅者による住宅購入や借家保証金の準備、破産宣告、天災地変など法律で定められた特別な状況でのみ中途解約が許可されます。退職年金の中でも、確定給付型や確定拠出型など会社が管理するタイプによって引き出し条件が異なる場合があるため、自分の加入形態を正確に把握する必要があります。もし特別な理由なくお金を引き出したい場合は、口座を完全に解約しなければなりませんが、その場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、その他所得課税も負担しなければなりません。したがって、この口座は一度預けたら退職するまで絶対に崩さないという気持ちで、長期的な資金計画を立てる必要があります。緊急資金は、通常の預金や個人総合資産管理口座(ISA)などの他の手段で別途確保しておくのが賢明です。
退職年金IRPの中途解約条件は非常に厳しく、無断解約時は税制優遇措置をすべて返還する必要があります。
6. 2026年以降の賢い老後資産運用プラン
急速に変化する税法や金融環境の中で、安定した老後を迎えるためには、今から徹底的で隙のない資産運用戦略を立てる必要があります。金融機関が提供するAI 기반の資産チェックや多様な節税ガイドを積極的に活用し、自分の口座の収益率や税務状況を随時チェックする習慣を身につけるべきです。公務員や一般の会社員を問わず、退職時期が近づくにつれて年金受取額が減少したり、税負担が増加したりする可能性があるため、多角的な備えが不可欠です。国民年金の予想受取額を事前に確認し、不足分を個人年金や住宅年金、そして退職年金IRPで補完する立体的な老後設計が必要です。今すぐ面倒だからと先延ばしにせず、自分の金融口座を開いて拠出限度額や予想年金受取額を丁寧に確認する行動力が何よりも重要です。平穏で豊かな老後は偶然訪れるものではなく、若い日の緻密な節税投資と継続的な関心から生まれるという事実を忘れてはいけません。
変化する税法に合わせて多角的な年金ポートフォリオを構築し、継続的にチェックすることで、成功した退職生活が実現できます。
よくある質問
=