退職年金IRP口座は、年末調整での税額控除メリットを最大化し、安定した老後資産を積み立てるために必ず活用すべき必須の金融商品です。会社員のキム氏は昨年、年末調整の還付金を確認していたところ、税金の負担が重くなる危機に陥りましたが、遅まきながら個人型退職年金に加入して一安心することができました。このように、年末が近づくと慌てて加入を急ぐ人は多いものの、正確な加入条件やメリットを正しく理解して始める人は少ないのが実情です。周囲が良いと言っているからと安易に口座を作った結果、中途解約手数料を支払ったり、望まない商品に資金が拘束されて困った目にあう人も少なくありません。この記事では、個人型退職年金の正確な加入条件から、年末調整の税額控除限度額、そして退職資金を賢く運用する戦略までを徹底的に解説します。一生の大切な資産を守り、増やす具体的な方法をこれから順を追って見ていきましょう。
=
退職年金IRPの加入条件と税額控除限度額・優遇措置まとめ
1. 退職年金IRPとは何か

退職年金IRPとは、従業員が在職中に自発的に加入したり、転職時に受け取った退職給付金を統合して、退職まで運用し続けられるように設計された個人型退職年金口座を指します。かつては会社が管理してくれる退職金だけに頼っていましたが、終身雇用の概念が消えつつある今、個人が自ら老後を準備しなければならない時代になりました。この口座は、加入者が自ら多様な金融商品に投資して運用収益を上げられるという大きな利点を持っています。銀行や証券会社などの金融機関を通じて、非対面で簡単に開設でき、会社員だけでなく、自営業や公務員など、収入のあるすべての経済活動人口が加入できます。毎月一定額を貯蓄しながら、同時に税制優遇も受けられるため、会社員の資産形成において必須のコースとして定着しました。ただし、退職前には原則として引き出しができない長期商品であるため、余裕資金であることをよく考慮して加入すべきです。
加入対象は定期的な収入のあるすべての国民であり、フリーランサーや小規模事業者も例外なく加入可能です。会社員であれば、会社が加入させてくれる確定給付型や確定拠出型退職年金に加え、個人で追加拠出をしたい場合、いつでも開設できます。転職や退職時に受け取った大切な退職金を他の用途に使わず、この口座にそのまま移管すれば、すぐに税金を支払うことなく課税繰延べのメリットを享受できます。退職時期が近づくにつれて資産管理は複雑になりますが、あちこちに分散している退職資産を一箇所に集約し、体系的に管理できる窓口となります。金融機関によって、非対面で加入する場合、運用管理手数料を免除する様々なキャンペーンを実施しているため、よく比較検討して選ぶのが得策です。
退職年金IRPは、収入のある誰でも加入できる個人型老後準備口座であり、退職金の統合と資産運用が可能です。
2. 年末調整の税額控除限度額とメリット

退職年金IRPに加入する最大の理由は、毎年行われる年末調整で受け取れる大きな税額控除メリットです。現行の税法基準では、年金貯蓄口座のみを単独で利用する場合、税額控除の対象限度額は年間600万ウォンまで認められます。しかし、これに個人型退職年金口座を併せ持ち、追加で拠出すると、両口座を合算して最大900万ウォンまで税額控除の限度額が大きく拡大します。総給与が5,500万ウォン以下の会社員であれば、最大16.5%の高い控除率が適用され、最大148万5,000ウォンという多額の税金が還付されます。総給与が5,500万ウォンを超える高所得者であっても、13.2%の控除率が適用され、最大118万8,000ウォンの還付メリットを得られます。毎年「13ヶ月目の給料」と呼ばれる年末調整の負担を避けたいなら、毎月一定額をこの口座に自動振替で積み立てることが最も賢い節税戦略です。
会社員のパク氏は、毎年年末調整シーズンになると税金を払わなければならない身でしたが、昨年気持ちを奮い立たせ、限度額に合わせて拠出を始めました。その結果、今年の年末調整では想像もつかないほどの高額な還付金を手にし、妻と意味のある旅行に行くことができました。このように、税額控除は単に税金を減らすだけでなく、貯蓄と同時に確実な投資収益をもたらす魔法のような制度です。年末に慌てて入金するのではなく、毎月分割して拠出すれば、資金の負担を減らしながらも年末調整のメリットを十分に享受できます。稀に、年収が高くないため税金をあまり払っていない社会人経験の浅い人は、無理に限度額を埋めるのではなく、自分の収入レベルに合わせて適切な金額を設定するのが賢明です。税額控除限度額900万ウォンは年金貯蓄の600万ウォンを含む金額ですので、両商品の比率を自分の投資性向に合わせて適切に配分する知恵が必要です。
年金貯蓄とIRPを合算すると、年間最大900万ウォンまで税額控除限度額が設定され、最大148万5,000ウォンの還付を受けられます。
3. 年金貯蓄とIRPの明確な違い

多くの人が年金貯蓄と個人型退職年金IRPを混同していますが、この2つは加入対象と投資可能な商品のリスク度において明確な違いがあります。年金貯蓄は収入のない主婦や学生でも誰でも加入できますが、個人型退職年金は必ず収入が証明されて初めて加入できるという違いがあります。最も重要な違いは投資資産のリスク制限規定で、個人型退職年金は安全資産を全資産の30%以上必ず義務的に保有しなければなりません。株式型ファンドや株式に100%集中投資したい積極的な投資家にとっては、この安全資産30%の義務保有条項が少し窮屈に感じられるかもしれません。しかし、退職資金を扱う安全な口座である以上、変動の大きい株式市場で資産を守るための最低限の安全装置であると理解するのが妥当です。一方、年金貯蓄はリスク資産の限度に少し余裕があったり、運用方式に微細な違いがあるため、両商品の特性をよく把握する必要があります。
周囲のアドバイスだけを聞いて安易に口座を作った結果、株式の比率を自由に設定できず戸惑う投資家をしばしば見かけます。積極的な性向の会社員イ氏は、株式型商品だけで収益を最大化したかったものの、個人型退職年金の安全資産規定により、債券型ファンドを混ぜて保有する必要がありました。最初は不満でしたが、最近の市場急落時に債券資産がしっかり支え役を果たしてくれたおかげで、むしろ安心して投資を継続できました。このように、両商品は競合関係ではなく、互いの不足を補い合う補完財として活用する時に最大のシナジー効果を発揮します。税額控除限度額900万ウォンを埋めるために、年金貯蓄に600万ウォンを入れ、残りを個人型退職年金に充てる組み合わせが最も一般的である理由です。自分の投資性向が安定型か積極型かを冷静に見極め、両口座の比率を調整することが、失敗のない老後準備への近道です。
年金貯蓄は誰でも加入可能ですが、IRPは収入が必要で、安全資産30%を義務的に満たさなければならないという違いがあります。
4. 非対面口座開設方法と手数料免除
最近は、証券会社や銀行のモバイルアプリを使えば、店舗に直接足を運ぶことなく、自宅でたった10分で個人型退職年金口座を開設できます。各金融機関ごとに、ナム証券や三星証券mPOPなどの専用アプリを起動し、年金および節税関連メニューに入れば、簡単に非対面加入手続きを進められます。過去には、口座開設時に毎年課される資産運用手数料が負担になり、加入をためらう人が多くいました。しかし、最近はほとんどの証券会社や銀行が、非対面で加入する顧客を対象に、運用管理手数料と資産管理手数料を全額免除するという破格のメリットを提供しています。手数料0%のメリットは、長期間資金を運用する年金口座の特性上、最終受取額に大きな差を生み出すため、必ず確保すべき核心要素です。口座開設過程では本人確認や職場情報の入力などを経て、いくつかの簡単な同意事項を完了すれば、すぐに口座番号が生成されます。
資産形成コミュニティで活動する会社員のチョイ氏は、知人の紹介で手数料免除キャンペーンを実施している証券会社のアプリを通じて、昼休みに非対面で口座を作りました。複雑な書類作成や対面相談なしに、スマートフォンの画面指示に従って数回タップしただけで、瞬く間に口座が開設され、非常に驚いたそうです。このようにデジタル環境が目覚ましい発展を遂げる中で、金融取引のハードルが下がり、誰でも簡単に最高の節税メリットを享受できる基盤が整いました。ただし、手数料免除メリットが生涯適用されるのか、それとも特定の期間のみ一時的に提供されるのか、イベントの規約をよく確認する知恵が必要です。稀に、イベント申請ボタンを別途押さないと手数料免除メリットを受けられない場合もあるため、加入完了前に案内事項を熟読すべきです。小さな手数料の差は、10年後、20年後の退職時点では数百万ウォン以上の資産差として返ってくるため、些細な部分も見逃すべきではありません。
モバイルアプリを利用した非対面口座開設時、運用手数料免除メリットを提供する金融機関を選ぶのが得策です。
5. 退職金の受取と年金受取方法および節税戦略
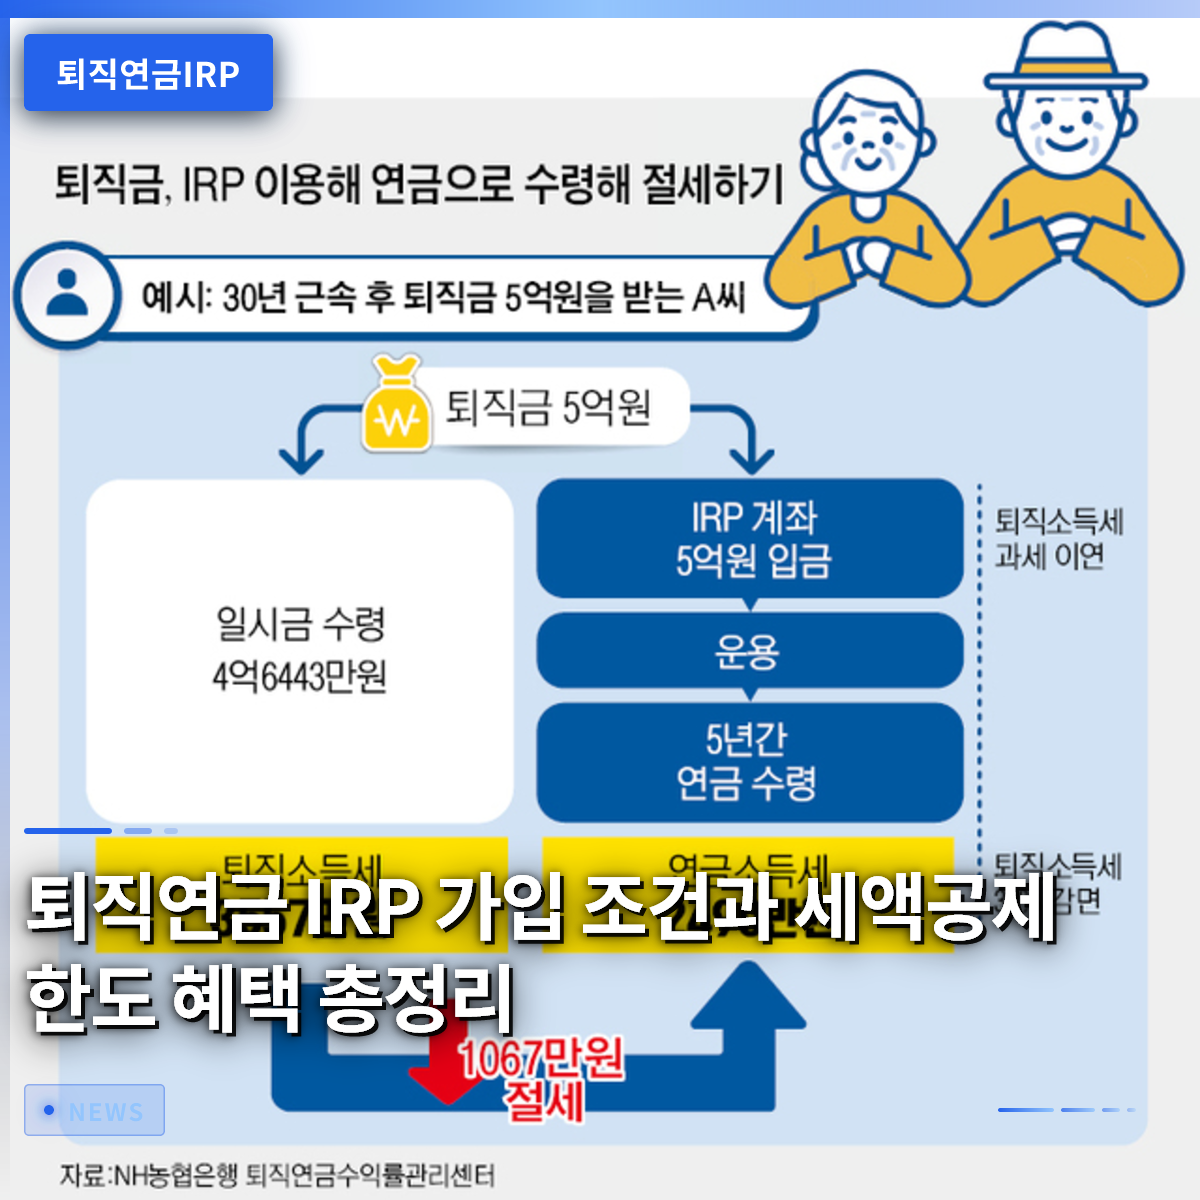
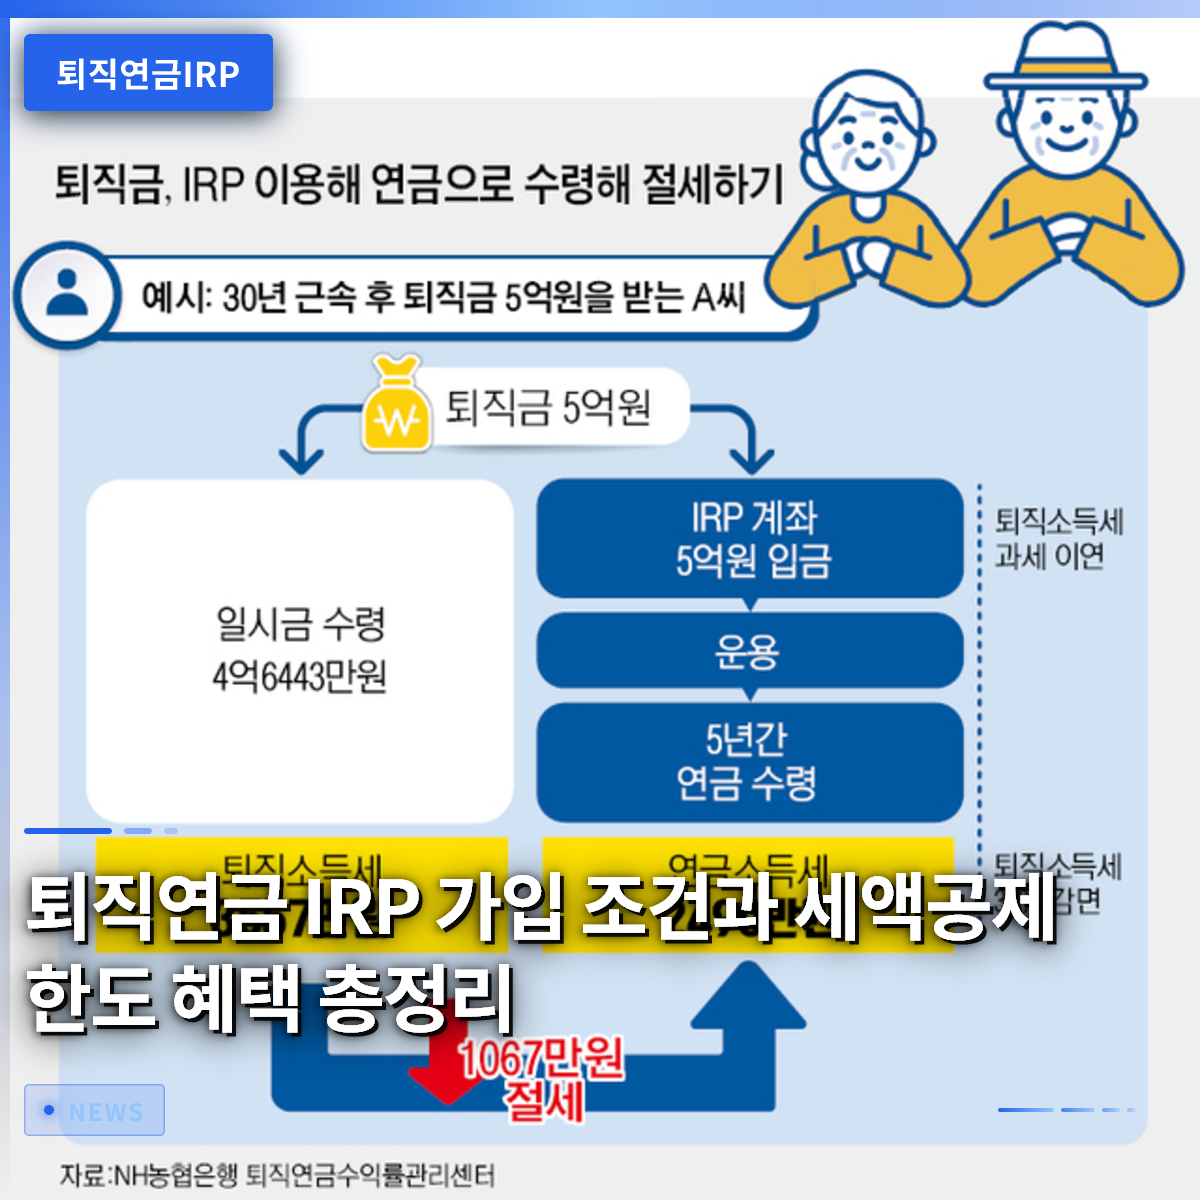
転職や退職をする場合、これまで積み立ててきた退職金を必ず個人型退職年金口座に振替え、退職資金としてそのまま運用しなければなりません。退職金を通常の口座にそのまま受け取ると、その場で即座に退職所得税が源泉徴収されるため、税金の負担が大きく、資産が大幅に目減りしてしまいます。しかし、この口座に退職金を振替えれば、すぐに税金を引かれることなく課税繰延べのメリットを受け、元金全体を完全に投資原資として活用できます。後で退職後、年金形式で毎月分割して受け取ると、本来支払うべき退職所得税の30%から最大40%まで税金を減免されるという大きな節税効果を享受できます。特に退職金受取額が1,500万ウォンを超える高額資産家であれば、受取時期と引き出し順序を精密に設計しなければ、税金の漏れを防げません。毎月の生活費として引き出す金額を適切に分散させないと、総合所得税の課税対象となり、税金の負担が重くなる可能性があるため、専門家の助言を求めるか、年金受取限度額を守る必要があります。
長年勤めていた会社を定年退職したチョン氏は、高額な退職金を無意識のうちに通常の口座で受け止めそうになりましたが、周囲の制止によりこの口座を開設し、安全に振替えました。おかげで、すぐに税金を支払うことなくそのお金をそのまま運用することができ、毎月年金形式で分割して受け取りながら、税金減免のメリットも十分に享受しています。退職後の生活は固定収入がなくなるため、税金を1ウォンでも節約することが、退職資産を増やす最も確実な方法です。退職金を年金として受取る際も、安易に受取るのではなく、年間受取限度額以内で受取らなければ、低税率分離課税のメリットを十分に享受できないという点を心に留めておく必要があります。10年以上の長期間にわたり年金として分割して受取る方式を選べば、税負担を最小限に抑えながら、ゆとりある老後生活費を確保できます。退職は終わりではなく新しい始まりであるため、退職金受取段階から緻密な節税戦略を立ててこそ、安らかな老後を送ることができます。
退職金はIRPに振替えて課税繰延べのメリットを受け、年金形式で分割して受取れば、税金を大幅に減らすことができます。
6. 老後準備のためのIRP活用展望と実践
100歳時代を生きる現代社会において、個人型退職年金IRPはもはや選択ではなく、誰もが必ず確保すべき生存戦略であり、必須の金融商品です。政府でも、高齢化時代の老後貧困問題を解決するため、税額控除限度額の引き上げなど、様々な制度を継続的に改善しています。金融機関も顧客獲得のために、多様な投資商品やモバイル資産管理サービスを提供し、利便性を高めています。今後も物価は上昇し続け、公的年金だけではゆとりある退職生活は期待しにくいことから、個人主導の私的年金の比重はさらに大きくなるでしょう。今すぐ余裕がないという言い訳で先延ばしにするのではなく、毎月コーヒー数杯を節約する気持ちで、少額でもコツコツと拠出を始めることが重要です。1年、2年と時間が経つにつれて積み上がる税額控除の還付金と投資収益を自分の目で確認した瞬間、老後準備への不安感はいつの間にか確かな自信に変わっているでしょう。
周囲を見渡せば、退職間際にようやく後悔し、慌てふためく人々を容易に見つけることができますが、準備している人々にとっては、退職後が第2の黄金期となります。今日すぐにスマートフォンを起動し、普段から利用している証券会社や銀行のアプリで、非対面口座開設から始めてみることを強くお勧めします。手数料免除メリットをよく確認し、自分の投資性向に合った安全資産とリスク資産の比率を設定して、最初の拠出を完了してみてください。毎年、年末調整シーズンに還付金を受け取りながら微笑む自分の姿を想像しながら、コツコツと積立投資を続けることが核心です。小さな実践の一つ一つが、数十年後のあなたの老後を経済的自由と平穏で満たす、最も頼もしい盾となるでしょう。今日始める小さな一歩が、明日の豊かな老後を完成させる最も確実な投資になると信じて疑いません。
IRPを通じた継続的な貯蓄と投資は、100歳時代に対応するための最も確実で強力な老後準備の実践方法です。
よくある質問
=